Thứ bảy 17/10/2026 09:09
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chứng khoán Mỹ giảm điểm trong phiên thứ Sáu (16/10, giờ địa phương), khép lại tuần giao dịch ảm đạm khi dòng vốn rút khỏi nhóm cổ phiếu công nghệ và trí tuệ nhân tạo (AI), trong khi giá dầu tăng làm gia tăng áp lực lên thị trường.
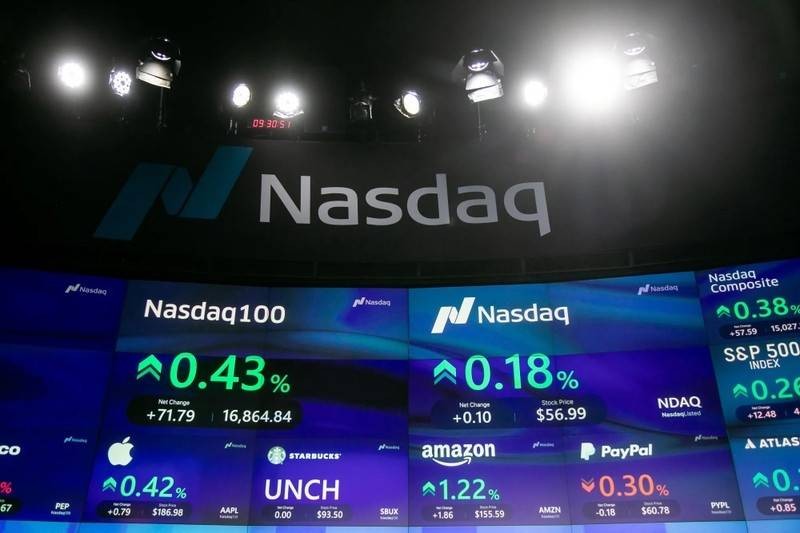 |
| Nasdaq mất hơn 4% trong cả tuần giao dịch |
Chốt phiên, S&P 500 giảm 1,09%, xuống 7.659,44 điểm; Nasdaq Composite mất 2,14%, còn 26.140,03 điểm. Cả hai chỉ số đều đóng cửa dưới đường trung bình động 50 ngày. Dow Jones giảm 175,28 điểm, tương đương 0,34%, xuống 52.002,41 điểm. Áp lực bán cũng đẩy chỉ số biến động Cboe (VIX) vượt mốc 22 lần đầu tiên trong bốn tháng.
Nhóm cổ phiếu bán dẫn tiếp tục chịu sức ép trước lo ngại về cạnh tranh từ Trung Quốc. Quỹ VanEck Semiconductor ETF (SMH) giảm 3% trong phiên, khi các cổ phiếu như Micron Technology, Advanced Micro Devices và Sandisk đồng loạt đi xuống. Tính chung cả tuần, SMH mất 10%, ghi nhận mức giảm theo tuần mạnh nhất kể từ tháng 4/2025.
Đà giảm của nhóm bán dẫn và các cổ phiếu liên quan đến AI kéo S&P 500 mất khoảng 2% trong tuần. Nasdaq giảm hơn 4%, ghi nhận tuần giao dịch tồi tệ nhất kể từ tháng 6. Trong khi đó, Dow Jones vẫn tăng 0,7% tính chung cả tuần.
Bên cạnh áp lực cạnh tranh, nhà đầu tư ngày càng lo ngại về mức vay nợ của các doanh nghiệp công nghệ để đầu tư hạ tầng AI. Trong nhóm doanh nghiệp điện toán đám mây mới nổi (neocloud), CoreWeave có tổng nợ vượt 51 tỷ USD. Cổ phiếu doanh nghiệp này giảm gần 12% trong phiên, nâng mức giảm cả tuần lên 25%.
Theo ông Michael Rosen, Giám đốc đầu tư tại Angeles, vấn đề cần xem xét là liệu việc gia tăng vay nợ có tạo ra rủi ro mang tính hệ thống hay không. Ông cho rằng hoạt động phát hành nợ cần được theo dõi sát sao và sẽ đáng lo ngại nếu tiếp tục tăng đến mức quá lớn. Tuy nhiên, ông đánh giá thị trường hiện vẫn còn cách xa ngưỡng này.
Trái với diễn biến của nhóm công nghệ, cổ phiếu năng lượng tăng trong phiên thứ Sáu, với những mã như Chevron góp phần hạn chế đà giảm của Dow Jones. Động lực đến từ giá dầu tăng trong bối cảnh căng thẳng leo thang giữa Mỹ và Iran, cũng như giữa Nga và Ukraine. Dầu thô ngọt nhẹ WTI (West Texas Intermediate) tăng 3,51%, chốt phiên ở mức 101,41 USD/thùng; dầu Brent tăng 3,72%, lên 109,86 USD/thùng.
Tuy hỗ trợ nhóm năng lượng, giá dầu tăng lại làm trầm trọng thêm áp lực lạm phát trong bối cảnh xung đột Mỹ - Iran. Nhà đầu tư đồng thời phải đối mặt với dữ liệu lạm phát cao hơn dự kiến. Số liệu công bố trong tuần cho thấy lạm phát giá bán buôn tăng mạnh nhất kể từ năm 2022, trong khi lạm phát tiêu dùng vẫn cao hơn nhiều so với mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed).
Trong bối cảnh đó, thị trường tiếp tục theo dõi tín hiệu về chính sách tiền tệ của Fed. Phát biểu tại một sự kiện của IMF ở Bangkok ngày 15/10, Chủ tịch Fed Kevin Warsh không bình luận về khả năng tăng lãi suất trước cuối năm. Dù vậy, các nhà giao dịch vẫn xem bài phát biểu là tín hiệu cho thấy Fed sẽ giữ nguyên chính sách tại cuộc họp cuối tháng 10. Theo công cụ FedWatch của CME Group, xác suất Fed giữ nguyên lãi suất qua đêm tại cuộc họp ngày 27-28/10 là 82%.