Thứ tư 14/10/2026 10:40
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Ngành Ngân hàng đang tiếp tục đơn giản hóa thủ tục cho vay, mở rộng khả năng tiếp cận vốn của người dân thông qua cả kênh giao dịch trực tiếp và điện tử. Những thay đổi mới tập trung vào việc giảm bớt một số yêu cầu hồ sơ đối với khoản vay nhỏ, đồng thời tạo điều kiện để tổ chức tín dụng linh hoạt hơn trong cấp tín dụng bằng phương tiện điện tử.
Theo Thông tư 29/2026/TT-NHNN ban hành ngày 30/6/2026, có hiệu lực từ ngày 15/8/2026, một số quy định về hoạt động cho vay của tổ chức tín dụng đối với khách hàng được sửa đổi, bổ sung. Đây là cơ sở pháp lý quan trọng trong quá trình cải tiến thủ tục vay vốn, song không đồng nghĩa mọi khách hàng đều được vay dễ dàng hơn hoặc đương nhiên được cấp tín dụng.
Khoản vay nhỏ được giảm một số yêu cầu hồ sơ
Điểm đáng chú ý của Thông tư 29 là điều chỉnh quy định về khoản vay có giá trị nhỏ. Theo đó, khoản vay thuộc nhóm này được xác định là khoản vay không vượt quá 200 triệu đồng tại quỹ tín dụng nhân dân và 400 triệu đồng tại các tổ chức tín dụng khác.
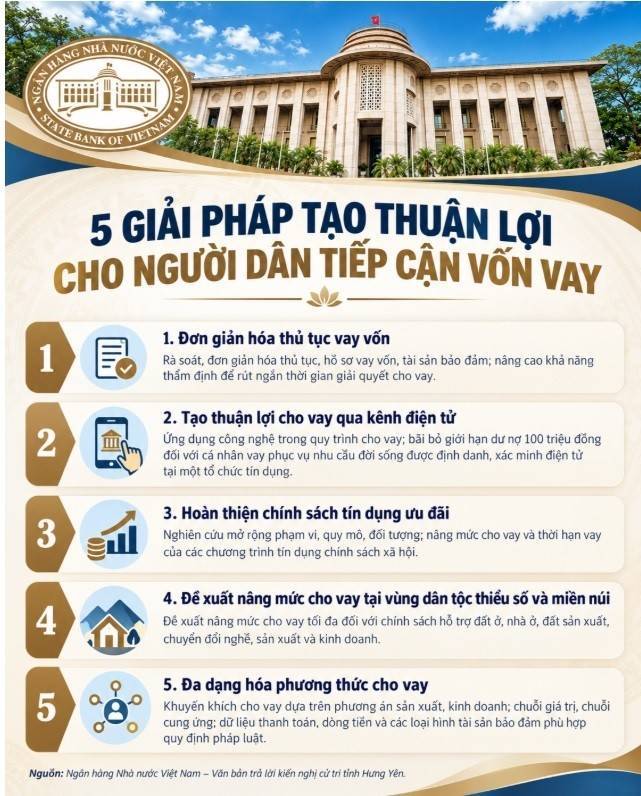 |
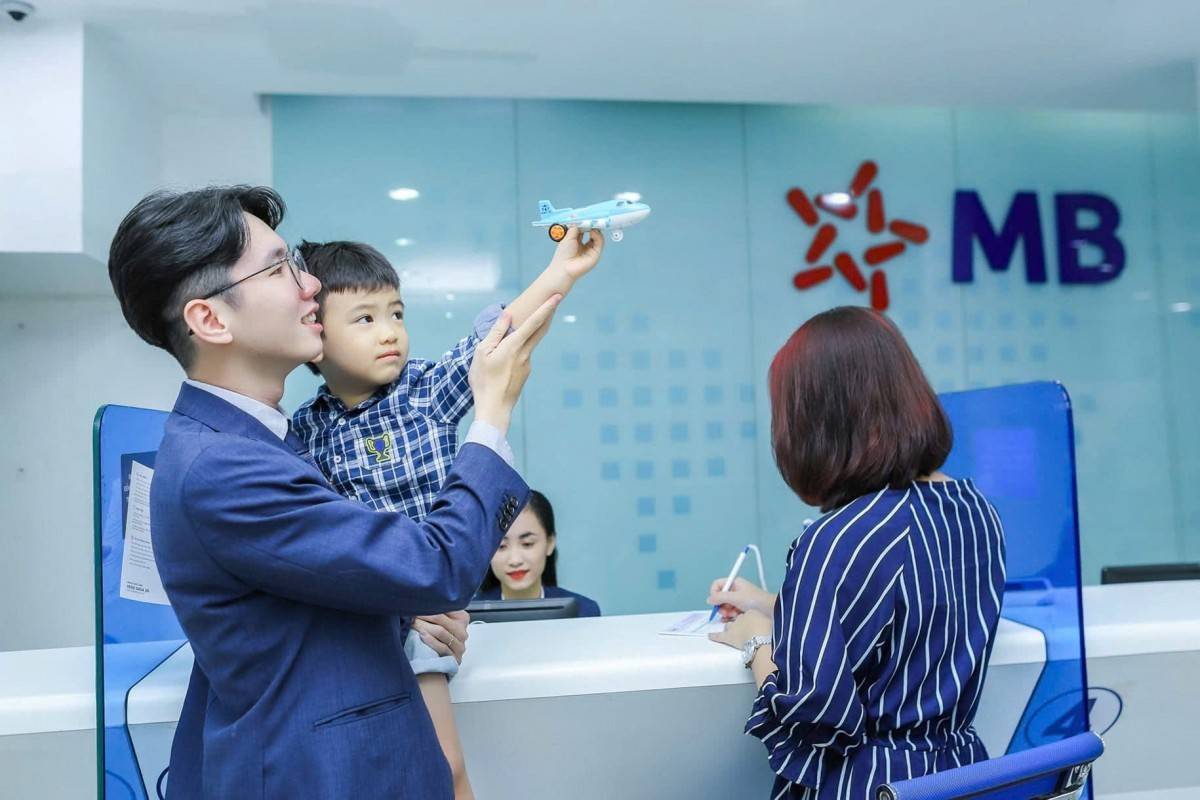
| Ngân hàng Nhà nước Việt Nam cho biết đã triển khai nhiều giải pháp đơn giản hóa thủ tục vay vốn, mở rộng khả năng tiếp cận tín dụng của người dân. |
Đối với nhóm khoản vay trên, quy định mới giảm yêu cầu bắt buộc phải có phương án sử dụng vốn khả thi theo cơ chế áp dụng đối với các khoản vay thông thường. Thay đổi này hướng đến việc đơn giản hóa hồ sơ, giảm thời gian và chi phí giao dịch cho người vay, nhất là những người có nhu cầu vốn nhỏ phục vụ đời sống hoặc hoạt động kinh tế.
Tuy nhiên, việc giảm một yêu cầu về hồ sơ không có nghĩa tổ chức tín dụng được bỏ qua việc xem xét mục đích vay, khả năng trả nợ hay các quy định pháp luật liên quan. Ngân hàng vẫn phải thực hiện quy trình thẩm định và quyết định cấp tín dụng theo quy định nội bộ, khẩu vị rủi ro và điều kiện cụ thể của từng khoản vay.
Vì vậy, người có nhu cầu vay vốn nên chủ động chuẩn bị thông tin về thu nhập, dòng tiền, mục đích sử dụng vốn và khả năng trả nợ. Hồ sơ có thể được tinh giản nhưng thông tin rõ ràng, trung thực vẫn là yếu tố quan trọng giúp tổ chức tín dụng đánh giá khoản vay.
Cho vay điện tử có thêm dư địa linh hoạt
Một thay đổi khác liên quan đến hoạt động cho vay bằng phương tiện điện tử. Thông tư 29 sửa đổi quy định về hạn mức dư nợ đối với khách hàng vay theo hình thức này, đồng thời bãi bỏ một số quy định trước đây liên quan đến giới hạn cho vay và việc nhận biết, xác minh khách hàng.
Theo cơ chế mới, tổ chức tín dụng được quyết định cụ thể giới hạn dư nợ cho vay đối với từng khách hàng khi cấp tín dụng bằng phương tiện điện tử, trên cơ sở tuân thủ Luật Các tổ chức tín dụng, quy định của Ngân hàng Nhà nước và các quy định pháp luật liên quan.
Điều này tạo thêm dư địa để các ngân hàng thiết kế sản phẩm cho vay trực tuyến phù hợp hơn với dữ liệu và hồ sơ của khách hàng, thay vì áp dụng cứng một mức giới hạn chung như trước. Khi được triển khai hiệu quả, phương thức này có thể giúp rút ngắn thời gian giao dịch, giảm nhu cầu đi lại và hỗ trợ người dân tiếp cận nguồn vốn chính thức thuận tiện hơn.
Dù vậy, vay trực tuyến không đồng nghĩa với việc bỏ qua bước xác minh thông tin hay thẩm định tín dụng. Người vay cần kiểm tra kỹ đơn vị cho vay, lãi suất, phí, thời hạn trả nợ và các điều khoản hợp đồng; đồng thời cảnh giác với những lời mời vay nhanh yêu cầu chuyển tiền trước hoặc cung cấp thông tin cá nhân qua kênh không đáng tin cậy.
Chính sách tín dụng ưu đãi tiếp tục được rà soát
Bên cạnh việc sửa đổi quy định cho vay thương mại, cơ quan quản lý đang triển khai các giải pháp hoàn thiện tín dụng chính sách xã hội, trong đó có định hướng nghiên cứu mở rộng đối tượng, nâng mức cho vay và thời hạn vay đối với một số chương trình.
 |
| Thống đốc NHNN đã chỉ đạo các tổ chức tín dụng (TCTD) rà soát, đơn giản hóa thủ tục, hồ sơ vay vốn và các yêu cầu về tài sản bảo đảm, qua đó tạo thuận lợi cho khách hàng tiếp cận tín dụng ngân hàng - ẢNh minh . |
Ngày 18/7/2025, Thủ tướng Chính phủ ban hành Quyết định số 1560/QĐ-TTg, phê duyệt kế hoạch triển khai Chỉ thị số 39-CT/TW của Ban Bí thư về nâng cao hiệu quả tín dụng chính sách xã hội trong giai đoạn mới. Kế hoạch đặt ra yêu cầu tiếp tục đơn giản hóa trình tự, thủ tục vay vốn, phát triển dịch vụ phù hợp và nghiên cứu hoàn thiện cơ chế, chính sách tín dụng.
Theo thông tin Ngân hàng Nhà nước cung cấp trong văn bản trả lời kiến nghị cử tri tỉnh Hưng Yên, một số chương trình tín dụng chính sách hiện có mức cho vay tối đa 100 triệu đồng/hộ đối với chương trình cho vay hộ nghèo, hộ cận nghèo và hộ mới thoát nghèo, không phải thực hiện bảo đảm tiền vay; chương trình cho vay giải quyết việc làm có mức vay tối đa 200 triệu đồng.
Một số chương trình khác đang được khảo sát, nghiên cứu hoặc đề xuất điều chỉnh, trong đó có chính sách cho vay đối với người chấp hành xong án phạt tù và các chương trình hỗ trợ phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số, miền núi. Việc nâng mức vay ở những chương trình này cần căn cứ vào quy định được cấp có thẩm quyền ban hành; không nên hiểu là mức vay mới đã tự động áp dụng cho tất cả đối tượng.
Đơn giản hóa thủ tục nhưng vẫn phải bảo đảm an toàn tín dụng
Ngân hàng Nhà nước tiếp tục khuyến khích tổ chức tín dụng đổi mới phương thức cấp tín dụng, tăng khả năng đánh giá khách hàng dựa trên phương án sản xuất, kinh doanh, thị trường đầu ra, chuỗi giá trị, chuỗi cung ứng, dữ liệu thanh toán và dòng tiền. Cách tiếp cận này có thể mở thêm cơ hội cho khách hàng có phương án kinh doanh khả thi nhưng chưa đáp ứng đầy đủ các điều kiện vay truyền thống.
Với người dân và hộ kinh doanh, thay đổi về thủ tục có thể giúp giảm bớt một số rào cản khi tiếp cận vốn ngân hàng. Tuy nhiên, khả năng được duyệt vay vẫn phụ thuộc vào nhu cầu vốn, hồ sơ, năng lực trả nợ và chính sách tín dụng của từng tổ chức cho vay.
Về phía ngân hàng, bài toán đặt ra là vừa rút ngắn quy trình, cải thiện trải nghiệm khách hàng, vừa kiểm soát chất lượng tín dụng và ngăn ngừa rủi ro. Đơn giản hóa thủ tục chỉ phát huy hiệu quả khi đi cùng thẩm định phù hợp, minh bạch điều kiện vay và bảo đảm người vay hiểu rõ nghĩa vụ tài chính của mình.