Thứ bảy 21/11/2026 08:07
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Nghị định 398/2026/NĐ-CP: Hộ kinh doanh được giảm 30% thuế, vượt 10 tỷ đồng phải làm gì? Nghị định 398/2026/NĐ-CP: Doanh nghiệp được giảm 30% thuế TNDN, vượt 10 tỷ đồng có mất ưu đãi? |
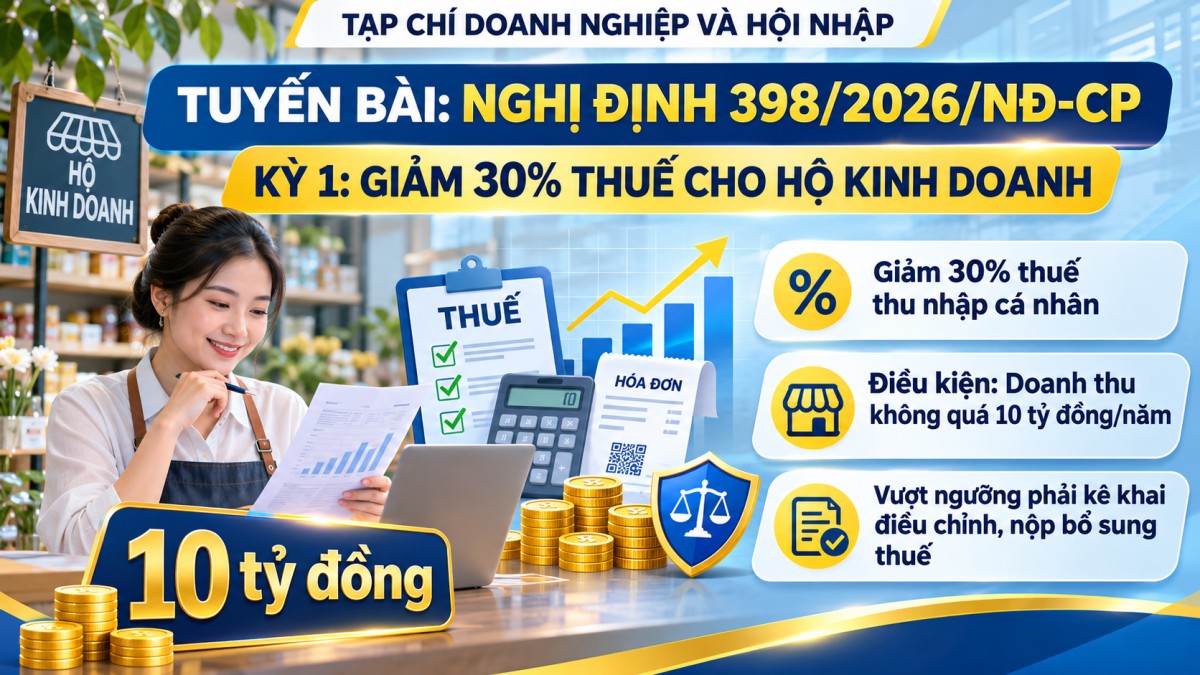
Một hộ kinh doanh có thể bán hàng tại cửa hàng, kinh doanh trên nền tảng số và phát sinh thu nhập thông qua tổ chức khấu trừ, khai thay, nộp thay. Khi chính sách giảm 30% thuế thu nhập cá nhân được thực hiện qua nhiều đầu mối, thách thức không chỉ là điền đúng biểu mẫu. Vấn đề quan trọng hơn là ai tổng hợp được toàn bộ doanh thu, ai xác định đúng điều kiện hưởng ưu đãi và khoản thuế đã giảm sẽ được xử lý thế nào khi doanh thu thực tế vượt 10 tỷ đồng?
Mẫu số 01: Một người kinh doanh, nhiều nguồn thu nhưng không thể kê khai rời rạc
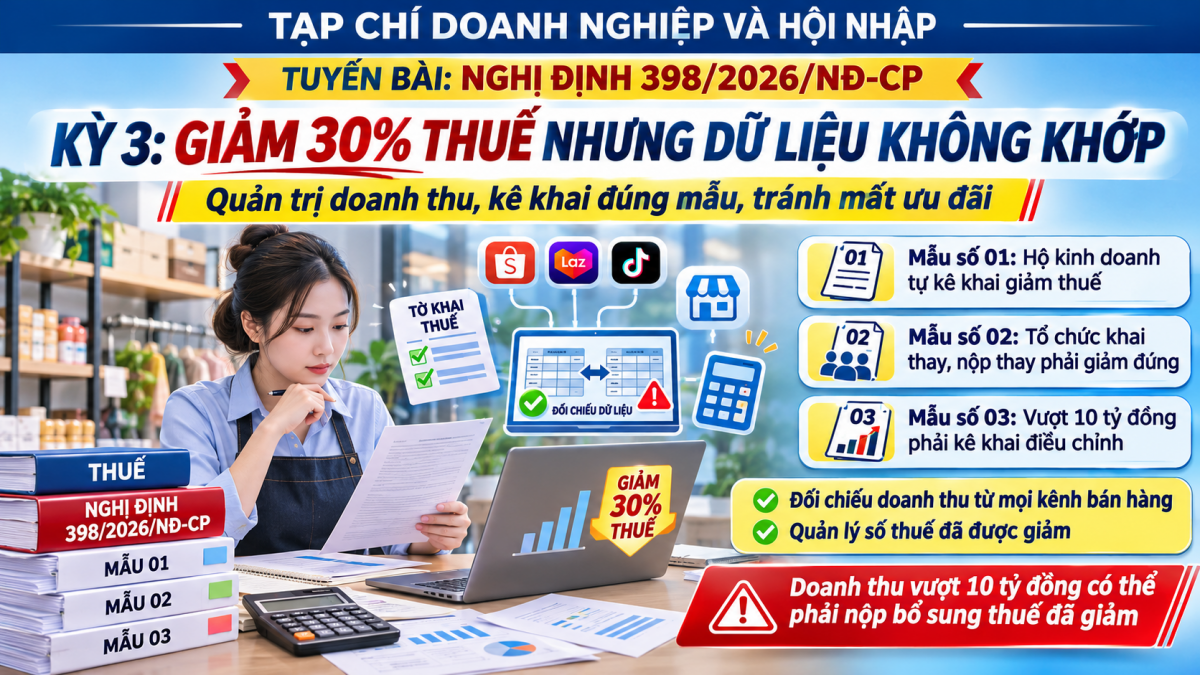
Theo điểm a khoản 4 Điều 2 Nghị định 398/2026/NĐ-CP, cá nhân kinh doanh dự kiến doanh thu trong năm 2026 hoặc 2027 không quá 10 tỷ đồng kê khai giảm thuế thu nhập cá nhân theo Mẫu số 01, nộp cùng hồ sơ khai thuế quý, sáu tháng hoặc năm tương ứng.
Biểu mẫu không chỉ ghi tên người nộp thuế và số thuế được giảm.
Các chỉ tiêu [07]–[12] yêu cầu thông tin về mã địa điểm kinh doanh, tên địa điểm, hoạt động sản xuất kinh doanh, nhóm ngành nghề, số thuế thu nhập cá nhân phải nộp và số thuế được giảm.
Phần ghi chú của mẫu đề cập nhiều nhóm hoạt động, bao gồm kinh doanh tại địa điểm cố định, hoạt động trên nền tảng thương mại điện tử, cho thuê bất động sản, môi giới và hợp tác kinh doanh với tổ chức.
Những thông tin này phản ánh thực tế kinh doanh ngày càng đa dạng.
Một người có thể vận hành cửa hàng truyền thống, đồng thời bán hàng trực tuyến hoặc tham gia hoạt động hợp tác kinh doanh.
Nếu số liệu được quản lý riêng theo từng kênh mà không tổng hợp, người nộp thuế có thể đánh giá sai điều kiện doanh thu.
Từ góc độ cải cách, việc thiết kế mẫu kê khai theo hoạt động giúp tăng khả năng đối chiếu. Nhưng với hộ kinh doanh nhỏ, yêu cầu này cũng đòi hỏi cách quản lý sổ sách chặt chẽ hơn.
Khoản 3 Điều 2 Nghị định 398 dẫn chiếu phương pháp xác định doanh thu tại Điều 4, Điều 5 Nghị định 68/2026/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP.
Vì vậy, hộ kinh doanh cần xác định doanh thu theo đúng quy định, không tự ý bỏ qua một khoản thu chỉ vì khoản đó không phát sinh tại địa điểm kinh doanh chính.
 |
| Nghị định 398/2026/NĐ-CP: Kê khai giảm 30% thuế hộ kinh doanh theo 3 mẫu mới thế nào? |
Mẫu số 02: Doanh nghiệp khai thay không có nghĩa cá nhân hết trách nhiệm tổng hợp doanh thu
Một vấn đề đáng chú ý nằm ở điểm b khoản 4 Điều 2 Nghị định 398.
Quy định yêu cầu tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân cho cá nhân kinh doanh áp dụng mức giảm 30% đối với số thuế thuộc phạm vi thực hiện khi đáp ứng điều kiện, đồng thời kê khai theo Mẫu số 02.
Biểu mẫu này ghi nhận tên hộ kinh doanh, cá nhân kinh doanh, mã số thuế hoặc số định danh cá nhân, nhóm ngành nghề, số thuế phải nộp và số thuế được giảm.
Với những doanh nghiệp, tổ chức có trách nhiệm khai thay, vấn đề không đơn giản là giảm số tiền thuế trên hệ thống.
Thông tin được kê khai phải chính xác trong phạm vi khấu trừ, khai thay hoặc nộp thay.
Tuy nhiên, dữ liệu do một tổ chức quản lý chưa chắc phản ánh toàn bộ hoạt động kinh doanh của cá nhân.
Ví dụ, một cá nhân có doanh thu qua tổ chức khai thay, đồng thời bán hàng tại cửa hàng riêng. Nếu chỉ nhìn số liệu của tổ chức khai thay để xác định điều kiện giảm thuế cho toàn bộ hoạt động, kết luận có thể thiếu căn cứ.
Điểm c khoản 4 Điều 2 yêu cầu xác định lại quyền hưởng ưu đãi theo tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh.
Điều đó đặt ra sự phân định trách nhiệm cần được nhận thức rõ: tổ chức khai thay phải thực hiện đúng nghĩa vụ của mình; cá nhân kinh doanh vẫn cần quản lý tổng doanh thu để xác định điều kiện hưởng chính sách.
Với các bên liên quan, giải pháp thực tế là lưu giữ chứng từ, thông tin số thuế đã giảm và đối chiếu định kỳ, hạn chế việc cuối năm mới phát hiện dữ liệu không thống nhất.
Mẫu số 03: Khi ưu đãi đã nhận phải được tính lại, ai chuẩn bị nguồn tiền?
Điểm c khoản 4 Điều 2 Nghị định 398 quy định cá nhân kinh doanh có tổng doanh thu thực tế trong năm vượt 10 tỷ đồng phải nộp bổ sung số thuế đã được giảm và kê khai điều chỉnh theo Mẫu số 03.
Đây là biểu mẫu quan trọng nhất đối với người kinh doanh tăng trưởng nhanh.
Mẫu số 03 được thiết kế với hai phần: phần A dành cho khoản thuế hộ kinh doanh, cá nhân kinh doanh tự kê khai; phần B dành cho khoản thuế đã được tổ chức, cá nhân khấu trừ, khai thay, nộp thay trong năm.
Các chỉ tiêu [14] và [15] phản ánh số thuế đã kê khai giảm và số thuế phải nộp do không còn thuộc đối tượng được giảm.
Việc phân tách này có ý nghĩa khi người kinh doanh có nhiều kênh tạo doanh thu và nhiều đầu mối thực hiện nghĩa vụ thuế.
Một khoản thuế được giảm ở đầu năm có thể phải nộp bổ sung khi điều kiện doanh thu thay đổi. Nếu không theo dõi số thuế đã giảm, cá nhân khó dự kiến nghĩa vụ phát sinh.
Đáng chú ý, điểm c khoản 4 Điều 2 quy định khoản thuế phải nộp bổ sung do xác định lại điều kiện giảm không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ vượt ngưỡng theo quy định.
Bên cạnh đó, điểm d khoản 4 Điều 2 cho phép khai bổ sung hoặc xác định giảm thuế khi quyết toán năm đối với trường hợp trước đó chưa kê khai ưu đãi.
Điểm đ và điểm e khoản 4 Điều 2 quy định việc điều chỉnh số thuế được giảm khi số thuế phải nộp thay đổi theo hồ sơ khai bổ sung hoặc kết quả thanh tra, kiểm tra, kiểm toán.
Những quy định này cho phép xử lý các tình huống phát sinh, nhưng không thay thế nghĩa vụ kê khai trung thực.
Đối với hộ kinh doanh, cần đối chiếu doanh thu lũy kế thường xuyên, ghi nhận khoản thuế đã được giảm theo từng kỳ và dự phòng nguồn tiền trước khi vượt ngưỡng.
Không nên coi khoản giảm thuế tạm thời là nguồn vốn chắc chắn có thể sử dụng hết trong mọi trường hợp.
Dữ liệu minh bạch quyết định khả năng bảo vệ ưu đãi thuế
Ba mẫu biểu đi kèm Nghị định 398 cho thấy giảm thuế không chỉ là phép tính 30% trên số thuế phải nộp.
Hộ kinh doanh phải theo dõi doanh thu tổng thể; tổ chức khai thay, nộp thay phải xác định đúng thông tin trong phạm vi trách nhiệm; số thuế đã giảm phải được quản lý để điều chỉnh khi cần.
Chính sách hỗ trợ sẽ phát huy hiệu quả khi người kinh doanh không bị động trước nghĩa vụ phát sinh.
Về lâu dài, năng lực quản lý dữ liệu doanh thu và số thuế không chỉ phục vụ kê khai, mà còn giúp hộ kinh doanh nâng cao tính minh bạch và khả năng phát triển ổn định.