Thứ tư 18/11/2026 12:13
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Hơn 2,5 triệu người nộp thuế đang ở trạng thái ngừng hoạt động nhưng chưa chấm dứt mã số thuế hoặc không còn hoạt động tại địa chỉ đăng ký có thể được tháo gỡ một phần nghĩa vụ tài chính nếu đề xuất của Chính phủ được Quốc hội thông qua. Trọng tâm của chính sách là xử lý những khoản lệ phí môn bài và tiền chậm nộp tồn đọng đang cản trở quá trình khôi phục hoặc chấm dứt hiệu lực mã số thuế.
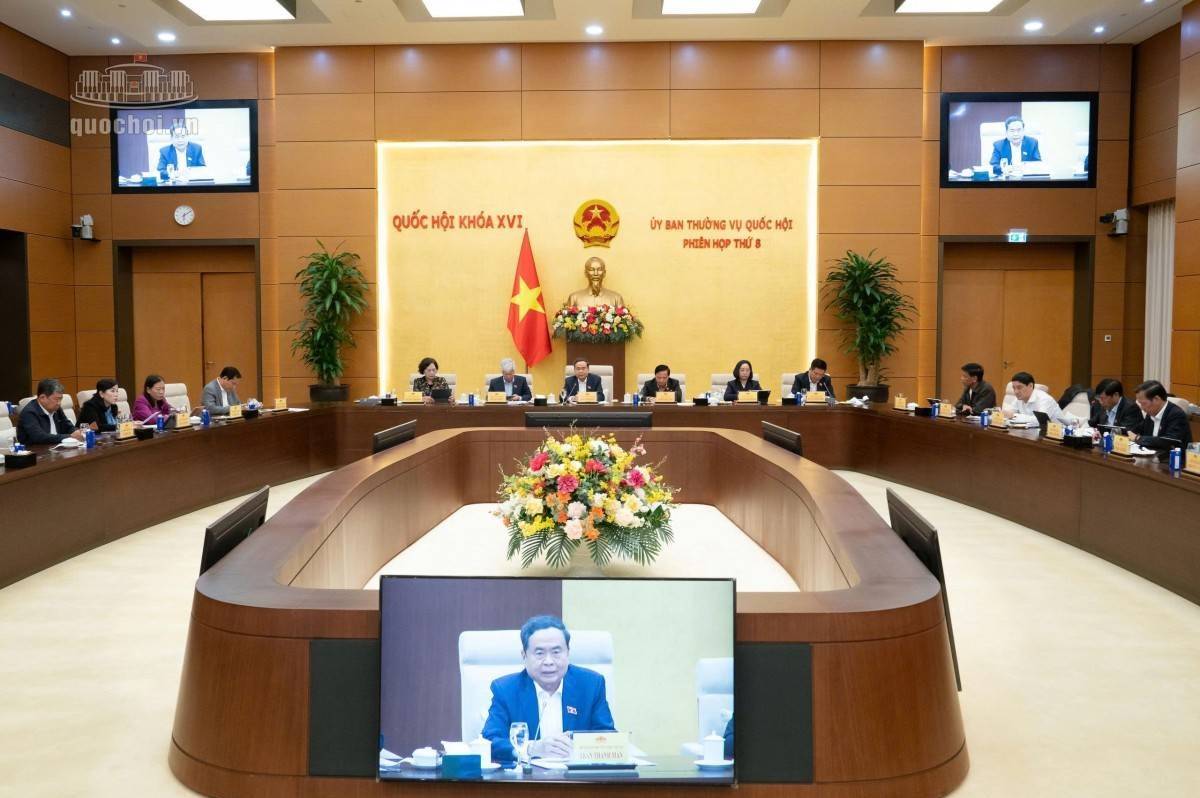
Chiều 17/11, Ủy ban Thường vụ Quốc hội cho ý kiến về dự thảo Nghị quyết của Quốc hội ban hành chính sách đặc thù xử lý tiền thuế nợ. Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho biết dự thảo được xây dựng theo nguyên tắc không xóa nợ đại trà, mà chỉ xử lý những trường hợp đáp ứng điều kiện cụ thể.
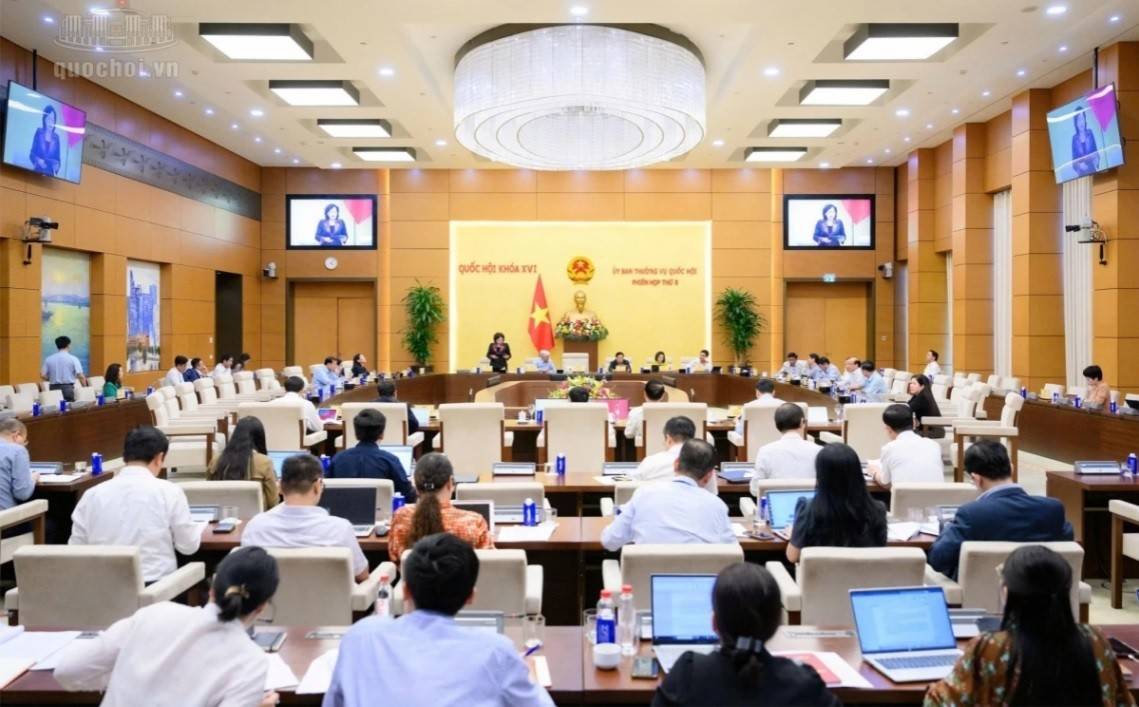 |
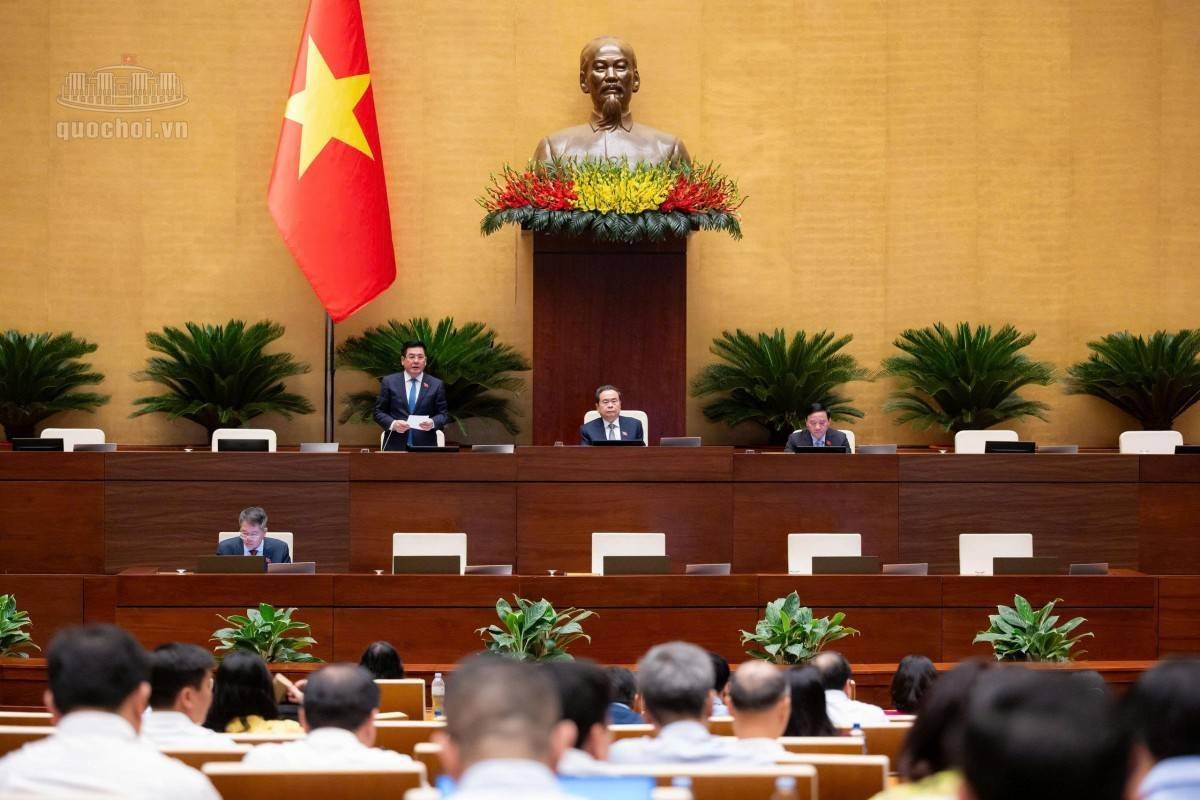
| Uỷ ban Thường vụ Quốc hội đã cho ý kiến về Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý xóa tiền nợ để tháo gỡ khó khăn cho người nộp thuế trong thực hiện Luật Quản lý thuế - Ảnh: quochoi.vn |
Nhắm tới người nộp thuế đã thực sự ngừng hoạt động
Theo dự thảo, phạm vi xử lý gồm nợ lệ phí môn bài, trong đó bao gồm cả thuế môn bài theo quy định trước ngày 1/1/2017, và tiền chậm nộp, gồm cả tiền phạt chậm nộp theo quy định trước ngày 1/7/2013, của người nộp thuế thuộc trạng thái 03 hoặc 06 tại thời điểm xác định theo Nghị quyết.
Trạng thái 03 là trường hợp người nộp thuế đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế; trạng thái 06 là trường hợp không hoạt động tại địa chỉ đã đăng ký.
Tính đến ngày 23/10/2026, cả nước còn hơn 2,5 triệu người nộp thuế thuộc hai trạng thái này. Trong khi đó, Luật Quản lý thuế hiện hành chưa có cơ chế xử lý riêng đối với nợ lệ phí môn bài và tiền chậm nộp của nhóm đối tượng trên, khiến một lượng lớn mã số thuế tiếp tục tồn tại trên hệ thống dù hoạt động kinh doanh thực tế đã chấm dứt.
Một nội dung đáng chú ý của dự thảo là khoản lệ phí môn bài phát sinh đến hết ngày 31/12/2025 có thể được xem xét xử lý cùng tiền chậm nộp liên quan. Đối với trường hợp có nghĩa vụ khai, nộp lệ phí môn bài nhưng chưa thực hiện và khoản này chưa được hạch toán trên hệ thống quản lý thuế, dự thảo cũng thiết kế cơ chế không yêu cầu tiếp tục khai, nộp nếu đáp ứng điều kiện.
Việc này gắn với thực tế từ ngày 1/1/2026, việc thu lệ phí môn bài đã chấm dứt theo chính sách đã được Quốc hội ban hành.
Không áp dụng cho trường hợp có hoạt động kinh doanh hoặc vi phạm
Phạm vi xóa nợ lệ phí môn bài được thiết kế khá chặt để tránh việc lợi dụng chính sách.
Dự thảo loại trừ các chi nhánh, văn phòng đại diện và địa điểm kinh doanh đang ở trạng thái 03 hoặc 06 nhưng đơn vị chủ quản vẫn hoạt động hoặc chỉ tạm ngừng kinh doanh có thời hạn. Số trường hợp thuộc nhóm này khoảng 44.000 chi nhánh.
Nhóm thứ hai không thuộc diện xử lý là người nộp thuế vẫn có hoạt động sản xuất, kinh doanh hoặc phát sinh nghĩa vụ thuế trong thời gian mang trạng thái 03, 06. Ngoại lệ chỉ đặt ra đối với việc bán, thanh lý tài sản, hàng hóa còn lại để chấm dứt hoạt động và đã khai, nộp đầy đủ nghĩa vụ phát sinh.
Dự thảo cũng không xem xét xóa tiền chậm nộp phát sinh từ các khoản nợ gốc liên quan đến trốn thuế, gian lận thuế, sử dụng hóa đơn hoặc chứng từ bất hợp pháp, cũng như các khoản nợ liên quan vụ việc đang được thanh tra, điều tra, truy tố hoặc xét xử.
Theo Chính phủ, quy trình xử lý dự kiến chủ yếu dựa trên cơ sở dữ liệu của Cơ quan Thuế, hạn chế phát sinh thủ tục mới cho người nộp thuế, đồng thời tăng hậu kiểm và kiểm soát rủi ro.
Mục tiêu lớn hơn là làm sạch dữ liệu người nộp thuế
Thường trực Ủy ban Kinh tế và Tài chính cơ bản tán thành việc xây dựng một cơ chế đặc thù, áp dụng một lần và có thời hạn, nhằm xử lý các nghĩa vụ tồn đọng đối với những người nộp thuế thực sự không còn hoạt động.
Theo Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi, việc xử lý có thể giúp tháo gỡ rào cản tài chính cho người nộp thuế, đồng thời làm sạch cơ sở dữ liệu đăng ký kinh doanh và dữ liệu thuế, hạn chế tình trạng lợi dụng pháp nhân không hoạt động để thực hiện hành vi gian lận hóa đơn hoặc hình thành công ty vỏ bọc.
Tuy nhiên, cơ quan thẩm tra lưu ý Diễn đàn Toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế không đưa ra khuyến nghị xóa nợ thuế. Việc đáp ứng chuẩn mực quốc tế chủ yếu nằm ở khả năng quản lý trạng thái pháp nhân và lưu giữ đầy đủ thông tin người nộp thuế. Vì vậy, Chính phủ được đề nghị xác định rõ số mã số thuế dự kiến được khôi phục hoặc chấm dứt hiệu lực và bảo đảm chính sách không ảnh hưởng tới quá trình đánh giá quốc tế.
Kết luận phiên họp, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng cho biết Ủy ban Thường vụ Quốc hội cơ bản nhất trí về sự cần thiết của cơ chế đặc thù nhưng yêu cầu tiếp tục nghiên cứu, đánh giá tác động kỹ lưỡng vì đây là chính sách mới, có nội dung khác với luật hiện hành.
Do đó, tại thời điểm hiện nay, đề xuất xóa nợ lệ phí môn bài vẫn chưa phải chính sách đã có hiệu lực. Người nộp thuế thuộc trạng thái 03 hoặc 06 cần chờ Nghị quyết được Quốc hội xem xét, thông qua và công bố đầy đủ điều kiện áp dụng trước khi xác định mình có thuộc diện được xử lý nghĩa vụ hay không.