Thứ ba 06/10/2026 18:11
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Những mỏ dầu khí ở vùng nước sâu, xa bờ, có điều kiện địa chất phức tạp hoặc hiệu quả kinh tế thấp đang được đặt vào một cơ chế ưu đãi cụ thể hơn trong dự thảo Nghị định mới của Bộ Công Thương. Cùng với đó là cơ chế khuyến khích đầu tư nâng cao hệ số thu hồi dầu khí, qua đó tạo thêm dư địa để nhà thầu cân nhắc phát triển những dự án mà điều kiện kỹ thuật và kinh tế khiến việc khai thác thông thường gặp nhiều hạn chế.
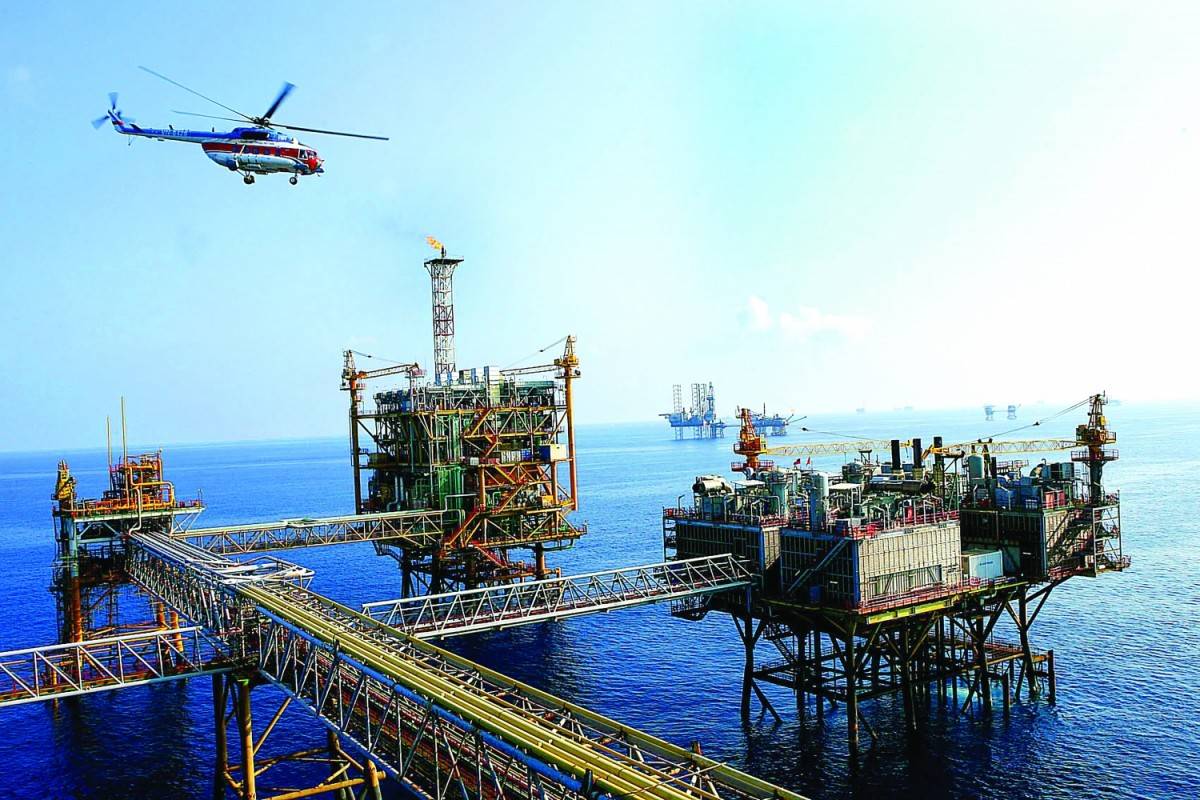 |
| Bộ Công Thương đang dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Dầu khí. Trong đó, Bộ đề xuất một số nội dung mới về ưu đãi trong hoạt động dầu khí. |
Xác định rõ nhóm mỏ, lô được xem xét ưu đãi
Theo dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Dầu khí, Bộ Công Thương đề xuất cụ thể hóa nhóm lô, mỏ dầu khí có điều kiện đặc biệt để làm cơ sở xem xét chính sách ưu đãi.
Lô, mỏ tại vùng nước sâu, xa bờ hoặc khu vực có điều kiện địa lý đặc biệt khó khăn được xác định khi đáp ứng một trong hai tiêu chí: điểm nông nhất sâu từ 150 m trở lên hoặc điểm gần bờ nhất cách bờ từ 150 km trở lên.
Với các khu vực có điều kiện địa chất phức tạp, dự thảo đưa ra nhiều đặc điểm để nhận diện như cấu trúc phân khối nhỏ, nhiều pha kiến tạo, thành phần thạch học biến đổi mạnh, vỉa chứa chặt xít, vỉa chứa phi truyền thống, vỉa có nhiệt độ hoặc áp suất cao, mức độ bất đồng nhất cao về chất lưu hoặc hàm lượng khí không hydrocarbon cao.
Một nhóm khác được quan tâm là mỏ dầu khí cận biên. Theo đề xuất, đây là mỏ có kết quả tính toán hiệu quả kinh tế tối thiểu của dự án với tỷ suất hoàn vốn nội tại tiệm cận dưới 10%, tính từ thời điểm kế hoạch phát triển mỏ được phê duyệt.
Việc xác định theo các tiêu chí cụ thể giúp phân định rõ hơn những dự án có đặc thù về địa chất, vị trí hoặc hiệu quả kinh tế để xem xét chính sách thay vì áp dụng một cơ chế chung cho toàn bộ hoạt động dầu khí.
| Tiêu chí xác định lô, mỏ dầu khí đặc thù
|
Ưu đãi phải qua nhiều vòng thẩm định
Một thay đổi đáng chú ý nằm ở quy trình lập và phê duyệt danh mục các lô, mỏ dầu khí được hưởng chính sách ưu đãi đầu tư và ưu đãi đầu tư đặc biệt.
Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam có trách nhiệm xây dựng danh mục, đánh giá sự phù hợp với tiêu chí của Luật Dầu khí và tính toán cụ thể đối với từng lô, mỏ trước khi trình Bộ Công Thương thẩm định.
Sau khi nhận đủ hồ sơ hợp lệ, Bộ Công Thương lấy ý kiến các Bộ Tài chính, Nông nghiệp và Môi trường, Tư pháp, Quốc phòng, Ngoại giao, Công an cùng các Bộ, ngành liên quan.
Các cơ quan được lấy ý kiến có 10 ngày làm việc để phản hồi. Trường hợp cần thiết, Bộ Công Thương có thể yêu cầu Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam tiếp thu, giải trình.
Sau quá trình thẩm định, Bộ Công Thương trình Thủ tướng Chính phủ phê duyệt danh mục. Thủ tướng có 10 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ để xem xét, phê duyệt.
Danh mục này không phải một quyết định cố định trong thời gian dài. Hằng năm, Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam sẽ rà soát tình hình đàm phán, ký kết hợp đồng và triển khai hoạt động dầu khí để đề xuất điều chỉnh khi cần thiết.
Mỏ cận biên được tính lại bài toán hiệu quả
Đối với mỏ dầu khí cận biên, dự thảo đặt trọng tâm vào việc đánh giá hiệu quả kinh tế trước khi xác định chính sách ưu đãi phù hợp.
Nhà thầu phải lập kế hoạch phát triển mỏ, trong đó bổ sung thuyết minh, tính toán hiệu quả kinh tế và đề xuất chính sách ưu đãi. Nếu phương án phát triển theo điều kiện kinh tế, kỹ thuật của hợp đồng hiện hữu không đạt hiệu quả kinh tế tối thiểu, nhà thầu sẽ lần lượt tính toán theo các chính sách ưu đãi của Luật Dầu khí để xác định phương án phù hợp.
Một yêu cầu đáng chú ý là việc tính toán phải thể hiện riêng đối với mỏ cận biên. Trường hợp cùng một lô có những mỏ khác đang khai thác, nhà thầu phải nêu rõ giả định và nguyên tắc phân bổ chi phí, sản lượng.
Cơ chế này cho phép bài toán đầu tư được xem xét sát hơn với đặc thù của từng mỏ, thay vì chỉ đánh giá trên hiệu quả chung của cả lô dầu khí.
Đồng thời, dự thảo yêu cầu nhà thầu hạch toán riêng các chi phí liên quan đến hoạt động dầu khí của mỏ cận biên, trong đó có phần chi phí thu hồi tăng thêm nếu áp dụng chính sách ưu đãi để thu hồi chi phí cho mỏ.
Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam có trách nhiệm kiểm tra, giám sát định kỳ việc thực hiện.
Khuyến khích đầu tư công nghệ để tăng hệ số thu hồi
Không chỉ hướng tới các mỏ có hiệu quả kinh tế thấp, dự thảo còn đưa ra cơ chế đối với dự án áp dụng giải pháp hoặc công nghệ nâng cao hệ số thu hồi dầu khí.
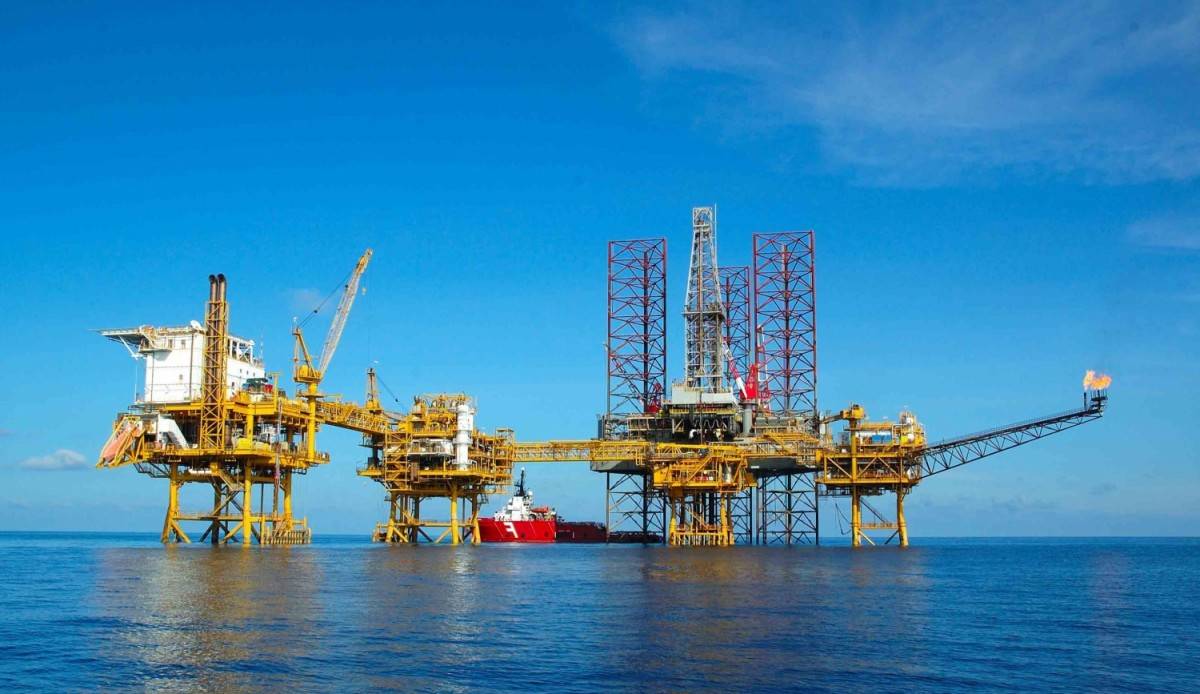 |
| Khai thác dầu khí trên mỏ Rạng Đông - Ảnh: petrovietnam.petrotimes.vn |
Nhà thầu phải lập kế hoạch phát triển mỏ điều chỉnh, phân tích giải pháp hoặc công nghệ dự kiến áp dụng và đề xuất mức thu hồi chi phí tăng thêm so với mức thu hồi theo hợp đồng dầu khí hiện hữu.
Cơ quan thẩm định sẽ đánh giá tính khả thi, hiệu quả của công nghệ cũng như sự phù hợp của đề xuất tăng mức thu hồi chi phí.
Nếu hồ sơ hợp lệ, Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam có 30 ngày để hoàn thành thủ tục thẩm định và thông báo kết quả. Sau đó, nhà thầu có 5 ngày làm việc để đề xuất điều chỉnh nội dung hợp đồng dầu khí.
Sau khi hoàn tất thủ tục điều chỉnh và được cấp giấy chứng nhận đăng ký đầu tư điều chỉnh, Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam phê duyệt kế hoạch phát triển mỏ điều chỉnh trong vòng 5 ngày làm việc để nhà thầu triển khai.
Tương tự cơ chế đối với mỏ cận biên, nhà thầu phải hạch toán riêng phần chi phí thu hồi tăng thêm để thực hiện giải pháp hoặc công nghệ nâng cao hệ số thu hồi dầu khí.
Khi nhà thầu đã thu hồi hết khoản chi phí đầu tư cho giải pháp hoặc công nghệ này, mức thu hồi chi phí quay về thực hiện theo hợp đồng dầu khí hiện hữu.
Như vậy, hướng thiết kế chính sách trong dự thảo không chỉ tập trung vào việc mở rộng ưu đãi, mà đặt ưu đãi trong mối quan hệ với hiệu quả đầu tư, chi phí thực tế và khả năng gia tăng sản lượng khai thác.
Đây cũng là cơ sở để các dự án dầu khí có điều kiện khó khăn, mỏ cận biên hoặc dự án đầu tư công nghệ tăng thu hồi có thêm phương án cân đối lại bài toán kinh tế, trong khi phần chi phí được hưởng cơ chế đặc thù vẫn phải được theo dõi, hạch toán và giám sát riêng.