Thứ năm 17/09/2026 06:41
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Bất động sản

Chu kỳ tín dụng và sự phát triển của thị trường bất động sản

Thị trường bất động sản là một trong những lĩnh vực kinh tế dễ bị ảnh hưởng bởi các chu kỳ kinh tế nói chung và chu kỳ tín dụng nói riêng.
Chu kỳ tín dụng
Việc hiểu sâu về chu kỳ tín dụng và mối quan hệ giữa chu kỳ này với thị trường bất động sản không chỉ giúp các bên liên quan đưa ra quyết định đầu tư hợp lý mà còn góp phần ổn định sự phát triển của thị trường, tránh các biến động lớn có thể gây rủi ro cho nền kinh tế.

Chu kỳ tín dụng tác động đến nhu cầu bất động sản

Chu kỳ tín dụng là chu kỳ biến động của lượng tín dụng (tiền vay) trong nền kinh tế, thường diễn ra dưới hai giai đoạn chính: mở rộng tín dụng và thu hẹp tín dụng. Mỗi giai đoạn này tác động khác nhau đến nhu cầu bất động sản và tạo nên sự thay đổi trong các hoạt động giao dịch, đầu tư của thị trường.

Trong giai đoạn này, các tổ chức tài chính có xu hướng nới lỏng các điều kiện cho vay, cung cấp nguồn vốn dồi dào và giảm lãi suất để khuyến khích người dân và doanh nghiệp vay vốn. Với chi phí vay thấp hơn, người mua nhà và nhà đầu tư có nhiều động lực hơn để vay vốn mua sắm bất động sản. Điều này thúc đẩy sự gia tăng về nhu cầu bất động sản, làm cho giá cả tăng cao do nhu cầu vượt qua nguồn cung hiện có.

Ngược lại, khi các tổ chức tài chính thắt chặt điều kiện tín dụng do lo ngại về các rủi ro tài chính hoặc để kiềm chế lạm phát, họ sẽ tăng lãi suất và hạn chế các khoản vay. Điều này làm giảm nhu cầu vay vốn trong nền kinh tế, kéo theo nhu cầu về bất động sản giảm. Người mua tiềm năng gặp khó khăn trong việc tiếp cận vốn, dẫn đến giảm lượng giao dịch và kìm hãm sự gia tăng của giá cả bất động sản. Nguồn cung bất động sản có thể vượt cầu, dẫn đến tình trạng tồn kho hoặc giảm giá bất động sản.

Chu kỳ tín dụng ảnh hưởng trực tiếp đến giá bất động sản. Trong giai đoạn mở rộng tín dụng, khi nhu cầu tăng mạnh và các nhà đầu tư đổ xô vào thị trường, giá bất động sản có thể tăng đột biến, vượt quá giá trị thực của tài sản. Điều này có thể dẫn đến hiện tượng "bong bóng" bất động sản, khi giá cả tăng nhanh không dựa trên các yếu tố cung cầu thực tế mà chủ yếu là do tâm lý đầu cơ. Các nhà đầu tư mua tài sản với hy vọng giá sẽ tiếp tục tăng, và điều này làm cho giá cả càng bị đẩy lên cao hơn.

Tuy nhiên, khi chu kỳ tín dụng bước vào giai đoạn thu hẹp, các yếu tố như chi phí vay cao và điều kiện cho vay nghiêm ngặt làm giảm nhu cầu mua bất động sản. Các nhà đầu tư không thể duy trì mức lợi nhuận kỳ vọng, và giá bất động sản bắt đầu giảm mạnh. Nếu tình hình này kéo dài, thị trường sẽ xuất hiện làn sóng bán tháo tài sản, và giá bất động sản có thể sụp đổ. Điều này không chỉ gây thiệt hại cho các nhà đầu tư mà còn đẩy nền kinh tế vào tình trạng khủng hoảng tài chính, ảnh hưởng đến cả các ngành kinh tế khác.

Sự tác động đa chiều của chu kỳ tín dụng

Chu kỳ tín dụng không chỉ tác động đến các nhà đầu tư và người mua nhà mà còn ảnh hưởng đến các bên khác trong thị trường bất động sản, bao gồm các chủ đầu tư, các công ty xây dựng và cả các cơ quan quản lý.

Trong giai đoạn mở rộng tín dụng, chủ đầu tư có thể dễ dàng tiếp cận các nguồn vốn để triển khai các dự án lớn, từ đó mở rộng quy mô kinh doanh và đáp ứng nhu cầu thị trường. Ngược lại, trong giai đoạn thu hẹp tín dụng, họ phải đối mặt với khó khăn trong việc huy động vốn, dẫn đến các dự án bị trì hoãn hoặc hủy bỏ. Điều này không chỉ làm giảm nguồn cung bất động sản mà còn ảnh hưởng tiêu cực đến các công ty xây dựng và các ngành công nghiệp liên quan khác.

Ngân hàng và các tổ chức tín dụng phải cân nhắc kỹ lưỡng về chính sách cho vay của mình trong từng giai đoạn của chu kỳ tín dụng. Việc cho vay quá nhiều trong giai đoạn mở rộng tín dụng có thể khiến các tổ chức này đối mặt với rủi ro cao khi bong bóng bất động sản vỡ. Ngược lại, nếu thắt chặt tín dụng quá mức trong giai đoạn thu hẹp, họ có thể làm giảm lợi nhuận và thậm chí gây thiệt hại cho các ngành kinh tế khác.

Chính phủ và các cơ quan quản lý thị trường có vai trò quan trọng trong việc giám sát và điều tiết thị trường bất động sản để tránh các rủi ro bong bóng và khủng hoảng tài chính. Bằng cách điều chỉnh các chính sách tài khóa và tiền tệ phù hợp, như kiểm soát lãi suất, quy định về cho vay và các biện pháp thuế, các cơ quan này có thể giúp ổn định thị trường bất động sản và đảm bảo sự phát triển bền vững.

Giải pháp để phát triển thị trường bất động sản bền vững

Để đạt được sự phát triển bền vững cho thị trường bất động sản, cần thiết phải có các giải pháp đồng bộ từ cả phía các bên tham gia thị trường và cơ quan quản lý.

Các tổ chức tài chính nên điều chỉnh chính sách tín dụng phù hợp với từng giai đoạn của chu kỳ tín dụng. Trong giai đoạn mở rộng, họ có thể nới lỏng các điều kiện cho vay để hỗ trợ phát triển thị trường, nhưng cần tránh các khoản vay quá mức để ngăn ngừa tình trạng bong bóng bất động sản. Trong giai đoạn thu hẹp, cần duy trì mức tín dụng hợp lý để tránh gây ra sự sụp đổ giá trị bất động sản.

Chính phủ cần có các chính sách quản lý chặt chẽ để giám sát sự phát triển của thị trường bất động sản. Việc áp dụng các biện pháp kiểm soát giá cả, thuế bất động sản, và các quy định cho vay có thể giúp kiểm soát rủi ro và ngăn ngừa các biến động lớn.

Các công cụ tài chính như bảo hiểm tài sản, quỹ dự phòng, và các sản phẩm phái sinh bất động sản có thể được phát triển để giúp các bên liên quan giảm thiểu rủi ro khi thị trường có biến động. Việc sử dụng các công cụ này sẽ giúp tăng cường sự ổn định và bền vững của thị trường bất động sản.

Các nhà đầu tư và người mua nhà cần hiểu rõ về chu kỳ tín dụng và các rủi ro liên quan khi tham gia vào thị trường bất động sản. Việc đưa ra quyết định đầu tư không nên chỉ dựa vào xu hướng giá mà còn cần xem xét các yếu tố cơ bản và dài hạn của thị trường.

Chu kỳ tín dụng đóng vai trò rất quan trọng trong sự biến động của thị trường bất động sản. Hiểu rõ về quy luật này giúp các bên liên quan có cái nhìn sâu sắc hơn, đưa ra các quyết định hợp lý để tận dụng cơ hội và giảm thiểu rủi ro.
Tin bài khác
CIC An Gia ra mắt 99 căn nhà ở vừa túi tiền, dự kiến tiếp nhận hồ sơ 130 căn nhà ở xã hội

CIC An Gia ra mắt 99 căn nhà ở vừa túi tiền, dự kiến tiếp nhận hồ sơ 130 căn nhà ở xã hội

CIC An Gia ra mắt 99 căn nhà ở vừa túi tiền và dự kiến tiếp nhận hồ sơ 130 căn nhà ở xã hội tại phường Rạch Giá, tỉnh An Giang
Bắc Ninh khởi công khu đô thị 41.000 tỷ đồng phía Tây Bắc thành phố

Bắc Ninh khởi công khu đô thị 41.000 tỷ đồng phía Tây Bắc thành phố

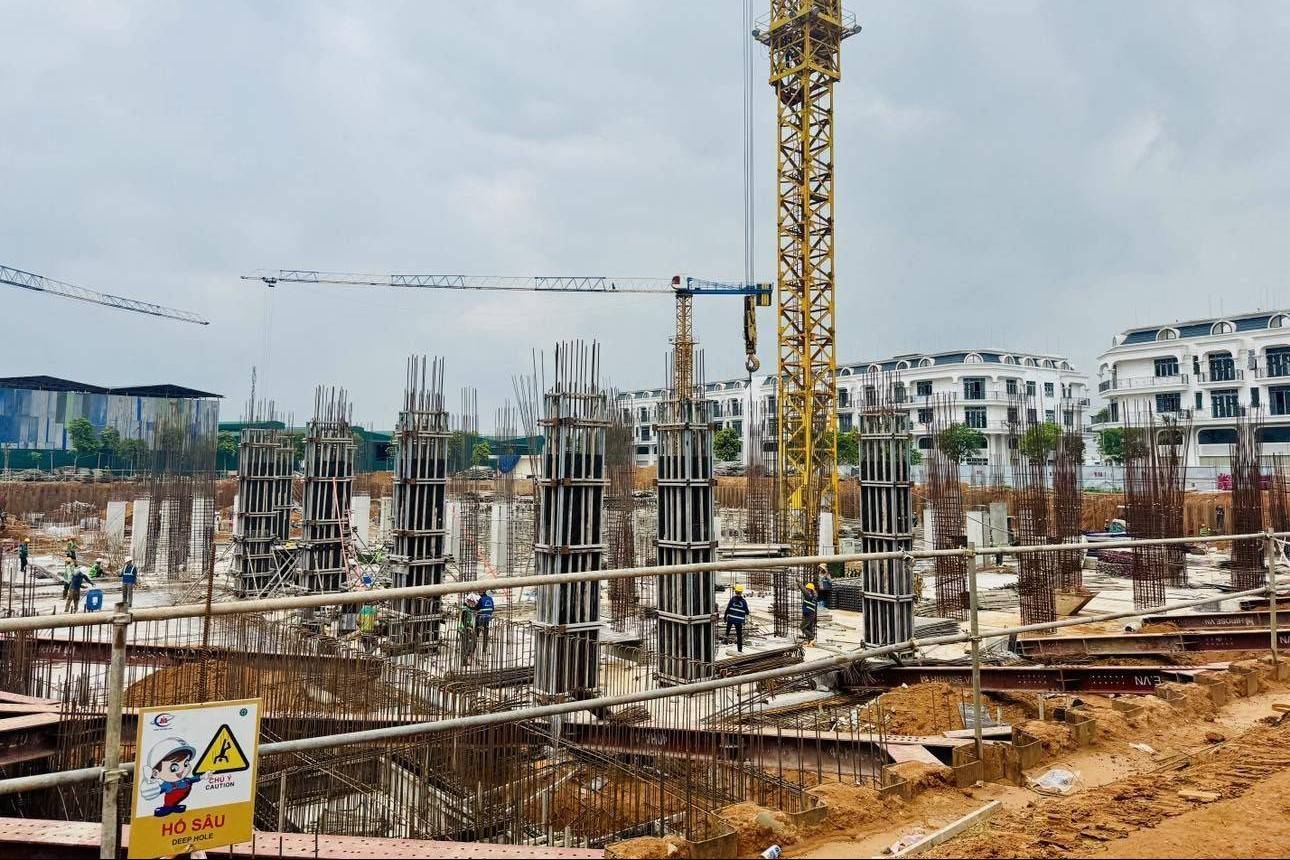
Ngày 16/9, tỉnh Bắc Ninh phối hợp với chủ đầu tư và các đơn vị liên quan tổ chức Lễ khởi công Dự án đầu tư xây dựng Khu đô thị mới phía Tây Bắc thành phố Bắc Ninh – Khu 1, tại phường Kinh Bắc. Dự án có quy mô khoảng 270 ha, tổng vốn đầu tư 41.000 tỷ đồng, dự kiến đáp ứng nhu cầu sinh sống của khoảng 31.500 người.
Nhà biểu diễn APEC Phú Quốc và bài toán giá trị sau sự kiện quốc tế

Nhà biểu diễn APEC Phú Quốc và bài toán giá trị sau sự kiện quốc tế

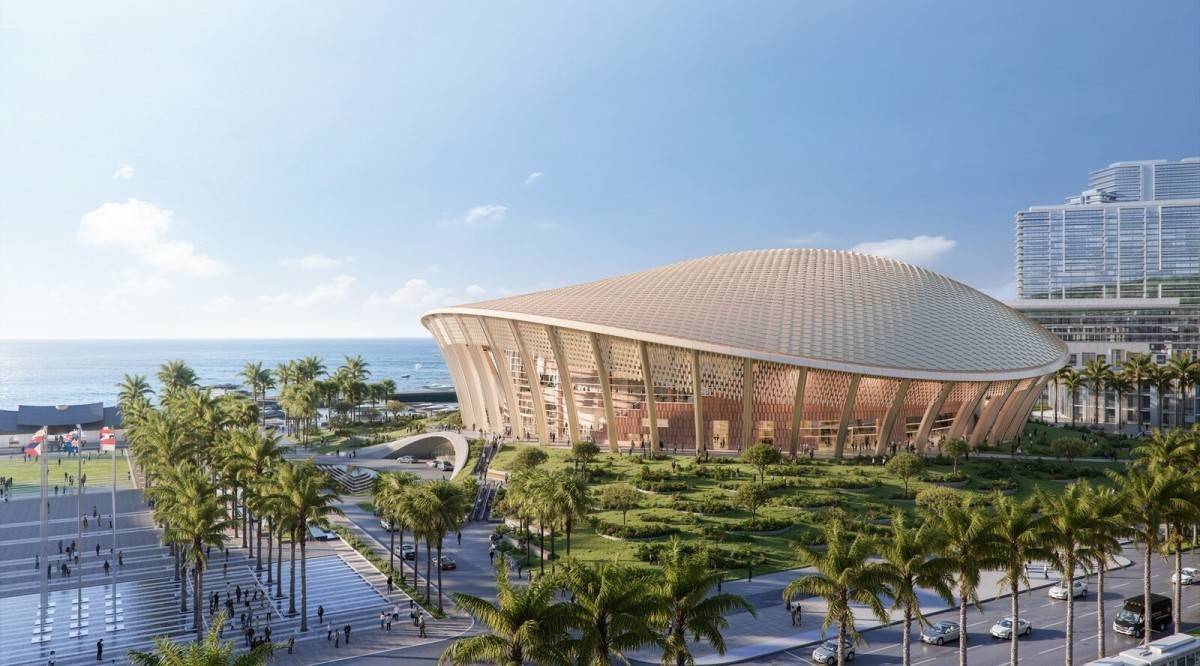
Từ một hạng mục phục vụ APEC 2027, Nhà biểu diễn đa năng tại Phú Quốc đang được hình thành với định hướng trở thành không gian nghệ thuật và sự kiện quy mô lớn về lâu dài.
Bất động sản Việt Nam cải thiện minh bạch, dữ liệu vẫn là khoảng cách lớn

Bất động sản Việt Nam cải thiện minh bạch, dữ liệu vẫn là khoảng cách lớn

Việt Nam lọt Top 10 thị trường cải thiện minh bạch mạnh nhất toàn cầu, song khoảng cách về dữ liệu vẫn đặt ra yêu cầu lớn với thị trường bất động sản.
Hà Nội bổ sung loạt quỹ đất nhà ở xã hội, dự án lớn nhất hơn 22 ha

Hà Nội bổ sung loạt quỹ đất nhà ở xã hội, dự án lớn nhất hơn 22 ha

Hàng loạt khu đất tại Hà Nội đang được đề xuất dành cho phát triển nhà ở xã hội, trong đó khu nhà ở xã hội tập trung Bắc Hà tại phường Thượng Cát có quy mô khoảng 22,6 ha. Động thái này diễn ra trong bối cảnh Thủ đô đang tăng tốc mở rộng quỹ đất và nguồn cung để đáp ứng mục tiêu phát triển nhà ở xã hội giai đoạn 2026-2030.
TP. Hồ Chí Minh lập 4 quy hoạch hạ tầng kỹ thuật, hoàn thành trong năm 2027

TP. Hồ Chí Minh lập 4 quy hoạch hạ tầng kỹ thuật, hoàn thành trong năm 2027

UBND TP. Hồ Chí Minh ban hành kế hoạch lập 4 quy hoạch chuyên ngành hạ tầng kỹ thuật trên toàn địa bàn rộng khoảng 6.772 km², gồm giao thông, cao độ nền và thoát nước, cấp nước, chất thải rắn và nghĩa trang. Các quy hoạch dự kiến hoàn thành, trình phê duyệt trong năm 2027, đồng bộ với Quy hoạch tổng thể thành phố thời kỳ 2025-2050, tầm nhìn 100 năm.
HoREA muốn có cơ chế xác định giá nhà ở theo từng địa phương

HoREA muốn có cơ chế xác định giá nhà ở theo từng địa phương

Hiệp hội Bất động sản TP. Hồ Chí (HoREA) vừa có văn bản góp ý dự thảo các Luật liên quan đến thị trường bất động sản, trong đó nhấn mạnh tầm quan trọng của việc xác định giá nhà ở theo địa phương. HoREA kiến nghị không quy định cào bằng một mức giá chung trên cả nước mà cần trao quyền chủ động cho HĐND và UBND cấp tỉnh ban hành trần giá nhà ở thương mại giá phù hợp, đáp ứng đúng điều kiện kinh tế và khả năng chi trả của người dân từng vùng.
T&T Homes Elite Rivera Vĩnh Long: Tọa độ giao thoa giữa di sản Nam Bộ và chuẩn mực sống toàn cầu

T&T Homes Elite Rivera Vĩnh Long: Tọa độ giao thoa giữa di sản Nam Bộ và chuẩn mực sống toàn cầu

T&T Homes đưa triết lý xây dựng các “Đô thị khơi nguồn tri thức” vào T&T Homes Elite Rivera, biến dự án thành dấu ấn thương hiệu mới sau gần 20 năm xây dựng các công trình mang chuẩn mực sống cao cấp.
Serena Riverside khởi công, phát triển không gian sống xanh bên sông Sài Gòn

Serena Riverside khởi công, phát triển không gian sống xanh bên sông Sài Gòn

Dự án Serena Riverside vừa khởi công, gồm 622 sản phẩm, cách bờ sông Sài Gòn khoảng 200 m. Đạt Phước định hướng phát triển dự án theo mô hình Home Resort, chú trọng không gian xanh, cảnh quan và trải nghiệm nghỉ dưỡng trong đô thị.
Nguồn cung bất động sản TP. Hồ Chí Minh tăng, thanh khoản chưa theo kịp

Nguồn cung bất động sản TP. Hồ Chí Minh tăng, thanh khoản chưa theo kịp

Nguồn cung bất động sản TP. Hồ Chí Minh năm 2026 đang được cải thiện, nhưng thanh khoản chưa tăng tương ứng. Sau nhiều năm giá nhà tăng nhanh, người mua ngày càng thận trọng và chuyển từ tâm lý “đón sóng” sang tìm kiếm giá trị thực.
Doanh nghiệp địa ốc tăng vay khi hàng tồn kho vượt 39.000 sản phẩm

Doanh nghiệp địa ốc tăng vay khi hàng tồn kho vượt 39.000 sản phẩm

Nợ vay của nhóm doanh nghiệp bất động sản niêm yết đã lên 360.240 tỷ đồng vào cuối quý II/2026, đẩy tỷ lệ nợ vay trên vốn chủ sở hữu lên mức cao nhất 15 quý. Đáng chú ý, đòn bẩy tăng trong lúc thanh khoản thị trường suy giảm và lượng hàng tồn kho tiếp tục tăng.
Phú Thọ công khai giá bán nhà ở xã hội cao tầng NO3

Phú Thọ công khai giá bán nhà ở xã hội cao tầng NO3

Giá bán nhà ở xã hội tại dự án Khu nhà ở xã hội cao tầng NO3 được phê duyệt lại ở mức 24,9 triệu đồng/m², đã gồm VAT, chưa gồm phí bảo trì.
Những khu dân cư nào sẽ phải di dời khi làm Đại lộ cảnh quan sông Hồng?

Những khu dân cư nào sẽ phải di dời khi làm Đại lộ cảnh quan sông Hồng?

Dự án Trục Đại lộ cảnh quan sông Hồng đang được Hà Nội hoàn thiện thủ tục để triển khai. Điểm đáng chú ý là phương án quy hoạch không áp dụng một cách đồng loạt với các khu dân cư ven sông mà chia thành từng nhóm, tùy yêu cầu an toàn phòng chống lũ, giao thông, tái thiết đô thị và giá trị lịch sử, văn hóa.
Cần Thơ mạnh về vị thế nhưng cần đổi mới cách phát triển

Cần Thơ mạnh về vị thế nhưng cần đổi mới cách phát triển

Sở Xây dựng TP. Cần Thơ đang tổ chức lấy ý kiến cộng đồng dân cư đồng loạt tại 103 xã, phường trên địa bàn đối với Dự thảo hồ sơ Quy hoạch chung Cần Thơ đến năm 2050, tầm nhìn đến năm 2075.
Nhà ở thương mại giá phù hợp: Mảnh ghép còn thiếu của thị trường bất động sản

Nhà ở thương mại giá phù hợp: Mảnh ghép còn thiếu của thị trường bất động sản

Muốn có nhà ở thương mại giá phù hợp, vấn đề không chỉ là khống chế giá bán, mà phải có chính sách và một cơ chế để vừa bảo vệ người mua vừa bảo đảm tính thị trường.