Thứ ba 15/09/2026 13:09
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Bộ Tài chính đề xuất 7 trường hợp trừ giá đất tính thuế VAT

Bộ Tài chính đưa ra dự thảo Nghị định quy định chi tiết về việc tính thuế VAT đối với kinh doanh bất động sản, bao gồm 7 trường hợp giá đất được trừ để xác định thuế.
Bộ Tài chính đề xuất giảm 30% tiền thuê đất năm 2025 Bộ Tài chính đề xuất 4 giải pháp đẩy nhanh giải ngân vốn đầu tư công

Trong bối cảnh thị trường bất động sản phát triển mạnh mẽ và chính sách thuế ngày càng được điều chỉnh sát thực tế, Bộ Tài chính vừa đưa ra dự thảo Nghị định quy định chi tiết việc tính thuế giá trị gia tăng (VAT) đối với hoạt động kinh doanh bất động sản. Theo dự thảo, có đến 7 trường hợp giá đất được trừ khi tính thuế VAT cho các giao dịch bất động sản, giúp giảm bớt gánh nặng thuế cho các doanh nghiệp và cá nhân tham gia vào lĩnh vực này.

Bộ Tài chính đã chỉ rõ các trường hợp cụ thể mà giá đất có thể được trừ khỏi giá trị tính thuế VAT khi thực hiện giao dịch bất động sản. Đây là những quy định quan trọng nhằm đảm bảo tính minh bạch và công bằng trong việc thu thuế đối với các doanh nghiệp và cá nhân kinh doanh bất động sản. Các trường hợp này bao gồm:

Một là, trường hợp đất được Nhà nước giao hoặc cho thuê, bao gồm các hình thức như giao đất trả tiền một lần cho cả thời gian thuê hoặc cho thuê đất trả tiền hàng năm, đều có thể được trừ giá đất khi tính thuế VAT. Tuy nhiên, tiền bồi thường, hỗ trợ giải phóng mặt bằng sẽ không được tính vào giá đất được trừ.

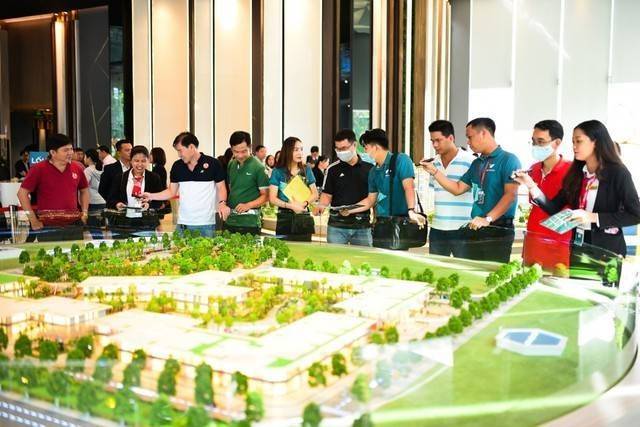
Bộ Tài chính đề xuất 7 trường hợp trừ giá đất tính thuế VAT
Bộ Tài chính đề xuất 7 trường hợp trừ giá đất tính thuế VAT (Ảnh: Phan Chính)

Hai là, đối với các cơ sở kinh doanh nhận chuyển nhượng bất động sản từ các tổ chức hoặc cá nhân, giá đất được trừ là tiền sử dụng đất hoặc tiền thuê đất đã nộp ngân sách nhà nước, không bao gồm giá trị cơ sở hạ tầng.

Ba là, khi các cơ sở kinh doanh nhận góp vốn bằng quyền sử dụng đất, giá đất được trừ cũng tương tự như trong trường hợp chuyển nhượng, đó là tiền sử dụng đất hoặc tiền thuê đất đã nộp ngân sách.

Bốn là, đối với các dự án xây dựng theo hợp đồng BT, nếu thanh toán bằng quỹ đất, giá trị quỹ đất này cũng được trừ khi tính thuế VAT.

Năm là, đối với các dự án bất động sản, khi thực hiện thu tiền theo tiến độ, giá đất sẽ được trừ theo tỷ lệ phần trăm của số tiền thu được so với tổng giá trị hợp đồng.

Sáu là, với các dự án nhà ở chung cư, giá đất được trừ tính cho mỗi m2 nhà bán được xác định theo tỷ lệ của giá đất đối với diện tích sàn xây dựng không bao gồm diện tích chung như hành lang, cầu thang...

Bảy là, khi không xác định được giá đất tại thời điểm chuyển nhượng hoặc góp vốn, có hai phương án: một là cơ quan thuế sẽ cung cấp thông tin về số tiền sử dụng đất hoặc tiền thuê đất đã nộp ngân sách, hoặc hai là áp dụng giá chuyển nhượng như giá trị tính thuế VAT.

Bộ Tài chính cũng đề xuất quy định rõ ràng về thời điểm xác định thuế VAT trong các giao dịch bất động sản. Cụ thể, với các giao dịch chuyển nhượng quyền sở hữu hoặc quyền sử dụng bất động sản, thời điểm xác định thuế VAT là khi quyền sở hữu hoặc quyền sử dụng được chuyển giao cho người mua, bất kể tiền đã được thu hay chưa.

Đối với các trường hợp thu tiền theo tiến độ, như trong các hợp đồng xây dựng hoặc chuyển nhượng bất động sản, thời điểm tính thuế VAT sẽ là ngày thu tiền hoặc theo thỏa thuận thanh toán trong hợp đồng.

Việc điều chỉnh quy định về thuế VAT đối với bất động sản không chỉ tạo ra sự công bằng trong thu thuế mà còn giúp các doanh nghiệp dễ dàng hơn trong việc xác định chi phí và lợi nhuận. Điều này cũng giúp giảm bớt những vướng mắc trong quá trình thanh toán thuế, từ đó thúc đẩy thị trường bất động sản phát triển mạnh mẽ và ổn định.

Đặc biệt, khi các quy định về thuế VAT trở nên rõ ràng và cụ thể hơn, doanh nghiệp và nhà đầu tư có thể yên tâm hơn trong việc tính toán chi phí và lợi nhuận khi tham gia vào các dự án bất động sản. Điều này tạo ra một môi trường kinh doanh minh bạch và thúc đẩy sự phát triển bền vững của thị trường.

Với dự thảo Nghị định mới, Bộ Tài chính đã đưa ra những giải pháp nhằm cải thiện và hoàn thiện hệ thống thuế đối với kinh doanh bất động sản, qua đó giúp các doanh nghiệp trong ngành này hoạt động hiệu quả hơn. Những quy định về 7 trường hợp giá đất được trừ khi tính thuế VAT và thời điểm xác định thuế là những thay đổi quan trọng giúp Việt Nam chuẩn bị tốt hơn cho một môi trường đầu tư minh bạch và hấp dẫn trong tương lai.
Tin bài khác
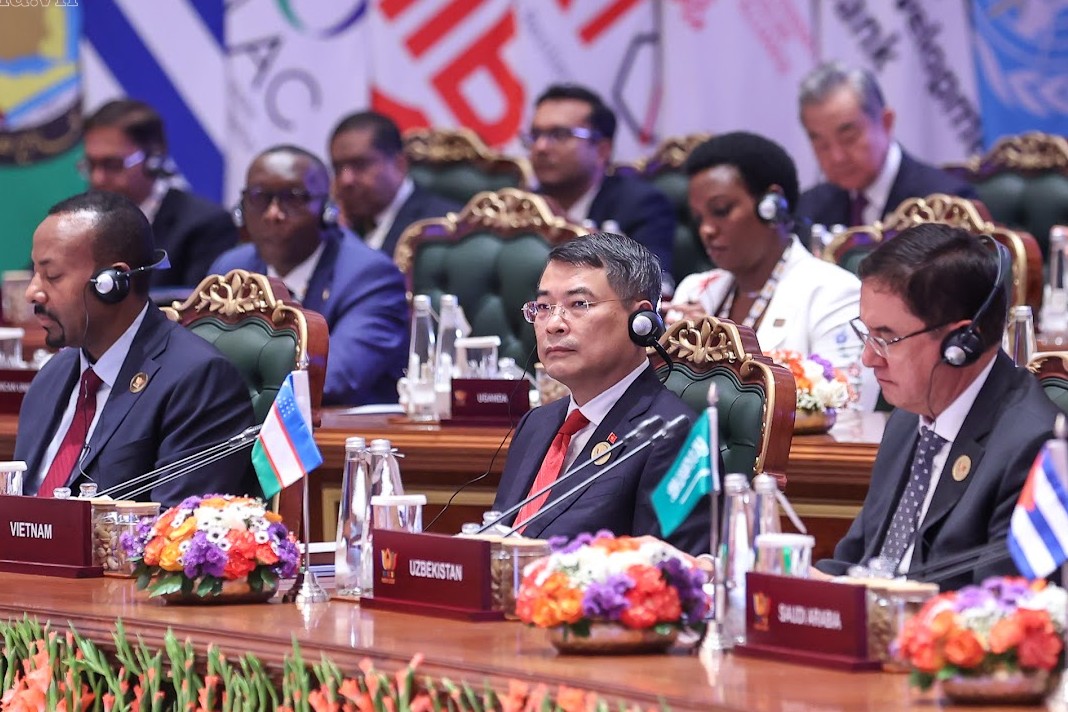
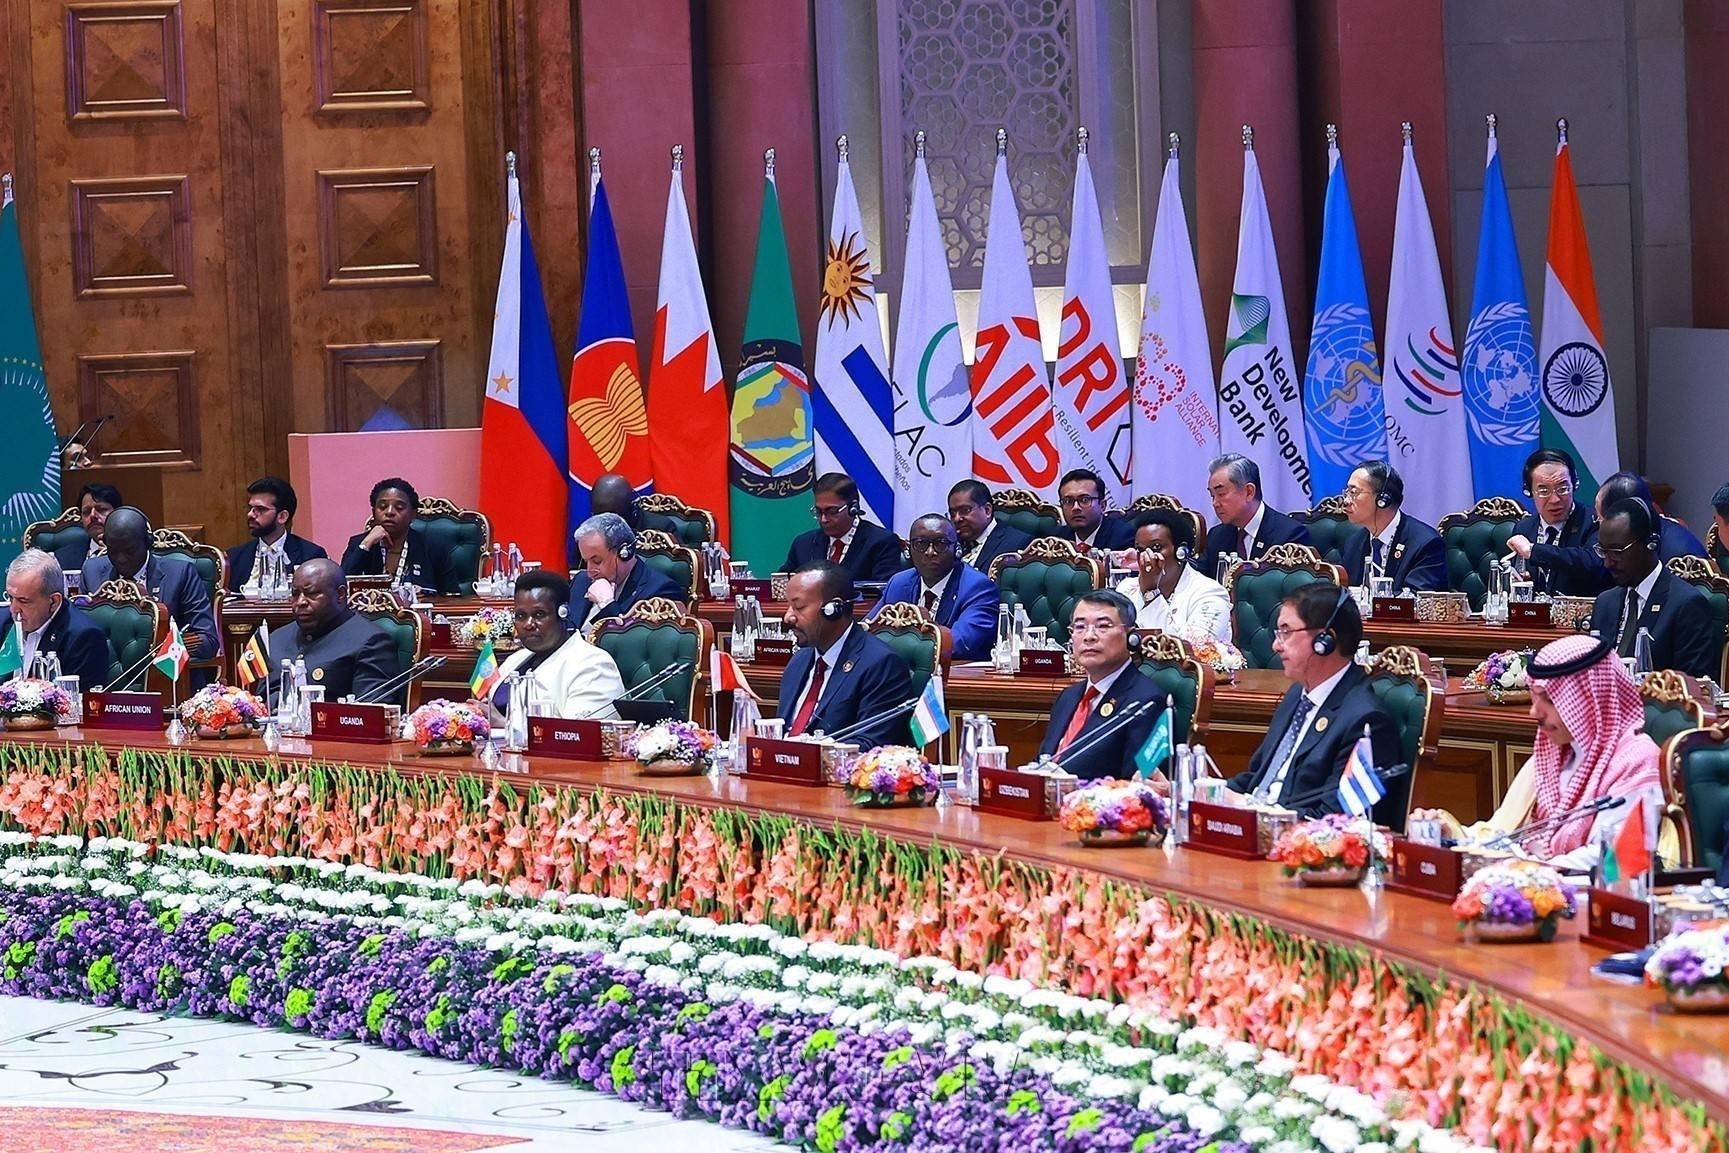
Việt Nam sẵn sàng cùng BRICS kiến tạo động lực tăng trưởng mới

Việt Nam sẵn sàng cùng BRICS kiến tạo động lực tăng trưởng mới

Chuyến công tác của Thủ tướng Chính phủ Lê Minh Hưng tham dự Hội nghị Thượng đỉnh BRICS lần thứ 18 mở ra những đổi mới động lực tăng trưởng, khoa học - công nghệ và phát triển bền vững.
Thiếu điện tăng dần đến năm 2030, Bộ Công Thương muốn sửa Quy hoạch điện VIII

Thiếu điện tăng dần đến năm 2030, Bộ Công Thương muốn sửa Quy hoạch điện VIII

Bộ Công Thương dự báo hệ thống điện có thể thiếu 13.964 MW công suất cực đại và 61,18 tỷ kWh sản lượng vào năm 2030, trong kịch bản các dự án nguồn điện tiếp tục chậm tiến độ. Bộ đề xuất triển khai các giải pháp cấp bách, đồng thời điều chỉnh Quy hoạch điện VIII để bảo đảm cung ứng điện.
Phó Thủ tướng Nguyễn Văn Thắng: Kiểm soát giá, ngăn đầu cơ và tăng giá bất hợp lý

Phó Thủ tướng Nguyễn Văn Thắng: Kiểm soát giá, ngăn đầu cơ và tăng giá bất hợp lý

Phó Thủ tướng Nguyễn Văn Thắng yêu cầu các bộ, ngành, địa phương chủ động kiểm soát lạm phát, bảo đảm nguồn cung hàng hóa thiết yếu và xử lý nghiêm hành vi đầu cơ, găm hàng, thao túng giá trong những tháng cuối năm 2026.
Thủ tướng Lê Minh Hưng đề xuất 3 hướng thúc đẩy BRICS tăng trưởng bao trùm

Thủ tướng Lê Minh Hưng đề xuất 3 hướng thúc đẩy BRICS tăng trưởng bao trùm

Phát biểu tại Hội nghị thượng đỉnh BRICS lần thứ 18 tại New Delhi, Thủ tướng Chính phủ Lê Minh Hưng đề xuất 3 định hướng lớn nhằm nâng cao sức chống chịu của các nền kinh tế, kiến tạo động lực tăng trưởng mới và chuyển các cơ hội hợp tác khoa học - công nghệ thành những chương trình, dự án cụ thể.
Việt Nam mở thêm cơ hội hút vốn quốc tế vào hạ tầng hàng không

Việt Nam mở thêm cơ hội hút vốn quốc tế vào hạ tầng hàng không

Trong khuôn khổ Hội nghị thượng đỉnh BRICS lần thứ 18 tại New Delhi, Việt Nam thúc đẩy hợp tác với GMR, hướng tới các dự án sân bay, đô thị sân bay và công nghệ hàng không.
Bộ Công Thương tái phân vai quản lý năng lượng, khoáng sản và thương mại số

Bộ Công Thương tái phân vai quản lý năng lượng, khoáng sản và thương mại số

Cơ cấu mới của Bộ Công Thương vừa giảm số đầu mối, vừa phân lại chức năng quản lý ở nhiều lĩnh vực có tác động trực tiếp đến hoạt động sản xuất, kinh doanh và xuất nhập khẩu.
TP. Hồ Chí Minh vươn tới tầm nhìn 100 năm bằng siêu đô thị đa cực

TP. Hồ Chí Minh vươn tới tầm nhìn 100 năm bằng siêu đô thị đa cực

TP. Hồ Chí Minh đang xây dựng một cấu trúc phát triển mới trên không gian hợp nhất với Bình Dương và Bà Rịa - Vũng Tàu. Mô hình siêu đô thị đa cực, các hành lang liên kết chiến lược cùng hệ thống giao thông đa tầng được kỳ vọng mở rộng không gian tăng trưởng và nâng khả năng chống chịu của đô thị trong 50-100 năm tới.
Doanh nghiệp phải chuyển từ “bán được hàng” sang tham gia chuỗi giá trị

Doanh nghiệp phải chuyển từ “bán được hàng” sang tham gia chuỗi giá trị

Thế giới đang bước vào giai đoạn phân mảnh có cấu trúc, kéo theo sự sắp xếp lại chuỗi cung ứng toàn cầu. Theo TS. Huỳnh Thanh Điền, doanh nghiệp Việt không thể chỉ cạnh tranh bằng giá và sản lượng, mà phải nâng năng lực đáp ứng tiêu chuẩn, chuyển đổi xanh, chuyển đổi số và xây dựng thương hiệu để giữ lại nhiều hơn giá trị trong chuỗi.
Doanh nghiệp Nhật Bản tìm cơ hội mở rộng đầu tư tại Cần Thơ

Doanh nghiệp Nhật Bản tìm cơ hội mở rộng đầu tư tại Cần Thơ

Cần Thơ đang được doanh nghiệp Nhật Bản đánh giá có nhiều dư địa để mở rộng đầu tư, nhờ nguồn nhân lực, thị trường và vị trí trung tâm vùng. Tuy nhiên, thành phố cần tiếp tục cải thiện hạ tầng khu công nghiệp, điện, thoát nước và môi trường đầu tư để đón dòng vốn mới.
TP. Hồ Chí Minh tăng tốc tái cấu trúc khu công nghiệp

TP. Hồ Chí Minh tăng tốc tái cấu trúc khu công nghiệp

Không chỉ mở rộng quỹ đất, TP. Hồ Chí Minh đang đẩy nhanh tái cấu trúc khu công nghiệp theo hướng sinh thái, thông minh, công nghệ cao và tích hợp logistics, nhằm nâng sức cạnh tranh của doanh nghiệp và đáp ứng các tiêu chuẩn mới của chuỗi cung ứng toàn cầu.
Việt Nam đề xuất kết nối nguồn lực, củng cố an ninh năng lượng APEC

Việt Nam đề xuất kết nối nguồn lực, củng cố an ninh năng lượng APEC

Việt Nam đề xuất các nền kinh tế APEC tăng cường kết nối công nghệ, vốn, hạ tầng và nhân lực, xây dựng hệ thống năng lượng linh hoạt, có khả năng chống chịu tốt hơn trước các cú sốc, đồng thời bảo đảm an ninh cung ứng, kiểm soát chi phí và thúc đẩy chuyển dịch xanh.
Thủ tướng Lê Minh Hưng yêu cầu tái cơ cấu hệ thống phân phối xăng dầu

Thủ tướng Lê Minh Hưng yêu cầu tái cơ cấu hệ thống phân phối xăng dầu

Thủ tướng Chính phủ Lê Minh Hưng yêu cầu cơ cấu lại hệ thống phân phối xăng dầu theo hướng giảm tối đa khâu trung gian, khắc phục tình trạng mua bán lòng vòng, kiểm soát chi phí và ngăn ngừa lợi ích nhóm, gian lận, trục lợi.
40,63 tỷ USD FDI vào Việt Nam mở thêm cửa nào cho doanh nghiệp Việt?

40,63 tỷ USD FDI vào Việt Nam mở thêm cửa nào cho doanh nghiệp Việt?

FDI vào Việt Nam đạt 40,63 tỷ USD sau 8 tháng, tăng 55,4% so với cùng kỳ. Đằng sau dòng vốn này là một thị trường lớn cho nhà cung cấp trong nước, nhưng cơ hội không tự đến nếu doanh nghiệp Việt không nâng chuẩn để tham gia chuỗi sản xuất.
Nhập siêu tăng mạnh, phần lớn dòng tiền đang chảy vào sản xuất

Nhập siêu tăng mạnh, phần lớn dòng tiền đang chảy vào sản xuất

Nhập siêu của Việt Nam tăng nhanh trong năm 2026, song phía sau con số này là một cơ cấu nhập khẩu đáng chú ý. Máy móc, thiết bị, nguyên liệu và linh kiện chiếm phần lớn kim ngạch, cho thấy nhu cầu mở rộng sản xuất đang kéo theo nhu cầu nhập đầu vào rất lớn.
Thủ tướng Lê Minh Hưng: Cắt giảm thủ tục phải thực chất, không để phát sinh thêm ở địa phương

Thủ tướng Lê Minh Hưng: Cắt giảm thủ tục phải thực chất, không để phát sinh thêm ở địa phương

Thủ tướng Lê Minh Hưng yêu cầu quá trình sửa đổi đồng thời Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản phải bảo đảm đồng bộ, khả thi, thực sự cắt giảm thủ tục hành chính và điều kiện kinh doanh, không để tình trạng “trên bộ giảm, dưới địa phương tăng”.