Thứ sáu 30/10/2026 19:44
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài 1: Một số vấn đề pháp lý đối với cộng đồng doanh nghiệp Việt Nam |
| Bài 2: Nhận diện các lớp rủi ro pháp lý cốt lõi đối với hàng hóa và chuỗi cung ứng |
 |
| Các yêu cầu tuân thủ mới vượt ngoài thuế và quy tắc xuất xứ |
Rào cản phi thuế quan, TBT, SPS và trách nhiệm sản phẩm
Khuôn khổ đàm phán đề cập xử lý rào cản phi thuế quan, vòng đàm phán thứ năm ghi nhận tiến bộ về Hiệp định về Hàng rào kỹ thuật trong thương mại (Agreement on Technical Barriers to Trade – TBT) và Hiệp định về Áp dụng các biện pháp vệ sinh và kiểm dịch động thực vật (Agreement on the Application of Sanitary and Phytosanitary Measures – SPS). Đối với doanh nghiệp, việc quy định nhà nước được đơn giản hóa quy trình, thủ tục không đồng nghĩa thị trường trở nên dễ dàng. Nhà nhập khẩu, nhà bán lẻ, công ty bảo hiểm và tổ chức chứng nhận tư nhân có thể áp dụng tiêu chuẩn cao hơn pháp luật tối thiểu.
Tại Hoa Kỳ, rủi ro sau thông quan đặc biệt lớn: trách nhiệm sản phẩm, cảnh báo, thu hồi, ghi nhãn, quảng cáo, an toàn thực phẩm và kiện tập thể. Doanh nghiệp chỉ tập trung vào việc hàng được thông quan mà không xây dựng quy trình truy xuất lô, xử lý khiếu nại và bảo hiểm trách nhiệm có thể chịu thiệt hại vượt xa tiền thuế.
| Ý nghĩa thực tiễn: Bốn câu hỏi trước khi xuất khẩu Sản phẩm chịu quy định liên bang, tiểu bang và tiêu chuẩn tư nhân nào? Nhãn, quảng cáo và tuyên bố tính năng có bằng chứng khoa học hoặc kỹ thuật không? Doanh nghiệp có thể xác định trong vài giờ lô hàng, nhà cung cấp và khách hàng bị ảnh hưởng không? Hợp đồng có quy định rõ quyền thu hồi, phân bổ chi phí và nghĩa vụ thông báo sự cố không? |
Thương mại số, dữ liệu và an ninh mạng: Cơ hội tiếp cận thị trường đi cùng xung đột pháp luật
Thương mại số có thể bao gồm dòng dữ liệu xuyên biên giới, lưu trữ nội địa, mã nguồn, chữ ký điện tử, điện toán đám mây, dịch vụ nền tảng và an ninh mạng. Thuận lợi hóa thương mại số có thể mở rộng khả năng lưu chuyển dữ liệu, nhưng đồng thời cũng đặt ra yêu cầu cao hơn về trách nhiệm giải trình của doanh nghiệp đối với dữ liệu do mình kiểm soát hoặc xử lý. Đối với doanh nghiệp Việt Nam, xu hướng thúc đẩy lưu chuyển dữ liệu và cung cấp dịch vụ xuyên biên giới không làm giảm các yêu cầu tuân thủ về bảo vệ dữ liệu cá nhân và an ninh mạng theo pháp luật Việt Nam. Khi cung cấp hàng hóa, dịch vụ hoặc tham gia chuỗi cung ứng với đối tác Hoa Kỳ, doanh nghiệp cần xác định rõ loại dữ liệu được thu thập, mục đích xử lý, địa điểm lưu trữ, chủ thể được quyền tiếp cận và điều kiện chuyển dữ liệu ra nước ngoài; đồng thời phân định rõ trách nhiệm của các bên trong hợp đồng. Vì vậy, việc sử dụng nền tảng điện toán đám mây, phần mềm quản trị, trung tâm dữ liệu hoặc dịch vụ do nhà cung cấp nước ngoài cung cấp phải được đánh giá trước về tính hợp pháp, mức độ an toàn và khả năng kiểm soát dữ liệu. Bài học đặt ra là doanh nghiệp không nên xem quản trị dữ liệu chỉ là vấn đề kỹ thuật, mà cần xác định đây là một bộ phận của quản trị pháp lý, quản trị hợp đồng và quản trị rủi ro trong hoạt động thương mại Việt Nam – Hoa Kỳ.
Sở hữu trí tuệ: từ nghĩa vụ TRIPS đến điều kiện tiếp cận thị trường Hoa Kỳ
Hiệp định về các khía cạnh liên quan đến thương mại của quyền sở hữu trí tuệ (Agreement on Trade-Related Aspects of Intellectual Property Rights – TRIPS), trong cấu trúc pháp luật thương mại quốc tế, WTO đặt ra mức bảo hộ tối thiểu đối với các nhóm quyền sở hữu trí tuệ và yêu cầu các thành viên thiết lập cơ chế thực thi hiệu quả. Tuy nhiên, TRIPS không làm đồng nhất pháp luật quốc gia, cũng không bảo đảm rằng việc đáp ứng đầy đủ nghĩa vụ tối thiểu của WTO sẽ đương nhiên thỏa mãn kỳ vọng tiếp cận thị trường của từng đối tác. Trong quan hệ với Hoa Kỳ, sở hữu trí tuệ vì vậy phải được nhìn nhận trên hai tầng: tầng nghĩa vụ quốc tế theo TRIPS và các điều ước mà Việt Nam tham gia; và tầng chính sách thương mại của Hoa Kỳ, nơi mức độ bảo hộ, thực thi và khả năng ngăn chặn hành vi xâm phạm có thể được coi là điều kiện của quan hệ thương mại và đàm phán song phương.
Ngày 30/4/2026, Văn phòng Đại diện Thương mại Hoa Kỳ (USTR) công bố Báo cáo Special 301 năm 2026 về bảo hộ và thực thi quyền sở hữu trí tuệ, tiếp tục thể hiện quan ngại đáng kể về việc bảo hộ và thực thi quyền sở hữu trí tuệ tại Việt Nam, là biểu hiện rõ của tầng thứ hai. Báo cáo này không phải điều ước quốc tế và không tự thân tạo ra nghĩa vụ mới cho Việt Nam, nhưng đây là kết quả rà soát thường niên theo pháp luật Hoa Kỳ, dẫn tới việc Hoa Kỳ có thể tham vấn, đàm phán hoặc điều tra theo Section 301 của Trade Act 1974. Trong Báo cáo này, USTR xác định Việt Nam là “Priority Foreign Country” - mức phân loại nghiêm trọng nhất trong cơ chế này và là lần đầu tiên sau mười ba năm USTR sử dụng lại nhóm phân loại đó. Năm căn cứ được USTR nêu gồm: thực thi chưa bền vững và hiệu quả đối với vi phạm bản quyền trực tuyến; xử lý chưa đầy đủ tình trạng hàng giả; kiểm soát biên giới chưa hiệu quả; thiếu hoạt động thực thi đối với việc sử dụng phần mềm không có giấy phép; và thiếu biện pháp hình sự đối với hành vi chiếm đoạt tín hiệu cáp, vệ tinh. Ngày 29/5/2026, USTR tiếp tục khởi xướng điều tra theo Section 301 đối với các hành vi, chính sách và thực tiễn của Việt Nam liên quan đến bảo hộ và thực thi quyền sở hữu trí tuệ.
Diễn biến này cho thấy khoảng cách pháp lý cần đặc biệt lưu ý, Việt Nam có thể đã nội luật hóa nhiều chuẩn mực của TRIPS, CPTPP hoặc EVFTA nhưng vẫn bị Hoa Kỳ đánh giá là chưa đáp ứng yêu cầu thực thi trên thực tế. Trọng tâm của Hoa Kỳ không chỉ nằm ở nội dung của Luật Sở hữu trí tuệ, mà ở tần suất và hiệu quả của điều tra, xử phạt, khởi tố, bồi thường, tiêu hủy hàng xâm phạm, kiểm soát hàng quá cảnh và ngăn chặn các nền tảng số phục vụ thị trường toàn cầu. Vì vậy, trong hồ sơ xuất khẩu, tranh luận về việc tuân thủ quy định của Việt Nam sẽ không đủ để xử lý quan ngại thương mại nếu kết quả thực thi chưa bảo vệ hữu hiệu quyền sở hữu trí tuệ của chủ thể nước ngoài.
Đối với doanh nghiệp, sở hữu trí tuệ đang chuyển từ vấn đề đăng ký và xử lý tranh chấp thành điều kiện tham gia chuỗi cung ứng. Nhà nhập khẩu, chủ thương hiệu, nền tảng thương mại điện tử và tập đoàn Hoa Kỳ thường yêu cầu nhà cung cấp chứng minh quyền sử dụng hợp pháp đối với phần mềm, thiết kế, bản vẽ, khuôn mẫu, dữ liệu kỹ thuật, nhãn hiệu và nội dung số; cam kết không xâm phạm quyền của bên thứ ba; chấp nhận quyền kiểm toán; và bồi hoàn thiệt hại nếu hàng hóa bị giữ, thu hồi hoặc phát sinh khiếu kiện. Rủi ro không chỉ thuộc về doanh nghiệp trực tiếp làm hàng giả. Một nhà sản xuất có thể bị loại khỏi chuỗi cung ứng nếu không chứng minh được nguồn gốc hợp pháp của mẫu thiết kế do khách hàng trung gian chuyển giao, sử dụng phần mềm kỹ thuật không có giấy phép, hoặc không kiểm soát được việc nhà thầu phụ gắn nhãn hiệu và sao chép linh kiện.
Doanh nghiệp Việt Nam vì vậy cần xây dựng hồ sơ tuân thủ sở hữu trí tuệ tương tự hồ sơ xuất xứ: lập danh mục tài sản trí tuệ được sở hữu hoặc được cấp phép; kiểm tra giấy phép phần mềm và phạm vi người dùng; quy định bằng văn bản quyền sở hữu đối với sáng chế, kiểu dáng, bản vẽ, dữ liệu và sản phẩm do người lao động hoặc nhà thầu tạo ra; thẩm tra quyền của bên cung cấp khuôn mẫu, thương hiệu hoặc nội dung; thiết lập cơ chế thông báo, gỡ bỏ và lưu giữ chứng cứ trên môi trường số; đồng thời đưa nghĩa vụ hợp tác, bồi hoàn và quyền kiểm toán vào hợp đồng với nhà cung cấp. Đối với hàng xuất khẩu sang Hoa Kỳ, việc đăng ký nhãn hiệu hoặc sáng chế chỉ là bước đầu; năng lực chứng minh chuỗi quyền hợp pháp và phản ứng nhanh khi có khiếu nại mới là yếu tố quyết định khả năng duy trì thị trường. Trong môi trường thương mại mới, chất lượng quản trị sở hữu trí tuệ, phần mềm và nội dung số đã trở thành một tiêu chí về độ tin cậy của nhà cung cấp và, trong nhiều ngành, là điều kiện thực tế để tiếp cận thị trường Hoa Kỳ.
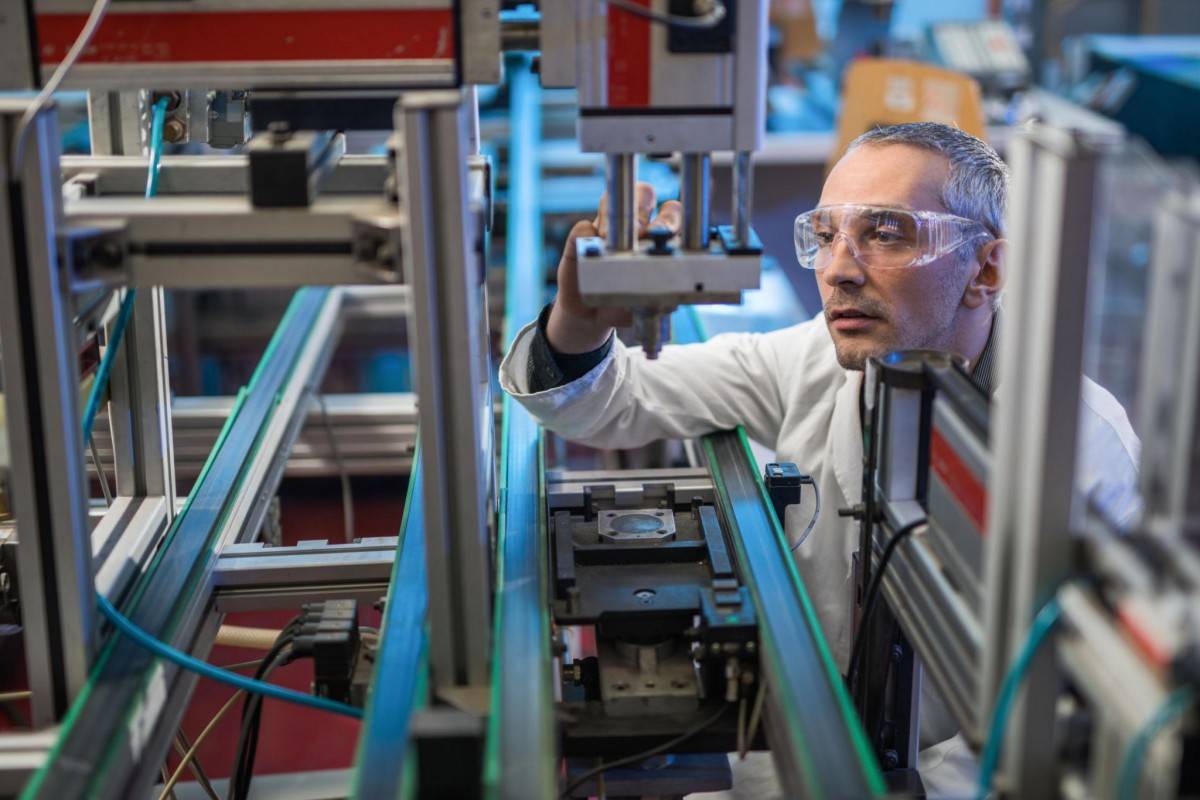 |
| Nhân viên kiểm soát chất lượng kiểm tra chi tiết máy trên dây chuyền sản xuất. Ảnh minh họa |
Lao động, và Môi trường, Xã hội và Quản trị: Nghĩa vụ pháp luật chuyển thành thỏa thuận tại hợp đồng
Các yêu cầu về lao động và môi trường ngày càng được tích hợp vào thương mại. Rủi ro đối với cáo buộc lao động cưỡng bức là ví dụ điển hình: hàng hóa có thể bị tạm giữ hoặc cấm nhập khẩu vào Hoa Kỳ nếu nhà xuất khẩu Việt Nam không chứng minh được chuỗi cung ứng sạch. Việc kiểm tra không dừng ở nhà máy cuối cùng mà có thể đi đến nguyên liệu thượng nguồn, đơn vị tuyển dụng lao động, ký túc xá và cơ chế lưu giữ giấy tờ của người lao động.
ESG còn đi vào hợp đồng thông qua bộ quy tắc nhà cung cấp, quyền kiểm toán, báo cáo phát thải, truy xuất khoáng sản và quyền chấm dứt. Một hành vi chưa bị cơ quan Việt Nam xử phạt vẫn có thể là vi phạm hợp đồng với khách hàng Hoa Kỳ. Doanh nghiệp cần chuyển từ việc có “hồ sơ đẹp” sang có bằng chứng vận hành: hồ sơ lao động, giờ làm, tiền lương, tuyển dụng, đánh giá đối với nhà cung cấp, giấy phép môi trường, dữ liệu phát thải, xử phạt hành chính và khắc phục.
Tiền tệ và tỷ giá: Rủi ro kép giữa chính sách và hợp đồng
Tỷ giá có thể được xem xét dưới góc độ lợi thế xuất khẩu và cân bằng thương mại. Tuy nhiên, đối với doanh nghiệp, rủi ro trực tiếp là biến động dòng tiền. Thuế tăng khi đồng tiền biến động bất lợi có thể làm mất toàn bộ biên lợi nhuận. Hợp đồng cần quy định đồng tiền thanh toán, ngày chốt tỷ giá, ngân hàng tham chiếu, chi phí phòng ngừa và cơ chế điều chỉnh khi biến động vượt ngưỡng.
Không nên coi biến động tỷ giá là sự kiện bất khả kháng mặc định. Đây thường là rủi ro thương mại có thể dự báo và quản trị bằng công cụ tài chính hoặc điều khoản giá. Doanh nghiệp cần đánh giá tương quan giữa kỳ hạn đơn hàng, thời điểm mua nguyên liệu, thời điểm thu tiền và nghĩa vụ trả nợ ngoại tệ.
Còn tiếp Kỳ 4: Tác động đối với đầu tư, chính sách công nghiệp và hợp đồng