Thứ sáu 30/10/2026 20:31
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật
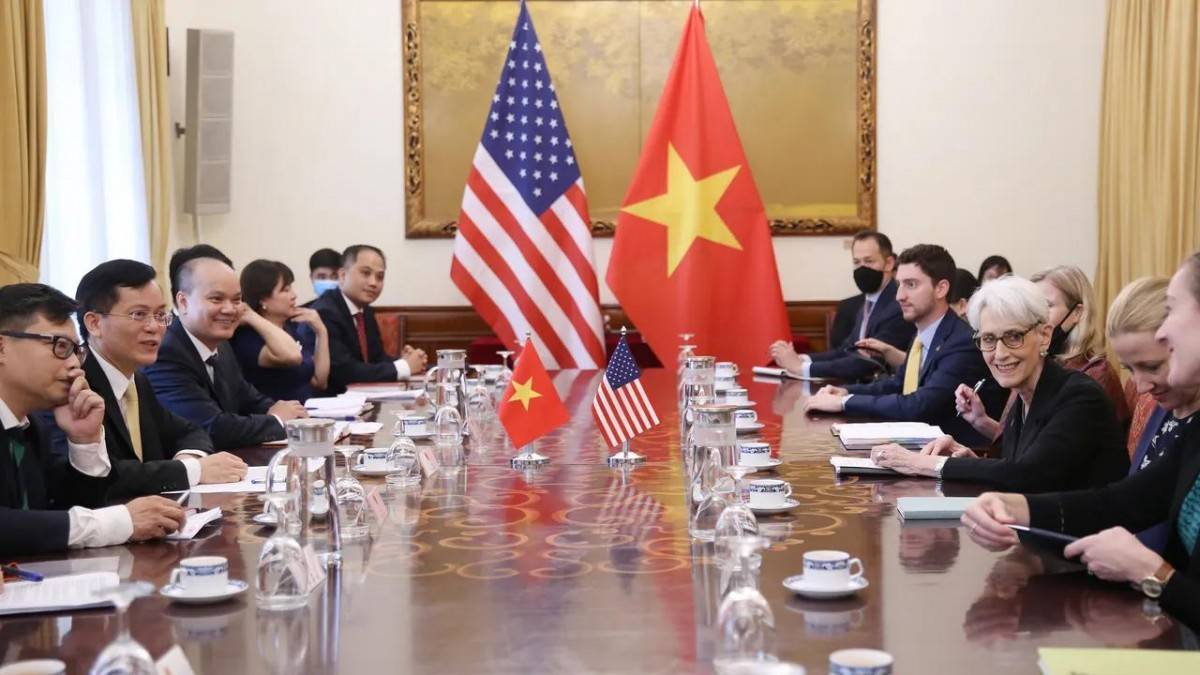
Đàm phán thương mại Việt Nam – Hoa Kỳ trong bối cảnh mới:

Bài 2: Nhận diện các lớp rủi ro pháp lý cốt lõi đối với hàng hóa và chuỗi cung ứng

Sau khi phân tích những vấn đề pháp lý tổng quan từ kết quả đàm phán thương mại Việt Nam – Hoa Kỳ trong bối cảnh mới, bài viết tiếp theo đi sâu vào các lớp rủi ro mà doanh nghiệp phải đối mặt trong hoạt động xuất khẩu và tổ chức chuỗi cung ứng. Từ thuế đối ứng, quy tắc xuất xứ, chống chuyển tải, phòng vệ thương mại đến rủi ro phát sinh từ các cam kết cân bằng thương mại, đây đều là những yếu tố có thể tác động trực tiếp đến chi phí, hợp đồng và năng lực cạnh tranh của doanh nghiệp Việt Nam trên thị trường Hoa Kỳ.

Bài 1: Một số vấn đề pháp lý đối với cộng đồng doanh nghiệp Việt Nam

Bài 1: Một số vấn đề pháp lý đối với cộng đồng doanh nghiệp Việt Nam

Đàm phán thương mại Việt Nam – Hoa Kỳ

Thuế đối ứng: con số dễ nhìn thấy nhưng dễ bị hiểu sai nhất

Doanh nghiệp không chỉ cần biết mức thuế bao nhiêu, mà còn cần biết căn cứ áp dụng mức thuế, cho sản phẩm nào, vào thời điểm nào và có cộng dồn với biện pháp khác hay không. Thuế nhập khẩu thông thường, thuế đối ứng, thuế chống bán phá giá, thuế chống trợ cấp, tự vệ và thuế theo biện pháp chống lẩn tránh có thể cùng tồn tại. Vì vậy, một mức thuế được nêu trong thông cáo chính trị không phải là “trần nghĩa vụ” cho từng lô hàng.

Các rủi ro có thể xảy ra: Đầu tiên là phân loại hàng hóa. Một sai lệch nhỏ về việc áp mã HS có thể làm thay đổi mức thuế, yêu cầu giấy phép, quy tắc xuất xứ và phạm vi lệnh phòng vệ thương mại; Thứ hai là thời điểm: hợp đồng được ký trước khi thuế thay đổi nhưng hàng đến cảng sau ngày hiệu lực; Thứ ba là chủ thể chịu chi phí: điều kiện Incoterms không tự động giải quyết mọi vấn đề về thuế mới, chi phí lưu kho hoặc hàng bị giữ; Thứ tư là khả năng hồi tố hoặc áp dụng tiền đặt cọc thuế trong điều tra thương mại.

Ý nghĩa thực tiễn: Rà soát điều khoản hợp đồng

Giải thích rõ “thuế mới” bao gồm thuế đối ứng, phòng vệ thương mại, chống lẩn tránh và phí phát sinh do kiểm tra.

Quy định ngày xác định nghĩa vụ thuế: ngày ký, ngày xuất hàng, ngày nhập khẩu hoặc ngày thông quan.

Không sử dụng điều khoản bất khả kháng như một giải pháp mặc định, thuế mới thường phù hợp hơn với chế định thực hiện hợp đồng do thay đổi pháp luật hoặc thực hiện hợp đồng khi hoàn cảnh thay đổi cơ bản.

Quy tắc xuất xứ và chống chuyển tải: từ C/O sang hồ sơ sản xuất thực tiễn

Xuất xứ nhiều khả năng là vấn đề có tác động sâu nhất đến doanh nghiệp. Đối với Hoa Kỳ, quan tâm cốt lõi là ngăn hàng hóa nước thứ ba được gia công tối thiểu hoặc thay đổi hình thức tại Việt Nam để hưởng mức thuế thấp hơn. Việc đánh giá có thể dựa trên chuyển đổi cơ bản, thay đổi mã HS, giá trị gia tăng, nguồn nguyên liệu, công đoạn chủ yếu, quyền sở hữu nguyên liệu và các tình tiết kinh tế của giao dịch.

C/O là chứng từ quan trọng nhưng không phải lá chắn tuyệt đối. Một C/O hợp lệ về hình thức không loại trừ việc cơ quan Hoa Kỳ kiểm tra bản chất sản xuất. Những dấu hiệu rủi ro thường gồm: sản lượng xuất khẩu tăng đột biến không tương xứng công suất; nguyên liệu nhập khẩu gần như là thành phẩm; công đoạn tại Việt Nam đơn giản; nhà máy thiếu lao động hoặc thiết bị tương ứng; dòng tiền đi vòng qua bên liên kết; nhà cung cấp không cho truy xuất nguồn gốc.

Doanh nghiệp FDI cần đặc biệt lưu ý giao dịch nội bộ tập đoàn. Việc công ty mẹ quyết định nguồn nguyên liệu, giá mua, quyền sở hữu khuôn mẫu và phân phối có thể ảnh hưởng đến đánh giá xuất xứ và chống lẩn tránh. Doanh nghiệp Việt Nam làm gia công cũng không thể cho rằng trách nhiệm thuộc về khách hàng nước ngoài; hồ sơ tại nhà máy Việt Nam thường là nguồn chứng cứ chính.

Ý nghĩa thực tiễn: Chuẩn bị sẵn sàng bộ hồ sơ xuất xứ tối thiểu phù hợp

Sơ đồ quy trình sản xuất và danh mục công đoạn tạo sự chuyển đổi cơ bản

Danh mục nguyên vật liệu, linh kiện cấu thành sản phẩm (Bill of Materials – BOM), định mức nguyên liệu, lệnh sản xuất, nhật ký máy, bảng chấm công và dữ liệu năng lượng.

Hợp đồng mua nguyên liệu, tờ khai nhập khẩu, chứng từ thanh toán và hồ sơ nhà cung cấp cấp 2, cấp 3.

Đối chiếu công suất thiết kế, công suất thực tế, sản lượng, tồn kho và doanh số xuất khẩu.

Cơ chế khóa dữ liệu và bảo quản chứng cứ khi có yêu cầu xác minh.

Bài 2: Doanh nghiệp cần chuẩn bị gì trước những thay đổi về đầu tư và hợp đồng trong đàm phán Việt Nam – Hoa Kỳ?
Nhận diện các lớp rủi ro pháp lý cốt lõi đối với hàng hóa và chuỗi cung ứng

Phòng vệ thương mại và quy chế nền kinh tế phi thị trường: không miễn trừ theo thỏa thuận thương mại

Các vụ việc chống bán phá giá, chống trợ cấp, tự vệ và chống lẩn tránh vận hành theo pháp luật Hoa Kỳ có thể vẫn tiếp tục ngay cả khi hai bên đạt thỏa thuận về thuế đối ứng. Một thỏa thuận cấp chính phủ có thể cải thiện môi trường chung nhưng không tự động chấm dứt lệnh thuế hiện hành hoặc ngăn cuộc điều tra mới.

Việc Hoa Kỳ sử dụng phương pháp nền kinh tế phi thị trường đối với Việt Nam làm gia tăng rủi ro vì giá trị thông thường có thể được xác định trên cơ sở dữ liệu thay thế. Trong điều tra chống trợ cấp, cơ quan Hoa Kỳ có thể xem xét ưu đãi thuế, đất đai, tín dụng, năng lượng, hỗ trợ hạ tầng hoặc lợi ích dành riêng cho ngành. Doanh nghiệp cần biết chính xác mình đã nhận gì, theo văn bản nào, giá trị bao nhiêu và có điều kiện gắn với xuất khẩu hay sử dụng hàng nội địa hay không.

Yếu tố quyết định thường không phải là tranh luận chính sách ở tầm vĩ mô mà là chất lượng câu trả lời của doanh nghiệp. Không tách được dữ liệu theo sản phẩm, thị trường, pháp nhân hoặc giao dịch liên kết có thể dẫn đến việc cơ quan điều tra sử dụng dữ kiện bất lợi sẵn có. Vì vậy, hệ thống kế toán quản trị phải được thiết kế trước khi có vụ việc, không thể tái tạo hoàn hảo dữ liệu sau khi nhận bảng câu hỏi điều tra từ phía Hoa Kỳ.

Thặng dư thương mại, cân bằng thương mại và rủi ro “mua hàng theo cam kết”

Thặng dư thương mại lớn của Việt Nam với Hoa Kỳ là một biến số chính trị quan trọng. Các biện pháp thúc đẩy cân bằng có thể gồm tăng nhập khẩu năng lượng, nông sản, hàng không, thiết bị và công nghệ; mở rộng đầu tư Hoa Kỳ; hoặc loại bỏ rào cản thị trường. Tuy nhiên, cần phân biệt thỏa thuận thương mại tự nguyện của doanh nghiệp với nghĩa vụ mua sắm của Nhà nước. Một bản ghi nhớ hoặc tuyên bố mua hàng không phải lúc nào cũng tạo nghĩa vụ thanh toán nếu chưa đáp ứng điều kiện pháp lý và thương mại cụ thể.

Doanh nghiệp tham gia các giao dịch quy mô lớn cần tránh tâm lý coi mục tiêu chính trị là bảo đảm cho tính khả thi của hợp đồng. Doanh nghiệp vẫn phải thẩm định giá, chất lượng, tài chính, hạ tầng tiếp nhận, giấy phép, ngoại hối, bảo lãnh, luật áp dụng và cơ chế giải quyết tranh chấp. Cân bằng thương mại là mục tiêu vĩ mô; nhưng vẫn phải đánh giá độc lập hiệu quả và trách nhiệm của từng giao dịch.

Còn tiếp Kỳ 3: Các chuẩn mực tuân thủ mới ngoài thuế quan và quy tắc xuất xứ
Tin bài khác
Bộ Tài chính cảnh báo văn bản giả yêu cầu xác minh tài khoản, nguồn tiền

Bộ Tài chính cảnh báo văn bản giả yêu cầu xác minh tài khoản, nguồn tiền

Văn bản giả mạo Bộ Tài chính đang được phát tán trên internet với nội dung yêu cầu xác minh tài khoản, nguồn tiền. Cơ quan này khẳng định không triển khai thủ tục như vậy, đồng thời cảnh báo người dân không cung cấp thông tin cá nhân, dữ liệu ngân hàng hoặc thực hiện giao dịch theo hướng dẫn đáng ngờ.
Từ chối cấp sổ đỏ trái luật có thể phát sinh trách nhiệm bồi thường

Từ chối cấp sổ đỏ trái luật có thể phát sinh trách nhiệm bồi thường

Từ ngày 1/3/2027, Luật số 15/2026/QH16 bổ sung quy định về trách nhiệm bồi thường của Nhà nước đối với hành vi không cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất trái pháp luật. Quy định này tạo thêm cơ sở pháp lý để bảo vệ quyền lợi người sử dụng đất, song không đồng nghĩa mọi trường hợp bị từ chối cấp sổ đỏ đều được bồi thường.
Doanh nghiệp nợ thuế có thể bị dừng làm thủ tục hải quan

Doanh nghiệp nợ thuế có thể bị dừng làm thủ tục hải quan

Nợ thuế quá hạn có thể kéo theo những hệ quả trực tiếp đối với hoạt động xuất nhập khẩu, trong đó có biện pháp dừng làm thủ tục hải quan. Nghị định 252/2026/NĐ-CP quy định các điều kiện áp dụng, trường hợp ngoại lệ và trình tự thực hiện, đặt ra yêu cầu doanh nghiệp chủ động kiểm soát nghĩa vụ thuế để hạn chế rủi ro gián đoạn kinh doanh.
Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ giải thể và chuyển thông tin cho cơ quan thuế trong 1 ngày làm việc. Quy định cũng nêu rõ các mốc thời gian xử lý khi chậm phản hồi hoặc doanh nghiệp không nộp hồ sơ giải thể.
Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Với cá nhân nước ngoài cư trú tại Việt Nam, trực tiếp khai thuế TNCN đối với tiền lương, tiền công do tổ chức ở nước ngoài chi trả, việc chuyển cơ quan thuế quản lý từ ngày 1/7/2026 có thể làm phát sinh yêu cầu xử lý lại hồ sơ đã nộp. Quy định chuyển tiếp của Thông tư 89/2026/TT-BTC và dữ liệu tiếp nhận trên hệ thống thuế là những căn cứ quan trọng để xác định nghĩa vụ của người nộp thuế.
TP. Hồ Chí Minh triển khai đào tạo kỹ năng lái xe an toàn cho người dân

TP. Hồ Chí Minh triển khai đào tạo kỹ năng lái xe an toàn cho người dân

UBND TP. Hồ Chí Minh vừa ban hành Kế hoạch số 521/KH-UBND ngày 28/9/2026 về tổ chức đào tạo, bồi dưỡng kỹ năng lái xe mô tô, xe gắn máy an toàn cho người dân trên địa bàn. Chương trình hướng đến mục tiêu nâng cao kỹ năng tham gia giao thông, góp phần kéo giảm tai nạn giao thông và xây dựng văn hóa giao thông an toàn trong cộng đồng.
Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Vai trò của tư vấn luật trong doanh nghiệp nhỏ và vừa

Áp lực tiết giảm chi phí khiến nhiều doanh nghiệp nhỏ và vừa chưa ưu tiên công tác pháp lý trong đó có bộ phận Tư vấn luật. Trong khi đó, sai sót về hợp đồng, lao động, thuế hay sở hữu trí tuệ có thể ảnh hưởng trực tiếp đến dòng tiền và hoạt động kinh doanh. Tư vấn luật từ sớm giúp doanh nghiệp phòng ngừa rủi ro, bảo vệ nguồn lực.
Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một lần bán đất, vì sao có thể phát sinh hai nghĩa vụ thuế TNCN?

Một hợp đồng ủy quyền toàn quyền định đoạt bất động sản có thể làm phát sinh nghĩa vụ thuế thu nhập cá nhân (TNCN) đối với cả người ủy quyền và người nhận ủy quyền khi tài sản được bán.
Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Nhập khẩu máy photocopy có chức năng mật mã dân sự phải kiểm tra những gì?

Máy photocopy có chức năng mật mã dân sự có thể chịu đồng thời yêu cầu quản lý về mật mã và thiết bị in, khiến việc xác định đúng đặc tính kỹ thuật trở thành khâu quan trọng khi nhập khẩu.
Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Khai thấp giá hàng hóa vào Singapore có thể bị phạt tù 12 tháng

Cảnh báo mới của Hải quan Singapore (Singapore Customs) đặt yêu cầu kiểm soát giá trị giao dịch và chứng từ cao hơn đối với hàng thủy hải sản, trái cây, rau củ nhập khẩu.
Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Hải quan hướng dẫn doanh nghiệp về xe loại G và máy móc nhập khẩu tháo rời

Cục Hải quan vừa có hướng dẫn liên quan đến phương tiện vận tải Việt Nam được cấp phép loại G và việc xác định tính đồng bộ đối với máy móc, thiết bị nhập khẩu tháo rời qua nhiều container.
Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

Cảnh báo website giả mạo Cơ quan Thế, người nộp thuế cần nhận diện gì?

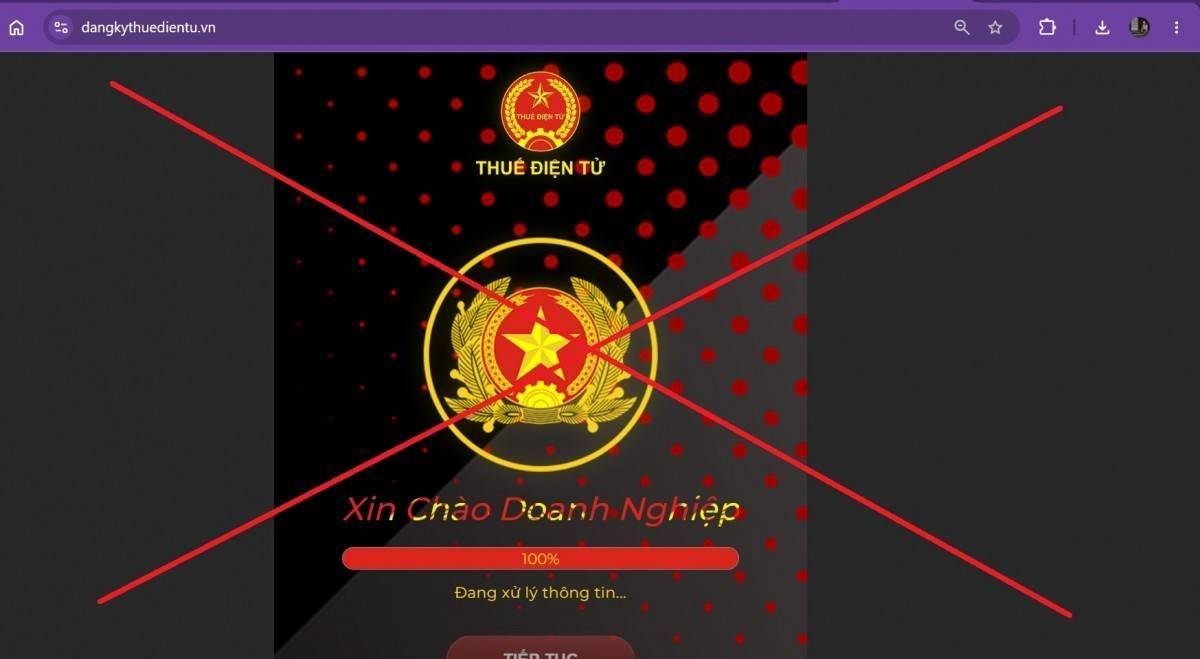
Không chỉ tránh 3 website vừa được cảnh báo, người nộp thuế cần biết cách kiểm tra tên miền, chứng chỉ bảo mật và dấu hiệu bất thường trước mỗi lần đăng nhập.
Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư 85/2026/TT-BTC và cuộc sát hạch dữ liệu hàng hóa của doanh nghiệp

Thông tư số 85/2026/TT-BTC có hiệu lực từ ngày 15/9/2026, chính thức thay thế hai Thông tư 14/2015/TT-BTC và 17/2021/TT-BTC, đánh dấu bước chuyển quan trọng trong quy định phân tích, phân loại hàng hóa xuất nhập khẩu. Thay vì tiếp cận theo tên gọi thương mại hay hóa đơn thông thường, cơ quan quản lý bắt buộc việc xác định mã HS phải tựa trên bản chất kỹ thuật thực tế. Ranh giới giữa thông quan suôn sẻ và rủi ro ách tắc giờ đây phụ thuộc hoàn toàn vào năng lực chuẩn hóa dữ liệu của doanh nghiệp ngay trước khi mở tờ khai.
Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Tên bị chiếm dụng để lập doanh nghiệp trái phép, người dân cần làm gì?

Không thành lập doanh nghiệp nhưng phát hiện mình đang đứng tên người đại diện theo pháp luật, hoặc không mở hộ kinh doanh nhưng tên lại xuất hiện trong hồ sơ đăng ký là tình huống một số người dân gặp phải. Từ ngày 23/8/2026, eTax Mobile được nâng cấp để cá nhân chủ động tra cứu và phản ánh khi phát hiện dấu hiệu bị sử dụng trái phép thông tin cá nhân.
Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Doanh nghiệp chuyển khẩu hàng hóa phải kiểm soát cả dòng tiền đi và về

Từ ngày 5/9/2026, doanh nghiệp kinh doanh chuyển khẩu hàng hóa phải thực hiện thanh toán qua ngân hàng được phép, đồng thời đáp ứng yêu cầu về hợp đồng, chứng từ và theo dõi cả tiền chuyển ra nước ngoài lẫn tiền nhận về Việt Nam.