Thứ hai 16/11/2026 20:05
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Siết chặt thị trường tín dụng bất động sản

12/10/2020 00:00
Theo quy định hiện hành của Ngân hàng Nhà nước (NHNN), tín dụng bất động sản (BĐS) là các khoản vay ngân hàng với mục đích đầu tư bất động sản và sinh lợi trên bất động sản đó. Các khoản cho cá nhân vay tự mua nhà, sửa nhà (không phục vụ mục đích bán

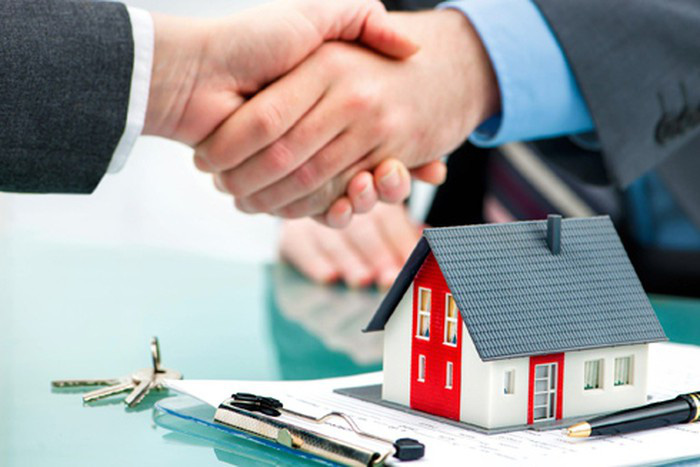
Siết chặt thị trường tín dụng bất động sản - Ảnh 1.

Các khoản cho cá nhân vay tự mua nhà, sửa nhà (không phục vụ mục đích bán, cho thuê) được các ngân hàng xếp vào nhóm tín dụng tiêu dùng…

Những động thái nổi bật trên thị trường tín dụng bất động sản năm 2019

Theo báo cáo của NHNN gửi tới Kỳ họp thứ 8, Quốc hội khóa XIV, tổng dư nợ tín dụng BĐS tăng cao hơn mức tăng tổng dư nợ tín dụng toàn bộ nền kinh tế, cụ thể: Đến ngày 30-9-2019, tổng dư nợ tín dụng toàn hệ thống ngân hàng tăng 9,4% so với cuối năm 2018; tín dụng bất động sản chiếm 7-8% tổng dư nợ nền kinh tế và nếu tính bao gồm cả các khoản vay với mục đích kinh doanh và mục đích vay mua nhà để ở, thì vào khoảng hơn 1,5 triệu tỷ đồng, tăng 14,58% so với cuối năm 2018 (cao gần gấp đôi tốc độ tăng trưởng tín dụng chung) và chiếm 19,14% tổng dư nợ nền kinh tế…

Thực tế, việc tách tín dụng đầu tư, kinh doanh BĐS với tín dụng tiêu dùng (chủ yếu cho vay mua nhà ở) là cần thiết để nhìn nhận và quản lý đúng về thị trường ngày càng lành mạnh. Nói cách khác, sự chuyển đổi cơ cấu tín dụng BĐS từ cho vay các chủ đầu tư, sang cho người dân vay tiêu dùng là tích cực, giúp hạn chế rủi ro cho ngân hàng, giảm nguy cơ bong bóng của thị trường BĐS. Rủi ro từ cho vay cá nhân vẫn có, nếu có những khách hàng vay tiền ngân hàng để “ôm” hàng chục BĐS. Rủi ro cho vay cá nhân sẽ ít hơn rủi ro cho vay chủ đầu tư BĐS. Tuy vậy, việc cho vay vào lĩnh vực BĐS dưới danh nghĩa tín dụng tiêu dùng có thể làm méo mó bức tranh tín dụng BĐS, khiến các cơ quan quản lý đánh giá không chính xác về mức độ rủi ro của tín dụng BĐS. Đó cũng chính là lý do mà năm 2019, Chính phủ yêu cầu tổng hợp 2 chỉ số này vào một, nhằm chủ động hơn trong nhận diện rủi ro cho vay BĐS và yêu cầu kiểm soát chặt chẽ tín dụng BĐS, các dự án quy mô lớn, chỉ xem xét các dự án vay vốn khả thi, thận trọng cho vay nhà đầu tư thứ cấp.

Thực tế trên đòi hỏi xiết chặt hợp lý quy mô và điều kiện tín dụng BĐS. Tín dụng tiêu dùng có đặc thù rủi ro cao (đặc biệt là tín dụng tiêu dùng phục vụ nhu cầu bất động sản) do thời hạn cho vay thường dài hạn, việc sử dụng vốn vay tiêu dùng không tạo ra thu nhập, nguồn trả nợ chủ yếu từ các nguồn thu nhập khác của khách hàng..., nên việc mở rộng tín dụng tiêu dùng cần xem xét thận trọng để đảm bảo an toàn hoạt động của từng ngân hàng, cũng như toàn hệ thống.
Siết chặt thị trường tín dụng bất động sản - Ảnh 2.

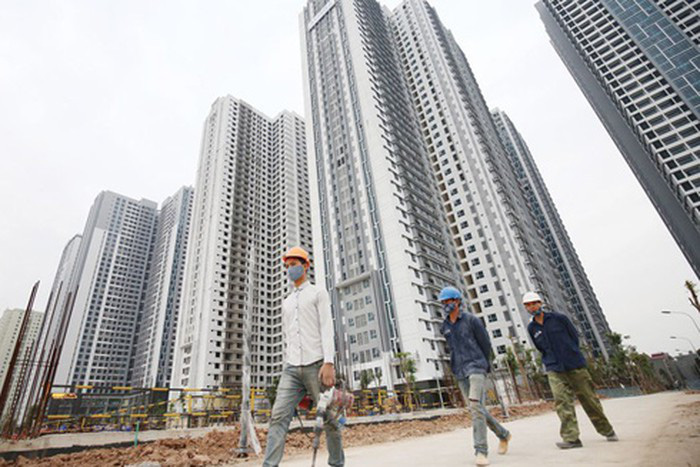
“Trong 11 tháng năm 2019, cả nước có 603 doanh nghiệp kinh doanh bất động sản hoàn tất thủ tục phá sản, tăng 38% so cùng kỳ năm 2018”.

Tổng cục Thống kê Thông tư 22/2019/TT-NHNN vừa được NHNN ban hành ngày 15-11-2019 thay thế Thông tư 36/2014/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài (hiệu lực từ ngày 1-1-2020) có một số điểm mới. Theo đó: NHNN quy định lộ trình áp dụng tỷ lệ tối đa của nguồn vốn ngắn hạn được sử dụng để cho vay trung - dài hạn từ ngày 1-1-2020 đến ngày 30-9-2020 là 40%; từ ngày 1-10-2020 đến ngày 30-9-2020 là 37%; từ ngày 1-10-2021 đến ngày 30-9-2022 là 34% và kể từ ngày 1-10-2022 sẽ giảm xuống 30%.

Tỷ lệ dư nợ cho vay so với tổng tiền gửi của các ngân hàng thương mại được nâng từ 80% lên 85%; tăng hệ số rủi ro khi kinh doanh bất động sản từ 150% lên 200%, bên cạnh áp dụng hệ số rủi ro từ 50-150% với các khoản vay cá nhân phục vụ mua nhà.

Đối với các khoản phải đòi khác như đối với cá nhân phục vụ đời sống mà tổng số tiền thỏa thuận cho vay/mức cho vay tại các hợp đồng tín dụng của khách hàng đó từ 4 tỷ đồng trở lên (sau khi trừ đi khoản phải đòi của khách hàng đó đã áp dụng hệ số rủi ro 50%) sẽ bị áp hệ số rủi ro 120%, có hiệu lực từ ngày 1-1-2020 đến hết ngày 31-12-2020 và sau đó sẽ nâng lên 150% kể từ ngày 1-1-2021.

Hệ số rủi ro 100% vẫn được áp dụng đối với các khoản cho vay phục vụ đời sống có tổng số tiền thỏa thuận cho vay/mức cho vay tại các hợp đồng tín dụng của khách hàng dưới 4 tỷ đồng để đáp ứng nhu cầu tiêu dùng, đời sống của người dân. Việc tăng hệ số rủi ro sẽ tạo động lực cho các ngân hàng, chi nhánh ngân hàng nước ngoài sớm chuẩn bị sẵn sàng cho việc áp dụng và tuân thủ chuẩn mực an toàn Basel II.
Siết chặt thị trường tín dụng bất động sản - Ảnh 4.

Loại bớt doanh nghiệp bất động sản “yếu ớt” về tài chính

Động thái trên của NHNN giúp loại bớt khỏi thị trường BĐS những doanh nghiệp “yếu ớt” về tài chính, kiểu “tay không bắt giặc” (theo Tổng cục Thống kê, trong 11 tháng năm 2019, cả nước có 603 doanh nghiệp kinh doanh BĐS hoàn tất thủ tục phá sản, tăng 38% so cùng kỳ năm 2018); Đồng thời, tạo áp lực buộc doanh nghiệp kinh doanh BĐS chủ động tìm kiếm các nguồn vốn lành mạnh trong dài hạn, trước hết là nguồn vốn chủ sở hữu, vốn từ quỹ đầu tư và từ khách hàng.

Ngoài dòng vốn tín dụng ngân hàng, thị trường còn chứng kiến sự gia tăng dòng vốn mới từ nhiều kênh: FDI, vốn tư nhân, M&A, phát hành trái phiếu… Tính tới đầu tháng 9-2019, các doanh nghiệp BĐS phát hành khoảng 37.000 tỷ đồng trái phiếu doanh nghiệp. Có tới 41% doanh nghiệp bất động sản trên thị trường (44/108 doanh nghiệp) đã tham gia chào bán trái phiếu doanh nghiệp. Các ngân hàng cũng chi tới 7.410 tỷ đồng để mua trái phiếu doanh nghiệp bất động sản, chiếm 20,1% tổng lượng trái phiếu mà doanh nghiệp bất động sản phát hành (chính đây cũng là điểm đáng quan ngại khiến NHNN đã có động thái kiểm soát, định hướng kiềm tỏa dòng vốn này).

Việc tách tín dụng đầu tư, kinh doanh bất động sản với tín dụng tiêu dùng (chủ yếu cho vay mua nhà ở) là cần thiết để nhìn nhận và quản lý đúng về thị trường ngày càng lành mạnh. Nói cách khác, sự chuyển đổi cơ cấu tín dụng bất động sản từ cho vay các chủ đầu tư, sang cho người dân vay tiêu dùng là tích cực, giúp hạn chế rủi ro cho ngân hàng, giảm nguy cơ bong bóng của thị trường bất động sản.

Theo TS. Nguyễn Minh Phong

Bài liên quan
Tin bài khác
Việt Nam mở rộng nguồn lực tài chính carbon, bảo đảm sinh kế người giữ rừng

Việt Nam mở rộng nguồn lực tài chính carbon, bảo đảm sinh kế người giữ rừng

Tại COP31, Việt Nam thúc đẩy hoàn tất đàm phán Thỏa thuận mua bán kết quả giảm phát thải (ERPA) với các đối tác thuộc Liên minh LEAF, hướng tới chuyển giá trị carbon rừng thành nguồn tài chính dài hạn. Trọng tâm không chỉ là huy động vốn cho bảo vệ rừng mà còn bảo đảm chia sẻ lợi ích công bằng, cải thiện sinh kế cho cộng đồng trực tiếp gắn bó với rừng.
Thủ tướng Lê Minh Hưng đề xuất 3 ưu tiên hợp tác ASEAN - Liên Hợp Quốc

Thủ tướng Lê Minh Hưng đề xuất 3 ưu tiên hợp tác ASEAN - Liên Hợp Quốc

Trước những biến động sâu sắc của tình hình thế giới, Thủ tướng Lê Minh Hưng đề nghị ASEAN và Liên Hợp Quốc tăng cường phối hợp, lấy hòa bình, phát triển và con người làm trung tâm; đồng thời thúc đẩy quản trị các chuyển đổi mới và gắn kết chương trình nghị sự khu vực với mục tiêu toàn cầu.
Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị: Chuyển phát triển kinh tế bạc từ nhận thức sang hành động

Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị: Chuyển phát triển kinh tế bạc từ nhận thức sang hành động

Nhấn mạnh già hóa dân số vừa là thách thức, vừa mở ra cơ hội phát triển, đồng chí Nguyễn Thanh Nghị đề nghị sớm tháo gỡ những điểm nghẽn về thể chế, nguồn lực, hạ tầng và thị trường, đưa kinh tế bạc trở thành một động lực tăng trưởng mới, gắn với bảo đảm an sinh và phát huy vai trò của người cao tuổi.
Phó Thủ tướng Phạm Thị Thanh Trà: Lấy người cao tuổi làm trung tâm phát triển kinh tế bạc

Phó Thủ tướng Phạm Thị Thanh Trà: Lấy người cao tuổi làm trung tâm phát triển kinh tế bạc

Phó Thủ tướng Phạm Thị Thanh Trà nhấn mạnh, phát triển kinh tế bạc không chỉ nhằm mở rộng thị trường mà quan trọng hơn là nâng cao sức khỏe, chất lượng sống, khả năng tự chủ và phát huy vai trò đóng góp của người cao tuổi.
Cứ một doanh nghiệp rút lui có 1,3 doanh nghiệp gia nhập thị trường

Cứ một doanh nghiệp rút lui có 1,3 doanh nghiệp gia nhập thị trường

Trong 9 tháng năm 2026, cứ một doanh nghiệp rút lui thì có khoảng 1,3 doanh nghiệp gia nhập thị trường hoặc quay trở lại hoạt động. Khoảng cách dương cho thấy dòng doanh nghiệp mới vẫn được duy trì, nhưng sức ép chi phí, vốn và thị trường tiếp tục thử thách khả năng tồn tại của doanh nghiệp nhỏ.
Bội chi ngân sách nhà nước năm 2025 ở mức 3,1% GDP, thấp hơn dự toán

Bội chi ngân sách nhà nước năm 2025 ở mức 3,1% GDP, thấp hơn dự toán

Quốc hội đã thông qua quyết toán ngân sách nhà nước năm 2025 với mức bội chi 400.163 tỷ đồng, tương đương 3,1% GDP, thấp hơn 15,1% so với dự toán. Tuy nhiên, áp lực từ chuyển nguồn ngân sách, chậm phân bổ và giải ngân vốn vẫn là những vấn đề cần tiếp tục xử lý.
Bài toán huy động hơn 6 triệu tỷ đồng cho tăng trưởng 10% năm tới

Bài toán huy động hơn 6 triệu tỷ đồng cho tăng trưởng 10% năm tới

Tổng vốn đầu tư toàn xã hội năm 2027 được xác định cần đạt khoảng 36-38% GDP, tương đương 6-6,4 triệu tỷ đồng. Trong bối cảnh mục tiêu tăng trưởng từ 10% trở lên, bài toán lớn không chỉ là tìm đủ vốn mà còn là phân bổ đúng chỗ, nâng hiệu quả đầu tư và giữ ổn định vĩ mô.
Giải ngân hết vốn đầu tư công: Kỳ vọng tạo thêm 1,7% tăng trưởng

Giải ngân hết vốn đầu tư công: Kỳ vọng tạo thêm 1,7% tăng trưởng

Chính phủ đang tập trung tháo gỡ vướng mắc, đẩy nhanh tiến độ giải ngân nhằm hoàn thành 100% kế hoạch vốn đầu tư công năm 2026. Theo Phó Thủ tướng Nguyễn Văn Thắng, mục tiêu này có thể đóng góp thêm 1,7% vào tăng trưởng kinh tế.
Doanh nghiệp nhỏ sẽ được hỗ trợ theo đầu ra để vào chuỗi FDI

Doanh nghiệp nhỏ sẽ được hỗ trợ theo đầu ra để vào chuỗi FDI

Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết chính sách hỗ trợ doanh nghiệp nhỏ và vừa sẽ tiếp tục được hoàn thiện theo hướng gắn với kết quả cụ thể, tăng liên kết với doanh nghiệp FDI và tạo điều kiện để doanh nghiệp Việt tham gia sâu hơn vào chuỗi giá trị.
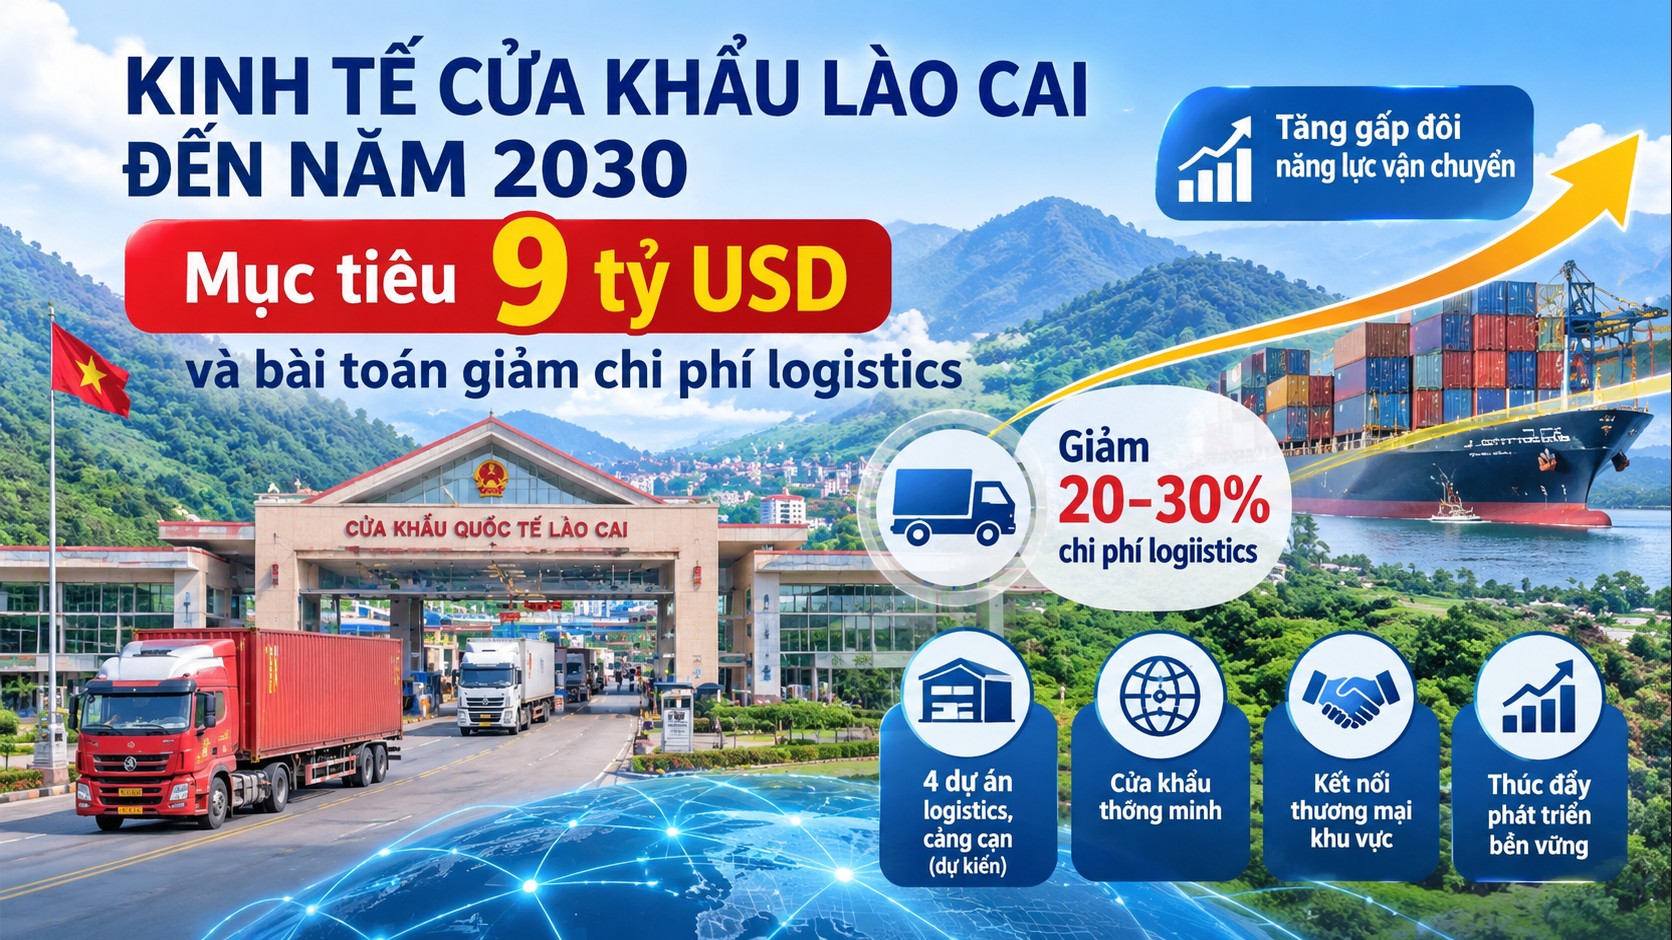
Kinh tế cửa khẩu Lào Cai đến năm 2030: Mục tiêu 9 tỷ USD và bài toán giảm chi phí logistics

Kinh tế cửa khẩu Lào Cai đến năm 2030: Mục tiêu 9 tỷ USD và bài toán giảm chi phí logistics

Với vị trí kết nối Việt Nam, ASEAN và vùng Tây Nam Trung Quốc, Lào Cai đang đứng trước cơ hội nâng tầm kinh tế cửa khẩu. Tuy nhiên, mục tiêu 9 tỷ USD vào năm 2030 không chỉ phụ thuộc vào lượng hàng hóa xuất nhập khẩu, mà còn nằm ở khả năng hiện đại hóa hạ tầng, rút ngắn thời gian thông quan, giảm chi phí vận tải và hình thành hệ sinh thái logistics đủ sức phục vụ doanh nghiệp.
Lào Cai: Ba vùng kinh tế, hai cực phát triển và một trục động lực cho giai đoạn mới

Lào Cai: Ba vùng kinh tế, hai cực phát triển và một trục động lực cho giai đoạn mới

Tổ chức lại không gian phát triển theo mô hình một trục động lực dọc sông Hồng, hai cực phát triển phía Bắc - phía Nam và ba vùng kinh tế, Lào Cai đang định hình chiến lược phát triển mới với tầm nhìn dài hạn. Cùng mục tiêu tăng trưởng GRDP trên 10%/năm, tỉnh đặt trọng tâm vào phát triển kinh tế cửa khẩu, logistics, công nghiệp chế biến, nông nghiệp hàng hóa và hạ tầng liên vùng, tạo nền tảng để trở thành cực tăng trưởng của vùng Trung du và miền núi phía Bắc.
Cao tốc Khánh Hòa - Buôn Ma Thuột đạt 89%, chạy nước rút về đích

Cao tốc Khánh Hòa - Buôn Ma Thuột đạt 89%, chạy nước rút về đích

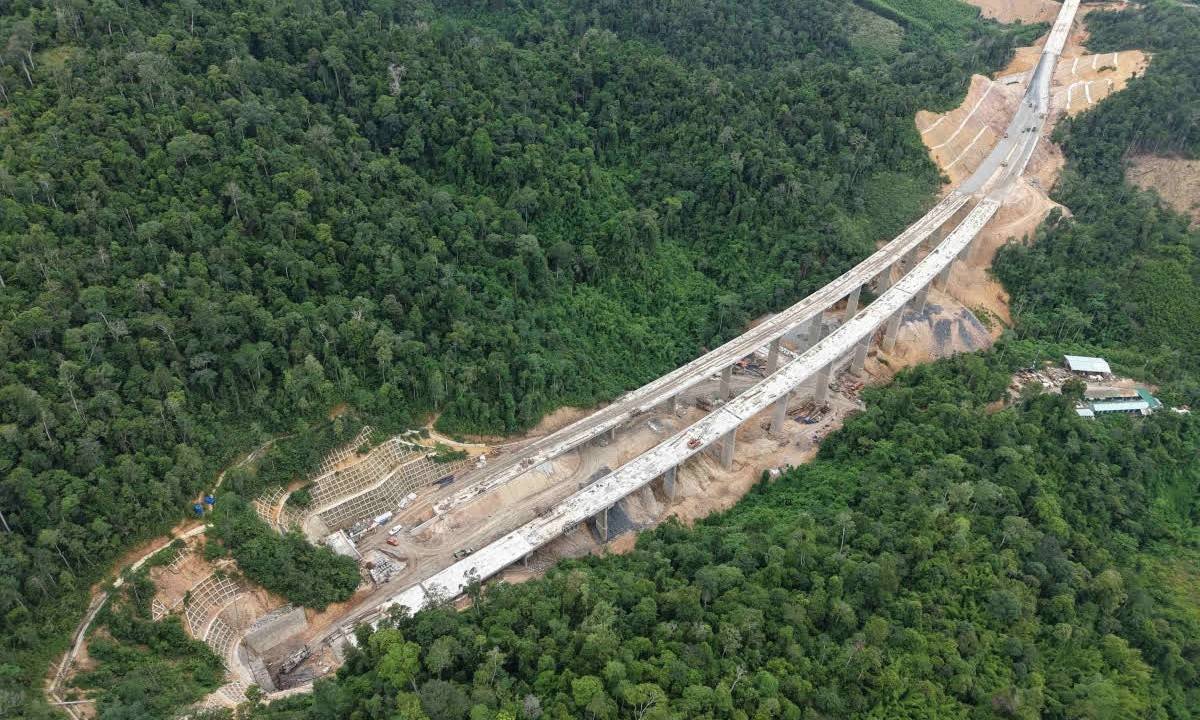
Cao tốc Khánh Hòa - Buôn Ma Thuột giai đoạn 1 đã hoàn thành khoảng 89% khối lượng theo hợp đồng. Toàn tuyến đang tăng tốc để cơ bản hoàn thành trước 31/12/2026, trong đó Dự án thành phần 1 tại Khánh Hòa cam kết hoàn tất quyết toán khối lượng trong quý 1/2027.
Bộ trưởng Lâm Thị Phương Thanh: Không tính vốn casino, bất động sản vào tiêu chí ưu đãi dự án du lịch chiến lược

Bộ trưởng Lâm Thị Phương Thanh: Không tính vốn casino, bất động sản vào tiêu chí ưu đãi dự án du lịch chiến lược

Dự thảo Nghị quyết về cơ chế, chính sách đặc thù phát triển du lịch quy định loại trừ vốn đầu tư vào casino, trò chơi có thưởng, đặt cược và kinh doanh bất động sản khi xét tiêu chí hưởng ưu đãi. Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch Lâm Thị Phương Thanh nhấn mạnh, mục tiêu là thu hút những dự án du lịch quy mô lớn, có giá trị thực chất và sức lan tỏa quốc tế.
Việt Nam vào top 40 thế giới về năng lực cạnh tranh số và AI

Việt Nam vào top 40 thế giới về năng lực cạnh tranh số và AI

Lần đầu tham gia Bảng xếp hạng Năng lực cạnh tranh số và trí tuệ nhân tạo thế giới (WDAIR) năm 2026, Việt Nam đứng thứ 37/70 nền kinh tế, xếp thứ 3 tại Đông Nam Á. Đáng chú ý, ở một số lĩnh vực thành phần, Việt Nam đạt thứ hạng cao hơn đáng kể so với vị trí tổng thể.
ĐBQH đề xuất giải pháp nâng mức chi tiêu, kéo dài thời gian lưu trú của khách quốc tế

ĐBQH đề xuất giải pháp nâng mức chi tiêu, kéo dài thời gian lưu trú của khách quốc tế

Thảo luận về cơ chế, chính sách đặc thù phát triển du lịch, nhiều ĐBQH đề xuất không chỉ tập trung thu hút khách mà cần nâng giá trị chi tiêu, kéo dài thời gian lưu trú, đồng thời bảo tồn bản sắc văn hóa và bảo đảm người dân địa phương được hưởng lợi từ hoạt động du lịch.