Thứ ba 17/11/2026 22:09
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Phân loại 4 nhóm hộ kinh doanh, bỏ thuế khoán từ 2026

Từ năm 2026, hộ kinh doanh sẽ bị phân loại theo 4 mức doanh thu, thay thế thuế khoán nhằm tạo sự minh bạch và bình đẳng giữa hộ kinh doanh, doanh nghiệp và người lao động.

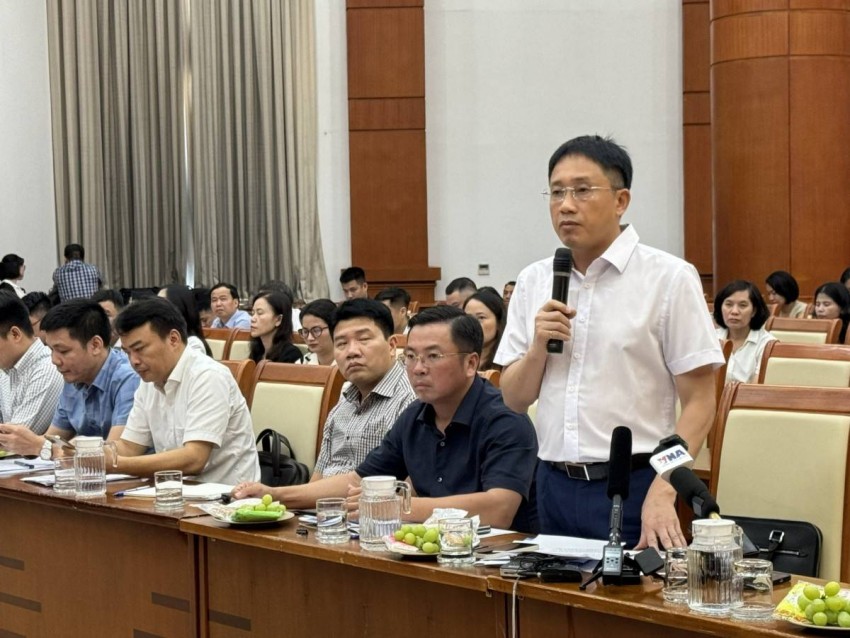
Tại họp báo thường kỳ quý II của Bộ Tài chính, ông Mai Sơn – Phó Cục trưởng Cục Thuế, công bố những nội dung quan trọng liên quan đến việc chuyển đổi mô hình quản lý thuế đối với hộ cá nhân kinh doanh từ năm 2026. Theo đó, từ ngày 1/1/2026, Nhà nước sẽ chính thức xóa bỏ thuế khoán và thay thế bằng cơ chế phân loại theo doanh thu nhằm nâng cao tính minh bạch và công bằng giữa các chủ thể kinh tế.
Phân loại 4 nhóm hộ kinh doanh, bỏ thuế khoán từ 2026
Ông Mai Sơn – Phó Cục trưởng Cục Thuế tại họp báo thường kỳ quý II ngày 2/7 của Bộ Tài chính

Ông Mai Sơn cho biết, Cục Thuế đã ban hành văn bản xin ý kiến rộng rãi về Dự thảo Luật Quản lý thuế vào ngày 26/6/2025. Một trong những điểm nổi bật là đề xuất bãi bỏ thuế khoán từ đầu năm 2026, theo tinh thần Nghị quyết 68‑NQ/TW về phát triển kinh tế tư nhân. Điều này nhằm loại bỏ cách tính thuế cố định, không phản ánh đúng quy mô và thực chất kinh doanh của các hộ cá thể, từ đó hướng đến một hệ thống thuế lấy doanh thu và kết quả kinh doanh làm cơ sở tính thuế chính xác hơn.

Ông Mai Sơn nhấn mạnh mục tiêu kép của việc chuyển đổi: Thứ nhất là minh bạch hóa hoạt động kinh tế: Loại bỏ cách đóng thuế cố định góp phần tạo nên môi trường kinh doanh công khai, rõ ràng, giảm tình trạng “mờ mịt” trong kê khai.

Thứ hai, bình đẳng giữa các đối tượng kinh tế: Hộ cá nhân có quy mô lớn gần bằng doanh nghiệp sẽ chịu mức quản lý tương đương; đồng thời, đối tượng kinh tế thụ hưởng chính sách cũng sẽ công bằng hơn nếu có cùng quy mô.

Thứ ba, cân đối chính sách thuế đối với người lao động: Hiện tại người làm thuê sẵn sàng chịu mức thuế theo lương, nhưng hộ kinh doanh nhỏ lẻ vẫn hưởng lợi từ phương pháp khoán. Việc thay đổi cơ cấu này đảm bảo mọi người đóng thuế phù hợp với thu nhập thật.

Thực tế, nhiều hộ nhỏ như quán ăn, sạp chợ… có doanh thu thấp hoặc chỉ nhỉnh hơn mức chịu thuế, nhưng vẫn phải đóng thuế cố định theo khoán – điều này dẫn đến nhiều bất cập về quyền lợi và nghĩa vụ.

Dự thảo Luật đưa ra đề xuất phân loại hộ cá nhân kinh doanh thành 4 nhóm theo doanh thu với phương thức quản lý bổ sung linh hoạt:

Nhóm 1: Doanh thu dưới 200 triệu đồng/năm (ngoại lệ không chịu thuế GTGT, TNCN)

Nhóm 2: Doanh thu từ 200 triệu đến dưới 1 tỷ đồng/năm

Nhóm 3: Doanh thu từ 1 – 3 tỷ đồng/năm (nông nghiệp, công nghiệp, xây dựng) hoặc 1 – 10 tỷ đồng/năm (thương mại, dịch vụ)

Nhóm 4: Doanh thu trên 10 tỷ đồng/năm

Việc áp dụng hóa đơn điện tử và sổ sách kế toán có các mức độ tương ứng:

Nhóm 1 & Nhóm 2: Khuyến khích sử dụng hóa đơn điện tử. Sổ sách đối với mẫu đơn giản (do Bộ Tài chính phát hành, tích hợp phần mềm hỗ trợ kế toán thu chi).

Nhóm 2 sẽ được lộ trình bắt buộc dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn sinh từ thiết bị máy tính tiền, dự kiến triển khai từ năm 2027–2028.

Nhóm 3: Bắt buộc dùng hóa đơn điện tử có mã khi bán lẻ hàng hóa, dịch vụ. Áp dụng chế độ kế toán đơn giản.

Nhóm 4: Áp dụng hóa đơn điện tử có mã. Áp dụng chế độ kế toán tương tự doanh nghiệp nhỏ và vừa.

Ngoài ra, Cục Thuế đề xuất nâng ngưỡng doanh thu được miễn GTGT và TNCN ít nhất gấp đôi hiện hành (200 triệu đồng/năm). Đồng thời, sửa đổi mức % và cách tính thuế thu nhập cá nhân đối với hộ kinh doanh theo doanh thu thực tế. Những điều chỉnh này sẽ tạo điều kiện thuận lợi cho các hộ nhỏ, giảm bớt gánh nặng hành chính, đồng thời tăng cường công bằng.

Ông Mai Sơn khẳng định đây mới chỉ là khung chính sách dự kiến. Cục Thuế sẽ tiếp tục phối hợp lấy ý kiến từ cơ quan chức năng, chuyên gia, hiệp hội và cộng đồng doanh nghiệp, hoàn thiện nội dung và đề xuất trình cấp có thẩm quyền ban hành. Mọi điều chỉnh đều hướng đến hỗ trợ tối đa cho hộ cá nhân, giảm thất thu Nhà nước và minh bạch cơ sở dữ liệu thuế.

Tính đến đầu 2026, lệ phí môn bài sẽ chấm dứt theo quy định tại Nghị quyết 198/2025/QH15 – đây là một phần của cuộc cải cách toàn diện hệ thống quản lý thuế. Khi bỏ thuế khoán và lệ phí môn bài, hộ kinh doanh vẫn sẽ nộp thuế GTGT và TNCN, nhưng với cách tính linh hoạt hơn theo doanh thu thực tế.

Trước đó, ngày 19/6/2025, tại phiên chất vấn Quốc hội, Phó Thủ tướng Hồ Đức Phớc cũng khẳng định việc xóa bỏ thuế khoán là quyết định đúng đắn, phù hợp với mục tiêu nâng cao phát triển kinh tế tư nhân của Nghị quyết 68-NQ/TW. Tuy nhiên, Phó Thủ tướng lưu ý Bộ Tài chính cần xác định rõ ngưỡng doanh thu tính thuế, hỗ trợ hộ nghèo — hộ nhỏ — dễ tổn thương, tránh gây khó khăn nếu áp dụng hóa đơn điện tử sớm, mất quyền khấu trừ đầu vào.

Đặc biệt, với những hộ có doanh thu trên 1 tỷ đồng và địa điểm ổn định, Phó Thủ tướng đề nghị chuyển dần sang áp dụng hóa đơn điện tử sớm hơn để ngăn thất thu và hỗ trợ họ phát triển – có thể tiến đến quy mô doanh nghiệp. Còn với hộ nhỏ có doanh thu dưới 1 tỷ đồng, nên tạm thời tiếp tục áp dụng cách tính thuế khoán ổn định trước khi chuyển đổi hoàn toàn.

Giải pháp phân loại hộ cá nhân theo doanh thu và áp dụng quản lý thuế linh hoạt được kỳ vọng sẽ mang lại nhiều đột phá: Tăng cường minh bạch và trách nhiệm của hộ kinh doanh, hạn chế gian lận, thuế bị thất thoát. Giảm chênh lệch quy mô nhỏ – lớn để người kinh doanh phát triển thuận lợi hơn. Tiến gần hơn mô hình doanh nghiệp cho những hộ có yếu tố thị trường và lượng khách hàng ổn định, góp phần thúc đẩy chuyển đổi tư nhân lên doanh nghiệp.

Mặc dù còn một số lo lắng về khả năng tiếp cận hóa đơn điện tử và sổ sách quá sớm, thì khung quy định linh hoạt theo giai đoạn – như đề xuất – có thể cân bằng giữa minh bạch, hỗ trợ người yếu thế và tối ưu nguồn thu ngân sách.

Việc bỏ thuế khoán từ 2026 và phân loại hộ kinh doanh theo doanh thu là bước tiến mạnh mẽ của ngành thuế hướng tới hệ thống thuế cá nhân chính xác, minh bạch và công bằng. Đối với hộ kinh doanh nhỏ – dù là nhóm 1 hay nhóm 2 – vẫn được ưu tiên đơn giản hóa thủ tục, áp dụng phần mềm sổ sách, và có lộ trình chuyển đổi hợp lý. Trong khi đó, những hộ có quy mô lớn hơn sẽ chịu sự giám sát chặt chẽ hơn và được hỗ trợ để phát triển thành doanh nghiệp. Sự chuyển mình này được đánh giá là phù hợp với xu thế quản lý quốc tế và mục tiêu phát triển kinh tế tư nhân bền vững.
Tin bài khác
Trả góp qua Ví Trả Sau MoMo: Hạn mức đến 20 triệu đồng, phí tính thế nào?

Trả góp qua Ví Trả Sau MoMo: Hạn mức đến 20 triệu đồng, phí tính thế nào?

Người dùng Ví Trả Sau trên MoMo có thể chia khoản mua sắm thành 2-12 kỳ thanh toán, với hạn mức tín dụng tối đa 20 triệu đồng. Tuy nhiên, người mua cần tính kỹ phí trả góp và tổng số tiền phải thanh toán trước khi lựa chọn.
Kinh doanh linh kiện điện tử cần kiểm soát thuế từ nhập khẩu đến bán hàng

Kinh doanh linh kiện điện tử cần kiểm soát thuế từ nhập khẩu đến bán hàng

Thuế Cần Thơ khuyến nghị doanh nghiệp kinh doanh linh kiện điện tử rà soát toàn bộ chuỗi nghĩa vụ từ khai hải quan, thuế nhập khẩu đến hóa đơn, thuế GTGT, TNDN và sổ sách kế toán để hạn chế rủi ro khi cơ quan quản lý đối chiếu dữ liệu.
Miễn thuế chuyển nhượng bất động sản cần đáp ứng những điều kiện nào?

Miễn thuế chuyển nhượng bất động sản cần đáp ứng những điều kiện nào?

Quy định mới làm rõ các trường hợp miễn thuế chuyển nhượng bất động sản, trong đó người chỉ có một nhà hoặc thửa đất ở phải sở hữu tối thiểu 183 ngày, chuyển nhượng toàn bộ và tự chịu trách nhiệm về kê khai.
Trả tiền sau khi nhân viên nghỉ việc, doanh nghiệp phải khấu trừ 10% thuế

Trả tiền sau khi nhân viên nghỉ việc, doanh nghiệp phải khấu trừ 10% thuế

Người lao động đã chấm dứt hợp đồng nhưng doanh nghiệp vẫn còn khoản tiền lương, tiền công hoặc thu nhập khác phải thanh toán thì nghĩa vụ thuế chưa kết thúc. Từ ngày 1/7/2026, mức chi trả từ 5 triệu đồng/lần thuộc trường hợp phải khấu trừ 10% nếu đáp ứng điều kiện theo quy định.
Hộ kinh doanh dưới 1 tỷ đồng vẫn được đăng ký hóa đơn điện tử

Hộ kinh doanh dưới 1 tỷ đồng vẫn được đăng ký hóa đơn điện tử

Hộ kinh doanh cung cấp dịch vụ thường xuyên cho doanh nghiệp có thể đăng ký hóa đơn điện tử dù doanh thu năm dưới 1 tỷ đồng. Việc đề nghị Cơ quan Thuế cấp hóa đơn từng lần lại có điều kiện riêng; bảng kê 02/TNDN cũng không phải hóa đơn do hộ kinh doanh phát hành.
Vay tiền online: 5 điều cần kiểm tra để tránh rủi ro tài chính

Vay tiền online: 5 điều cần kiểm tra để tránh rủi ro tài chính

Sự tiện lợi của các ứng dụng vay tiền trực tuyến giúp người dùng tiếp cận nguồn vốn nhanh chóng. Tuy nhiên, việc bỏ qua lãi suất, phí phát sinh hoặc thông tin đơn vị cho vay có thể khiến người vay đối mặt với những khoản nợ ngoài dự tính.
Vượt doanh thu 10 tỷ đồng, hộ kinh doanh phải nộp lại thuế đã giảm

Vượt doanh thu 10 tỷ đồng, hộ kinh doanh phải nộp lại thuế đã giảm

Nghị định 398/2026/NĐ-CP cho phép cá nhân kinh doanh có doanh thu năm không quá 10 tỷ đồng được giảm 30% thuế TNCN trong hai năm 2026 và 2027. Tuy nhiên, nếu doanh thu thực tế vượt ngưỡng, toàn bộ khoản thuế đã được giảm phải nộp bổ sung. Việc quản lý doanh thu, hóa đơn và chứng từ vì thế cần được thực hiện thường xuyên, thay vì chờ đến cuối năm mới rà soát.
Khách hàng được tra cứu thông tin tiền gửi tại Quỹ tín dụng nhân dân

Khách hàng được tra cứu thông tin tiền gửi tại Quỹ tín dụng nhân dân

Thông tư số 55/2026/TT-NHNN bổ sung quy định cho phép khách hàng tra cứu thông tin tiền gửi của chính mình tại Quỹ tín dụng nhân dân trên Hệ thống thông tin giám sát. Văn bản đồng thời quy định rõ hơn phạm vi chia sẻ dữ liệu, trách nhiệm bảo mật và cơ chế xử lý khi thông tin tra cứu không khớp.
Vay ngân hàng dưới 400 triệu đồng có gì thay đổi?

Vay ngân hàng dưới 400 triệu đồng có gì thay đổi?

Thông tư 29/2026/TT-NHNN có hiệu lực từ ngày 15/8/2026, điều chỉnh một số điều kiện cho vay nhằm tạo thuận lợi hơn cho người dân tiếp cận tín dụng chính thức. Đáng chú ý, khoản vay không quá 400 triệu đồng tại các tổ chức tín dụng, trừ quỹ tín dụng nhân dân, được áp dụng quy định riêng về điều kiện hồ sơ; một số giới hạn đối với cho vay điện tử cũng được điều chỉnh.
Thẩm định giá ASEAN bàn cách lượng hóa giá trị xanh

Thẩm định giá ASEAN bàn cách lượng hóa giá trị xanh

Sáng 1/10, Hội nghị thường niên Hiệp hội Thẩm định viên về giá ASEAN lần thứ 28 (AVA28) bắt đầu tại Đà Nẵng, thu hút hơn 300 đại biểu trong nước và quốc tế. Bộ Tài chính đại diện Việt Nam đăng cai sự kiện với chủ đề “Tích hợp chuyển đổi số và thẩm định giá bền vững”.
Ai được nhận trợ cấp hưu trí xã hội 540.000 đồng mỗi tháng?

Ai được nhận trợ cấp hưu trí xã hội 540.000 đồng mỗi tháng?

Từ tháng 7/2026, mức trợ cấp hưu trí xã hội được nâng lên 540.000 đồng/tháng. Quy định mới cũng làm rõ nhóm người cao tuổi được hưởng và thủ tục giải quyết tại cấp phường/xã.
Khách VIP ngân hàng: Bao nhiêu tiền mới được vào “câu lạc bộ” đặc quyền?

Khách VIP ngân hàng: Bao nhiêu tiền mới được vào “câu lạc bộ” đặc quyền?

Không có một mức tài sản chung để trở thành khách VIP ngân hàng. Tùy chính sách, mỗi ngân hàng có thể xét tiền gửi, tổng tài sản, thu nhập, dư nợ, chi tiêu thẻ hoặc mức độ sử dụng dịch vụ để xếp hạng khách hàng ưu tiên.
Cách ghi tỷ giá ngoại tệ trên hóa đơn điện tử theo hướng dẫn mới của Cục Thuế

Cách ghi tỷ giá ngoại tệ trên hóa đơn điện tử theo hướng dẫn mới của Cục Thuế

Cục Thuế vừa phát hành Công văn số 6810/CT-QLNT hướng dẫn các hiệp hội doanh nghiệp về phương pháp xác định và thể hiện tỷ giá ngoại tệ trên hóa đơn điện tử. Hướng dẫn này giải quyết triệt để các vướng mắc của doanh nghiệp khi phát sinh nghiệp vụ kinh tế bằng ngoại tệ hoặc thực hiện khai, nộp thuế bằng ngoại tệ theo các quy định pháp luật mới nhất.
10 trạng thái mã số thuế và việc người nộp thuế cần làm

10 trạng thái mã số thuế và việc người nộp thuế cần làm

Mã số thuế không chỉ có trạng thái “đang hoạt động”. Người nộp thuế cần hiểu từng trạng thái để kịp thời xử lý khi thông tin đăng ký thuế thay đổi hoặc phát sinh vấn đề.
Đã tất toán nhưng CIC còn báo dư nợ, người vay cần làm gì?

Đã tất toán nhưng CIC còn báo dư nợ, người vay cần làm gì?

Dư nợ trên CIC có thể chưa thay đổi ngay sau khi khách hàng tất toán khoản vay. Điều quan trọng là xác định dữ liệu đang chờ cập nhật hay thực sự sai và thực hiện đúng quy trình tra soát.