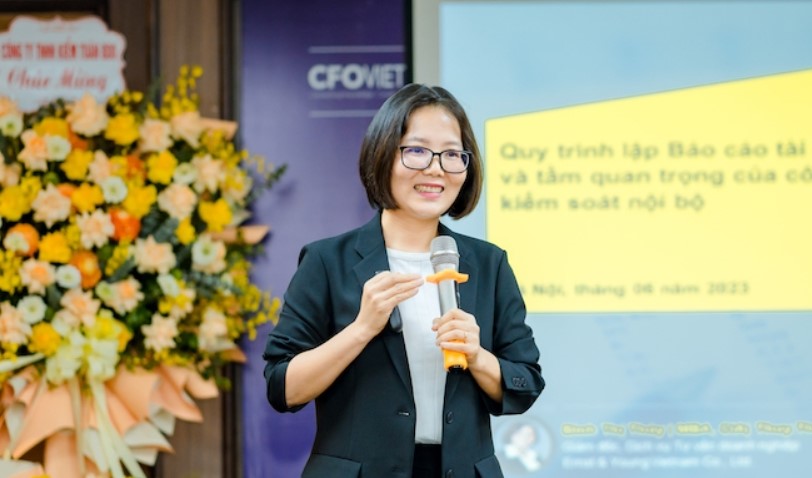
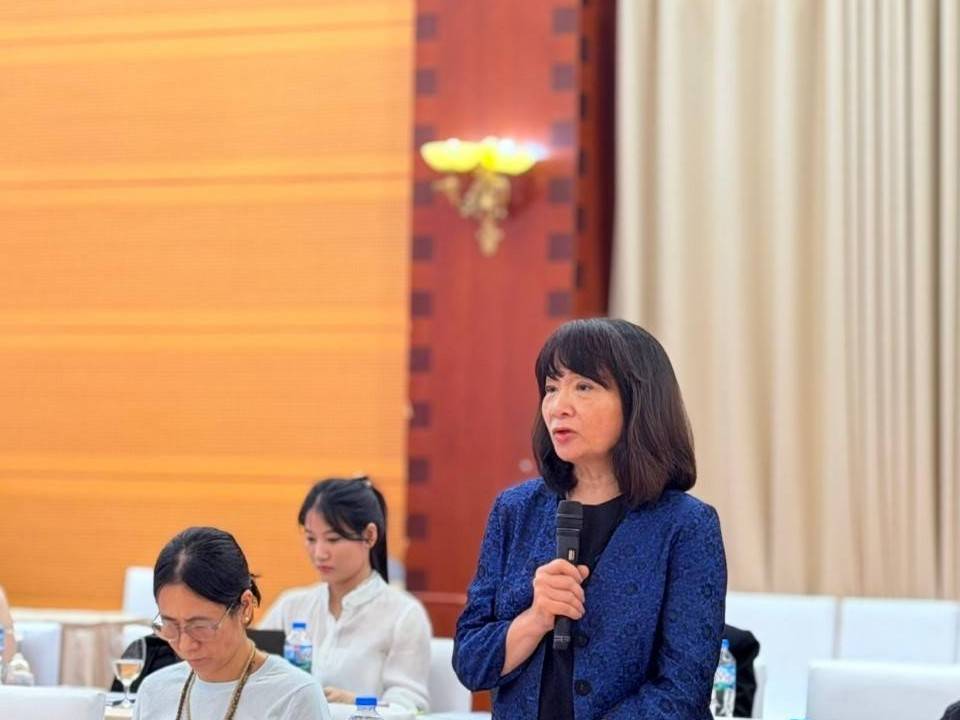
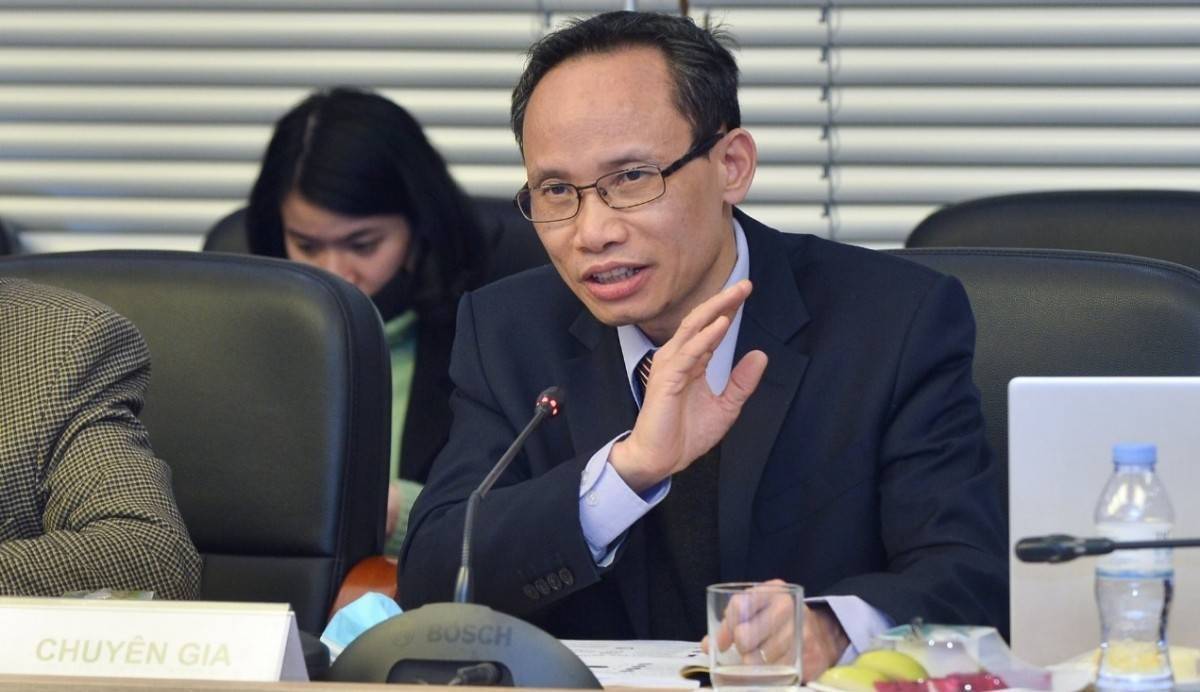
Bà Đinh Thị Thuỷ, Giám đốc phụ trách Dịch vụ tư vấn doanh nghiệp Ernst & Young Việt Nam cho biết, việc chậm nộp báo cáo tài chính là một trong số rất nhiều rủi ro.
aa
Bà Đinh Thị Thuỷ, Giám đốc phụ trách Dịch vụ tư vấn doanh nghiệp của Ernst & Young Việt Nam
Báo cáo tài chính là hệ thống thông tin kinh tế, tài chính của đơn vị kế toán, được trình bày theo mẫu biểu quy định tại chuẩn mực kế toán và chế độ kế toán. Quá trình lập báo cáo tài chính bao gồm nhiều công việc như: duy trì danh mục tài khoản kế toán, thu thập các bút toán khoá sổ cuối kỳ, thực hiện khoá sổ, lập báo cáo tài chính và hợp nhất.
Điều đáng lưu ý là tất cả công việc này đều tiềm ẩn nhiều rủi ro có thể phát sinh do lỗi, do không áp dụng đúng các chuẩn mực kế toán hoặc do cố tình gian lận.
Một ví dụ điển hình là việc nhiều doanh nghiệp chậm nộp báo cáo tài chính sau kiểm toán năm 2022 buộc Sở Giao dịch chứng khoán TP.HCM (HoSE) phải ra công văn nhắc nhở hồi tháng 4/2023, trong đó có các doanh nghiệp lớn như Công ty CP Tập đoàn Đầu tư địa ốc NoVa (NVL), Công ty CP Tập đoàn Xây dựng Hòa Bình (HBC), Vietnam Airlines (HVN)… Ngày 5/5, HOSE cũng nêu tên bốn công ty chậm nộp báo cáo tài chính quý I/2023 gồm Nhựa Đông Á (DAG), Đầu tư Hải Phát (HPX), Apax Holdings (IBC) và Gỗ Trường Thành (TTF)....
Bà Đinh Thị Thuỷ, Giám đốc phụ trách Dịch vụ tư vấn doanh nghiệp của Ernst & Young Việt Nam, đã nhấn mạnh rằng việc chậm nộp báo cáo tài chính chỉ là một trong số rất nhiều rủi ro có thể xảy ra trong quy trình lập báo cáo tài chính.
Trong quá trình duy trì danh mục tài khoản kế toán, có khả năng nhân sự không có thẩm quyền tạo hoặc thay đổi tài khoản kế toán. Hệ thống tài khoản kế toán không tuân thủ chuẩn mực và yêu cầu quản lý của đơn vị. Danh mục tài khoản sử dụng không đồng nhất giữa các đơn vị.
Trong quá trình thu thập các bút toán cuối kỳ, rủi ro có thể gồm các khoản trích trước không được thực hiện đúng thời gian hoặc chính xác, các bút toán không được phê duyệt hoặc xem xét kịp thời, và các ước tính kế toán không được tính toán chính xác.
Khi thực hiện việc đóng sổ, các bút toán đóng sổ có thể không được ghi nhận đúng cách. Các cập nhật hoặc điều chỉnh sau khi đóng sổ có thể không được phát hiện, xem xét và phê duyệt kịp thời.
Trong quá trình lập báo cáo tài chính, việc trình bày và giải thích báo cáo có thể không đầy đủ hoặc chính xác. Báo cáo tài chính có thể không được nộp đúng thời hạn theo quy định pháp luật. Doanh nghiệp không tuân thủ yêu cầu thuyết minh báo cáo tài chính theo các chuẩn mực hiện hành.
Với các đơn vị thực hiện báo cáo tài chính hợp nhất, rủi ro đến từ việc không cấn trừ đúng các giao dịch nội bộ giữa các bên liên quan. Báo cáo tài chính của đơn vị không được hợp nhất vào báo cáo tài chính hợp nhất. Các rủi ro liên quan đến báo cáo tài chính thường phát sinh từ việc gian lận lợi nhuận thực tế, thao túng thông tin trong báo cáo tài chính, kiểm soát không hiệu quả đối với sai sót trong hạch toán hoặc sự lạm quyền quản lý, và việc sử dụng các thủ thuật kế toán cho lợi ích cá nhân.
Để giảm thiểu những rủi ro này, các chuyên gia trong lĩnh vực tài chính khuyến nghị các doanh nghiệp xây dựng và áp dụng hệ thống kiểm soát nội bộ phục vụ báo cáo tài chính (Internal Control over Financial Reporting - ICFR) như một phần của hệ thống kiểm soát nội bộ của doanh nghiệp.
Kiểm soát nội bộ là quá trình do cấp quản lý, HĐQT và nhân sự trong tổ chức chi phối, nhằm đảm bảo tuân thủ các quy định và luật pháp, cũng như thực hiện các hoạt động một cách hiệu quả; nó cung cấp độ tin cậy cho các báo cáo của doanh nghiệp.
ICFR là hệ thống các quy trình và chính sách được thiết kế và triển khai để đảm bảo rằng báo cáo tài chính của công ty là đáng tin cậy và được lập theo các chuẩn mực kế toán liên quan. ICFR giúp hỗ trợ quyết định kinh doanh, giảm thiểu rủi ro và tăng cường sự tin tưởng của nhà đầu tư. Ảnh minh họa.
Để triển khai ICFR, đại diện của Ernst & Young (EY) chia sẻ một quy trình 5 bước, bắt đầu bằng việc đánh giá mức độ sẵn sàng theo khung hệ thống kiểm soát nội bộ COSO (Hoa Kỳ) hoặc các tiêu chuẩn hàng đầu khác, cũng như mức độ sẵn sàng của kiểm soát chung về công nghệ thông tin.
Trong bước thứ hai, doanh nghiệp cần thiết lập cơ chế quản trị, phân định trách nhiệm và giải trình, xác định tôn chỉ lãnh đạo phù hợp và xây dựng một văn hoá kiểm soát trong tổ chức thông qua đào tạo và truyền thông.
"Có một tập đoàn đầu tư trực tiếp nước ngoài (FDI) lớn từ Nhật Bản mất tới 5 năm để có thể tự tin và tự quản lý hệ thống kiểm soát nội bộ với nguồn lực của riêng mình. Họ thành lập một nhóm làm việc về ICFR, sau đó xây dựng một lộ trình để hoàn thiện các vấn đề về kiểm soát nội bộ ở cấp công ty, quy trình và hệ thống công nghệ thông tin", bà Thuỷ cho biết.
Bước thứ ba là đánh giá rủi ro, bao gồm cả rủi ro gian lận, và xác định phạm vi của chúng, trong đó có thể sử dụng công nghệ để tăng cường hiệu quả của quá trình đánh giá. Bước thứ tư là triển khai các biện pháp nhanh chóng, bao gồm việc xác định cơ hội tự động hóa kiểm soát và tiết kiệm nguồn lực, thiết lập các chính sách kế toán rõ ràng và nhất quán... Bước thứ năm là đánh giá hiệu quả và tiến hành giám sát liên tục.
Các bước này được EY đề xuất nhằm giúp doanh nghiệp xây dựng và duy trì một hệ thống ICFR mạnh mẽ và hiệu quả. Bằng cách tuân thủ quy trình này, các doanh nghiệp có thể tăng cường khả năng kiểm soát và giảm thiểu rủi ro trong quá trình lập báo cáo tài chính, đồng thời tăng sự tin tưởng của nhà đầu tư và cổ đông.
Bước thứ tư trong quy trình triển khai ICFR là việc thiết lập một kế hoạch thực hiện chi tiết. Điều này bao gồm xác định các hoạt động cụ thể cần được thực hiện để thực hiện các biện pháp kiểm soát và đảm bảo tính liên tục của hệ thống. Các hoạt động này có thể bao gồm việc thiết lập quy trình kiểm tra và kiểm định, kiểm tra định kỳ các điểm kiểm soát, và xác định trách nhiệm và vai trò của từng cá nhân trong việc thực hiện và theo dõi kiểm soát.
Ngoài ra, việc áp dụng công nghệ trong quá trình triển khai ICFR cũng là một yếu tố quan trọng. Công nghệ thông tin có thể hỗ trợ việc tự động hóa quá trình kiểm soát, giúp nâng cao tính hiệu quả và độ chính xác của kiểm soát. Ví dụ, sử dụng hệ thống quản lý tài chính và kế toán tự động, doanh nghiệp có thể tự động ghi nhận các bút toán, kiểm tra sự phù hợp và tính chính xác của dữ liệu, và tạo ra báo cáo tài chính một cách nhanh chóng và chính xác.
Bước tiếp theo là thực hiện kế hoạch và tiến hành kiểm tra, đánh giá hiệu quả của hệ thống ICFR. Điều này bao gồm việc thực hiện các kiểm tra nội bộ để đảm bảo rằng các biện pháp kiểm soát đã được thực hiện đúng và có hiệu quả. Các kiểm tra này có thể bao gồm việc kiểm tra tài liệu, xác minh thông tin, kiểm tra thực tế, và đánh giá sự tuân thủ quy trình và chính sách.
Cuối cùng, việc giám sát liên tục là một phần quan trọng trong việc triển khai ICFR. Điều này đảm bảo rằng hệ thống kiểm soát nội bộ được duy trì và cải thiện liên tục theo thời gian. Đánh giá định kỳ, kiểm tra nội bộ, phê duyệt và rà soát liên tục là những hoạt động quan trọng để đảm bảo tính hiệu quả và đáng tin cậy của hệ thống ICFR.
Triển khai và duy trì một hệ thống ICFR mạnh mẽ là một yếu tố quan trọng trong việc tăng cường quản lý rủi ro và đảm bảo tính chính xác của báo cáo tài chính. Việc tuân thủ các quy trình và chính sách ICFR giúp doanh nghiệp xây dựng một môi trường kinh doanh đáng tin cậy, tăng cường lòng tin của nhà đầu tư và đảm bảo sự bền vững trong hoạt động kinh doanh.
Bà Thủy nhấn mạnh, yếu tố thành công then chốt của việc triển khai ICFR trước hết nằm ở con người mà đầu tiên phải là ý chí cũng như kiến thức và chuyên môn về ICFR của người lãnh đạo cấp cao. Bên cạnh đó, bà cũng cho rằng doanh nghiệp cần duy trì chức năng kiểm toán nội bộ mạnh mẽ và độc lập, chính sách và quy trình công nghệ thông tin hợp lý, an toàn.
Quy định mới của Ngân hàng Nhà nước tạo thêm dư địa tín dụng cho khách sạn, khu nghỉ dưỡng và các dự án gắn với du lịch. Nhưng vốn chỉ là một mắt xích, hiệu quả cuối cùng phụ thuộc vào khả năng hình thành sản phẩm, kéo dài thời gian lưu trú và tăng mức chi tiêu của du khách.
Đề xuất Nhà nước mua lại những dự án nhà ở thương mại mà chủ đầu tư không còn khả năng thực hiện hoặc không thể chuyển nhượng đang mở thêm một hướng xử lý các dự án bất động tồn đọng. Nhưng khi Nhà nước trở thành bên mua, câu hỏi quan trọng không chỉ là mua dự án nào mà còn là mua với giá nào, dựa trên căn cứ nào và kiểm soát ra sao để không biến việc giải cứu tài sản đình trệ thành gánh nặng ngân sách.
Những lớp sở hữu, pháp nhân trung gian hay người đại diện có thể khiến việc nhận diện chủ sở hữu hưởng lợi (CSHHL) trở nên phức tạp, đặc biệt tại các doanh nghiệp FDI và tập đoàn có cấu trúc sở hữu nhiều tầng. Bài toán này không chỉ đặt ra trách nhiệm cho doanh nghiệp mà còn liên quan đến yêu cầu minh bạch, phòng chống rửa tiền và bảo vệ quyền lợi của chính người hưởng lợi cuối cùng.
Chiến dịch làm sạch mã số thuế đang đặt ra yêu cầu hoàn thiện cơ chế xử lý đối với tình trạng thực tế cụ của doanh nghiệp đã ngừng hoạt động, bỏ địa chỉ kinh doanh hoặc còn tồn tại nghĩa vụ thuế trên hồ sơ.
Quy định về chủ sở hữu hưởng lợi được bổ sung, làm rõ tại Nghị định 296/2026/NĐ-CP, nhưng với doanh nghiệp có cấu trúc sở hữu nhiều tầng, sở hữu chéo hoặc có yếu tố vốn FDI, việc xác định cá nhân kiểm soát cuối cùng vẫn là bài toán không đơn giản.
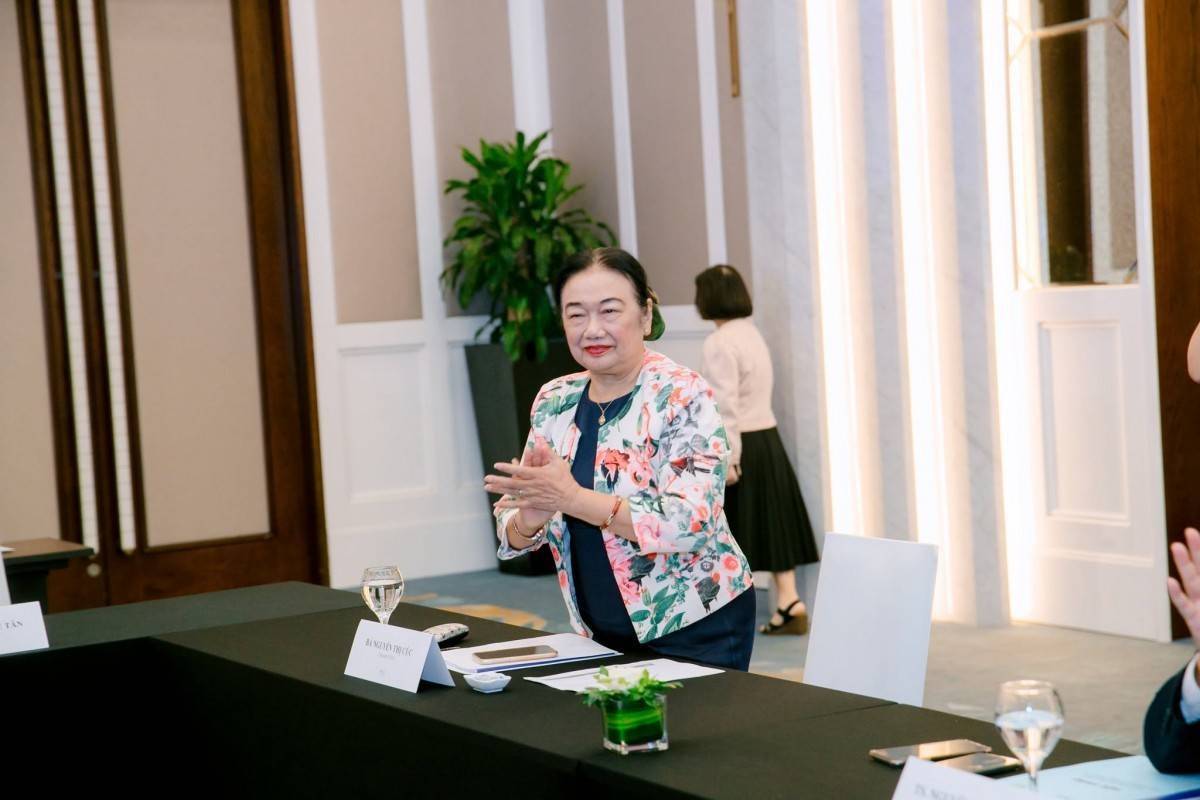
Tại hội thảo góp ý hoàn thiện dự thảo Luật Nhà ở (sửa đổi), Chủ tịch Hiệp hội Tư vấn Xây dựng Việt Nam Nguyễn Thị Duyên kiến nghị cơ quan soạn thảo làm rõ các quy định về nhà ở cho thuê, trong đó có thời hạn cho thuê theo thiết kế công trình, khái niệm “thuê mua” và cơ chế quản lý đối với các dự án sử dụng nguồn vốn khác nhau.
Áp lực tỷ giá được đánh giá chưa lớn, nhưng dư địa giảm lãi suất trong nước, dòng vốn và chi phí ngoại tệ đều có thể chịu sức ép nếu Fed tiếp tục thắt chặt.
Phó Chủ tịch UBND TP.Hồ Chí Minh Bùi Minh Thạnh nhấn mạnh, liên kết vùng không còn là lựa chọn mà đã trở thành yêu cầu tất yếu của quá trình phát triển; đồng thời đề nghị chuyển mạnh từ liên kết theo địa giới hành chính sang liên kết theo không gian phát triển, từ xúc tiến từng dự án sang kiến tạo chuỗi giá trị.
Dữ liệu VNTAX 2026 cho thấy một khoảng cách đáng chú ý giữa quy mô xuất khẩu của khu vực FDI và vị trí trong nhóm doanh nghiệp nộp ngân sách lớn nhất. Đây cũng là lúc chính sách FDI chuyển trọng tâm từ thu hút vốn sang giá trị gia tăng, công nghệ và liên kết với doanh nghiệp Việt.
Nợ xấu vẫn là nguồn lực lớn cần được giải phóng. Để biến các khoản nợ thành tài sản có thể giao dịch, thị trường cần dữ liệu chuẩn, định giá rõ và thêm nhà đầu tư chuyên nghiệp.
Quy mô khách du lịch của Việt Nam đang tăng nhanh, nhưng chặng đường phía trước đòi hỏi nhiều hơn những kỷ lục về lượng khách. Nghị quyết số 26-NQ/TW ngày 22/8/2026 của Bộ Chính trị mở ra định hướng chuyển mạnh sang du lịch chất lượng cao, thông minh, xanh, sáng tạo và có giá trị gia tăng lớn.
Hộ kinh doanh không thiếu năng lực làm ăn. Điều họ cần là một môi trường đủ đơn giản, minh bạch và dễ dự đoán để từ một cửa hàng nhỏ có thể trở thành một cơ sở sản xuất, một doanh nghiệp và xa hơn là một mắt xích trong chuỗi giá trị.
Theo PGS.TS Nguyễn Hữu Huân, VIFC không thay thế ngân hàng hay chứng khoán mà mở ra kênh dẫn vốn mới, giúp Việt Nam tiếp cận dòng vốn quốc tế mà thị trường hiện tại chưa khai thác hết.
Đại tá, PGS. TS Nguyễn Huy Hoàng cho rằng kinh tế tầm thấp đang mở ra không gian tăng trưởng mới, nhưng Việt Nam cần xây dựng khung pháp lý đồng bộ, bảo đảm cân bằng giữa phát triển kinh tế với yêu cầu quốc phòng, an ninh.
Sân bay Long Thành sẽ mở rộng khả năng kết nối của Đồng Nai với du khách, nhà đầu tư và các dòng hàng hóa quốc tế. Nhưng để biến lợi thế giao thông thành doanh thu, địa phương cần kết nối du lịch, logistics, dịch vụ và doanh nghiệp thành một chuỗi trải nghiệm.