Thứ bảy 26/09/2026 06:56
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Bất động sản

Tín dụng đóng vai trò then chốt đối với thị trường bất động sản

Bất động sản luôn là một trong những lĩnh vực kinh tế quan trọng, ảnh hưởng mạnh mẽ đến sự phát triển của một quốc gia. Trong bối cảnh hiện nay, tín dụng đóng vai trò then chốt trong việc thúc đẩy hay kìm hãm sự phát triển của thị trường này.

Tăng trưởng tín dụng trong bất động sản

Khi các ngân hàng cung cấp tín dụng với lãi suất hợp lý và các điều kiện vay vốn thuận lợi, người mua nhà có khả năng tiếp cận vốn dễ dàng hơn. Điều này không chỉ kích thích nhu cầu mua nhà mà còn thúc đẩy các dự án bất động sản mới ra đời. Ngược lại, nếu lãi suất tín dụng tăng cao, chi phí vay vốn trở nên đắt đỏ, dẫn đến việc người mua e ngại vay vốn, sức mua trên thị trường giảm sút.
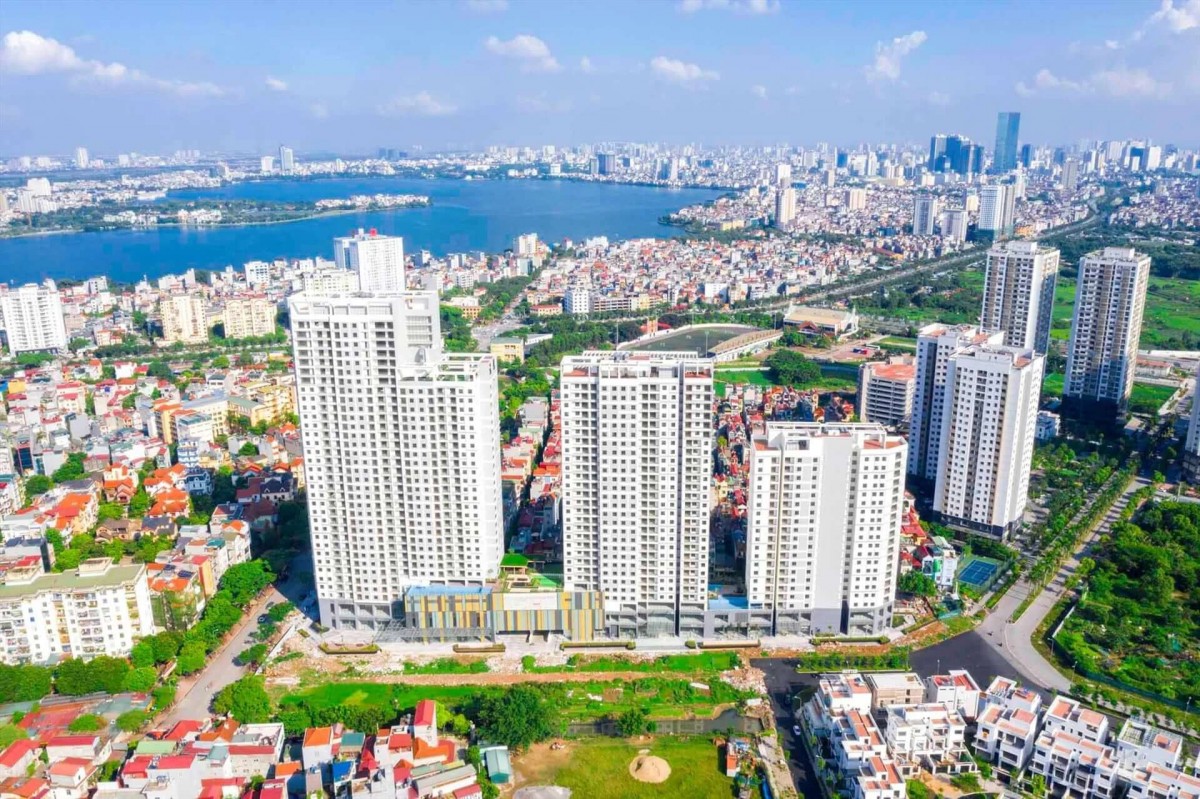
bất động sản
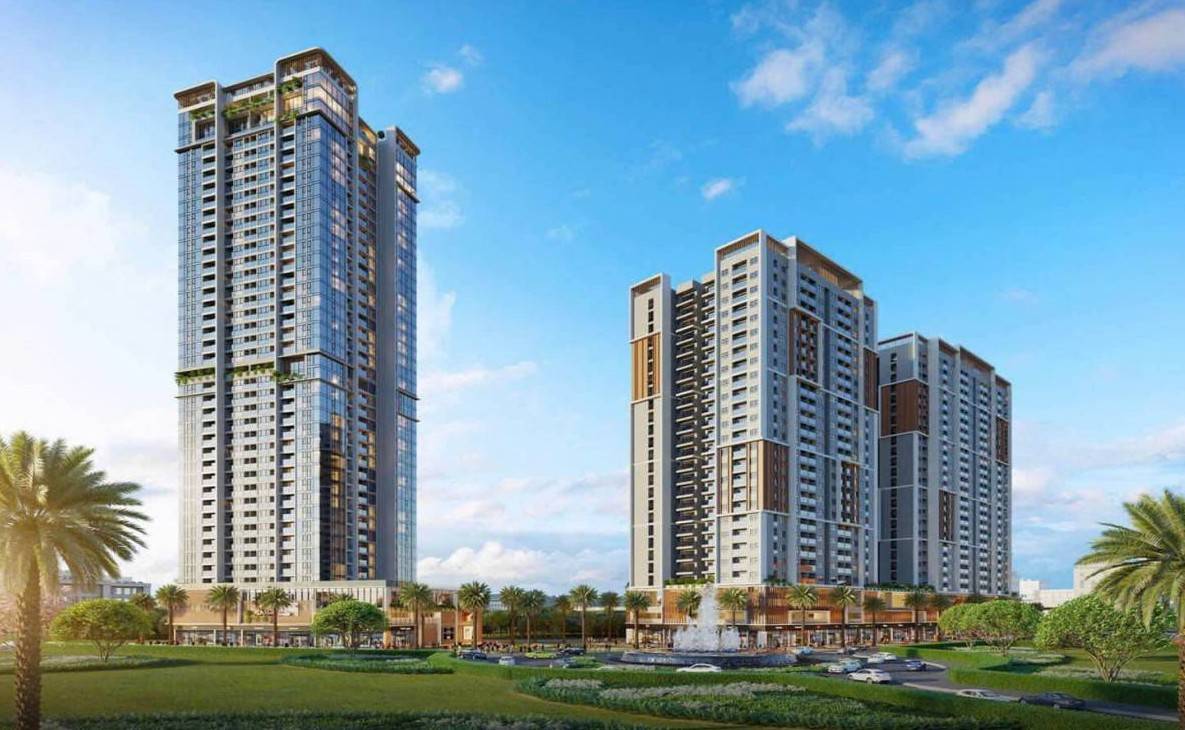
Tín dụng là nguồn lực quan trọng giúp thúc đẩy sự phát triển của thị trường bất động sản.

Bất động sản được coi là lĩnh vực có rủi ro cao đối với các ngân hàng và tổ chức tín dụng. Khi thị trường bất động sản gặp khó khăn hoặc biến động mạnh, nguy cơ nợ xấu gia tăng. Các dự án chậm tiến độ, không bán được hàng hoặc giảm giá trị khiến các chủ đầu tư khó khăn trong việc trả nợ. Điều này buộc các ngân hàng phải thận trọng hơn trong việc cấp tín dụng, có thể dẫn đến việc giảm số lượng dự án mới và ảnh hưởng tiêu cực đến nền kinh tế.

Chính sách tín dụng của nhà nước là yếu tố quan trọng ảnh hưởng trực tiếp đến thị trường bất động sản. Khi nhà nước thực hiện chính sách thắt chặt tín dụng vào bất động sản nhằm kiểm soát lạm phát hoặc ngăn ngừa bong bóng, dòng vốn vào thị trường này sẽ giảm. Kết quả là hoạt động xây dựng và giao dịch bất động sản chững lại. Ngược lại, khi nhà nước có các chính sách hỗ trợ, như giảm lãi suất hoặc cung cấp các gói tín dụng ưu đãi, thị trường sẽ được kích thích phát triển.

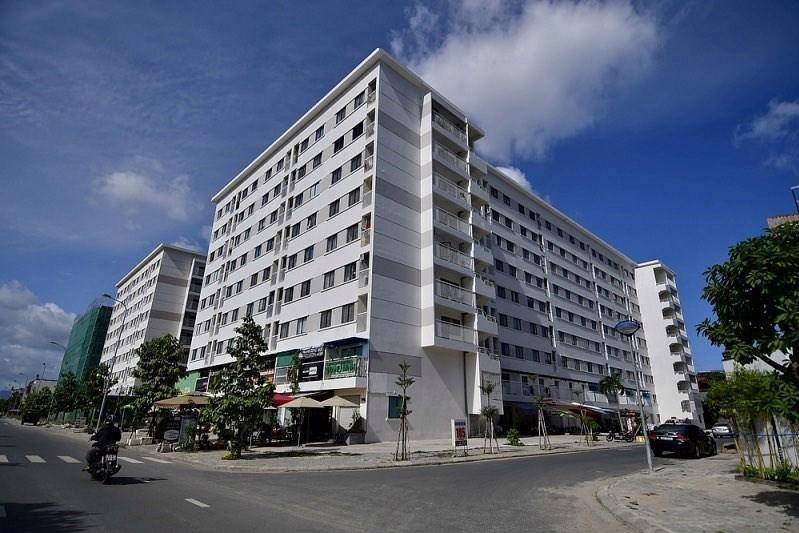
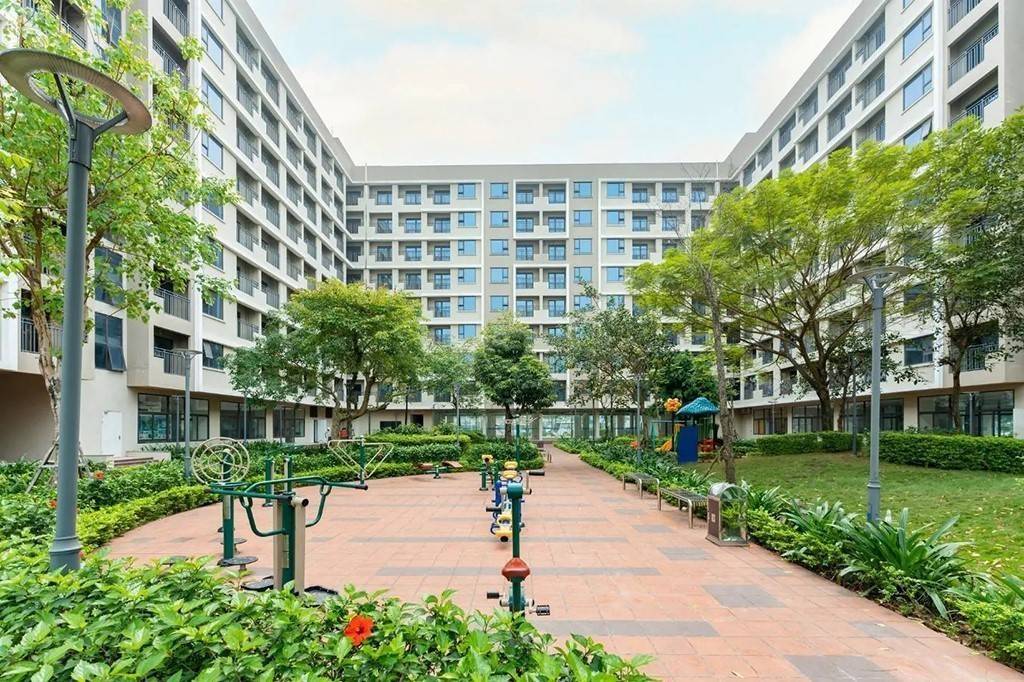
Tại các đô thị lớn, nhu cầu về nhà ở xã hội rất cao, đặc biệt đối với những người có thu nhập thấp và trung bình. Việc sở hữu một căn nhà là mong ước của nhiều người, nhưng giá bất động sản thường vượt quá khả năng tài chính của họ. Do đó, tín dụng ưu đãi cho nhà ở xã hội đóng vai trò quan trọng trong việc giúp họ tiếp cận với nhà ở, góp phần ổn định xã hội và giảm áp lực về nhà ở tại các đô thị.

Nhận thức được tầm quan trọng của nhà ở xã hội, Chính phủ thường triển khai các gói tín dụng ưu đãi với lãi suất thấp và thời hạn vay dài cho các dự án nhà ở xã hội. Những chính sách này giúp giảm áp lực tài chính cho người mua nhà, tạo điều kiện cho họ sở hữu nhà ở với chi phí hợp lý hơn so với thị trường thương mại.

Tác động đến thị trường bất động sản

Khi tín dụng ưu đãi được triển khai hiệu quả, không chỉ người dân được lợi mà còn thúc đẩy các chủ đầu tư tham gia phát triển các dự án nhà ở xã hội. Điều này giúp cân bằng cung cầu trên thị trường nhà ở, giảm áp lực tăng giá nhà đất tại các khu vực đô thị và góp phần vào sự phát triển bền vững của thị trường bất động sản.

Mặc dù có nhiều chính sách hỗ trợ, nhưng việc thiếu hụt nguồn vốn hoặc khó khăn trong quá trình giải ngân các gói tín dụng ưu đãi vẫn diễn ra. Điều này ảnh hưởng đến tiến độ xây dựng và hoàn thành các dự án nhà ở xã hội, gây mất niềm tin cho cả chủ đầu tư và người mua nhà.

Nếu không có cơ chế giám sát và kiểm soát chặt chẽ, tín dụng bất động sản có thể dẫn đến tình trạng nợ xấu. Khi các chủ đầu tư gặp khó khăn về tài chính hoặc dự án không có đầu ra ổn định, khả năng trả nợ cho ngân hàng bị ảnh hưởng. Điều này không chỉ ảnh hưởng đến tính thanh khoản của hệ thống ngân hàng mà còn có thể gây ra khủng hoảng tài chính rộng lớn hơn.

Phần lớn các chủ đầu tư trong lĩnh vực bất động sản và nhà ở xã hội đều phụ thuộc nhiều vào nguồn vốn tín dụng. Sự thay đổi đột ngột về chính sách tín dụng, như việc tăng lãi suất hoặc thắt chặt điều kiện vay, có thể gây ra những tác động tiêu cực ngay lập tức đến thị trường. Điều này tạo ra sự nhạy cảm và không ổn định cho ngành bất động sản.

Nhà nước và các ngân hàng cần phát triển các chính sách tín dụng linh hoạt, phù hợp với điều kiện kinh tế từng thời kỳ. Việc điều chỉnh lãi suất, thời hạn vay và điều kiện tín dụng cần được thực hiện một cách linh hoạt để đảm bảo nguồn vốn cho bất động sản và nhà ở xã hội luôn ổn định.

Các ngân hàng cần áp dụng các biện pháp giám sát và quản lý nợ xấu hiệu quả hơn. Việc đánh giá rủi ro cần được thực hiện nghiêm ngặt, đồng thời cần có cơ chế xử lý nợ xấu một cách hiệu quả để giảm thiểu rủi ro cho hệ thống tài chính.

Chính phủ nên tiếp tục và mở rộng các gói hỗ trợ tín dụng ưu đãi cho nhà ở xã hội, đảm bảo tính dài hạn và ổn định của chính sách. Bên cạnh đó, cần đơn giản hóa thủ tục hành chính, tạo điều kiện thuận lợi cho các chủ đầu tư và người mua nhà trong việc tiếp cận các chính sách hỗ trợ.

Tín dụng là một yếu tố then chốt trong việc phát triển thị trường bất động sản và đáp ứng nhu cầu nhà ở của người dân. Một chính sách tín dụng phù hợp và hiệu quả không chỉ thúc đẩy sự phát triển của ngành bất động sản mà còn góp phần vào sự ổn định kinh tế và xã hội. Tuy nhiên, để đạt được điều này, cần có sự phối hợp chặt chẽ giữa nhà nước, các ngân hàng và các chủ đầu tư trong việc quản lý rủi ro, giám sát chặt chẽ và sử dụng hiệu quả nguồn vốn tín dụng. Chỉ khi đó, thị trường bất động sản mới có thể phát triển bền vững và đáp ứng được nhu cầu của xã hội.
Tin bài khác
Hải Phòng: Kiến An tăng tốc giải phóng mặt bằng dự án hơn 5.300 tỷ đồng

Hải Phòng: Kiến An tăng tốc giải phóng mặt bằng dự án hơn 5.300 tỷ đồng

Gần 92% mặt bằng đã được bàn giao, phường Kiến An đang tăng tốc hoàn tất phần việc còn lại để phục vụ dự án tuyến đường nối Quốc lộ 5 với Quốc lộ 10.
FDI đổi nhịp, bất động sản Việt Nam đứng trước một chu kỳ nhu cầu mới

FDI đổi nhịp, bất động sản Việt Nam đứng trước một chu kỳ nhu cầu mới

Dòng vốn FDI vào bất động sản đạt hơn 5,3 tỷ USD trong 8 tháng năm 2026, nhưng đáng chú ý hơn là phía sau dòng vốn này đang hình thành một lực cầu mới từ sản xuất, công nghiệp, logistics đến nhà ở. Khi hoạt động kinh tế trở thành động lực của thị trường, bất động sản được đặt trước yêu cầu mới: không chỉ có vị trí và quỹ đất, mà phải đáp ứng được nhu cầu sử dụng thực và khả năng tạo dòng tiền dài hạn.
Phan Thiết quy hoạch 28.661 ha, hướng tới cực tăng trưởng phía Đông Nam

Phan Thiết quy hoạch 28.661 ha, hướng tới cực tăng trưởng phía Đông Nam

Quy hoạch chung 6 phường đến năm 2050 định hướng Phan Thiết trở thành đô thị trung tâm phía Đông Nam tỉnh Lâm Đồng, phát triển theo mô hình đa cực, lấy kinh tế biển, du lịch, logistics và kết nối liên vùng làm động lực.
TP. Hồ Chí Minh duyệt phương án đấu giá khu đất vàng Lý Tự Trọng

TP. Hồ Chí Minh duyệt phương án đấu giá khu đất vàng Lý Tự Trọng

UBND TP. Hồ Chí Minh đã phê duyệt phương án đấu giá quyền sử dụng đất đối với cơ sở nhà, đất tại số 13 đường Lý Tự Trọng, phường Vũng Tàu. Khu đất có diện tích 66,3 m², nằm ở vị trí mặt tiền trung tâm đô thị, với giá trị quyền sử dụng đất tạm tính gần 5,7 tỷ đồng, chưa bao gồm tài sản gắn liền với đất.
Bất động sản công nghiệp phía Nam đổi cuộc chơi từ quỹ đất sang vận hành

Bất động sản công nghiệp phía Nam đổi cuộc chơi từ quỹ đất sang vận hành

Dòng vốn vào điện tử và công nghệ cao đang kéo theo yêu cầu mới đối với bất động sản công nghiệp, buộc chủ đầu tư phải cạnh tranh bằng chất lượng sản phẩm và khả năng vận hành.
Mở “van tín dụng”: Động lực cho du lịch tăng tốc

Mở “van tín dụng”: Động lực cho du lịch tăng tốc

Việc Ngân hàng Nhà nước ban hành Công văn số 8509/NHNN-CSTT ngày 16/9/2026, loại bỏ phần dư nợ tín dụng tăng thêm của nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng khỏi trần tín dụng bất động sản, được đánh giá là bước đi chiến lược. Chính sách không chỉ khơi thông nguồn vốn đầu tư cho hạ tầng du lịch, mà còn tạo động lực cho các doanh nghiệp "sếu đầu đàn" dẫn dắt ngành du lịch bứt phá, hướng đến những mục tiêu đầy tham vọng của Nghị quyết 26-NQ/TW.
300 tỷ đồng vốn vay mở thêm cửa cho nhà ở xã hội

300 tỷ đồng vốn vay mở thêm cửa cho nhà ở xã hội

Cơ chế hỗ trợ lãi suất qua HFIC được kỳ vọng giảm áp lực vốn cho các dự án nhà ở xã hội, đồng thời tạo thêm nguồn lực tín dụng từ hệ thống ngân hàng.
Phú Thọ khoanh định 4,26ha đất làm vật liệu san lấp tại xã Lương Sơn

Phú Thọ khoanh định 4,26ha đất làm vật liệu san lấp tại xã Lương Sơn

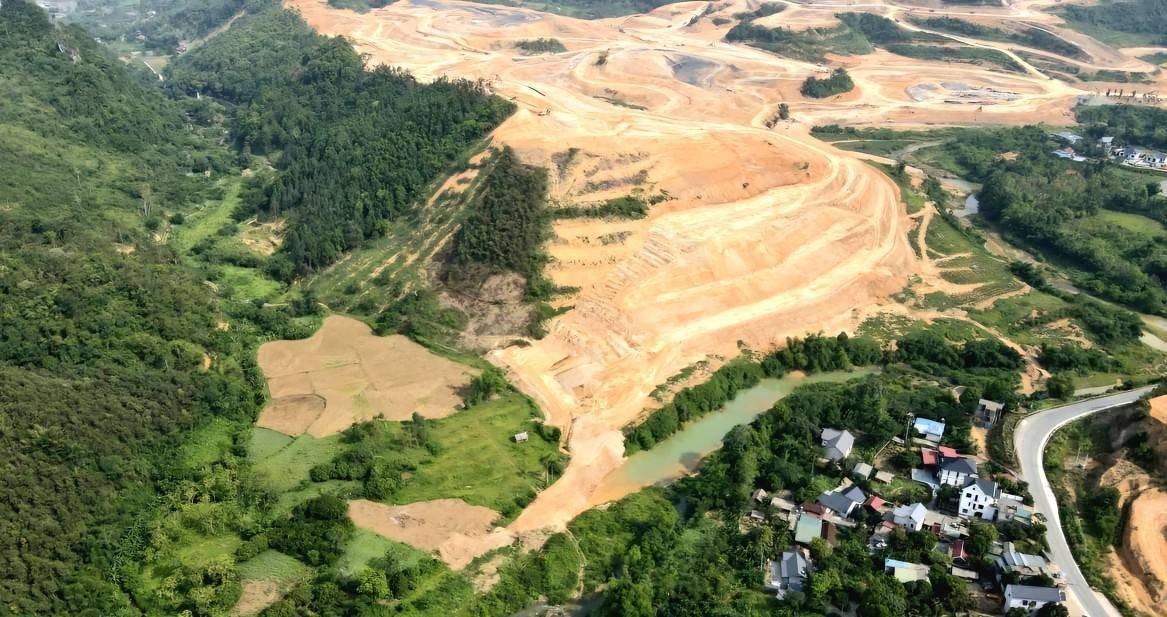
UBND tỉnh Phú Thọ khoanh định 4,26ha đất tại xóm Vé, xã Lương Sơn để khai thác làm vật liệu san lấp, phục vụ các công trình, dự án theo quy định.
TP. Hồ Chí Minh tăng tốc tách khâu bồi thường, rút ngắn tiến độ dự án

TP. Hồ Chí Minh tăng tốc tách khâu bồi thường, rút ngắn tiến độ dự án

TP. Hồ Chí Minh cho phép tách công tác bồi thường, hỗ trợ, tái định cư thành dự án độc lập và triển khai trước khi phê duyệt chủ trương đầu tư, nhằm chủ động chuẩn bị mặt bằng, rút ngắn thời gian triển khai dự án và khai thác hiệu quả hơn nguồn lực đất đai.
Đề xuất gần 200 tỷ đồng phát triển hệ sinh thái UAV tại Điện Biên

Đề xuất gần 200 tỷ đồng phát triển hệ sinh thái UAV tại Điện Biên

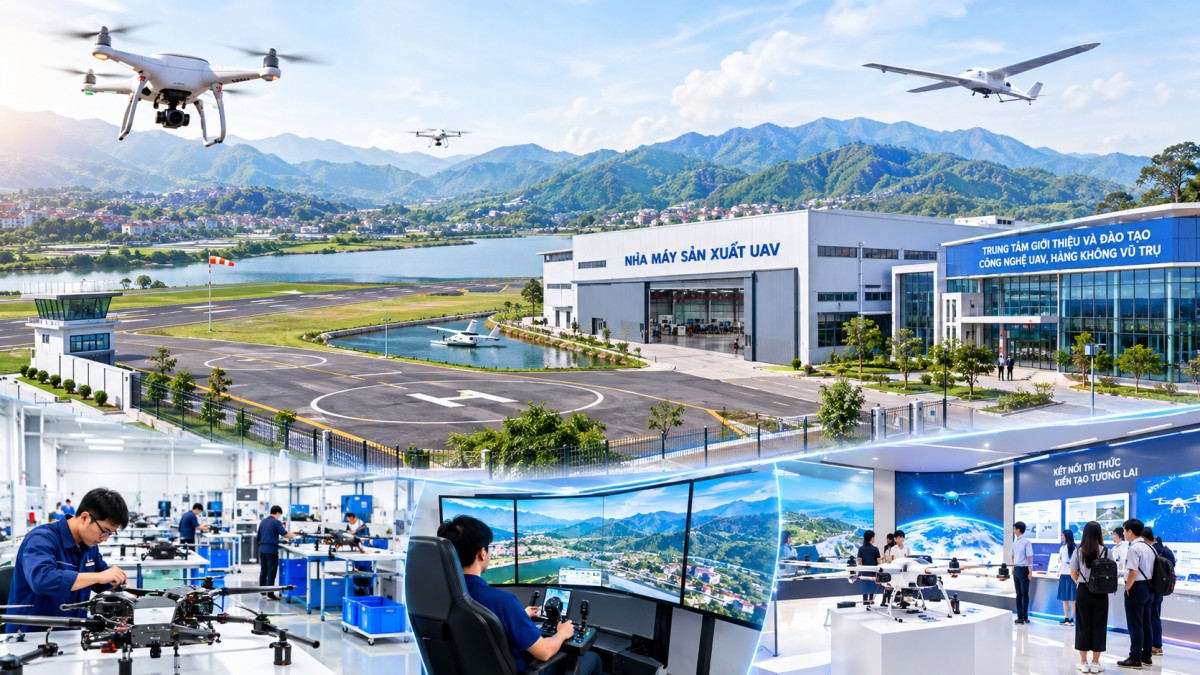
Tổng Công ty Tập đoàn OSB đề xuất đầu tư gần 200 tỷ đồng xây dựng nhà máy UAV, trung tâm thử nghiệm, đào tạo và giới thiệu công nghệ hàng không, vũ trụ tại Điện Biên.
TP. Hồ Chí Minh: Quốc lộ 13 mở đường cho không gian đô thị mới ở Hiệp Bình

TP. Hồ Chí Minh: Quốc lộ 13 mở đường cho không gian đô thị mới ở Hiệp Bình

Quốc lộ 13 khởi công ngày 29/8/2026, mở ra một giai đoạn phát triển mới đối với phường Hiệp Bình, nơi tuyến giao thông huyết mạch đang được mở rộng cùng quá trình tái tổ chức không gian đô thị.
TP. Hồ Chí Minh tháo gỡ vướng mắc cho 650 dự án, khơi thông nguồn lực lớn

TP. Hồ Chí Minh tháo gỡ vướng mắc cho 650 dự án, khơi thông nguồn lực lớn

TP. Hồ Chí Minh đã xử lý 650 dự án tồn đọng, kéo dài trong tổng số 1.338 dự án được đưa vào diện rà soát, với hơn 30.691 ha đất và 658.084 tỷ đồng tổng giá trị đầu tư.
551 căn nhà ở xã hội Minh Đức dự kiến nhận hồ sơ từ tháng 10/2026

551 căn nhà ở xã hội Minh Đức dự kiến nhận hồ sơ từ tháng 10/2026

Dự án Khu nhà ở Minh Đức tại xã Mê Linh có 612 căn hộ nhà ở xã hội, trong đó 551 căn để bán. Giá bán bình quân được công bố ở mức 23.916.835 đồng/m², chưa gồm kinh phí bảo trì.
Khoản tiền 5% cuối cùng đặt lại bài toán rủi ro khi mua nhà

Khoản tiền 5% cuối cùng đặt lại bài toán rủi ro khi mua nhà

Một giao dịch nhà ở có thể hoàn tất khi người mua đã thanh toán 95% giá trị hợp đồng, nhưng rủi ro chưa chắc dừng lại ở đó. Những đề xuất chính sách mới đang đặt lại câu hỏi về cách phân bổ trách nhiệm giữa người mua, chủ đầu tư và thị trường, từ khoản tiền cuối cùng để làm sổ đến năng lực tài chính và cách xác định giá nhà.
Dự án Astor 1 giá từ 95 triệu đồng/m²: Ai là chủ đầu tư?

Dự án Astor 1 giá từ 95 triệu đồng/m²: Ai là chủ đầu tư?

Chủ đầu tư của Astor 1 - dự án đang có giá bán rẻ chỉ từ 95 triệu đồng/m2 vừa được ra mắt - có vốn điều lệ 9.500 tỷ đồng và đang đồng thời xuất hiện tại nhiều dự án quy mô lớn ở Hà Nội.
Bcons Aria Tìm hiểu dự án Q Terra Quy Nhơn Tham khảo giá Vin Olympic đầy đủDự án Hải Vân Bay Đà NẵngThiết kế Nội thất Bảo An Design The Fullton Phân khu DV9 Tây Tựu