Thứ bảy 10/10/2026 21:22
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Luật Việc làm 2025, có hiệu lực từ ngày 1/1/2026, bổ sung cơ chế sử dụng Quỹ Bảo hiểm thất nghiệp (BHTN) để ứng phó với những biến động lớn của nền kinh tế. Thay vì chỉ tập trung giải quyết chế độ khi người lao động mất việc, chính sách mới tạo thêm dư địa hỗ trợ doanh nghiệp duy trì hoạt động sản xuất, kinh doanh và hạn chế nguy cơ cắt giảm lao động.
Đối với doanh nghiệp nhỏ và vừa, vốn có khả năng dự phòng tài chính hạn chế, quy định này có ý nghĩa đáng chú ý. Khi thị trường suy giảm, đơn hàng sụt giảm hoặc hoạt động sản xuất bị gián đoạn bởi thiên tai, dịch bệnh, chi phí duy trì lao động thường trở thành áp lực lớn. Việc có thêm cơ chế hỗ trợ từ Quỹ BHTN có thể giúp doanh nghiệp giảm bớt khó khăn trong những thời điểm đặc biệt.
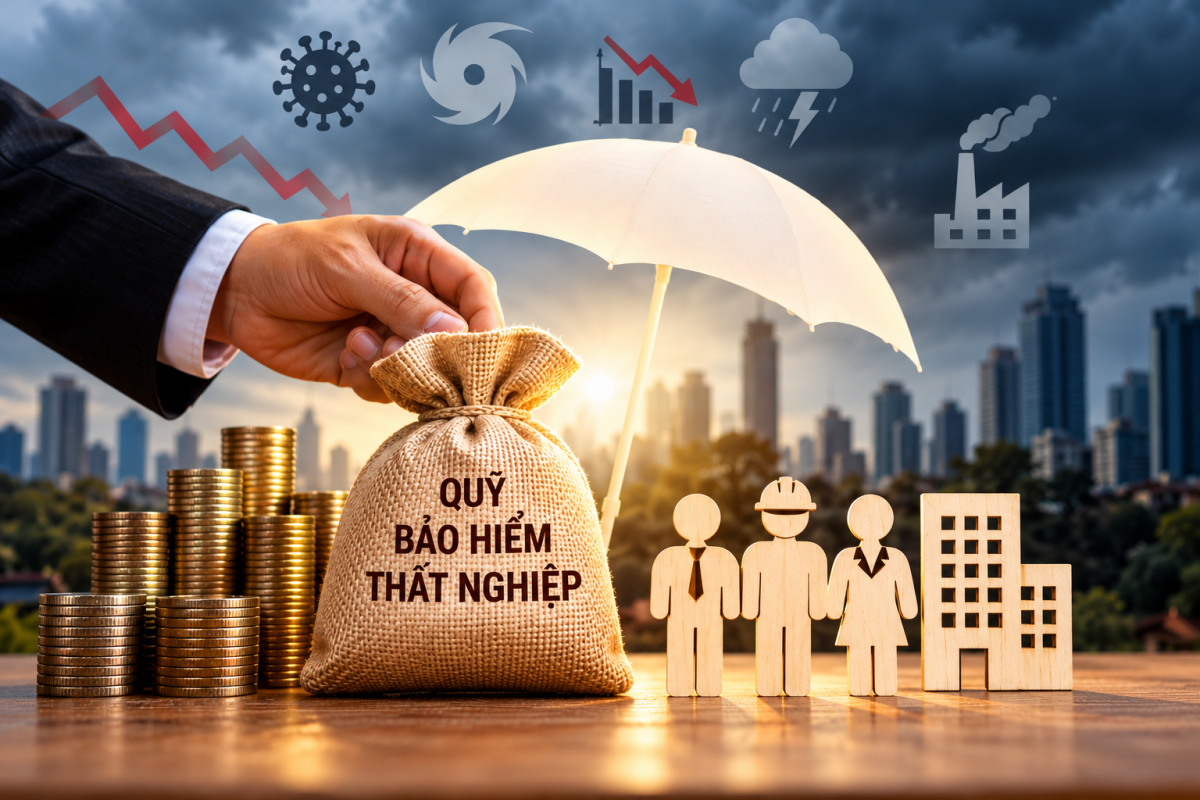 |
Theo khoản 2 Điều 30 Luật Việc làm 2025, trong trường hợp khủng hoảng, suy thoái kinh tế, thiên tai, hỏa hoạn, địch họa hoặc dịch bệnh nguy hiểm, Chính phủ được quy định việc giảm mức đóng BHTN, hỗ trợ bằng tiền hoặc áp dụng các hình thức hỗ trợ khác.
Việc quyết định các biện pháp này phải căn cứ tình hình thực tế và kết dư Quỹ BHTN.
Đây là điểm mới đáng chú ý so với Luật Việc làm 2013. Trước đây, chính sách BHTN chủ yếu tập trung vào các chế độ như trợ cấp thất nghiệp, tư vấn, giới thiệu việc làm, hỗ trợ học nghề và hỗ trợ doanh nghiệp đào tạo lao động để duy trì việc làm.
Mặc dù trong giai đoạn dịch Covid-19, Chính phủ đã triển khai các chính sách hỗ trợ người lao động và người sử dụng lao động từ Quỹ BHTN, song những giải pháp này được thực hiện thông qua các cơ chế, chính sách đặc thù.
Việc đưa cơ chế ứng phó khủng hoảng vào Luật Việc làm 2025 tạo cơ sở pháp lý trực tiếp để Chính phủ chủ động xem xét các biện pháp hỗ trợ khi xuất hiện những biến động nghiêm trọng ảnh hưởng đến thị trường lao động.
Đáng chú ý, luật không ấn định sẵn mức giảm đóng, số tiền hỗ trợ hay thời gian áp dụng. Những nội dung này thuộc phạm vi Chính phủ quy định trên cơ sở đánh giá tình hình thực tế và khả năng cân đối của quỹ.
Điều đó cũng có nghĩa, doanh nghiệp không đương nhiên được giảm mức đóng BHTN mỗi khi gặp khó khăn trong kinh doanh. Việc hỗ trợ chỉ được thực hiện khi có quy định cụ thể của Chính phủ về đối tượng, điều kiện và phương thức áp dụng.
Cách thiết kế này vừa tạo sự linh hoạt trong điều hành, vừa đặt ra yêu cầu bảo đảm an toàn tài chính của Quỹ BHTN, tránh sử dụng nguồn lực vượt quá khả năng cân đối.
Cùng với cơ chế hỗ trợ trong tình huống đặc biệt, Luật Việc làm 2025 điều chỉnh cách xác định mức đóng BHTN theo hướng linh hoạt hơn.
Nếu Luật Việc làm 2013 quy định người lao động đóng 1% tiền lương tháng và người sử dụng lao động đóng 1% quỹ tiền lương tháng của những người lao động tham gia BHTN, thì luật mới quy định mức đóng tối đa bằng 1%.
Cụ thể, người lao động đóng tối đa 1% tiền lương tháng; người sử dụng lao động đóng tối đa 1% quỹ tiền lương tháng của người lao động tham gia BHTN. Nhà nước hỗ trợ tối đa 1% quỹ tiền lương tháng đóng BHTN của người lao động tham gia.
Việc chuyển từ mức đóng cố định sang quy định mức trần tạo cơ sở để điều chỉnh chính sách phù hợp với từng giai đoạn, thay vì phải duy trì một tỷ lệ đóng cứng trong mọi điều kiện kinh tế.
Chẳng hạn, một doanh nghiệp có 100 lao động, tổng quỹ tiền lương làm căn cứ đóng BHTN là 800 triệu đồng mỗi tháng. Với mức đóng của người sử dụng lao động là 1%, doanh nghiệp phải đóng 8 triệu đồng mỗi tháng, tương đương 96 triệu đồng mỗi năm.
Nếu trong một tình huống đặc biệt, Chính phủ quyết định giảm mức đóng từ 1% xuống 0,5%, chi phí của doanh nghiệp sẽ giảm còn 4 triệu đồng mỗi tháng, tiết kiệm 48 triệu đồng mỗi năm nếu chính sách được áp dụng đủ 12 tháng.
Đây chỉ là phép tính minh họa, không phải mức giảm đang được áp dụng theo quy định chung.
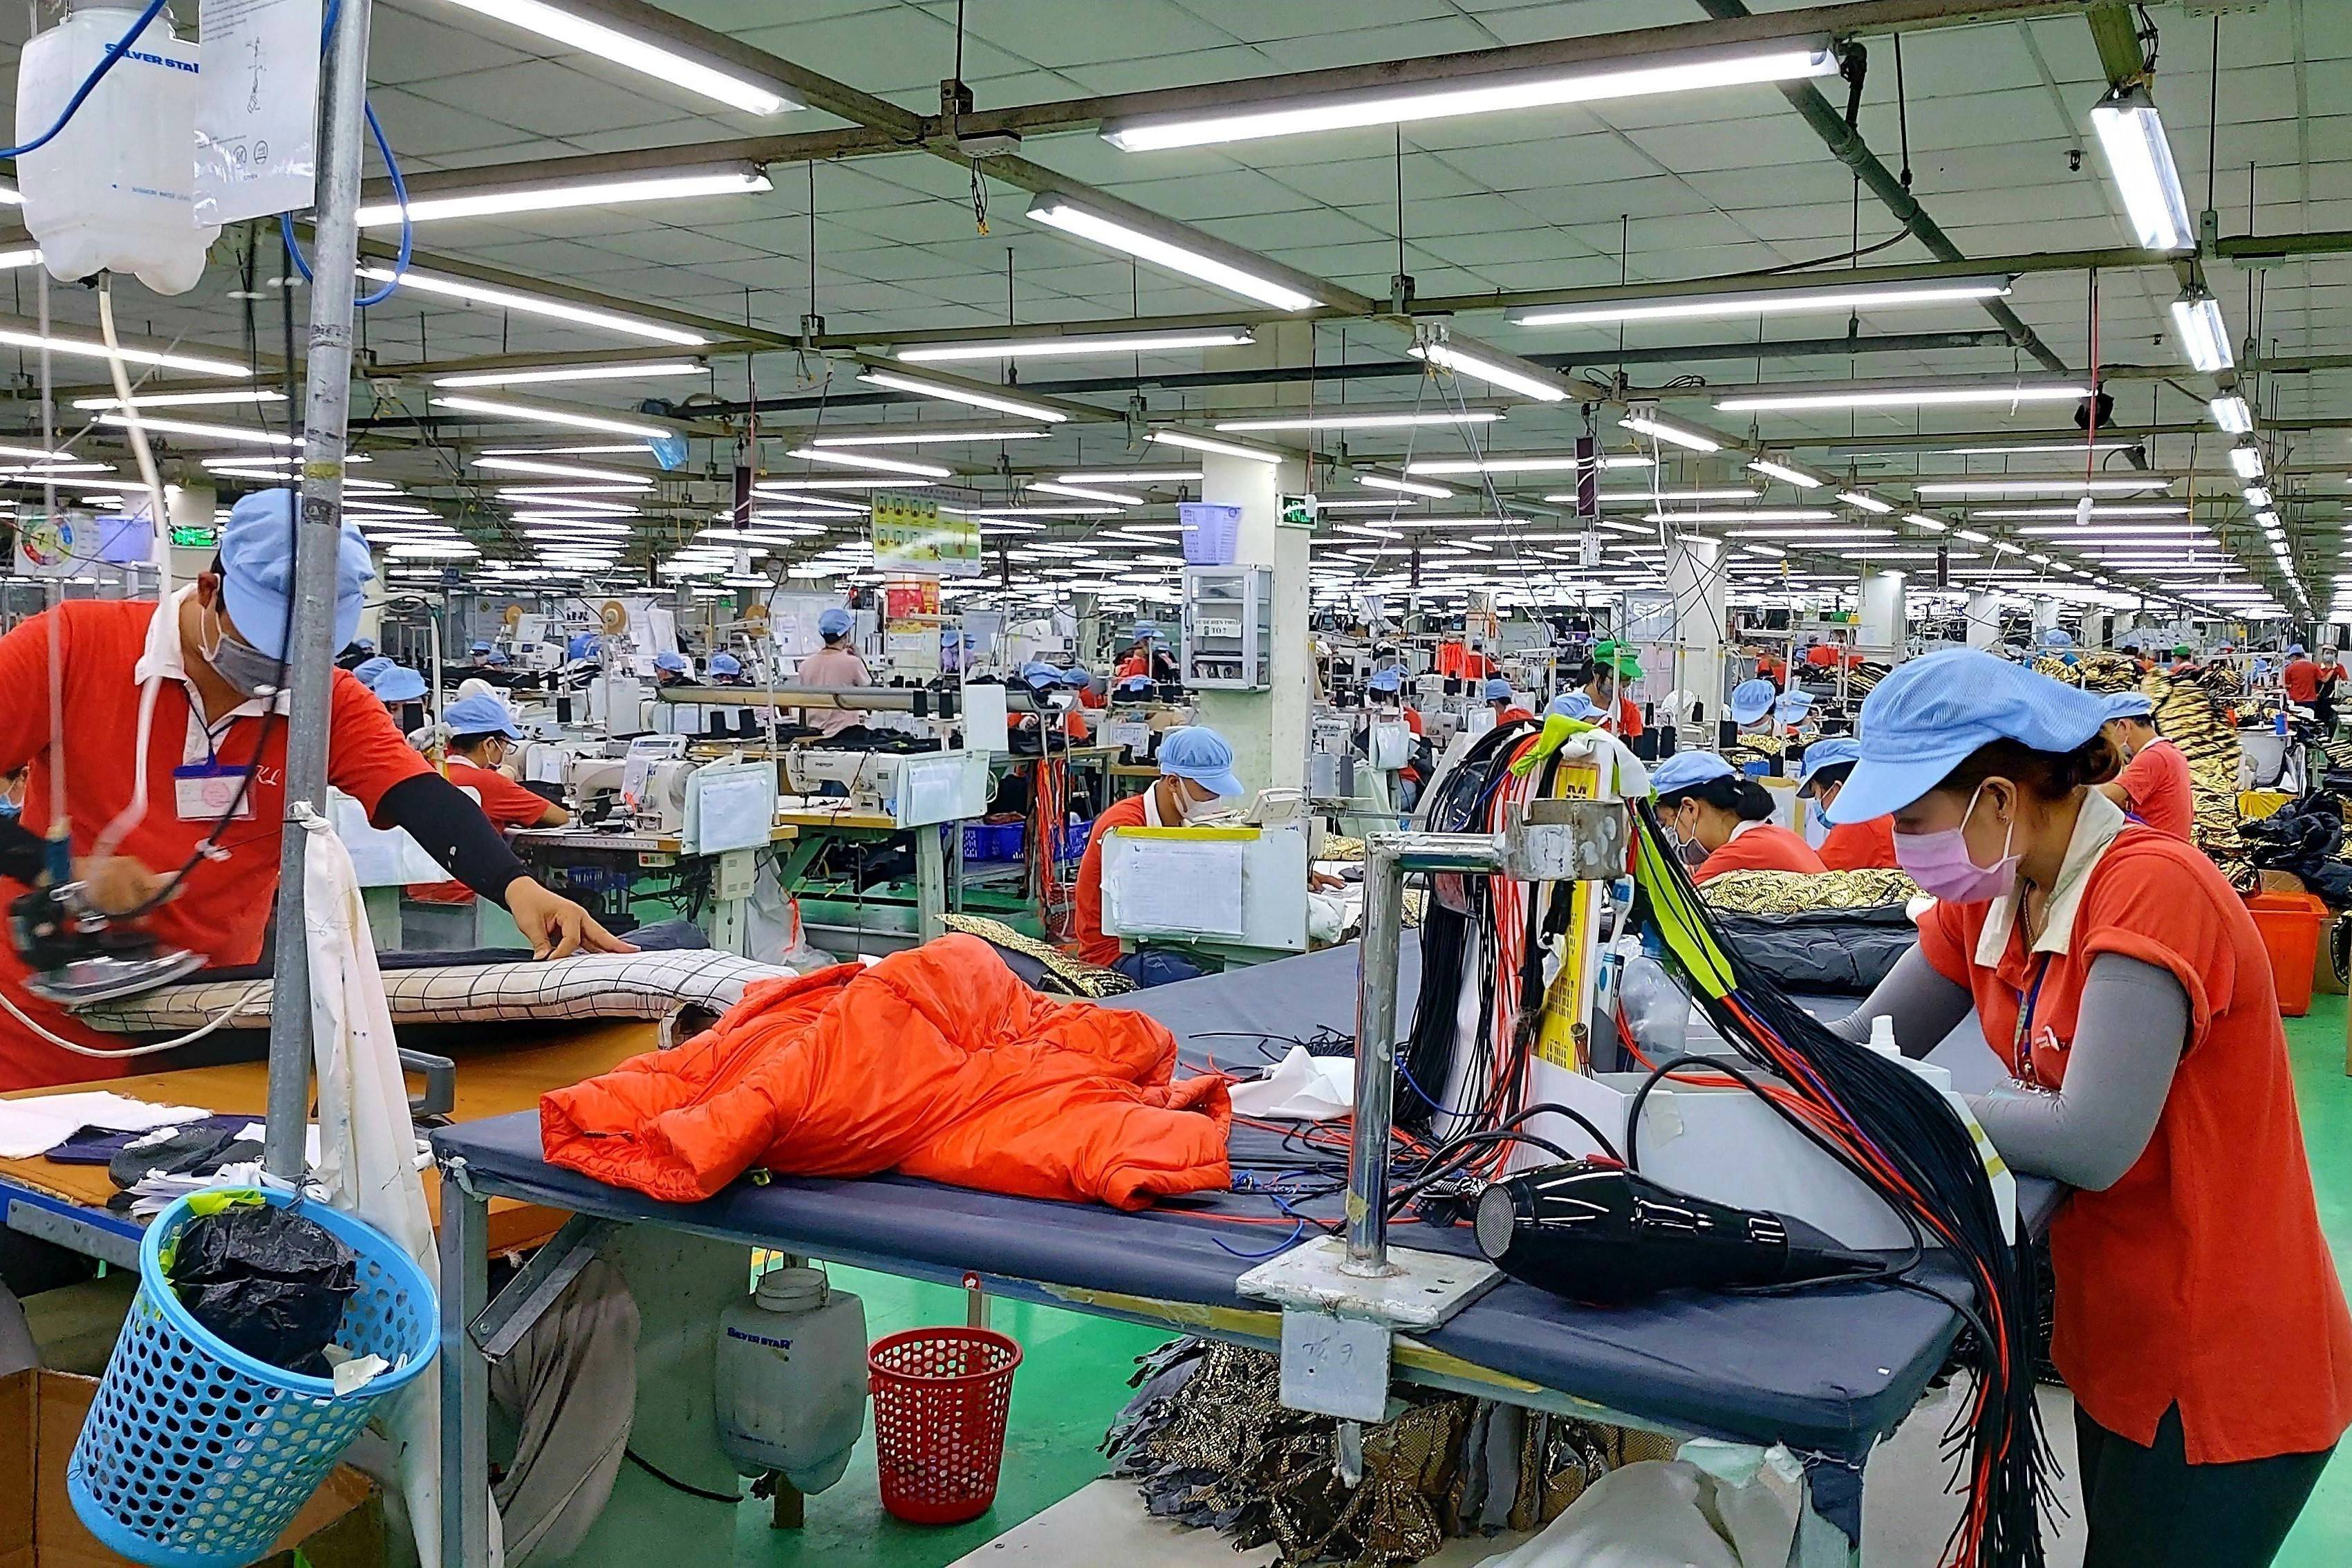
Với từng doanh nghiệp, số tiền tiết kiệm có thể không quá lớn. Tuy nhiên, nếu được triển khai trên diện rộng trong thời kỳ kinh tế khó khăn, việc giảm đóng BHTN có thể góp phần giảm áp lực chi phí lao động, nhất là đối với những ngành sử dụng nhiều nhân công như dệt may, da giày, chế biến nông sản và dịch vụ.
Đối với doanh nghiệp nhỏ và vừa, tác động của chính sách còn nằm ở khả năng duy trì dòng tiền. Khi doanh thu suy giảm nhưng chi phí tiền lương, bảo hiểm và vận hành vẫn phải chi trả thường xuyên, việc được giảm một phần nghĩa vụ đóng bảo hiểm có thể giúp doanh nghiệp có thêm nguồn lực để giữ chân lao động.
Tuy nhiên, mức đóng tối đa 1% không đồng nghĩa tất cả doanh nghiệp được tự lựa chọn tỷ lệ đóng thấp hơn. Doanh nghiệp vẫn phải thực hiện theo mức đóng cụ thể do cơ quan có thẩm quyền quy định.
Một thay đổi quan trọng khác của Luật Việc làm 2025 là tiếp tục củng cố vai trò phòng ngừa thất nghiệp của chính sách BHTN.
 |
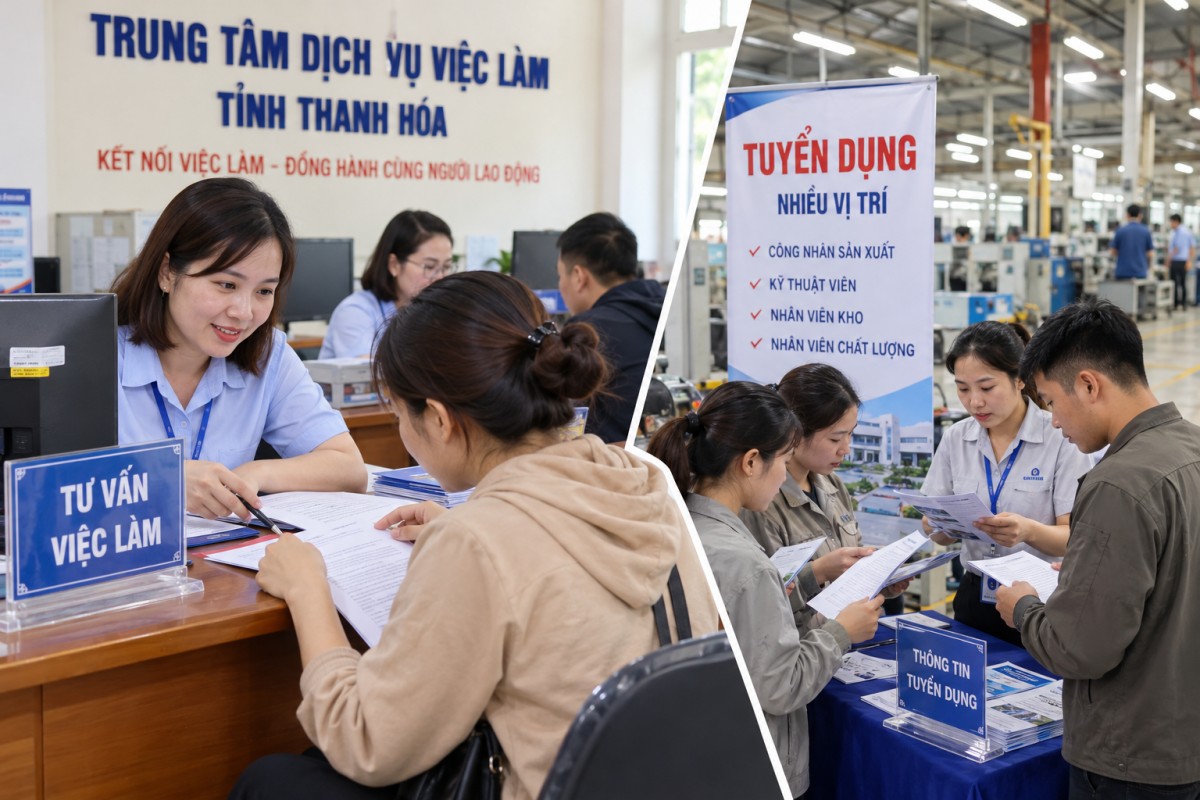
Theo Điều 30, các chế độ BHTN bao gồm tư vấn, giới thiệu việc làm; hỗ trợ người lao động tham gia đào tạo, nâng cao trình độ kỹ năng nghề; trợ cấp thất nghiệp; và hỗ trợ người sử dụng lao động đào tạo, bồi dưỡng, nâng cao trình độ kỹ năng nghề để duy trì việc làm cho người lao động.
Như vậy, Quỹ BHTN không chỉ được sử dụng để chi trả trợ cấp sau khi quan hệ lao động chấm dứt mà còn góp phần hỗ trợ người lao động nâng cao kỹ năng, thích ứng với yêu cầu tuyển dụng và duy trì việc làm.
Đối với doanh nghiệp, hỗ trợ đào tạo lao động có ý nghĩa trong những giai đoạn phải điều chỉnh phương án sản xuất hoặc chuyển đổi công nghệ.
Thực tế, khi đơn hàng giảm, không ít doanh nghiệp phải lựa chọn giữa cắt giảm nhân sự và duy trì lực lượng lao động để chờ thị trường phục hồi. Nếu sa thải lao động có tay nghề, doanh nghiệp có thể phải chịu thêm chi phí tuyển dụng, đào tạo lại khi hoạt động sản xuất tăng trưởng trở lại.
Trong khi đó, việc tận dụng thời gian sản xuất gián đoạn để đào tạo, bồi dưỡng kỹ năng có thể giúp doanh nghiệp giữ được nguồn nhân lực và nâng cao khả năng phục hồi.
Luật Việc làm 2025 cũng quy định các điều kiện để người sử dụng lao động được hỗ trợ đào tạo, bồi dưỡng, nâng cao trình độ kỹ năng nghề nhằm duy trì việc làm. Trong đó có những trường hợp doanh nghiệp gặp khó khăn do thiên tai, hỏa hoạn, địch họa, dịch bệnh nguy hiểm hoặc phải di dời, thu hẹp địa điểm sản xuất, kinh doanh theo quyết định của cơ quan nhà nước có thẩm quyền.
Tuy nhiên, việc thuộc một trong các trường hợp nêu trên không đồng nghĩa doanh nghiệp đương nhiên được nhận hỗ trợ. Người sử dụng lao động còn phải đáp ứng các điều kiện khác theo quy định, trong đó có yêu cầu về thời gian đóng BHTN và phương án đào tạo, duy trì việc làm.
Cơ chế này hướng đến mục tiêu hạn chế tình trạng lao động mất việc hàng loạt, đồng thời giúp doanh nghiệp duy trì năng lực sản xuất trong thời kỳ khó khăn.
Khủng hoảng kinh tế, thiên tai hay dịch bệnh đều có thể tác động trực tiếp đến khả năng duy trì việc làm của doanh nghiệp.
Với các ngành sản xuất phụ thuộc vào chuỗi cung ứng, chỉ một mắt xích bị gián đoạn cũng có thể khiến hoạt động sản xuất đình trệ. Doanh nghiệp thiếu nguyên liệu, không giao được hàng hoặc phải tạm dừng nhà xưởng có nguy cơ giảm giờ làm, cho lao động nghỉ luân phiên, thậm chí chấm dứt hợp đồng.
Nếu chính sách BHTN chỉ phát huy tác dụng sau khi người lao động mất việc, khả năng phòng ngừa và hạn chế thiệt hại đối với thị trường lao động sẽ bị thu hẹp.
Ngược lại, cơ chế giảm đóng, hỗ trợ bằng tiền hoặc hỗ trợ đào tạo có thể tạo điều kiện để doanh nghiệp duy trì quan hệ lao động trong giai đoạn khó khăn, giảm nguy cơ thất nghiệp kéo dài.
Dù vậy, việc mở rộng vai trò của Quỹ BHTN cũng đặt ra yêu cầu quản lý nguồn lực thận trọng. Quỹ vẫn phải bảo đảm khả năng chi trả trợ cấp thất nghiệp và các chế độ theo luật định, nhất là trong thời kỳ suy thoái khi số người mất việc và nhu cầu hưởng trợ cấp có thể cùng gia tăng.
Do đó, chính sách hỗ trợ trong tình huống đặc biệt cần xác định rõ phạm vi, đối tượng thụ hưởng, thời gian áp dụng và cơ chế giám sát. Việc lựa chọn đúng nhóm doanh nghiệp, người lao động chịu ảnh hưởng trực tiếp sẽ quyết định hiệu quả sử dụng nguồn quỹ. Đối với doanh nghiệp nhỏ và vừa, điều quan trọng không chỉ là quy định có cho phép hỗ trợ hay không, mà còn là khả năng tiếp cận chính sách khi khó khăn xảy ra. Thủ tục đơn giản, tiêu chí rõ ràng và thời gian giải quyết nhanh sẽ giúp nguồn hỗ trợ phát huy tác dụng đúng thời điểm.
Với những thay đổi của Luật Việc làm 2025, BHTN có thêm cơ sở pháp lý để thực hiện đồng thời hai nhiệm vụ: bảo vệ người lao động khi mất việc và hỗ trợ duy trì việc làm trước nguy cơ thất nghiệp.
Hiệu quả của cơ chế mới sẽ phụ thuộc vào việc ban hành và tổ chức thực hiện các biện pháp hỗ trợ cụ thể, cũng như khả năng cân đối nguồn lực của Quỹ BHTN trong từng giai đoạn.