Thứ bảy 10/10/2026 21:22
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


 |
Từng làm giúp việc gia đình và nhận thêm công việc thời vụ tại các cơ sở làng nghềở địa phương, chị Nguyễn Thị Tuyết (27 tuổi, Hưng Yên) ít có cơ hội tiếp cận các chính sách bảo hiểm dành cho người lao động có quan hệ lao động chính thức. Công việc của chị không ổn định, chủ yếu phụ thuộc vào nhu cầu tuyển dụng của Hợp tác xã. Vào những tháng cuối năm, khi cácđơn hàng tăng, chị lại tìm việc làm thêm để cải thiện thu nhập.
Trước đây, việc làm ngắn hạn khiến chị Tuyết ít quan tâm đến bảo hiểm xã hội, bảo hiểm thất nghiệp. Tuy nhiên, khi Luật Việc làm 2025 mở rộng diện tham gia bảo hiểm thất nghiệp đối với một số nhóm lao động có hợp đồng từ đủ một tháng và người làm việc không trọn thời gian, cơ hội được bảo vệ bằng chính sách an sinh của những lao động như chị cũng rộng mở hơn.
Chị Tuyết cho biết, dù chỉ làm việc theo nhu cầu sản xuất của HTX, việc được tham gia các chế độ bảo hiểm giúp chị yên tâm hơn.
“Có bảo hiểm tôi cũng yên tâm làm việc, mong được gắn bó luôn với công ty để sau này về già còn được nhận lương hưu, lỡ như có mất việc còn được hưởng trợ cấp”, chị chia sẻ.
Trường hợp của chị Tuyết phản ánh nhu cầu bảo đảm an sinh của một bộ phận lao động làm việc ngắn hạn, không trọn thời gian, đặc biệt tại các doanh nghiệp nhỏ và vừa có hoạt động sản xuất mang tính mùa vụ.
Tuy nhiên, việc người lao động có thuộc diện tham gia bảo hiểm thất nghiệp bắt buộc hay không còn phụ thuộc vào loại hợp đồng, thời hạn hợp đồng, mức tiền lương và các điều kiện cụ thể theo quy định pháp luật.
Luật Việc làm 2025, có hiệu lực từ ngày 1/1/2026, mở rộng đối tượng tham gia bảo hiểm thất nghiệp bắt buộc, trong đó có người lao động làm việc theo hợp đồng có thời hạn từ đủ một tháng và một số trường hợp làm việc không trọn thời gian.
Theo khoản 1 Điều 31 của Luật, đối tượng tham gia bảo hiểm thất nghiệp bao gồm người làm việc theo hợp đồng lao động không xác định thời hạn hoặc hợp đồng lao động xác định thời hạn từ đủ một tháng trở lên.
Quy định cũng áp dụng đối với trường hợp người lao động và người sử dụng lao động thỏa thuận bằng tên gọi khác nhưng nội dung thể hiện việc làm có trả công, tiền lương và chịu sự quản lý, điều hành, giám sát của một bên.
Đáng chú ý, người làm việc không trọn thời gian thuộc nhóm này được tham gia bảo hiểm thất nghiệp khi có tiền lương trong tháng bằng hoặc cao hơn mức tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất theo quy định của Luật Bảo hiểm xã hội.
Ông Trần Tuấn Tú, Trưởng phòng Bảo hiểm thất nghiệp, Cục Việc làm (Bộ Nội vụ), cho biết quy định mới tạo điều kiện để lao động bán thời gian được tham gia bảo hiểm thất nghiệp khi đáp ứng các điều kiện luật định.
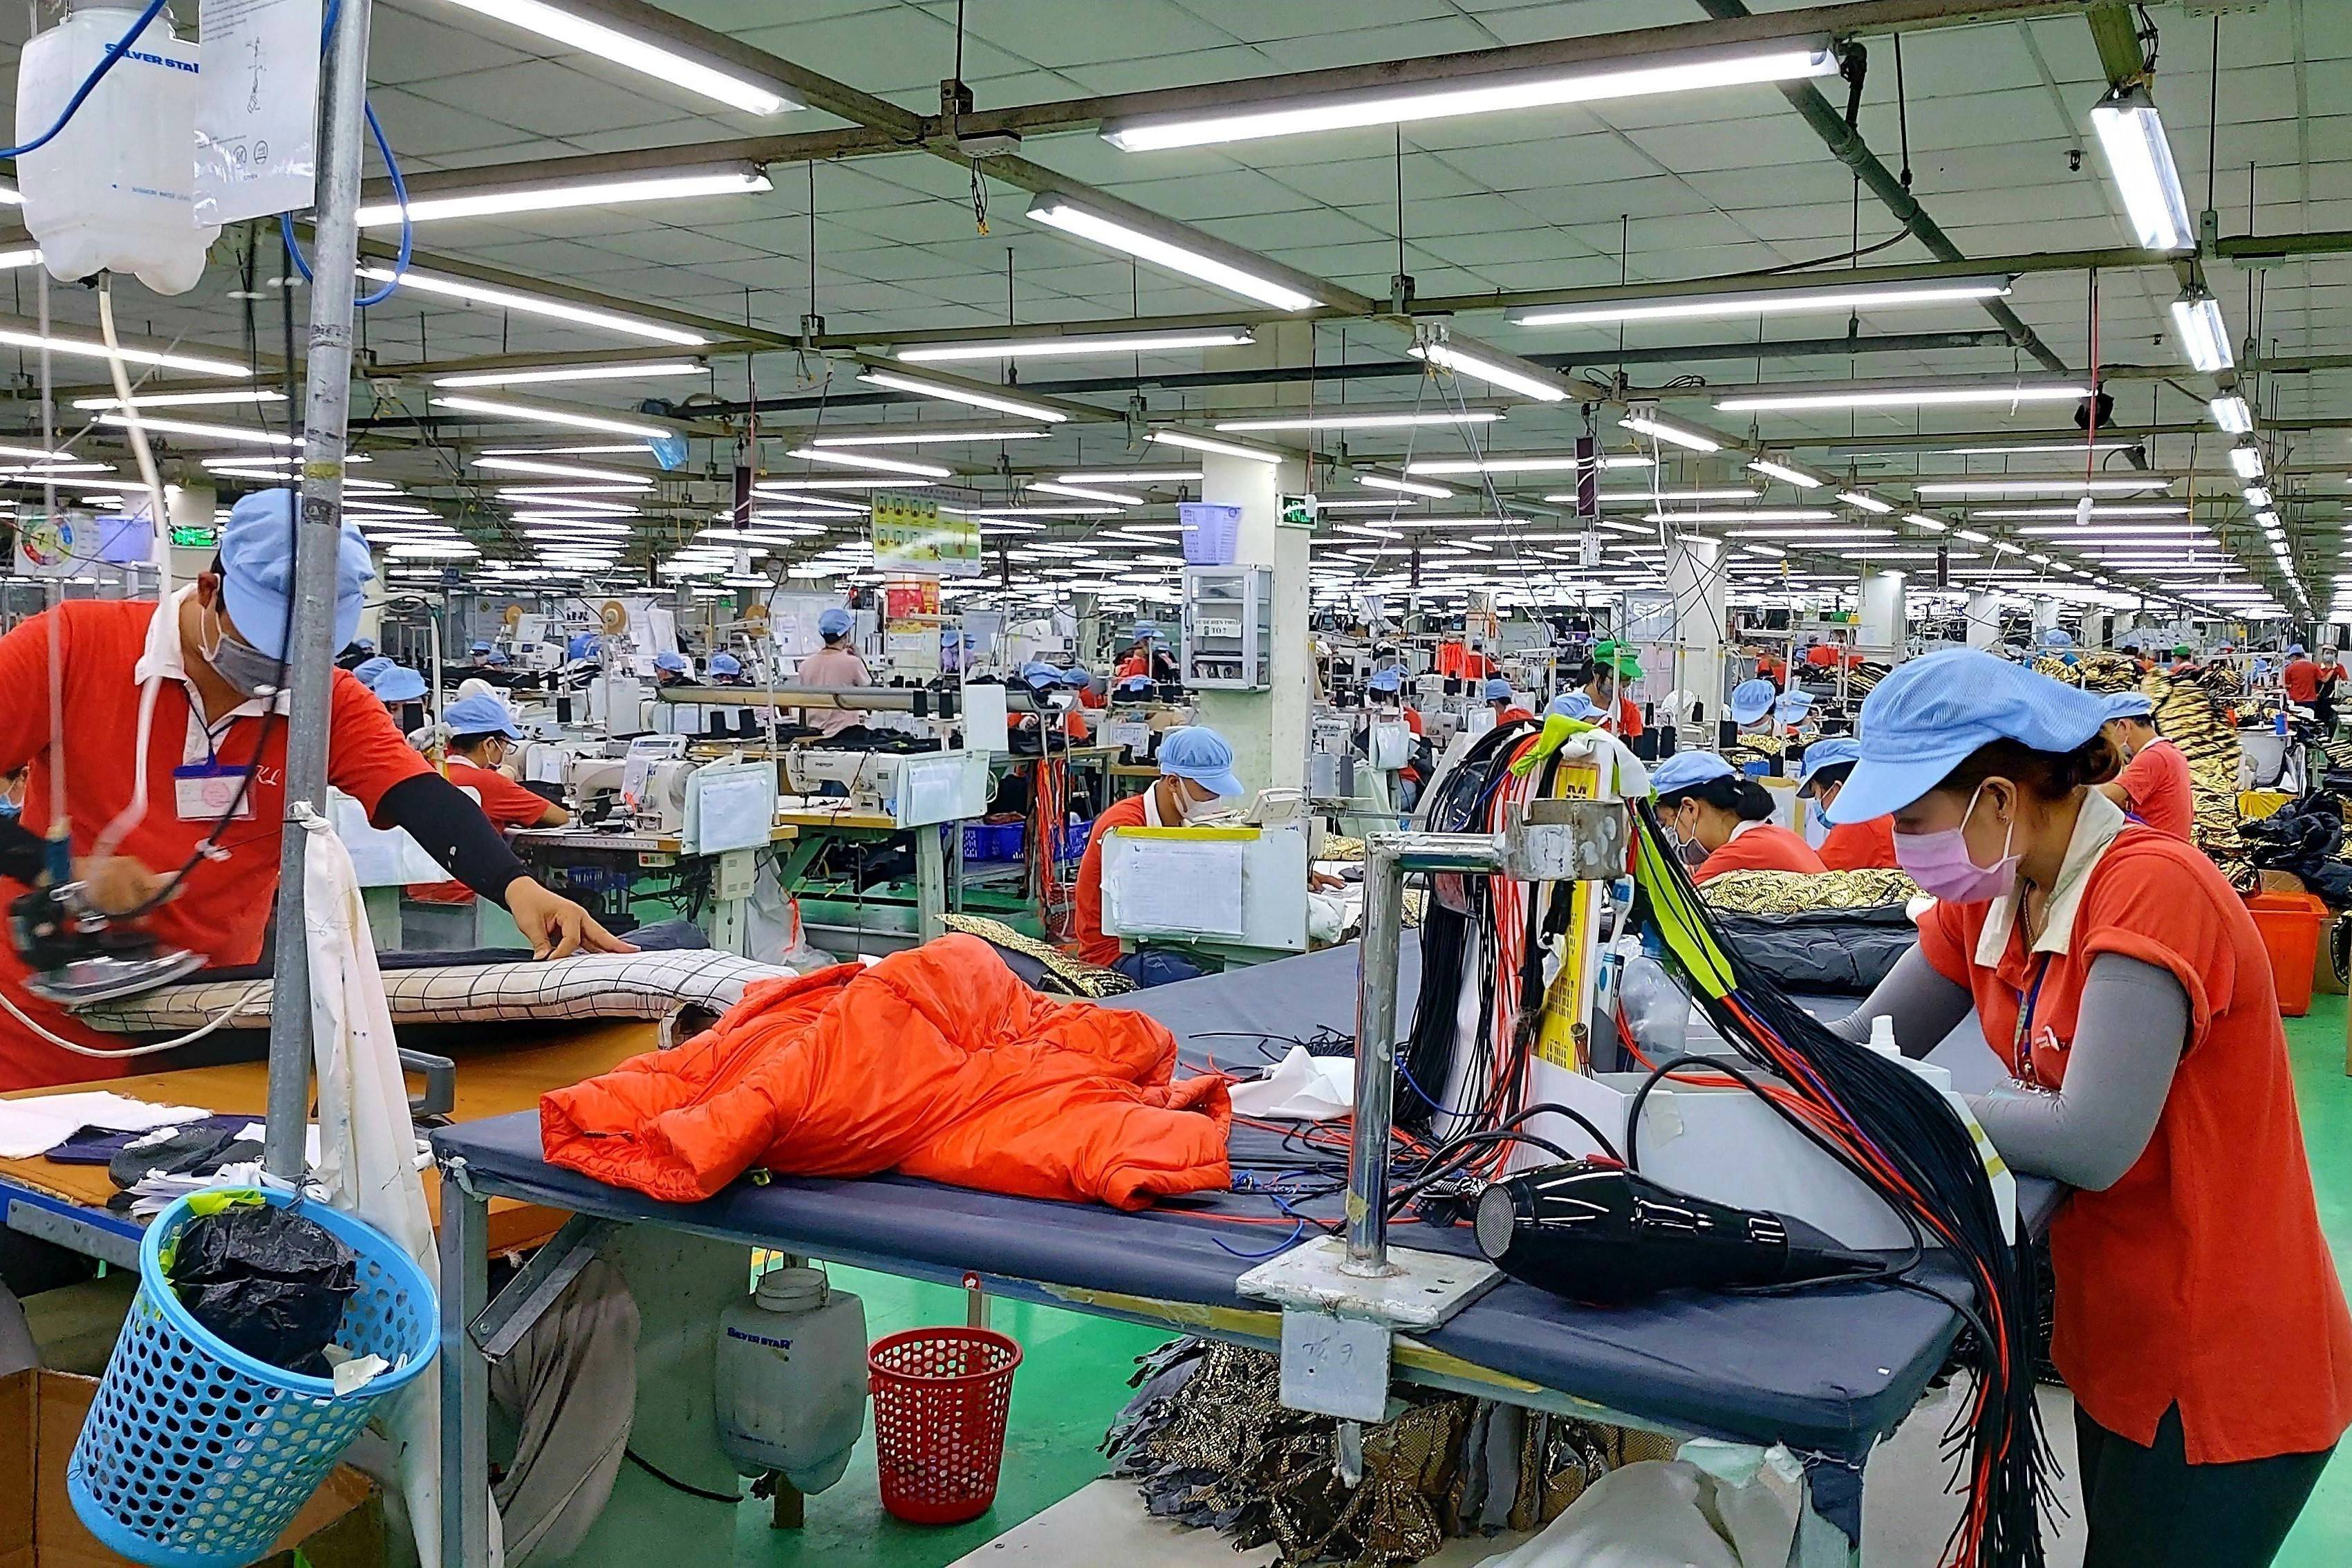
Điểm thay đổi này có ý nghĩa đối với những ngành nghề thường xuyên sử dụng lao động linh hoạt như thương mại, dịch vụ, nhà hàng, chế biến nông sản, thủy sản và các cơ sở sản xuất có nhu cầu tuyển dụng theo mùa vụ.
Trước đây, không ít người lao động chỉ làm việc trong thời gian ngắn, dù có quan hệ lao động và nhận tiền lương, vẫn nằm ngoài phạm vi tham gia bảo hiểm thất nghiệp do chưa đáp ứng điều kiện về thời hạn hợp đồng.
Khi thời hạn hợp đồng thuộc diện tham gia được mở rộng, một bộ phận lao động có thêm cơ hội tích lũy thời gian đóng bảo hiểm thất nghiệp, làm cơ sở xem xét hưởng các chế độ khi đáp ứng điều kiện theo quy định.
Đối với doanh nghiệp nhỏ và vừa, chính sách mới cũng đặt ra yêu cầu rà soát lại hoạt động quản lý lao động, đặc biệt là những vị trí làm việc theo ca, bán thời gian hoặc hợp đồng ngắn hạn.
Việc xác định nghĩa vụ tham gia bảo hiểm không chỉ căn cứ vào tên gọi hợp đồng mà còn phải xem xét bản chất quan hệ lao động. Doanh nghiệp không thể mặc nhiên loại trừ nghĩa vụ đóng bảo hiểm chỉ vì sử dụng các tên gọi như hợp đồng cộng tác viên hoặc hợp đồng khoán việc, nếu nội dung và thực tế thực hiện đáp ứng các dấu hiệu của quan hệ lao động thuộc diện tham gia.
Ở chiều ngược lại, không phải mọi trường hợp làm việc thời vụ hoặc bán thời gian đều đương nhiên phải đóng bảo hiểm thất nghiệp. Doanh nghiệp cần đối chiếu đầy đủ điều kiện về quan hệ lao động, thời hạn hợp đồng và mức tiền lương để thực hiện đúng quy định.
Theo số liệu BHXH Việt Nam được công bố trong báo cáo 5 tháng đầu năm 2026, số người tham gia bảo hiểm thất nghiệp tiếp tục tăng, cho thấy xu hướng mở rộng diện bao phủ của chính sách.
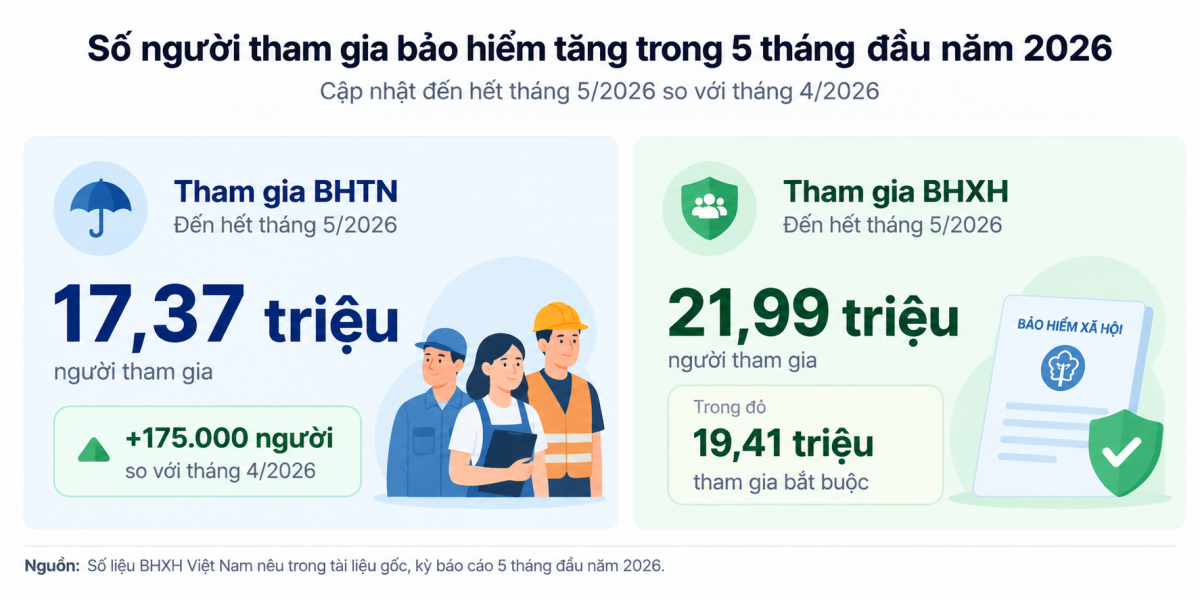 |
Cụ thể, đến hết tháng 5/2026, số người tham gia bảo hiểm xã hội đạt 21,99 triệu người. Trong đó, số người tham gia bảo hiểm xã hội bắt buộc là 19,41 triệu người, tăng 209.000 người so với tháng trước.
Riêng bảo hiểm thất nghiệp ghi nhận 17,37 triệu người tham gia, tăng 175.000 người so với tháng 4/2026.
Cùng với việc phát triển người tham gia, công tác giải quyết và chi trả các chế độ bảo hiểm tiếp tục được triển khai.
Trong 5 tháng đầu năm, toàn hệ thống bảo hiểm xã hội đã giải quyết hơn 3,83 triệu lượt người hưởng các chế độ ốm đau, thai sản, dưỡng sức và phục hồi sức khỏe; đồng thời giải quyết hưởng trợ cấp thất nghiệp cho hơn 245.000 người.
Những con số này cho thấy quy mô thực hiện chính sách bảo hiểm thất nghiệp ngày càng lớn, cả về số người tham gia lẫn nhu cầu thụ hưởng.
Theo đại diện BHXH Việt Nam, việc mở rộng đối tượng tham gia theo Luật Việc làm 2025 tạo cơ sở pháp lý thuận lợi để cơ quan bảo hiểm phát triển người tham gia, từng bước mở rộng phạm vi bảo vệ của chính sách.
Tuy nhiên, mức tăng 175.000 người trong tháng 5 cần được xem xét trong tổng thể các yếu tố tác động, bao gồm biến động lao động, hoạt động tuyển dụng, tình hình sản xuất kinh doanh và công tác phát triển người tham gia bảo hiểm.
Để đánh giá chính xác tác động riêng của Luật Việc làm 2025, cần có thêm dữ liệu phân loại số người tham gia mới theo từng nhóm đối tượng được mở rộng.
Dù vậy, việc bổ sung các nhóm lao động trước đây chưa thuộc diện tham gia đã tạo thêm dư địa phát triển bảo hiểm thất nghiệp, nhất là trong bối cảnh thị trường lao động ngày càng đa dạng về hình thức tuyển dụng và sử dụng nhân lực.
Đối với người lao động, tham gia bảo hiểm thất nghiệp không chỉ gắn với khoản trợ cấp khi mất việc mà còn tạo cơ hội tiếp cận các chính sách tư vấn, giới thiệu việc làm và hỗ trợ đào tạo, nâng cao kỹ năng nghề theo quy định.
Về phía doanh nghiệp, chính sách góp phần hình thành cơ chế chia sẻ rủi ro khi người lao động phải chuyển đổi công việc, đồng thời hỗ trợ thị trường lao động vận hành ổn định hơn.
Bà Hồ Thị Kim Ngân, Phó trưởng Ban Quan hệ lao động, Tổng Liên đoàn Lao động Việt Nam, đánh giá việc mở rộng đối tượng tham gia bảo hiểm thất nghiệp góp phần tăng tính công bằng trong tiếp cận chính sách an sinh xã hội.
Theo bà Ngân, để quy định mới đi vào thực tế, cơ quan quản lý nhà nước và các đơn vị thực hiện chính sách cần tăng cường tuyên truyền, hướng dẫn để người lao động, doanh nghiệp hiểu rõ quyền lợi và nghĩa vụ của mình.
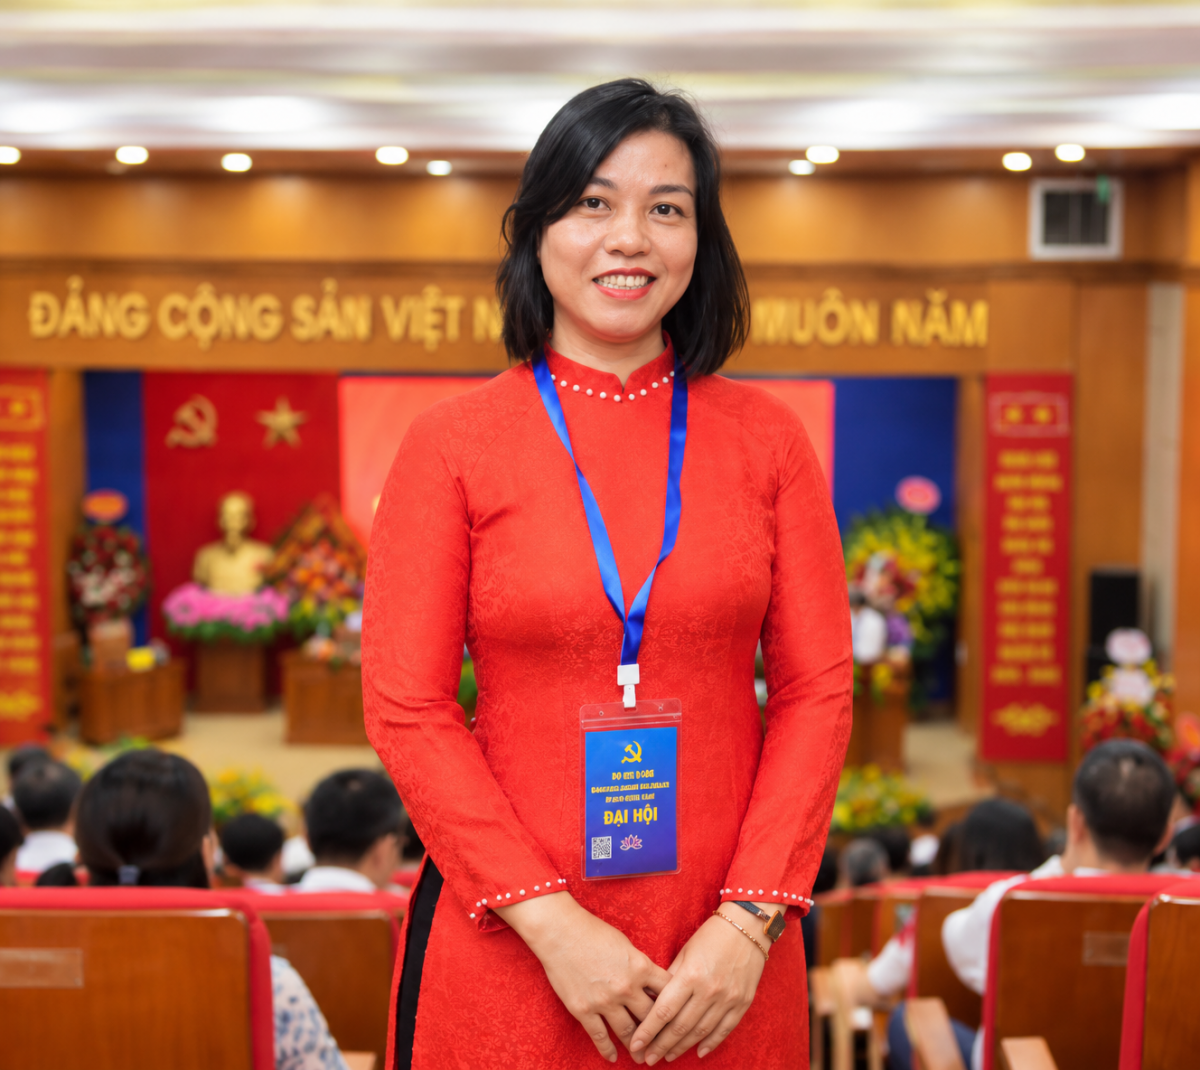 |
| Bà Hồ Thị Kim Ngân, Phó trưởng Ban Quan hệ lao động, Tổng Liên đoàn Lao động Việt Nam |
Đây cũng là yêu cầu đặt ra đối với việc triển khai chính sách tại khu vực doanh nghiệp nhỏ và vừa, nơi nguồn lực quản trị nhân sự còn hạn chế, trong khi nhu cầu sử dụng lao động ngắn hạn và không trọn thời gian tương đối phổ biến.
Việc hướng dẫn rõ các trường hợp phải tham gia, căn cứ xác định tiền lương đóng và thủ tục đăng ký sẽ giúp doanh nghiệp giảm sai sót, hạn chế phát sinh nghĩa vụ truy đóng hoặc tranh chấp về quyền lợi bảo hiểm.
Với người lao động, hiểu đúng quy định giúp chủ động kiểm tra quá trình tham gia, yêu cầu người sử dụng lao động thực hiện đầy đủ nghĩa vụ và bảo vệ quyền lợi khi quan hệ lao động chấm dứt.
Mở rộng diện tham gia vì vậy mới là bước đầu. Hiệu quả của chính sách còn phụ thuộc vào khả năng đưa những nhóm lao động mới thuộc diện bắt buộc vào hệ thống bảo hiểm, duy trì việc đóng đúng quy định và bảo đảm người lao động tiếp cận được các chế độ khi cần thiết.