Chủ nhật 08/11/2026 03:54
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Nghị định 255/2026/NĐ-CP: Siết quản lý giao dịch liên kết – Doanh nghiệp phải thay đổi chiến lược thuế và quản trị tập đoàn

Nghị định 255/2026/NĐ-CP mở rộng phạm vi quản lý giao dịch liên kết, tác động không chỉ đến doanh nghiệp FDI mà còn ảnh hưởng trực tiếp đến doanh nghiệp tư nhân, startup, doanh nghiệp gia đình và các tập đoàn trong nước có quan hệ sở hữu, điều hành hoặc kiểm soát.

Nghị định 255/2026/NĐ-CP: Giao dịch liên kết không còn là "câu chuyện của doanh nghiệp FDI" (Kỳ 1)

Trong nhiều năm, cụm từ "giao dịch liên kết" thường được gắn với các tập đoàn đa quốc gia và doanh nghiệp có vốn đầu tư nước ngoài (FDI). Tuy nhiên, khi Nghị định 255/2026/NĐ-CP có hiệu lực từ ngày 1/7/2026 thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP, phạm vi điều chỉnh đã được hoàn thiện theo hướng quản lý toàn diện hơn. Điều này đồng nghĩa, giao dịch liên kết không còn là vấn đề riêng của khối FDI mà đã trở thành yêu cầu tuân thủ đối với nhiều doanh nghiệp Việt Nam có quan hệ sở hữu, quản lý hoặc kiểm soát lẫn nhau.

Nghị định 255/2026/NĐ-CP: Siết quản lý giao dịch liên kết – Doanh nghiệp phải thay đổi chiến lược thuế và quản trị tập đoàn
Nghị định 255/2026/NĐ-CP: Giao dịch liên kết không còn là "câu chuyện của doanh nghiệp FDI"

Phạm vi điều chỉnh rộng hơn, doanh nghiệp trong nước không thể đứng ngoài

Theo Điều 1 và Điều 2, Nghị định quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết, áp dụng đối với người nộp thuế và các tổ chức, cá nhân có liên quan. Trên cơ sở đó, Điều 3 tiếp tục xác định các trường hợp được coi là các bên có quan hệ liên kết theo nhiều tiêu chí về vốn, quyền điều hành, quyền kiểm soát và các mối quan hệ kinh tế khác. Chính cách tiếp cận này cho thấy phạm vi quản lý không chỉ giới hạn ở doanh nghiệp FDI mà còn bao trùm nhiều mô hình doanh nghiệp trong nước.

Đáng chú ý, các doanh nghiệp gia đình thành lập nhiều công ty, tập đoàn tư nhân có công ty mẹ - công ty con, doanh nghiệp góp vốn chéo hay startup có quỹ đầu tư tham gia điều hành đều có thể thuộc diện phải xem xét quy định về giao dịch liên kết nếu đáp ứng các điều kiện theo Nghị định.

Thông điệp của chính sách: bảo đảm nguyên tắc giao dịch độc lập

Điểm cốt lõi của Nghị định 255 không phải là siết chặt hoạt động đầu tư mà là bảo đảm các giao dịch giữa các bên liên kết được xác định theo nguyên tắc giao dịch độc lập. Theo Điều 5 và Điều 6, giá, tỷ suất lợi nhuận và các điều kiện của giao dịch liên kết phải tương đương với giao dịch giữa các bên độc lập trong điều kiện tương tự. Đây là nguyên tắc nền tảng nhằm ngăn ngừa việc chuyển lợi nhuận, dịch chuyển nghĩa vụ thuế hoặc phân bổ chi phí không phù hợp.

Có thể thấy, chính sách mới tiếp cận gần hơn với thông lệ quốc tế và các khuyến nghị của OECD về chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS), đồng thời tạo môi trường cạnh tranh bình đẳng giữa các doanh nghiệp.

SME và startup cần thay đổi cách nhìn về giao dịch liên kết

Thực tế cho thấy nhiều doanh nghiệp nhỏ và vừa vẫn cho rằng giao dịch với công ty cùng nhóm hoặc doanh nghiệp do người thân sở hữu là hoạt động nội bộ nên không cần quan tâm đến quy định về giao dịch liên kết. Đây là nhận thức tiềm ẩn nhiều rủi ro.

Đối với startup, sau mỗi vòng gọi vốn, cơ cấu sở hữu và quyền kiểm soát có thể thay đổi đáng kể. Khi nhà đầu tư tham gia điều hành hoặc có quyền quyết định các vấn đề quan trọng của doanh nghiệp, việc xác định quan hệ liên kết cần được rà soát kỹ lưỡng để tránh thiếu sót trong kê khai và chuẩn bị hồ sơ.

Tương tự, các doanh nghiệp tư nhân đang tái cấu trúc theo mô hình tập đoàn hoặc mở rộng hệ sinh thái thông qua nhiều pháp nhân cũng cần đánh giá lại toàn bộ các giao dịch nội bộ về mua bán hàng hóa, cung cấp dịch vụ, cho vay, chuyển giao tài sản hoặc quyền sở hữu trí tuệ.

Chủ động nhận diện rủi ro ngay từ khâu quản trị

Từ góc độ quản trị doanh nghiệp, giá trị lớn nhất của Nghị định 255 là thúc đẩy doanh nghiệp xây dựng cơ chế kiểm soát giao dịch liên kết ngay từ đầu, thay vì chỉ chuẩn bị hồ sơ khi cơ quan thuế thanh tra.

Doanh nghiệp nên rà soát cơ cấu cổ đông, quyền biểu quyết, quyền bổ nhiệm nhân sự quản lý, các hợp đồng nội bộ và chính sách định giá giao dịch giữa các bên có liên quan. Việc nhận diện đúng quan hệ liên kết sẽ là cơ sở để thực hiện đầy đủ nghĩa vụ kê khai, xác định giá giao dịch theo nguyên tắc độc lập và giảm thiểu nguy cơ bị điều chỉnh nghĩa vụ thuế.

Có thể nói, Nghị định 255/2026/NĐ-CP không chỉ là sự thay đổi về kỹ thuật quản lý thuế mà còn là tín hiệu cho thấy quản trị doanh nghiệp đang bước sang giai đoạn minh bạch và chuẩn hóa hơn. Trong bối cảnh hoạt động đầu tư, M&A và huy động vốn ngày càng sôi động, việc hiểu đúng và tuân thủ quy định về giao dịch liên kết sẽ trở thành một lợi thế quản trị, giúp doanh nghiệp nâng cao uy tín, giảm rủi ro pháp lý và tạo nền tảng phát triển bền vững.

Đón đọc kỳ 2: Nghị định 255/2026/NĐ-CP: Hồ sơ giao dịch liên kết sẽ trở thành "lá chắn" pháp lý của doanh nghiệp
Tin bài khác
Cổ phần hóa doanh nghiệp nhà nước phải bảo đảm quyền lợi người lao động

Cổ phần hóa doanh nghiệp nhà nước phải bảo đảm quyền lợi người lao động

Từ ngày 30/10/2026, doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ khi cổ phần hóa hoặc tổ chức lại phải xác định rõ phương án bố trí việc làm, đào tạo lại và giải quyết lao động dôi dư. Quy định mới đồng thời làm rõ trách nhiệm của doanh nghiệp trước và sau chuyển đổi trong việc bảo đảm quyền lợi người lao động.
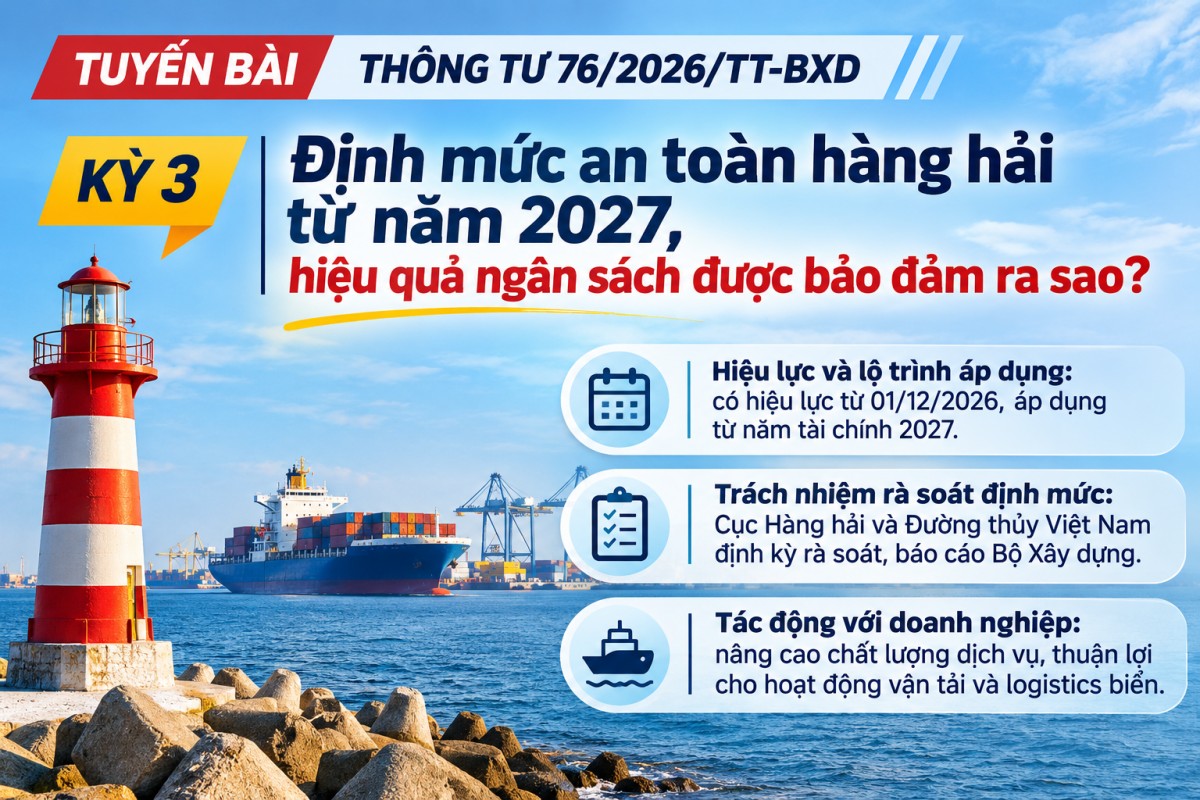
Thông tư 76/2026/TT-BXD: Định mức an toàn hàng hải từ năm 2027, hiệu quả ngân sách được bảo đảm ra sao?

Thông tư 76/2026/TT-BXD: Định mức an toàn hàng hải từ năm 2027, hiệu quả ngân sách được bảo đảm ra sao?

Thông tư 76/2026/TT-BXD có hiệu lực 01/12/2026, áp dụng từ năm tài chính 2027, đặt yêu cầu rà soát định mức chi phí, lợi nhuận dịch vụ công an toàn hàng hải. Với doanh nghiệp, hiệu quả ngân sách phải đi cùng chất lượng dịch vụ và vận hành an toàn.
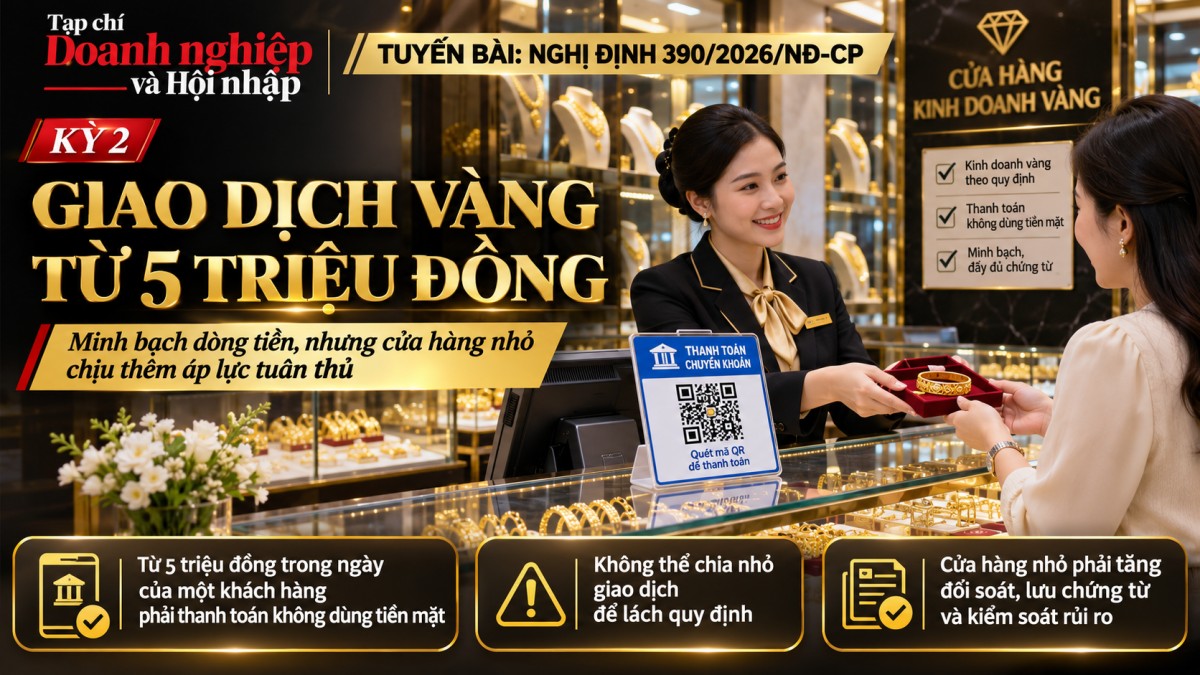
Nghị định 390/2026/NĐ-CP: Mua bán vàng từ 5 triệu đồng, cửa hàng nhỏ cần lưu ý gì?

Nghị định 390/2026/NĐ-CP: Mua bán vàng từ 5 triệu đồng, cửa hàng nhỏ cần lưu ý gì?

Từ 16/10/2026, Nghị định 390/2026/NĐ-CP yêu cầu thanh toán không dùng tiền mặt khi giao dịch vàng đạt 5 triệu đồng trong ngày của một khách hàng. Cửa hàng nhỏ, hộ kinh doanh phải theo dõi từng khách, đối soát dòng tiền và lưu chứng từ để giảm rủi ro.
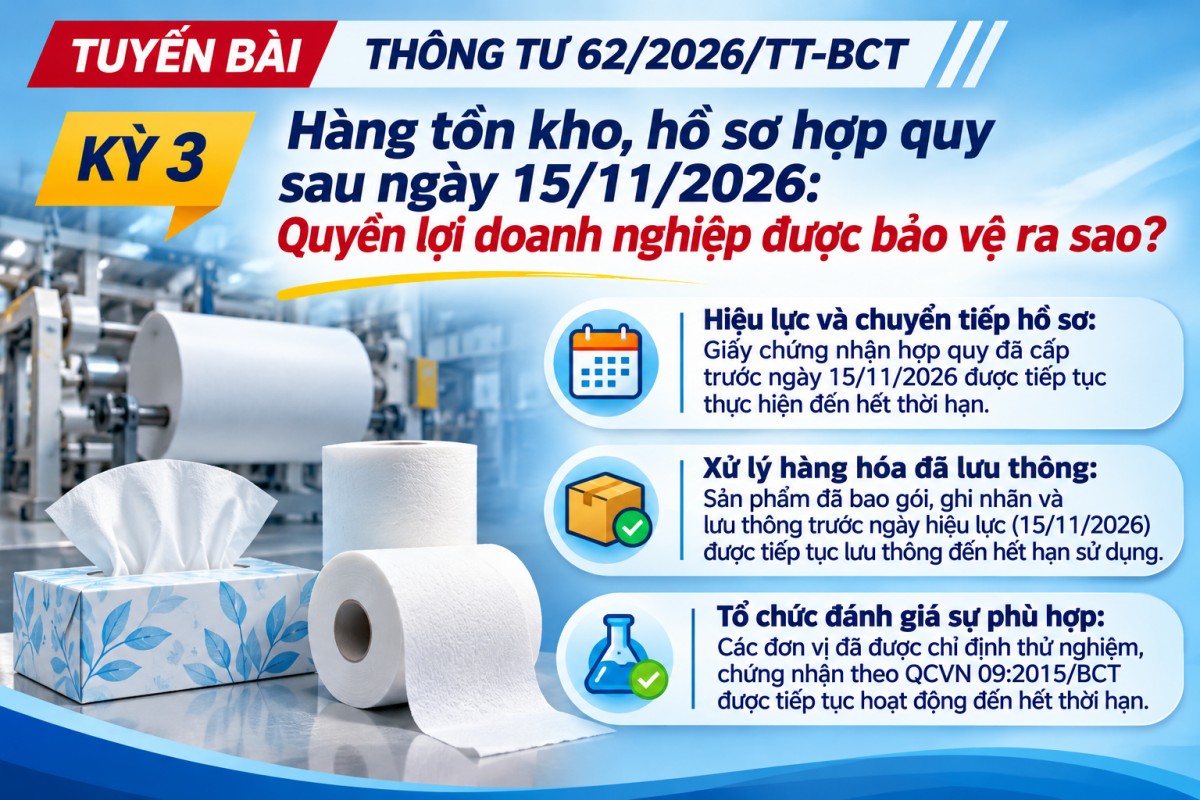
Thông tư 62/2026/TT-BCT: Khăn giấy tồn kho, hồ sơ hợp quy cũ được xử lý thế nào?

Thông tư 62/2026/TT-BCT: Khăn giấy tồn kho, hồ sơ hợp quy cũ được xử lý thế nào?

Thông tư 62/2026/TT-BCT bảo lưu hồ sơ hợp quy và cho phép khăn giấy, giấy vệ sinh đủ điều kiện tiếp tục lưu thông. Doanh nghiệp, hộ kinh doanh cần kiểm soát thời điểm bao gói, ghi nhãn, lưu thông và hạn sử dụng để tránh rủi ro tồn kho.
Thông tư 155/2026/TT-BTC: Sắp xếp đơn vị sự nghiệp tài chính, doanh nghiệp nhỏ được lợi gì?

Thông tư 155/2026/TT-BTC: Sắp xếp đơn vị sự nghiệp tài chính, doanh nghiệp nhỏ được lợi gì?

Thông tư 155/2026/TT-BTC quy định phân loại đơn vị sự nghiệp tài chính, trong đó có hỗ trợ doanh nghiệp nhỏ và vừa. Khi bộ máy được sắp xếp, câu hỏi đặt ra là hiệu quả ngân sách, chất lượng dịch vụ và chi phí tiếp cận của doanh nghiệp.
Nghị định 390/2026/NĐ-CP: Bỏ điều kiện kinh doanh vàng trang sức, doanh nghiệp nhỏ hưởng lợi gì?

Nghị định 390/2026/NĐ-CP: Bỏ điều kiện kinh doanh vàng trang sức, doanh nghiệp nhỏ hưởng lợi gì?

Nghị định 390/2026/NĐ-CP bỏ điều kiện kinh doanh vàng trang sức, mỹ nghệ, mở cơ hội cho doanh nghiệp nhỏ và hộ kinh doanh. Tuy nhiên, yêu cầu chất lượng, đo lường, niêm yết giá, chứng từ vẫn còn. Liệu cải cách có thu hẹp khoảng cách cạnh tranh?
Thông tư 76/2026/TT-BXD: Lợi nhuận 6–7,2% trong dịch vụ công hàng hải, ngân sách được kiểm soát ra sao?

Thông tư 76/2026/TT-BXD: Lợi nhuận 6–7,2% trong dịch vụ công hàng hải, ngân sách được kiểm soát ra sao?

Thông tư 76/2026/TT-BXD quy định định mức lợi nhuận 6–7,2% trong giá dịch vụ công bảo đảm an toàn hàng hải theo phương thức đặt hàng. Đây không phải lợi nhuận được bảo đảm cho doanh nghiệp. Cơ sở tính giá và nghiệm thu quyết định hiệu quả ngân sách.
Thông tư 62/2026/TT-BCT: Công bố hợp quy khăn giấy, doanh nghiệp cần lưu ý gì?

Thông tư 62/2026/TT-BCT: Công bố hợp quy khăn giấy, doanh nghiệp cần lưu ý gì?

Thông tư 62/2026/TT-BCT sửa quy định công bố hợp quy khăn giấy, giấy vệ sinh, yêu cầu đánh giá sự phù hợp và chứng minh chất lượng bằng thử nghiệm. Doanh nghiệp cần kiểm soát hồ sơ, lựa chọn phương thức, tránh rủi ro pháp lý khi nhập khẩu, phân phối.
Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Cục Thuế vừa ban hành Công văn số 7978/CT-NVT ngày 23/10/2026, hướng dẫn cụ thể thủ tục đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm. Văn bản làm rõ hồ sơ, thời hạn đăng ký, cách kê khai và xử lý các trường hợp đã có hoạt động kinh doanh, đồng thời yêu cầu Cơ quan Thuế không đặt thêm thủ tục ngoài quy định.
Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Theo lộ trình của Bộ Xây dựng, từ ngày 1/1/2029, kính xây dựng, sơn tường dạng nhũ tương, tôn lợp và tấm ốp kim loại sẽ thuộc diện phải dán nhãn năng lượng. Nhóm vật liệu cách nhiệt, vật liệu không nung và tấm trần, vách ngăn sẽ thực hiện từ năm 2031.
Đại biểu Lê Công Đỉnh: Cần luật hóa điện mặt trời mái nhà

Đại biểu Lê Công Đỉnh: Cần luật hóa điện mặt trời mái nhà

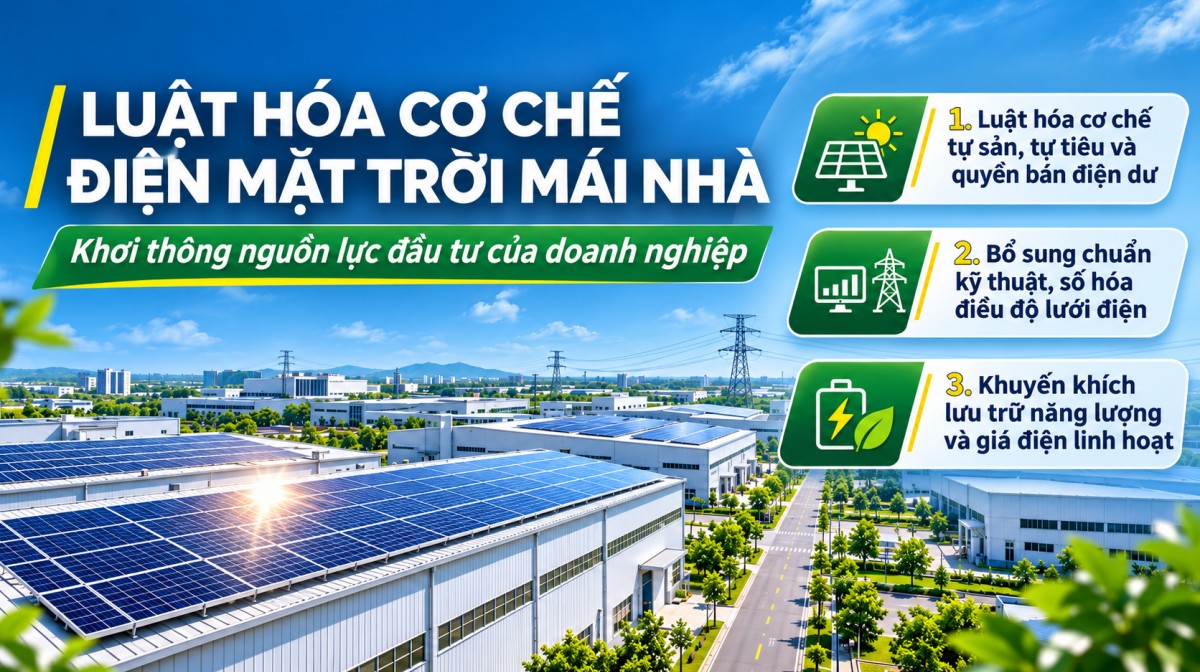
Đại biểu Lê Công Đỉnh kiến nghị luật hóa cơ chế điện mặt trời mái nhà, hoàn thiện quy định mua bán điện dư, chuẩn hóa công nghệ và khuyến khích lưu trữ năng lượng, tạo niềm tin đầu tư, thúc đẩy doanh nghiệp chuyển đổi xanh bền vững.
Thông tư 62/2026/TT-BCT: Quy chuẩn khăn giấy thay đổi, doanh nghiệp nhỏ chịu áp lực chi phí ra sao?

Thông tư 62/2026/TT-BCT: Quy chuẩn khăn giấy thay đổi, doanh nghiệp nhỏ chịu áp lực chi phí ra sao?

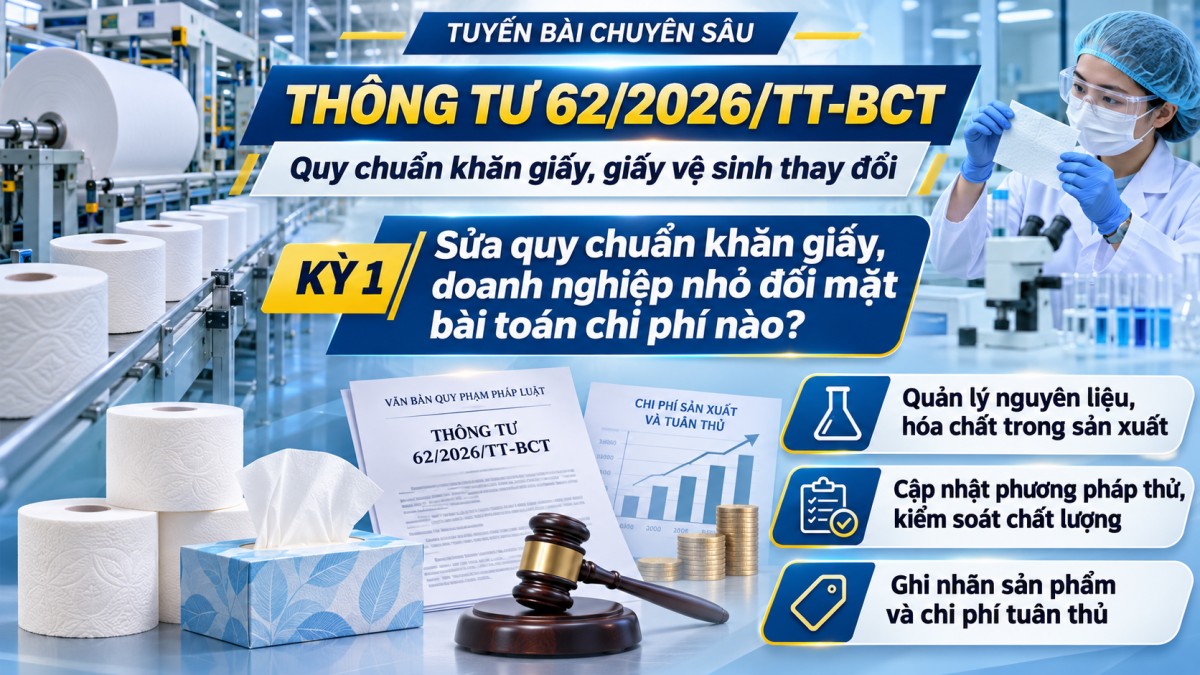
Thông tư 62/2026/TT-BCT sửa đổi quy chuẩn khăn giấy, giấy vệ sinh từ ngày 15/11/2026, đặt ra yêu cầu về nguyên liệu, phương pháp thử và quản lý chất lượng. Với doanh nghiệp nhỏ, bài toán không chỉ là đáp ứng quy chuẩn mà kiểm soát chi phí tuân thủ.
Thông tư 73/2026/TT-BXD: Sau kiểm tra chuyên ngành, doanh nghiệp cần làm gì để tránh rủi ro pháp lý?

Thông tư 73/2026/TT-BXD: Sau kiểm tra chuyên ngành, doanh nghiệp cần làm gì để tránh rủi ro pháp lý?

Thông tư 73/2026/TT-BXD yêu cầu biên bản kiểm tra chuyên ngành nêu căn cứ đánh giá và ghi nhận giải trình. Với doanh nghiệp, phân biệt văn bản chấn chỉnh, quyết định xử phạt và theo dõi thời hạn khắc phục giúp hạn chế rủi ro pháp lý kéo dài.
Thông tư 154/2026/TT-BTC: Đưa hàng biên giới vào nội địa, doanh nghiệp cần lưu ý gì?

Thông tư 154/2026/TT-BTC: Đưa hàng biên giới vào nội địa, doanh nghiệp cần lưu ý gì?

Thông tư 154/2026/TT-BTC yêu cầu quản lý chặt hàng hóa biên giới qua khai báo điện tử, giám sát hải quan và chứng từ lưu thông. Doanh nghiệp nhỏ cần kiểm soát thời gian giao nhận, hóa đơn, nguồn gốc hàng hóa nhằm giảm rủi ro, nâng cao sức cạnh tranh.
Thông tư 76/2026/TT-BXD: Định mức chi phí khảo sát hàng hải 43%, hiệu quả ngân sách được kiểm soát ra sao?

Thông tư 76/2026/TT-BXD: Định mức chi phí khảo sát hàng hải 43%, hiệu quả ngân sách được kiểm soát ra sao?

Thông tư 76/2026/TT-BXD quy định định mức chi phí sản xuất chung, chi phí quản lý cho ba nhóm dịch vụ công an toàn hàng hải. Tỷ lệ 43% của khảo sát tính trên tiền lương trực tiếp, đặt ra yêu cầu minh bạch giá và hiệu quả ngân sách.