Thứ tư 18/11/2026 14:03
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Quy trình xử lý tạm hoãn xuất cảnh do nợ thuế đang chuyển nhanh từ thủ tục hành chính có độ trễ sang cơ chế trao đổi dữ liệu gần thời gian thực. Theo Cục Thuế, nhờ hệ thống truyền nhận thông tin tự động giữa Cơ quan Thuế và Cơ quan Quản lý xuất nhập cảnh, thời gian hủy tạm hoãn xuất cảnh hiện chỉ còn khoảng 5–7 phút sau khi người nộp thuế hoàn thành nghĩa vụ theo quy định.
Đây là bước tiến đáng chú ý trong bối cảnh đến ngày 31/10/2026, Cơ quan Thuế các cấp đã ban hành hơn 250.000 thông báo tạm hoãn xuất cảnh, trong đó trên 240.000 trường hợp liên quan chủ doanh nghiệp, hộ kinh doanh không hoạt động tại địa chỉ đăng ký. Gần 30.000 người nộp thuế sau đó đã chủ động thực hiện nghĩa vụ, khoảng 20.000 trường hợp thuộc trạng thái 06 đã liên hệ Cơ quan Thuế và được hủy biện pháp.
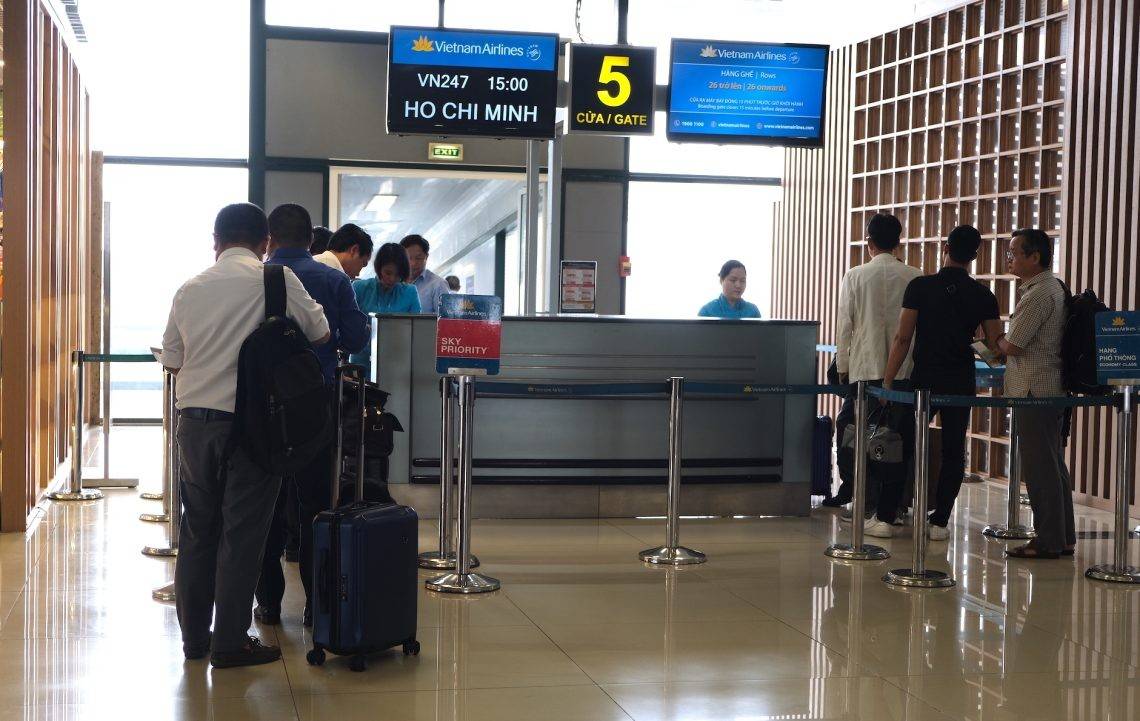 |
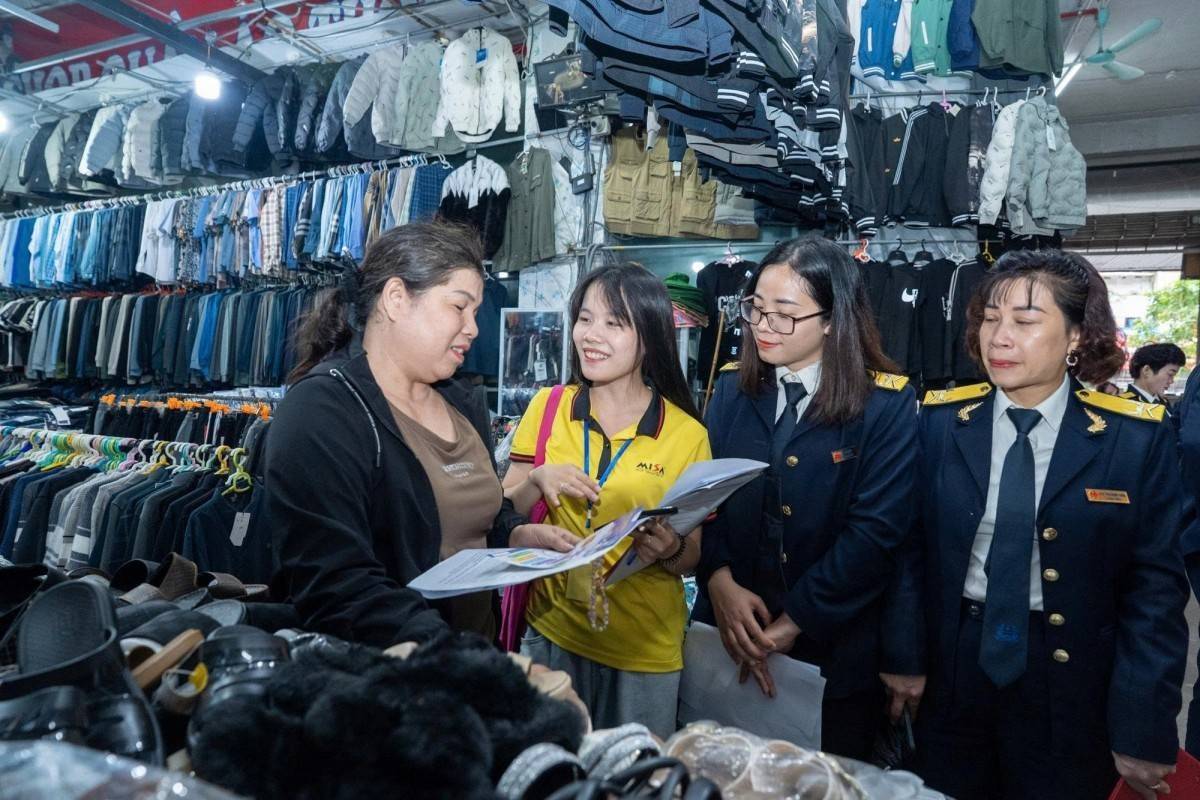
| Nhờ triển khai cơ chế truyền/nhận thông tin tự động giữa Cơ quan Thuế và Cơ quan Công an, thời gian xử lý hủy bỏ tạm hoãn xuất cảnh đã được rút ngắn - Ảnh minh họa. |
Từ cảnh báo trước 30 ngày đến gỡ biện pháp trong vài phút
Nghị định 252/2026/NĐ-CP, có hiệu lực từ ngày 1/7/2026, quy định cá nhân kinh doanh, chủ hộ kinh doanh thuộc diện cưỡng chế có số tiền thuế nợ từ 50 triệu đồng trở lên, quá hạn từ 120 ngày, có thể bị tạm hoãn xuất cảnh.
Với chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, ngưỡng tương ứng là 500 triệu đồng và quá hạn từ 120 ngày.
Trước khi biện pháp được áp dụng, Cơ quan Thuế phải cảnh báo trước 30 ngày để người nộp thuế có thời gian kiểm tra, đối chiếu và thực hiện nghĩa vụ. Đây cũng là điểm Tạp chí điện tử Doanh nghiệp và Hội nhập đã phân tích trong bài ngày 17/11, khi cho rằng cơ chế tạm hoãn xuất cảnh cần bắt đầu từ việc xác định đúng người, đúng khoản nợ và bảo đảm thông báo thực sự đến được người có nghĩa vụ.
Điểm mới hiện nay nằm ở đầu kia của quy trình.
Khi người nộp thuế đã đủ điều kiện hủy biện pháp, Bộ Tài chính và Bộ Công an sử dụng cơ chế trao đổi thông tin điện tử tự động để chuyển dữ liệu giữa hệ thống thuế và hệ thống quản lý xuất nhập cảnh. Theo Cục Thuế, thời gian xử lý hiện còn khoảng 5–7 phút, thay vì phụ thuộc vào quá trình truyền nhận hồ sơ thủ công như trước.
Không nhất thiết phải trả sạch mọi khoản nợ
Một điểm người nộp thuế cần đặc biệt lưu ý là điều kiện hủy biện pháp không phải trong mọi trường hợp đều đồng nghĩa phải thanh toán toàn bộ khoản nợ.
Hướng dẫn của Cục Thuế cho phép người bị tạm hoãn xuất cảnh thực hiện nghĩa vụ bằng cách nộp đủ hoặc đưa số nợ xuống dưới ngưỡng áp dụng theo quy định. Sau khi thanh toán, người nộp thuế có thể gửi phản hồi trên eTax Mobile, đính kèm chứng từ nộp tiền và đề nghị Cơ quan Thuế kiểm tra, hủy biện pháp.
Do đó, con số 5–7 phút cần được hiểu đúng: đây là thời gian xử lý trong điều kiện hệ thống đã ghi nhận người nộp thuế đáp ứng đủ điều kiện pháp lý để hủy tạm hoãn xuất cảnh. Không nên hiểu rằng cứ phát sinh giao dịch nộp tiền là quyền xuất cảnh tự động được khôi phục sau vài phút.
Nếu dữ liệu thanh toán chưa được cập nhật, người nộp thuế có thể chủ động gửi chứng từ điện tử cho Cơ quan Thuế để đối chiếu, thay vì chờ dữ liệu tự động đồng bộ.
Hơn 250.000 thông báo đặt áp lực lên chất lượng dữ liệu
Quy mô hơn 250.000 thông báo cho thấy tạm hoãn xuất cảnh đã trở thành một công cụ quản lý nợ thuế có phạm vi rất lớn. Điều đó đồng thời đặt ra yêu cầu cao hơn về độ chính xác của dữ liệu người nộp thuế, trạng thái doanh nghiệp và thông tin định danh.
Cục Thuế hiện cho phép người dân chủ động kiểm tra thông tin trên eTax Mobile. Sau khi đăng nhập bằng tài khoản thuế điện tử hoặc VNeID mức 2, người nộp thuế có thể vào mục tra cứu thông báo để kiểm tra xem mình có thuộc diện tạm hoãn xuất cảnh hay không.
Bộ Tài chính cũng đang phối hợp Bộ Công an nghiên cứu đưa thông tin tạm hoãn xuất cảnh lên VNeID, đồng thời mở rộng cảnh báo qua SMS, eTax Mobile và các kênh liên quan để giảm tình trạng người dân chỉ biết mình có nghĩa vụ thuế khi đã đến cửa khẩu.
Nếu chuỗi dữ liệu này được hoàn thiện, quy trình quản lý có thể đi theo một đường khép kín hơn: xác định đúng người, cảnh báo trước 30 ngày, tạo cơ hội đối chiếu và nộp thuế, chỉ áp dụng biện pháp khi không thực hiện nghĩa vụ, sau đó hủy tạm hoãn xuất cảnh gần như ngay khi điều kiện được đáp ứng.
Với người nộp thuế, thay đổi lớn nhất vì vậy không chỉ nằm ở con số 5–7 phút, mà ở khả năng giảm đáng kể độ trễ giữa nộp tiền – xác nhận nghĩa vụ – truyền dữ liệu – khôi phục quyền xuất cảnh. Đây là khâu đặc biệt quan trọng đối với doanh nhân, người đại diện doanh nghiệp hoặc cá nhân có lịch công tác quốc tế sát thời điểm xử lý nghĩa vụ thuế.