Thứ hai 16/11/2026 14:15
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

255 thủ tục tài chính được thực hiện không phụ thuộc địa giới

Bộ Tài chính công bố 255 thủ tục hành chính không phụ thuộc địa giới, trong đó nhiều thủ tục gắn trực tiếp với hoạt động doanh nghiệp như đăng ký thành lập, khai thuế, hải quan và nộp ngân sách. Thay đổi này mở thêm khả năng tiếp nhận hồ sơ linh hoạt hơn, đồng thời thúc đẩy tái sử dụng dữ liệu thay cho yêu cầu cung cấp lại giấy tờ.

Từ ngày 12/11/2026, 255 thủ tục hành chính không phụ thuộc địa giới thuộc phạm vi quản lý của Bộ Tài chính được đưa vào danh mục thực hiện trên phạm vi toàn quốc. Đây là bước mở rộng đáng chú ý trong cải cách thủ tục hành chính, bởi phần lớn thủ tục liên quan trực tiếp đến hoạt động thường xuyên của doanh nghiệp, từ đăng ký kinh doanh, thuế, hải quan đến kho bạc và bảo hiểm xã hội.

Theo Quyết định số 3318/QĐ-BTC ngày 12/11/2026, danh mục gồm 6 nhóm lĩnh vực. Hải quan có số lượng lớn nhất với 133 thủ tục, tiếp đến là doanh nghiệp tư nhân và kinh tế tập thể với 58 thủ tục, thuế 51 thủ tục, kho bạc nhà nước 9 thủ tục, bảo hiểm xã hội 3 thủ tục và đấu thầu 1 thủ tục. Quyết định có hiệu lực kể từ ngày ký.
Bộ Tài chính vừa ban hành Quyết định số 3318/QĐ-BTC về việc công bố Danh mục thủ tục hành chính thuộc phạm vi quản lý của Bộ Tài chính thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc.

Đăng ký doanh nghiệp, khai thuế được mở rộng khả năng tiếp nhận

Đối với khu vực doanh nghiệp, nhóm 58 thủ tục về doanh nghiệp tư nhân và kinh tế tập thể có ý nghĩa trực tiếp bởi bao gồm nhiều thủ tục phát sinh từ khi thành lập đến quá trình thay đổi hoạt động.

Danh mục có các thủ tục như đăng ký thành lập doanh nghiệp tư nhân, công ty TNHH một thành viên, công ty TNHH hai thành viên trở lên, công ty cổ phần, công ty hợp danh; đăng ký thay đổi hoạt động của chi nhánh, văn phòng đại diện và địa điểm kinh doanh.

Trong lĩnh vực thuế, 51 thủ tục được đưa vào danh mục, trong đó có khai thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng vốn của doanh nghiệp nước ngoài, khai quyết toán thuế thu nhập doanh nghiệp theo phương pháp doanh thu - chi phí và khai quyết toán thuế thu nhập cá nhân của tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công.

Hải quan là lĩnh vực có phạm vi lớn nhất với 133 thủ tục, từ xem hàng hóa trước khi khai hải quan, đăng ký tờ khai một lần đối với hàng hóa xuất nhập khẩu, hủy tờ khai đến các thủ tục liên quan hàng hóa đưa vào hoặc đưa ra khu thương mại tự do, khu phi thuế quan.

Điểm thay đổi đáng chú ý là người dân, doanh nghiệp từng bước giảm phụ thuộc vào địa bàn hành chính khi thực hiện các thủ tục đã được công bố trong danh mục. Điều này đặc biệt hữu ích đối với doanh nghiệp hoạt động tại nhiều tỉnh, thành phố hoặc có hệ thống chi nhánh, địa điểm kinh doanh trải rộng trên nhiều địa bàn.

Tuy nhiên, việc thực hiện không phụ thuộc địa giới hành chính không đồng nghĩa mọi cơ quan đều có thể quyết định mọi hồ sơ. Mỗi thủ tục vẫn có mã số, lĩnh vực, cấp thực hiện và cơ quan có thẩm quyền theo quy định; thay đổi chủ yếu nằm ở cơ chế tiếp nhận, xử lý và luân chuyển hồ sơ nhằm giảm sự ràng buộc bởi địa bàn hành chính.

Từ “đúng nơi” sang “đúng dữ liệu”

Đằng sau việc mở rộng thủ tục hành chính không phụ thuộc địa giới là sự thay đổi lớn hơn trong cách tổ chức dịch vụ công: chuyển dần từ quản lý dựa nhiều vào nơi cư trú, nơi đặt trụ sở sang quản lý dựa trên dữ liệu và khả năng kết nối giữa các hệ thống.

Trong kế hoạch cải cách giai đoạn 2026–2030, Bộ Tài chính đặt mục tiêu đến năm 2027 có 100% thủ tục hành chính đủ điều kiện được cung cấp dịch vụ công trực tuyến toàn trình, đồng thời toàn bộ kết quả giải quyết đủ điều kiện được số hóa và tái sử dụng. Đối với thủ tục liên quan đến sản xuất, kinh doanh, Bộ đặt yêu cầu thông tin, giấy tờ và tài liệu chỉ phải cung cấp một lần nếu dữ liệu đã tồn tại trong hệ thống của cơ quan nhà nước.

Cách tiếp cận này có thể giảm đáng kể chi phí tuân thủ nếu được triển khai đồng bộ. Một doanh nghiệp đã cung cấp thông tin đăng ký, mã số thuế hoặc dữ liệu pháp lý trong hệ thống sẽ không phải liên tục nộp lại cùng loại giấy tờ cho các thủ tục khác, miễn là dữ liệu có thể được khai thác và chia sẻ giữa các cơ quan.

Bộ Tài chính cũng xác định việc kiểm soát thủ tục hành chính phải chuyển dần sang môi trường điện tử, tăng tái sử dụng dữ liệu và quản trị theo thời gian thực. Đây là nền tảng cần thiết để cơ chế không phụ thuộc địa giới hành chính hoạt động thực chất, bởi nếu dữ liệu giữa các cơ quan chưa liên thông thì việc thay đổi nơi tiếp nhận hồ sơ vẫn có thể phát sinh thêm khâu trung gian.

Mục tiêu đến 2030 là 100% dịch vụ công thiết yếu

Theo kế hoạch thực hiện Nghị quyết số 258/NQ-CP của Chính phủ, đến năm 2030, Bộ Tài chính đặt mục tiêu 100% thủ tục thuộc danh mục dịch vụ công thiết yếu được tiếp nhận không phụ thuộc địa giới hành chính trên phạm vi toàn quốc tại các Trung tâm Phục vụ hành chính công. Cùng với đó, 100% dịch vụ công sẽ được cung cấp chủ động khi đáp ứng điều kiện về dữ liệu và hạ tầng số.

Mục tiêu về chất lượng phục vụ cũng được lượng hóa, với chỉ số hài lòng của người dân, doanh nghiệp trong giải quyết thủ tục hành chính phấn đấu đạt tối thiểu 95% vào năm 2030; toàn bộ phản ánh, kiến nghị về quy định hành chính phải được tiếp nhận, xử lý và công khai kết quả đúng thời hạn.

Với doanh nghiệp, ý nghĩa của Quyết định 3318/QĐ-BTC vì vậy không chỉ nằm ở việc thêm 255 thủ tục vào một danh mục mới. Điều đáng quan tâm hơn là khả năng hình thành một cơ chế trong đó hồ sơ có thể được tiếp nhận linh hoạt hơn, dữ liệu được dùng lại nhiều lần và thời gian dành cho việc đi lại, xác nhận hoặc nộp lại giấy tờ được giảm xuống.

Nếu hạ tầng số và kết nối dữ liệu đi cùng tốc độ cải cách thủ tục, thủ tục hành chính không phụ thuộc địa giới có thể chuyển từ một thay đổi về nơi tiếp nhận hồ sơ thành thay đổi thực chất về chi phí tuân thủ của doanh nghiệp.
Tin bài khác
“Huy bến xe” và ranh giới pháp lý phía sau những thước phim giang hồ

“Huy bến xe” và ranh giới pháp lý phía sau những thước phim giang hồ

Bộ phim ca nhạc bạo lực đăng tải trên YouTube từ năm 2020, thu hút hơn 42.000 lượt xem, nay trở thành một phần trong vụ án hình sự liên quan đến “Hiệp đen”. Người sản xuất, đạo diễn, diễn xuất và phổ biến phim bị khởi tố là cảnh báo nghiêm khắc tới những cá nhân, tổ chức lợi dụng sản phẩm giải trí để cổ súy bạo lực, đánh bóng tên tuổi.
Giám đốc sản xuất răng giả bị khởi tố: Cảnh báo rủi ro pháp lý trong cung ứng nha khoa

Giám đốc sản xuất răng giả bị khởi tố: Cảnh báo rủi ro pháp lý trong cung ứng nha khoa

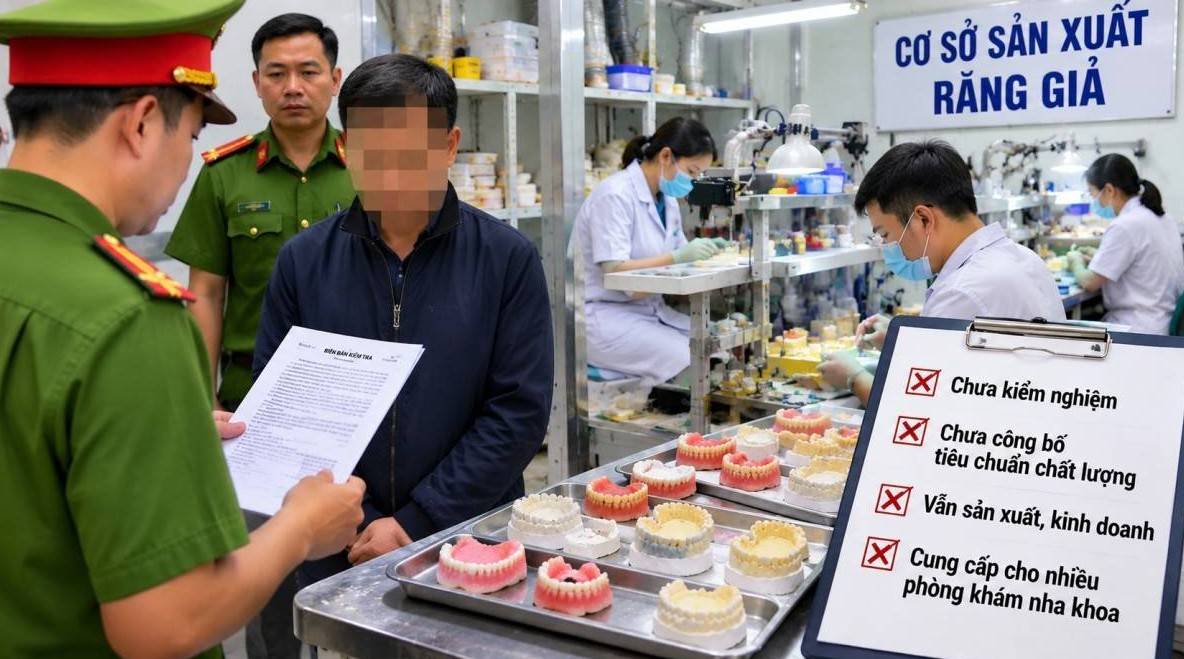
Một cơ sở sản xuất răng giả chưa được cấp phép, sản phẩm chưa được kiểm nghiệm và công bố tiêu chuẩn chất lượng nhưng vẫn cung ứng cho nhiều phòng khám nha khoa. Vụ án không chỉ đặt ra trách nhiệm của người điều hành doanh nghiệp mà còn cảnh báo rủi ro pháp lý khi lựa chọn nhà cung cấp.
Xuất khẩu thực phẩm sang Trung Quốc áp dụng thủ tục đăng ký mới

Xuất khẩu thực phẩm sang Trung Quốc áp dụng thủ tục đăng ký mới

Doanh nghiệp xuất khẩu thực phẩm sang Trung Quốc thuộc diện điều chỉnh phải đăng ký với Tổng cục Hải quan Trung Quốc, chịu trách nhiệm về thông tin đã cung cấp và cập nhật thay đổi trong vòng 60 ngày. Quy định mới đã có hiệu lực từ ngày 23/10/2026.
Giang hồ mạng liên tiếp bị khởi tố vì đánh bóng tên tuổi bằng bạo lực để trục lợi?

Giang hồ mạng liên tiếp bị khởi tố vì đánh bóng tên tuổi bằng bạo lực để trục lợi?

Từ giang hồ mạng Bình “trọc”, Hiệp “đen” đến Ngọc “Rambo”, Sáng “Con”, nhiều nhân vật từng thu hút sự chú ý trên mạng xã hội liên tiếp bị khởi tố trong các vụ án với những hành vi khác nhau.
Cho người lao động chấm dứt hợp đồng trái luật, toà tuyên doanh nghiệp bồi thường 264 triệu đồng

Cho người lao động chấm dứt hợp đồng trái luật, toà tuyên doanh nghiệp bồi thường 264 triệu đồng

Từ tranh chấp đơn phương chấm dứt hợp đồng lao động giữa một lập trình viên và Công ty TNHH Anh Ngữ Vietop, Toà án đã đưa ra phán quyết bảo vệ quyền lợi chính đáng của người lao động. Bản án cho thấy việc tái cơ cấu doanh nghiệp không thể trở thành lý do để chấm dứt hợp đồng tùy tiện, thiếu căn cứ và không tuân thủ trình tự pháp luật.
Bỏ quên mã số thuế sau khi ngừng kinh doanh: Tiền phạt được tính thế nào?

Bỏ quên mã số thuế sau khi ngừng kinh doanh: Tiền phạt được tính thế nào?

Doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế có thể vẫn tồn tại nghĩa vụ kê khai, báo cáo và nghĩa vụ tài chính với Nhà nước. Theo chuyên gia thuế, cần phân biệt rõ tiền phạt vi phạm hành chính với tiền thuế nợ và tiền chậm nộp để xác định chính xác trách nhiệm phải thực hiện.
Mất khả năng lao động vĩnh viễn, khoản vay ngân hàng có được xóa?

Mất khả năng lao động vĩnh viễn, khoản vay ngân hàng có được xóa?

Tai nạn khiến người vay mất khả năng lao động vĩnh viễn, không còn thu nhập để trả nợ ngân hàng là tình huống đặc biệt khó khăn. Tuy nhiên, pháp luật không quy định cứ mất khả năng lao động thì khoản vay đương nhiên được xóa. Người vay vẫn có những phương án xử lý khoản nợ, từ đề nghị cơ cấu thời hạn trả nợ, xin miễn giảm lãi đến yêu cầu doanh nghiệp bảo hiểm thực hiện quyền lợi nếu hợp đồng có quy định.
Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Không ít người bất ngờ phát hiện mình bị tạm hoãn xuất cảnh vì nghĩa vụ thuế của doanh nghiệp thành lập từ 15-20 năm trước, dù cơ sở kinh doanh đã ngừng hoạt động từ lâu. Theo chuyên gia, việc đầu tiên cần làm là liên hệ cơ quan thuế quản lý trực tiếp để rà soát hồ sơ, xác định nghĩa vụ còn tồn đọng và lựa chọn phương án xử lý phù hợp.
Hộ kinh doanh chậm thông báo doanh thu, tài khoản ngân hàng có bị phạt?

Hộ kinh doanh chậm thông báo doanh thu, tài khoản ngân hàng có bị phạt?

Không phải mọi trường hợp hộ kinh doanh chậm thông báo doanh thu hoặc tài khoản ngân hàng đều bị xử phạt như nhau. Theo hướng dẫn của Cục Thuế, việc xác định trách nhiệm phải căn cứ vào nghĩa vụ thực tế của người nộp thuế, loại thông tin phải cung cấp và yêu cầu cụ thể của Cơ quan Thuế.
80.000-90.000 tài khoản hải quan có nguy cơ bị khóa từ 1/1/2027

80.000-90.000 tài khoản hải quan có nguy cơ bị khóa từ 1/1/2027

Cục Hải quan đang đẩy nhanh việc rà soát, xác thực dữ liệu tài khoản trên hệ thống VNACCS. Với tiến độ chưa đến 10.000 tài khoản được làm sạch vào cuối tháng 10/2026, hàng chục nghìn doanh nghiệp và người sử dụng hệ thống vẫn đứng trước nguy cơ bị khóa tài khoản từ ngày 1/1/2027 nếu không hoàn thành cập nhật đúng hạn.
Bộ Tài chính cảnh báo văn bản giả yêu cầu xác minh tài khoản, nguồn tiền

Bộ Tài chính cảnh báo văn bản giả yêu cầu xác minh tài khoản, nguồn tiền

Văn bản giả mạo Bộ Tài chính đang được phát tán trên internet với nội dung yêu cầu xác minh tài khoản, nguồn tiền. Cơ quan này khẳng định không triển khai thủ tục như vậy, đồng thời cảnh báo người dân không cung cấp thông tin cá nhân, dữ liệu ngân hàng hoặc thực hiện giao dịch theo hướng dẫn đáng ngờ.
Từ chối cấp sổ đỏ trái luật có thể phát sinh trách nhiệm bồi thường

Từ chối cấp sổ đỏ trái luật có thể phát sinh trách nhiệm bồi thường

Từ ngày 1/3/2027, Luật số 15/2026/QH16 bổ sung quy định về trách nhiệm bồi thường của Nhà nước đối với hành vi không cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất trái pháp luật. Quy định này tạo thêm cơ sở pháp lý để bảo vệ quyền lợi người sử dụng đất, song không đồng nghĩa mọi trường hợp bị từ chối cấp sổ đỏ đều được bồi thường.
Doanh nghiệp nợ thuế có thể bị dừng làm thủ tục hải quan

Doanh nghiệp nợ thuế có thể bị dừng làm thủ tục hải quan

Nợ thuế quá hạn có thể kéo theo những hệ quả trực tiếp đối với hoạt động xuất nhập khẩu, trong đó có biện pháp dừng làm thủ tục hải quan. Nghị định 252/2026/NĐ-CP quy định các điều kiện áp dụng, trường hợp ngoại lệ và trình tự thực hiện, đặt ra yêu cầu doanh nghiệp chủ động kiểm soát nghĩa vụ thuế để hạn chế rủi ro gián đoạn kinh doanh.
Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu xử lý thủ tục giải thể doanh nghiệp theo mốc 1–2 ngày

Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ giải thể và chuyển thông tin cho cơ quan thuế trong 1 ngày làm việc. Quy định cũng nêu rõ các mốc thời gian xử lý khi chậm phản hồi hoặc doanh nghiệp không nộp hồ sơ giải thể.
Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Tờ khai TNCN đã được tiếp nhận, cá nhân nước ngoài có phải nộp lại?

Với cá nhân nước ngoài cư trú tại Việt Nam, trực tiếp khai thuế TNCN đối với tiền lương, tiền công do tổ chức ở nước ngoài chi trả, việc chuyển cơ quan thuế quản lý từ ngày 1/7/2026 có thể làm phát sinh yêu cầu xử lý lại hồ sơ đã nộp. Quy định chuyển tiếp của Thông tư 89/2026/TT-BTC và dữ liệu tiếp nhận trên hệ thống thuế là những căn cứ quan trọng để xác định nghĩa vụ của người nộp thuế.