Thứ hai 14/09/2026 10:26
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chuyển từ thuế khoán sang tự kê khai, tự nộp thuế không chỉ là thay đổi cách tính thuế. Với hàng triệu hộ và cá nhân kinh doanh, đây còn là thay đổi về cách ghi nhận doanh thu, thực hiện thủ tục và chủ động chịu trách nhiệm với nghĩa vụ thuế.
Trong bối cảnh đó, Hội Tư vấn Thuế Việt Nam đề xuất không xử phạt bằng tiền đối với hộ kinh doanh trong giai đoạn chuyển tiếp, ít nhất 3-6 tháng hoặc trong năm 2026. Bộ Tài chính cho biết đã triển khai nhiều giải pháp hỗ trợ để quá trình chuyển đổi phù hợp hơn với điều kiện hoạt động của nhóm người nộp thuế này.
 |
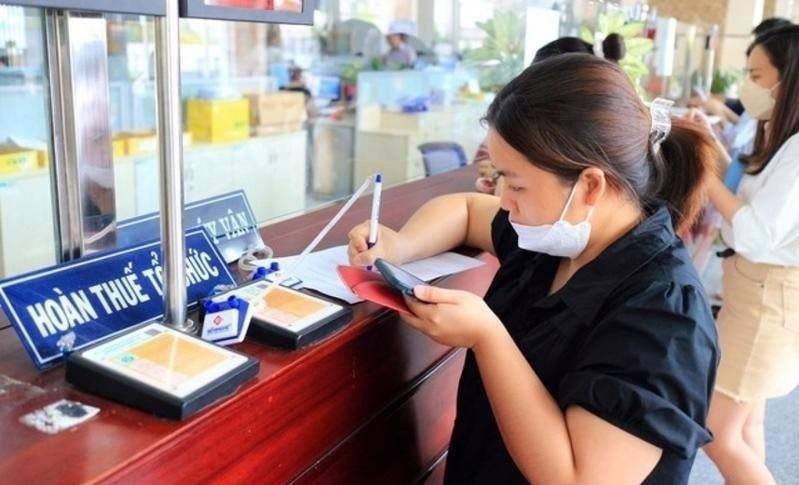
| Hội Tư vấn thuế Việt nam ra đời là cầu nối giữa người nộp thuế với Cơ quan Thuế. Hội là tổ chức nghề nghiệp của những người làm dịch vụ tư vấn, kê khai thuế; là đại diện, bảo vệ các quyền, lợi ích chính đáng, hợp pháp của hội viên trong hoạt động nghề nghiệp. Hội cũng sẽ tổ chức hoặc phối hợp tổ chức các khoá đào tạo, bồi dưỡng nghiệp vụ, giúp hội viên, người nộp thuế cập nhật kiến thức, nâng cao trình độ hiểu biết về thuế (Ảnh minh họa: https://thue.man.net.vn). |
Đề xuất có khoảng thời gian để hộ kinh doanh thích nghi
Theo VTCA, từ ngày 1/1/2026, hộ, cá nhân kinh doanh chuyển sang phương pháp tự kê khai, tự nộp thuế. Tuy nhiên, nhiều hộ, tiểu thương chưa hiểu đầy đủ chính sách, trong khi một số quy định được ban hành và triển khai trong thời gian tương đối ngắn.
Từ thực tế đó, VTCA kiến nghị miễn xử phạt bằng tiền trong khoảng thời gian từ khi chính sách được ban hành đến khi chính sách được triển khai thực tế, ít nhất 3-6 tháng hoặc trong năm 2026.
Theo đề xuất, sau thời gian chuyển tiếp, khi Cơ quan Thuế đã tăng cường hướng dẫn và hộ kinh doanh đã có điều kiện tiếp cận chính sách, những trường hợp tiếp tục vi phạm mới bị xử phạt.
Đề xuất này đặt ra một vấn đề lớn hơn: trong giai đoạn đầu của một phương thức quản lý mới, ranh giới giữa không tuân thủ và chưa đủ khả năng tuân thủ cần được nhìn nhận như thế nào.
80% hộ có doanh thu đến 1 tỷ đồng không phải nộp hai sắc thuế
Phản hồi về kiến nghị trên, Bộ Tài chính cho biết việc chuyển sang tự kê khai, tự nộp thuế được thực hiện theo chủ trương tại Nghị quyết số 68/NQ-TW của Bộ Chính trị về phát triển kinh tế tư nhân và Nghị quyết số 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
Cùng với thay đổi phương thức quản lý, chính sách thuế đối với hộ, cá nhân kinh doanh được thiết kế theo hướng phân loại theo quy mô hoạt động.
Ngưỡng doanh thu không thuộc diện chịu thuế GTGT và không phải nộp thuế TNCN đã được nâng từ 100 triệu đồng/năm lên 200 triệu đồng/năm, sau đó lên 500 triệu đồng/năm và hiện là 1 tỷ đồng/năm.
Theo dữ liệu kê khai trong 6 tháng đầu năm 2026 được Bộ Tài chính dẫn, khoảng 80% hộ, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống không thuộc diện nộp thuế GTGT và thuế TNCN.
Khoảng 20% còn lại, có doanh thu trên 1 tỷ đồng/năm, thực hiện nghĩa vụ kê khai và nộp thuế theo quy định.
Con số này cho thấy tác động của chính sách không giống nhau giữa các nhóm hộ kinh doanh. Một bộ phận lớn không phát sinh nghĩa vụ nộp hai sắc thuế nói trên, nhưng vẫn phải thực hiện yêu cầu quản lý theo quy định.
Nhà nước giảm thao tác và chi phí tuân thủ
Để hỗ trợ quá trình chuyển đổi, Bộ Tài chính cho biết các mẫu biểu kê khai và thành phần hồ sơ của hộ, cá nhân kinh doanh đã được rà soát, tinh gọn. 100% thủ tục hành chính thuế được cung cấp bằng phương thức điện tử.
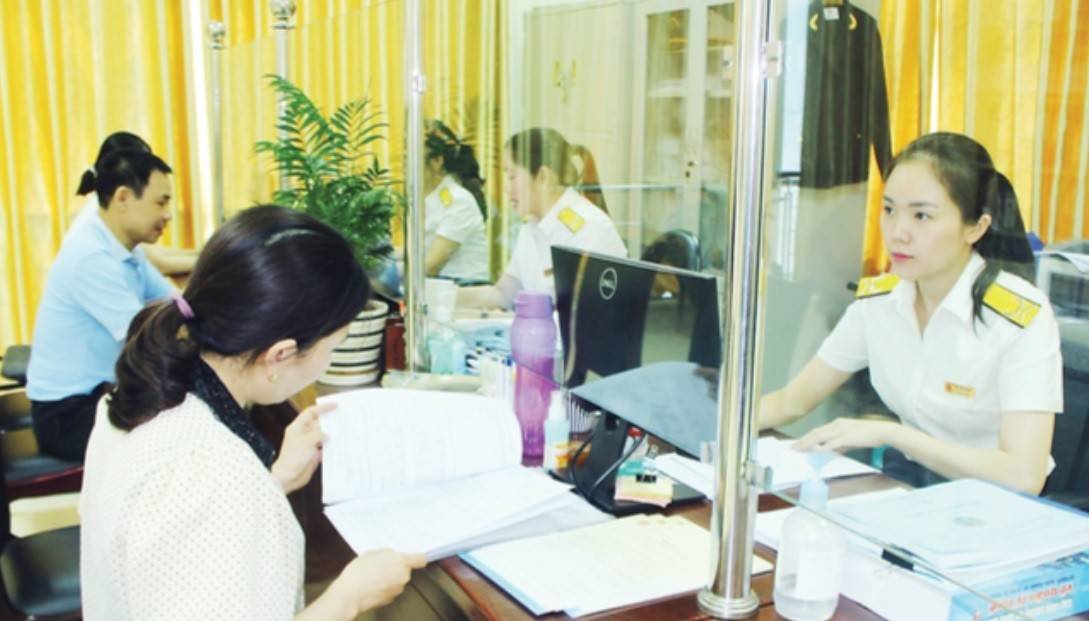 |
| Hội Tư vấn Thuế Việt Nam (VTCA) kiến nghị miễn xử phạt bằng tiền trong khoảng thời gian từ khi hộ kinh doanh chuyển sang kê khai đến khi chính sách được triển khai thực tế, ít nhất 3-6 tháng hoặc trong năm 2026, nhằm hỗ trợ hộ kinh doanh. |
Đối với khoảng 80% hộ, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống, người kinh doanh chỉ thực hiện thông báo doanh thu một lần cho cả năm hoạt động.
Nhóm phải nộp thuế cũng được tiếp cận các gói hỗ trợ về hóa đơn điện tử, phần mềm kế toán và thanh toán điện tử với chi phí phù hợp. Các công cụ này hướng tới việc tự động ghi nhận doanh thu, lập sổ sách kế toán và tổng hợp tờ khai gợi ý.
Cơ quan Thuế đồng thời được yêu cầu tăng cường tuyên truyền, hướng dẫn và xây dựng tài liệu phù hợp với từng nhóm hộ, cá nhân kinh doanh. Các ứng dụng Thuế điện tử tiếp tục được nâng cấp theo hướng dễ sử dụng hơn, tích hợp chức năng hỗ trợ kê khai, tự động điền thông tin và chatbot AI.
Việc kết nối, chia sẻ dữ liệu với các cơ sở dữ liệu quốc gia cũng được đẩy mạnh nhằm giảm thao tác thủ công, hạn chế sai sót và tiết kiệm thời gian, chi phí tuân thủ.
Bài toán không chỉ nằm ở tiền phạt
Nhìn từ đề xuất của VTCA và phản hồi của Bộ Tài chính, câu chuyện của năm 2026 không đơn thuần là có xử phạt hay không.
Điều quan trọng hơn là tạo được khả năng để hộ kinh doanh biết mình thuộc nhóm nào, phải thực hiện nghĩa vụ gì và thực hiện bằng cách nào.
Nếu chế tài được áp dụng khi người kinh doanh chưa hiểu đầy đủ phương thức mới, chi phí tuân thủ có thể trở thành áp lực. Ngược lại, nếu quá trình hỗ trợ đủ rõ ràng, công cụ đủ đơn giản và thời gian chuyển tiếp phù hợp, việc tự kê khai có thể dần trở thành một phần bình thường trong hoạt động kinh doanh.
Bộ Tài chính nhấn mạnh định hướng của Nhà nước là tiếp tục giảm nghĩa vụ thuế và chi phí tuân thủ đối với hộ kinh doanh nhỏ lẻ.
Vì vậy, đề xuất của VTCA về một khoảng thời gian chưa xử phạt bằng tiền đang chạm vào đúng câu hỏi của giai đoạn chuyển đổi: làm thế nào để chuyển từ thuế khoán sang tự kê khai mà người kinh doanh không bị bỏ lại phía sau, nhưng kỷ luật tuân thủ vẫn được thiết lập sau thời gian thích nghi.