Thứ bảy 10/10/2026 22:47
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Doanh nghiệp cần biết: Sắp "khai tử" hóa đơn giấy

14/07/2021 17:26
Hệ thống hoá đơn điện tử sẽ góp phần giúp doanh nghiệp chuyển đổi số khi tiến hành số hóa, tự động hóa tất cả các quy trình làm việc để thay thế phương thức làm việc thủ công, kém hiệu quả trước đây.

Trước thông tin báo chí cho rằng doanh nghiệp đang rất “hoang mang” vì không biết bao giờ bắt buộc áp dụng hóa đơn điện tử, cũng như hóa đơn giấy được áp dụng đến khi nào, Tổng cục Thuế cho biết, theo Nghị định 123/2020/NĐ-CP, hóa đơn giấy sẽ không còn hiệu lực từ 1/7/2022.
(Ảnh: minh họa)

Ngày 19/10/2020 Chính phủ đã ban hành Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ. Theo nghị định này, kể từ ngày 1/7/2022 tổ chức, cá nhân phải áp dụng hóa đơn điện tử, hóa đơn giấy đang áp dụng hiện nay sẽ tiếp tục thực hiện đến 30/6/2022.

Cũng theo Nghị định 123, việc áp dụng hóa đơn điện tử, chứng từ điện tử có hiệu lực thi hành từ 1/7/2022, nên doanh nghiệp, tổ chức kinh tế đã thông báo phát hành hóa đơn đặt in, hóa đơn tự in, hóa đơn điện tử không có mã của cơ quan thuế, hoặc đã đăng ký áp dụng hóa đơn điện tử có mã của cơ quan thuế, đã mua hóa đơn của cơ quan thuế trước ngày nghị định này ban hành vẫn tiếp tục được sử dụng đến 30/6/2022.

Việc thực hiện các thủ tục về hóa đơn theo quy định tại Nghị định 51/2010/NĐ-CP và Nghị định số 04/2014/NĐ-CP của Chính phủ quy định về hóa đơn bán hàng hóa, dịch vụ.

Trường hợp từ ngày nghị định này được ban hành đến 30/6/2022, nếu cơ quan thuế thông báo cơ sở kinh doanh chuyển đổi để áp dụng hóa đơn điện tử, nhưng cơ sở kinh doanh chưa đáp ứng về hạ tầng công nghệ thông tin, mà tiếp tục sử dụng hóa đơn giấy thì cơ sở kinh doanh gửi dữ liệu hóa đơn đến cơ quan thuế theo mẫu, cùng với tờ khai thuế giá trị gia tăng.

Đối với cơ sở kinh doanh mới thành lập trong thời gian từ ngày nghị định này được ban hành đến ngày 30/6/2022, trường hợp cơ quan thuế thông báo cơ sở kinh doanh thực hiện áp dụng hóa đơn điện tử theo quy định của nghị định này, thì cơ sở kinh doanh thực hiện theo hướng dẫn của cơ quan thuế.

Như vậy, theo Nghị định 123, việc áp dụng hóa đơn giấy hiện nay vẫn áp dụng đến hạn cuối cùng là ngày 30/6/2022, sau thời điểm này, tổ chức, cá nhân bắt buộc phải chuyển sang áp dụng hóa đơn điện tử.

Hiện nay, Tổng cục Thuế đang nghiên cứu các giải pháp công nghệ, xây dựng thiết kế tổng thể hệ thống quản lý hóa đơn điện tử, đáp ứng quy định tại Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 quy định về hóa đơn, chứng từ, hướng đến lộ trình “khai tử” hóa đơn giấy vào ngày 1/7/2022.

Dự kiến, hệ thống trên sẽ được triển khai trước tại 6 Cục Thuế các tỉnh, thành phố, bao gồm: Hà Nội, TP.HCM, Quảng Ninh, Hải Phòng, Phú Thọ và Bình Định trong những tháng cuối năm nay.

Báo cáo của Tổng cục Thuế cho hay, hiện nay trên cả nước có 255 doanh nghiệp thí điểm áp dụng hóa đơn điện tử có mã xác thực của cơ quan thuế theo Quyết định số 1209/QĐ-BTC của Bộ Tài chính và hơn 550.000 doanh nghiệp áp dụng hóa đơn điện tử theo Thông tư số 32/2011/TT-BTC.

Theo số liệu tổng hợp từ báo cáo tình hình sử dụng hóa đơn do các doanh nghiệp gửi, số lượng hóa đơn điện tử doanh nghiệp sử dụng một năm khoảng gần 1,3 tỷ hóa đơn. Cả nước có khoảng 800 doanh nghiệp cung cấp giải pháp phần mềm hóa đơn điện tử cho các doanh nghiệp, tổ chức kinh doanh sử dụng.

Số lượng hóa đơn điện tử đã sử dụng trong năm 2020 khoảng 2,3 tỷ hoá đơn, chiếm khoảng 50% tổng số hóa đơn sử dụng trong năm 2020.

Song song với việc thực hiện hóa đơn điện tử như hiện nay, căn cứ quy định tại Nghị định số 123/2020/NĐ-CP và yêu cầu quản lý về hoá đơn điện tử, Tổng cục Thuế đang hoàn chỉnh dự thảo Thông tư hướng dẫn Nghị định 123 về hóa đơn chứng từ. Đồng thời, Tổng cục Thuế đang nghiên cứu các giải pháp công nghệ, xây dựng thiết kế tổng thể hệ thống quản lý hóa đơn điện tử đáp ứng quy định tại Nghị định số 123/2020/NĐ-CP.

Theo đó, Hệ thống hóa đơn điện tử được xây dựng trên nền tảng kiến trúc ứng dụng công nghệ 4.0 theo hướng triển khai hệ thống dữ liệu lớn (Big Data), phù hợp với yêu cầu về xử lý số lượng lớn giao dịch về hóa đơn, khối chức năng xử lý nghiệp vụ được thiết kế triển khai linh hoạt, có độ mở cao, theo mô hình vừa xây dựng phát triển phần mềm, vừa triển khai và vận hành mà không ảnh hưởng tới hoạt động của ứng dụng.

Dự kiến, Hệ thống hóa đơn điện tử sẽ được thực hiện triển khai trước tại 6 tỉnh, thành phố trong những tháng cuối năm, trước khi triển khai trên toàn quốc, đảm bảo thời hạn đúng theo quy định tại Nghị định 123/2020 của Chính phủ.

Việc triển khai Hệ thống hoá đơn điện tử cũng góp phần giúp các doanh nghiệp chuyển đổi số khi tiến hành số hóa, tự động hóa tất cả các quy trình làm việc để thay thế phương thức làm việc thủ công, kém hiệu quả trước đây. Mọi hoạt động của doanh nghiệp từ sản xuất, quảng bá, tiếp thị, bán hàng, thanh toán cho tới xuất hóa đơn sắp tới đây sẽ được số hóa, đồng bộ, nhằm tối ưu quy trình quản lý, nâng cao hiệu suất làm việc, tiết kiệm chi phí.

Trần Linh
Tin bài khác
Thông tư 140/2026/TT-BTC (Kỳ 2): Kiểm soát giải ngân vốn viện trợ, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC (Kỳ 2): Kiểm soát giải ngân vốn viện trợ, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC làm rõ trách nhiệm quản lý vốn viện trợ nước ngoài, từ mở tài khoản, thông báo tiếp nhận đến giải ngân và hạch toán ngân sách. Tiền đã về chưa đồng nghĩa được sử dụng ngay, đặt ra rủi ro thanh toán với doanh nghiệp tham gia dự án.
Thông tư 134/2026/TT-BTC: Một lõi trong bảo lãnh, một mốc 5 ngày bị lỡ - giá của “sai thủ tục” ngày càng đắt

Thông tư 134/2026/TT-BTC: Một lõi trong bảo lãnh, một mốc 5 ngày bị lỡ - giá của “sai thủ tục” ngày càng đắt

Thông tư 134/2026/TT-BTC siết chặt kỷ luật hồ sơ sau dự thầu, khi một lỗi bảo lãnh hoặc chậm mốc 5 ngày có thể khiến nhà thầu mất quyền lợi. Với liên danh, sai sót của một thành viên còn có thể kéo cả nhóm vào rủi ro pháp lý.
Thông tư 134/2026/TT-BTC: Khi “mẫu hồ sơ” trở thành hạ tầng quản trị đấu thầu

Thông tư 134/2026/TT-BTC: Khi “mẫu hồ sơ” trở thành hạ tầng quản trị đấu thầu

Thông tư 134/2026/TT-BTC chuẩn hóa tám mẫu hồ sơ yêu cầu chỉ định thầu, đồng thời cho phép chỉnh sửa nhưng buộc giải trình rõ lý do. Với SME, năng lực hồ sơ, nghiệm thu và lịch sử thực hiện gói thầu trở thành lợi thế cạnh tranh bền vững.
Đường vào khu thương mại tự do rộng nhưng không dễ

Đường vào khu thương mại tự do rộng nhưng không dễ

Một khu thương mại tự do không còn được nhìn đơn thuần là một vùng đất lớn dành cho hoạt động xuất nhập khẩu. Với Nghị định 378/2026/NĐ-CP, Chính phủ đặt ra yêu cầu về cả hạ tầng, kết nối đa phương thức, hệ sinh thái sản xuất - logistics, công nghệ số và năng lực quản trị.
Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Bộ Công Thương đang đề xuất bổ sung quy định về thu giữ và lưu trữ carbon (CCS) gắn với hoạt động dầu khí, từ đánh giá tiềm năng lưu trữ CO₂, yêu cầu kỹ thuật, thu dọn công trình đến cơ chế thu hồi chi phí và doanh thu từ tín chỉ carbon.
Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn?

Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn?

Nghị định 359/2026/NĐ-CP đưa xử lý nợ xấu vào quỹ đạo thị trường hơn, khi cho phép phân bổ khoản lỗ tối đa 5 năm, sử dụng trái phiếu đặc biệt lãi suất 0% và tăng yêu cầu minh bạch thông tin khoản nợ, tài sản, nghĩa vụ tài chính.
Nghị định 349/2026/NĐ-CP: Trúng thầu chưa phải đích đến – Hậu kiểm đi theo hợp đồng, nhà thầu phụ và dữ liệu

Nghị định 349/2026/NĐ-CP: Trúng thầu chưa phải đích đến – Hậu kiểm đi theo hợp đồng, nhà thầu phụ và dữ liệu

Nghị định 349/2026/NĐ-CP cho thấy trúng thầu chỉ là điểm khởi đầu, khi tiến độ hợp đồng, nhà thầu phụ và dữ liệu thực hiện đều nằm trong cơ chế hậu kiểm. Với doanh nghiệp, năng lực quản trị sau trúng thầu quyết định khả năng tuân thủ lâu dài.
Doanh nghiệp thực phẩm phải sẵn sàng hồ sơ truy xuất trong 24 giờ

Doanh nghiệp thực phẩm phải sẵn sàng hồ sơ truy xuất trong 24 giờ

Một thay đổi đáng chú ý khởi đầu từ ngày 15/11/2026 là yêu cầu doanh nghiệp sản xuất, kinh doanh thực phẩm phải tổ chức lưu trữ hồ sơ đủ để phục vụ truy xuất nguồn gốc. Cụ thể, khi cơ quan có thẩm quyền yêu cầu, doanh nghiệp phải có khả năng cung cấp, trích xuất hồ sơ trong vòng 24 giờ.
Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Nếu được thông qua, mức thuế này sẽ cao gần 7 lần thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
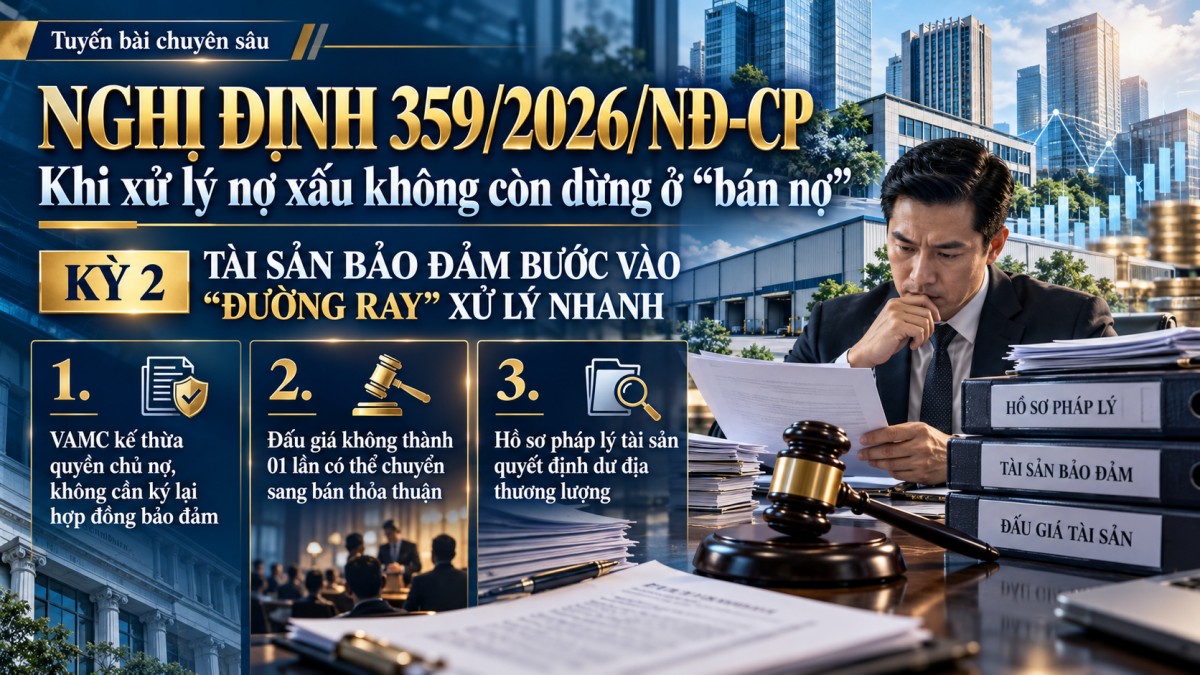
Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng

Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng

Nghị định 359/2026/NĐ-CP làm rõ cơ chế xử lý tài sản bảo đảm, từ kế thừa quyền chủ nợ đến đấu giá và chuyển quyền. Với doanh nghiệp, hồ sơ thế chấp, thời điểm thương lượng và phương án chủ động xử lý tài sản trở thành điểm then chốt.
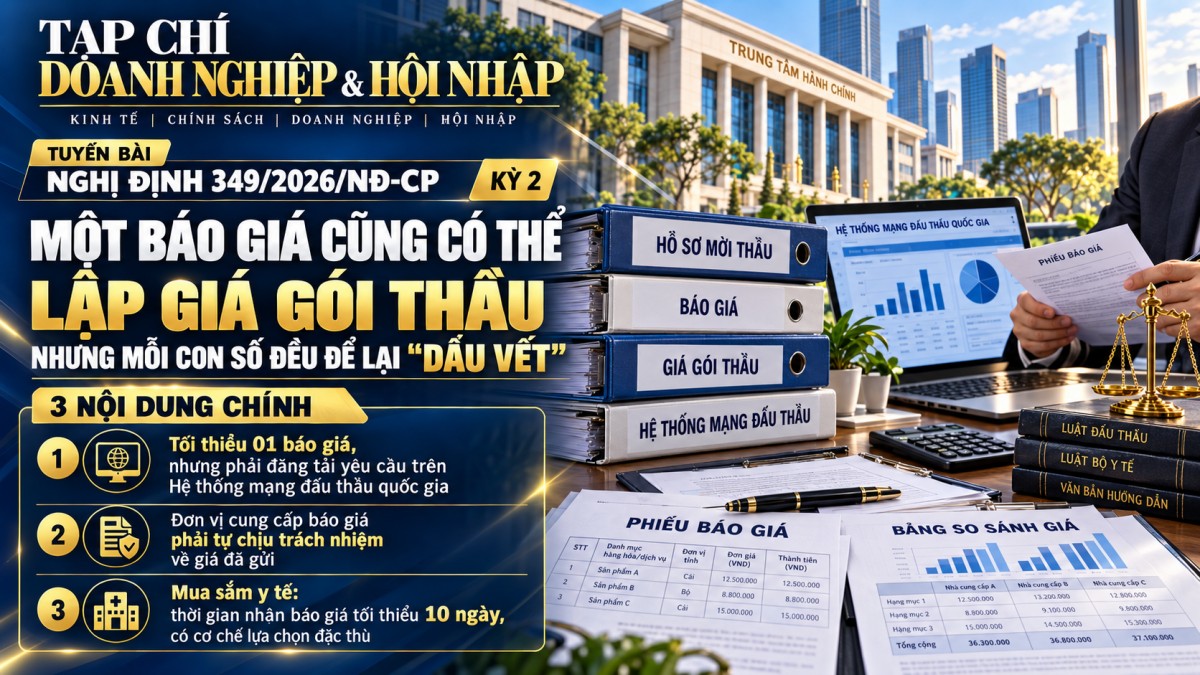
Nghị định 349/2026/NĐ-CP: Một báo giá cũng có thể lập gói thầu – nhưng mỗi con số đều để lại “dấu vết”

Nghị định 349/2026/NĐ-CP: Một báo giá cũng có thể lập gói thầu – nhưng mỗi con số đều để lại “dấu vết”

Nghị định 349/2026/NĐ-CP thay đổi cách doanh nghiệp tham gia xác định giá gói thầu khi chỉ cần tối thiểu một báo giá nhưng dữ liệu phải được công khai, truy vết. Với nhà cung cấp, báo giá không chỉ là chào hàng mà còn là trách nhiệm pháp lý.
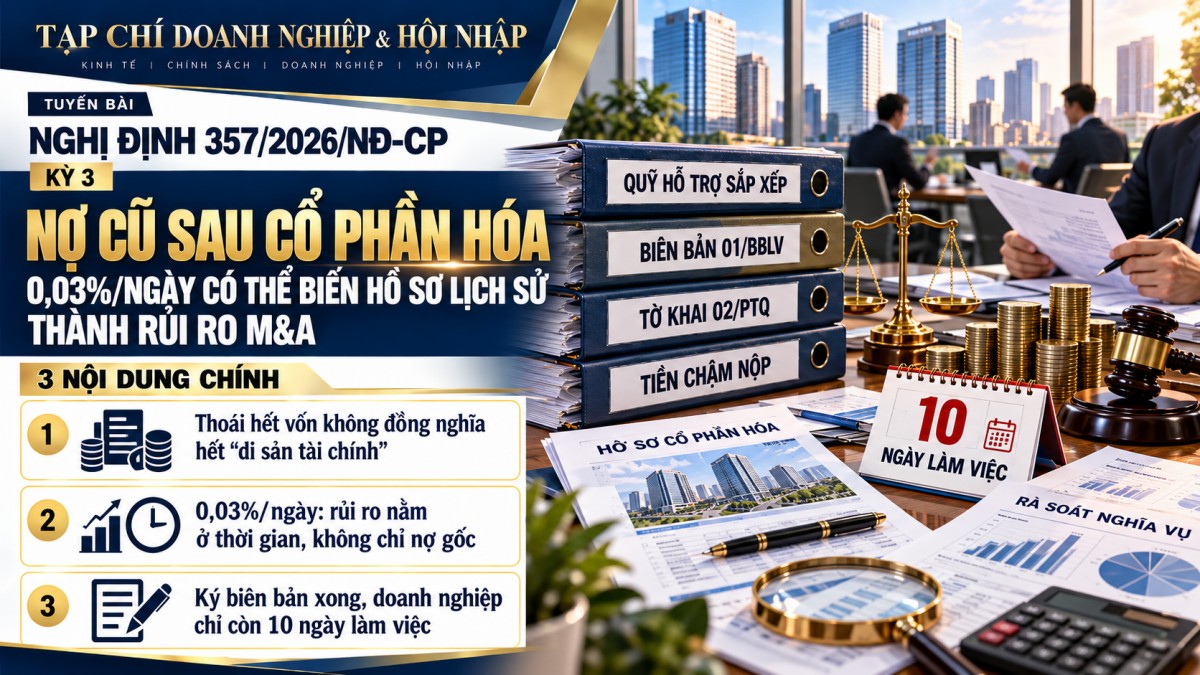
Nghị định 357/2026/NĐ-CP: “Nợ cũ” sau cổ phần hóa – 0,03%/ngày có thể biến hồ sơ lịch sử thành rủi ro M&A

Nghị định 357/2026/NĐ-CP: “Nợ cũ” sau cổ phần hóa – 0,03%/ngày có thể biến hồ sơ lịch sử thành rủi ro M&A

Nghị định 357/2026/NĐ-CP đặt các khoản nợ cũ sau cổ phần hóa vào quy trình rà soát, kê khai và thu ngân sách rõ ràng. Mức chậm nộp 0,03%/ngày cùng thời hạn 10 ngày làm việc khiến hồ sơ lịch sử trở thành rủi ro tài chính, M&A đáng kể.
Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Quản chặt hoạt động vay, cho vay chứng khoán từ tháng 11

Thông tư 145/2026/TT-BTC của Bộ Tài chính quy định rõ cơ chế tổ chức, quản lý hoạt động vay và cho vay chứng khoán, trong đó yêu cầu bên vay phải có tài sản bảo đảm với giá trị tối thiểu bằng 110% giá trị khoản vay.
Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Quy định mới và lộ trình áp dụng chuẩn cho trụ, trạm sạc xe điện

Bộ Công Thương vừa ban hành Quy chuẩn kỹ thuật quốc gia về trụ sạc, trạm sạc xe điện, lần đầu đặt ra hệ thống yêu cầu đồng bộ về an toàn điện, phòng cháy, chữa cháy, hạ tầng, đo đếm, quản lý phụ tải và dữ liệu vận hành. Quy chuẩn sẽ chính thức được áp dụng từ ngày 1/7/2027.
Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ”

Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ”

Nghị định 359/2026/NĐ-CP mở rộng vai trò VAMC từ xử lý nợ xấu sang tái cấu trúc, hỗ trợ phục hồi doanh nghiệp. Khách hàng có nợ xấu có thể được xem xét cấp tín dụng, giảm lãi, thậm chí giảm một phần nợ gốc khi đáp ứng điều kiện.