Thứ sáu 23/10/2026 11:28
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| Đề xuất áp thuế 20% lãi bán bất động sản: Thách thức lớn cho người dân và cơ quan thuế |
| Đề xuất áp thuế tiêu thụ đặc biệt với nhựa dùng một lần, túi ni lông |
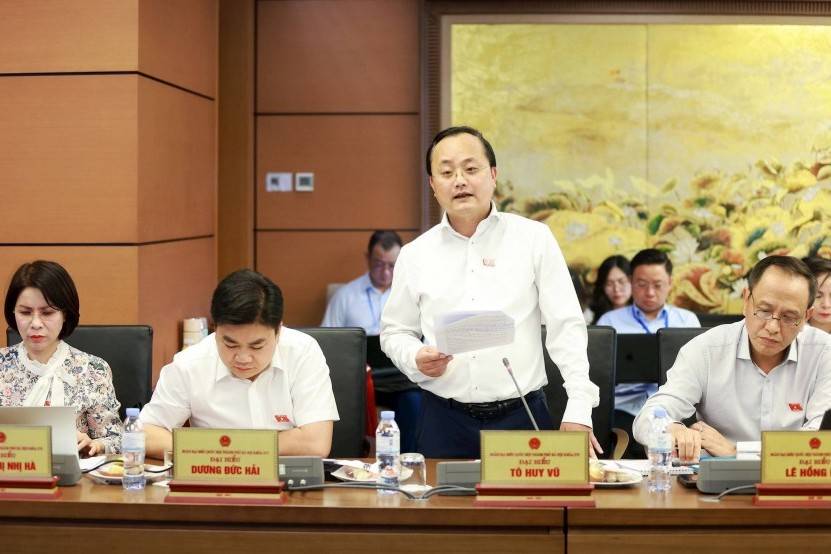
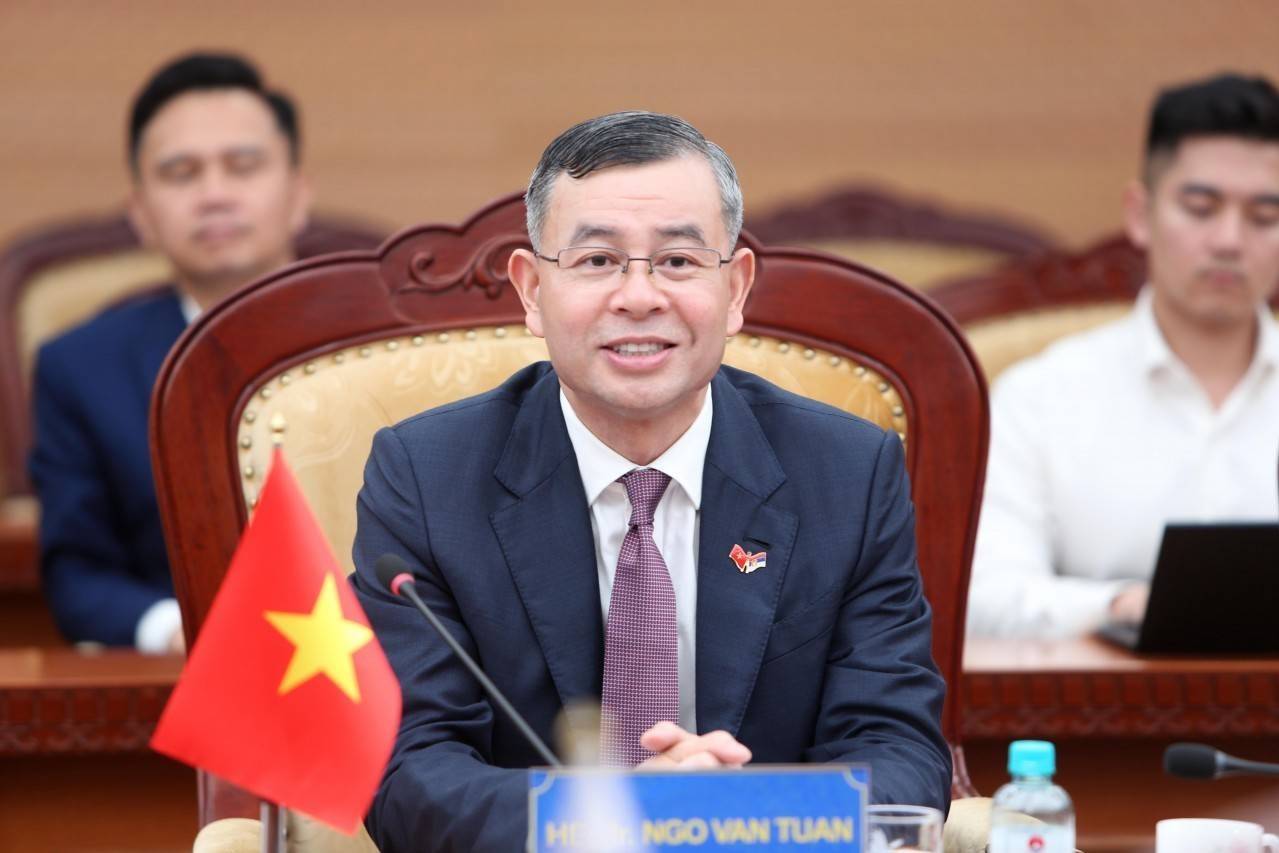
Sáng 23/10, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, thừa ủy quyền của Thủ tướng Chính phủ, trình bày Tờ trình dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội Phan Văn Mãi trình bày Báo cáo thẩm tra dự án Luật.
Theo Chính phủ, việc sửa đổi nhằm thể chế hóa các chủ trương của Đảng về đột phá phát triển giáo dục và đào tạo, tăng cường bảo vệ, chăm sóc, nâng cao sức khỏe nhân dân; đồng thời hoàn thiện chính sách thuế liên quan đến đất đai, bảo đảm tính đồng bộ của hệ thống pháp luật và phù hợp với thực tiễn quản lý.
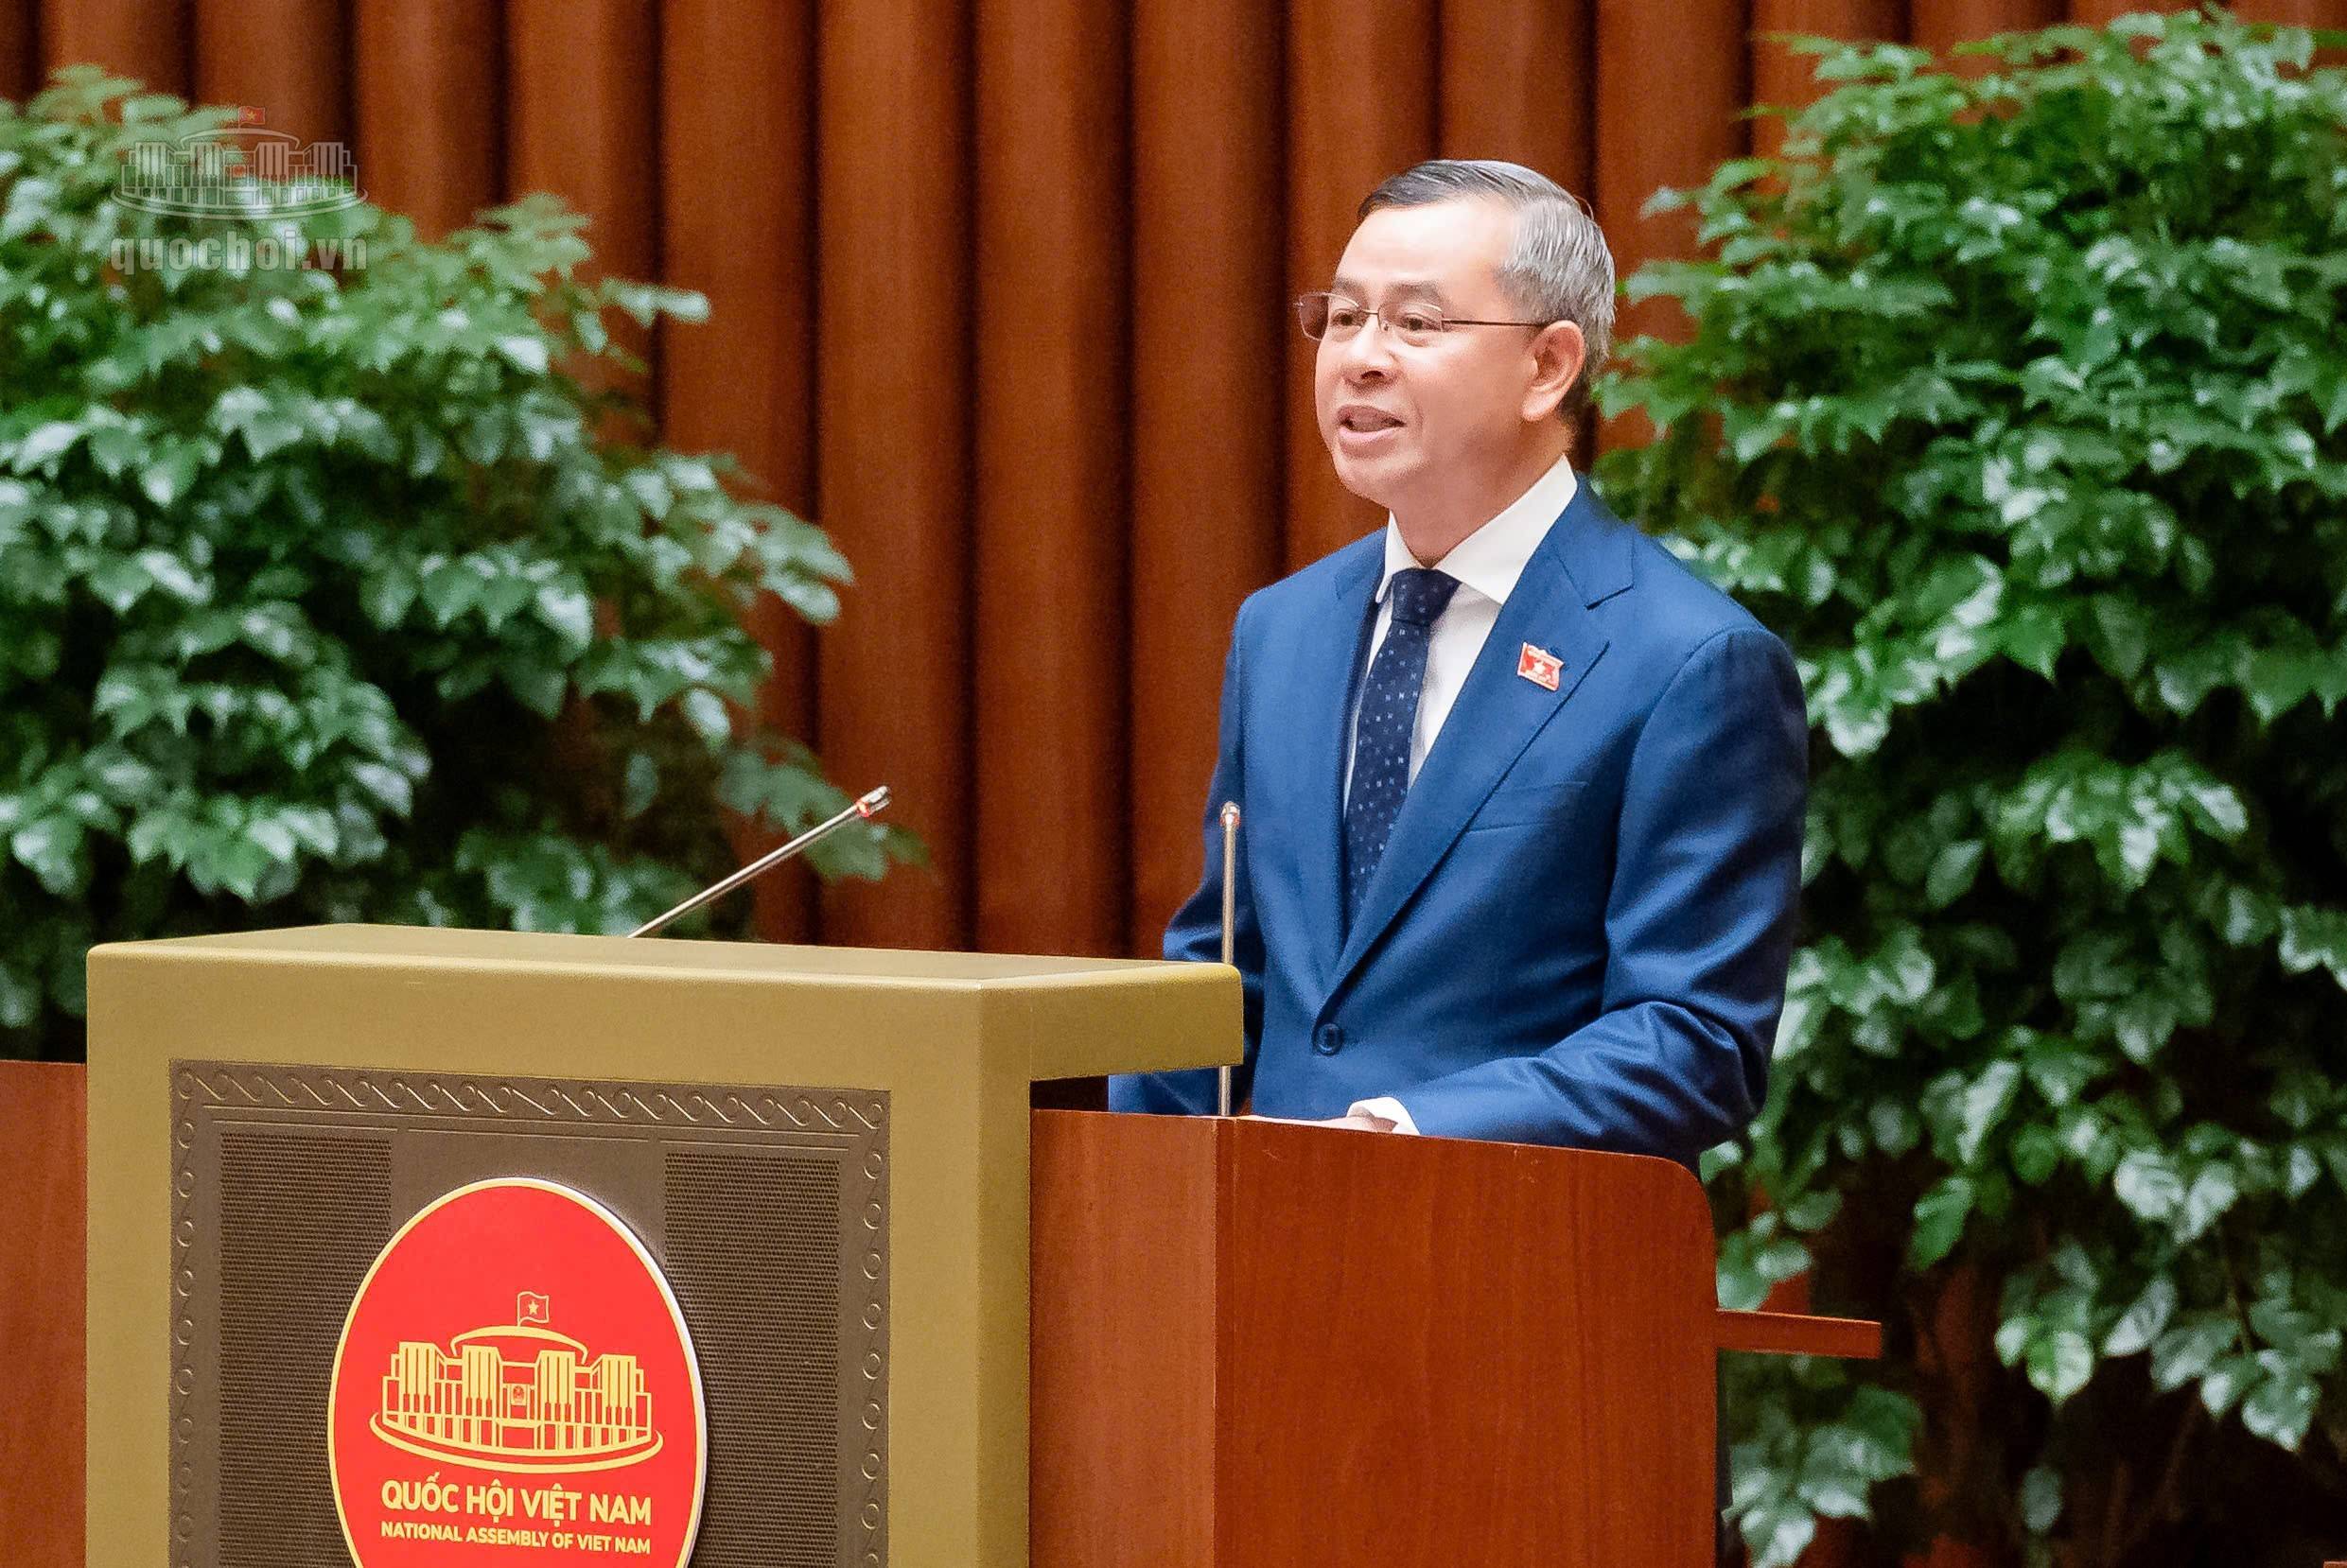 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn |
Đối với Luật Thuế thu nhập doanh nghiệp, dự thảo đề xuất miễn thuế đối với tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Việc xác định đối tượng được áp dụng thực hiện theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp và giáo dục đại học.
Theo cơ quan soạn thảo, quy định hiện hành chưa bao quát đầy đủ các cấp học và loại hình cơ sở giáo dục. Việc sửa đổi hướng tới mở rộng phạm vi ưu đãi thuế, phù hợp với chủ trương phát triển giáo dục và hoạt động khoa học, công nghệ.
Một nội dung đáng chú ý khác là đề xuất miễn thuế thu nhập doanh nghiệp đối với phần thu nhập từ hoạt động cung cấp suất ăn cho các cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục và y tế. Cá nhân cư trú có thu nhập từ kinh doanh dịch vụ cung cấp suất ăn cho các cơ sở này cũng thuộc diện được đề xuất miễn thuế thu nhập cá nhân.
Chính phủ cho rằng chính sách ưu đãi có thể góp phần hỗ trợ các đơn vị cung cấp suất ăn, tạo điều kiện bảo đảm chất lượng và an toàn thực phẩm với chi phí phù hợp. Việc áp dụng cho cả doanh nghiệp và cá nhân kinh doanh cũng nhằm bảo đảm sự bình đẳng giữa các chủ thể cùng cung cấp dịch vụ.
Dự thảo đồng thời đề xuất mở rộng cơ chế miễn thuế thu nhập doanh nghiệp đối với các tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập và doanh nghiệp cung cấp suất ăn thuộc diện nộp thuế theo tỷ lệ phần trăm trên doanh thu, thay vì chỉ áp dụng đối với các đơn vị tính thuế theo phương pháp kê khai.
Đối với Luật Thuế sử dụng đất phi nông nghiệp, dự thảo bổ sung quy định miễn thuế đối với đất sử dụng cho mục đích giáo dục và đào tạo của các cơ sở giáo dục, trừ những trường hợp đã thuộc diện không chịu thuế hoặc miễn thuế theo quy định hiện hành.
Dự thảo cũng đề xuất miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc thiểu số và miền núi, theo quy định của Chính phủ.
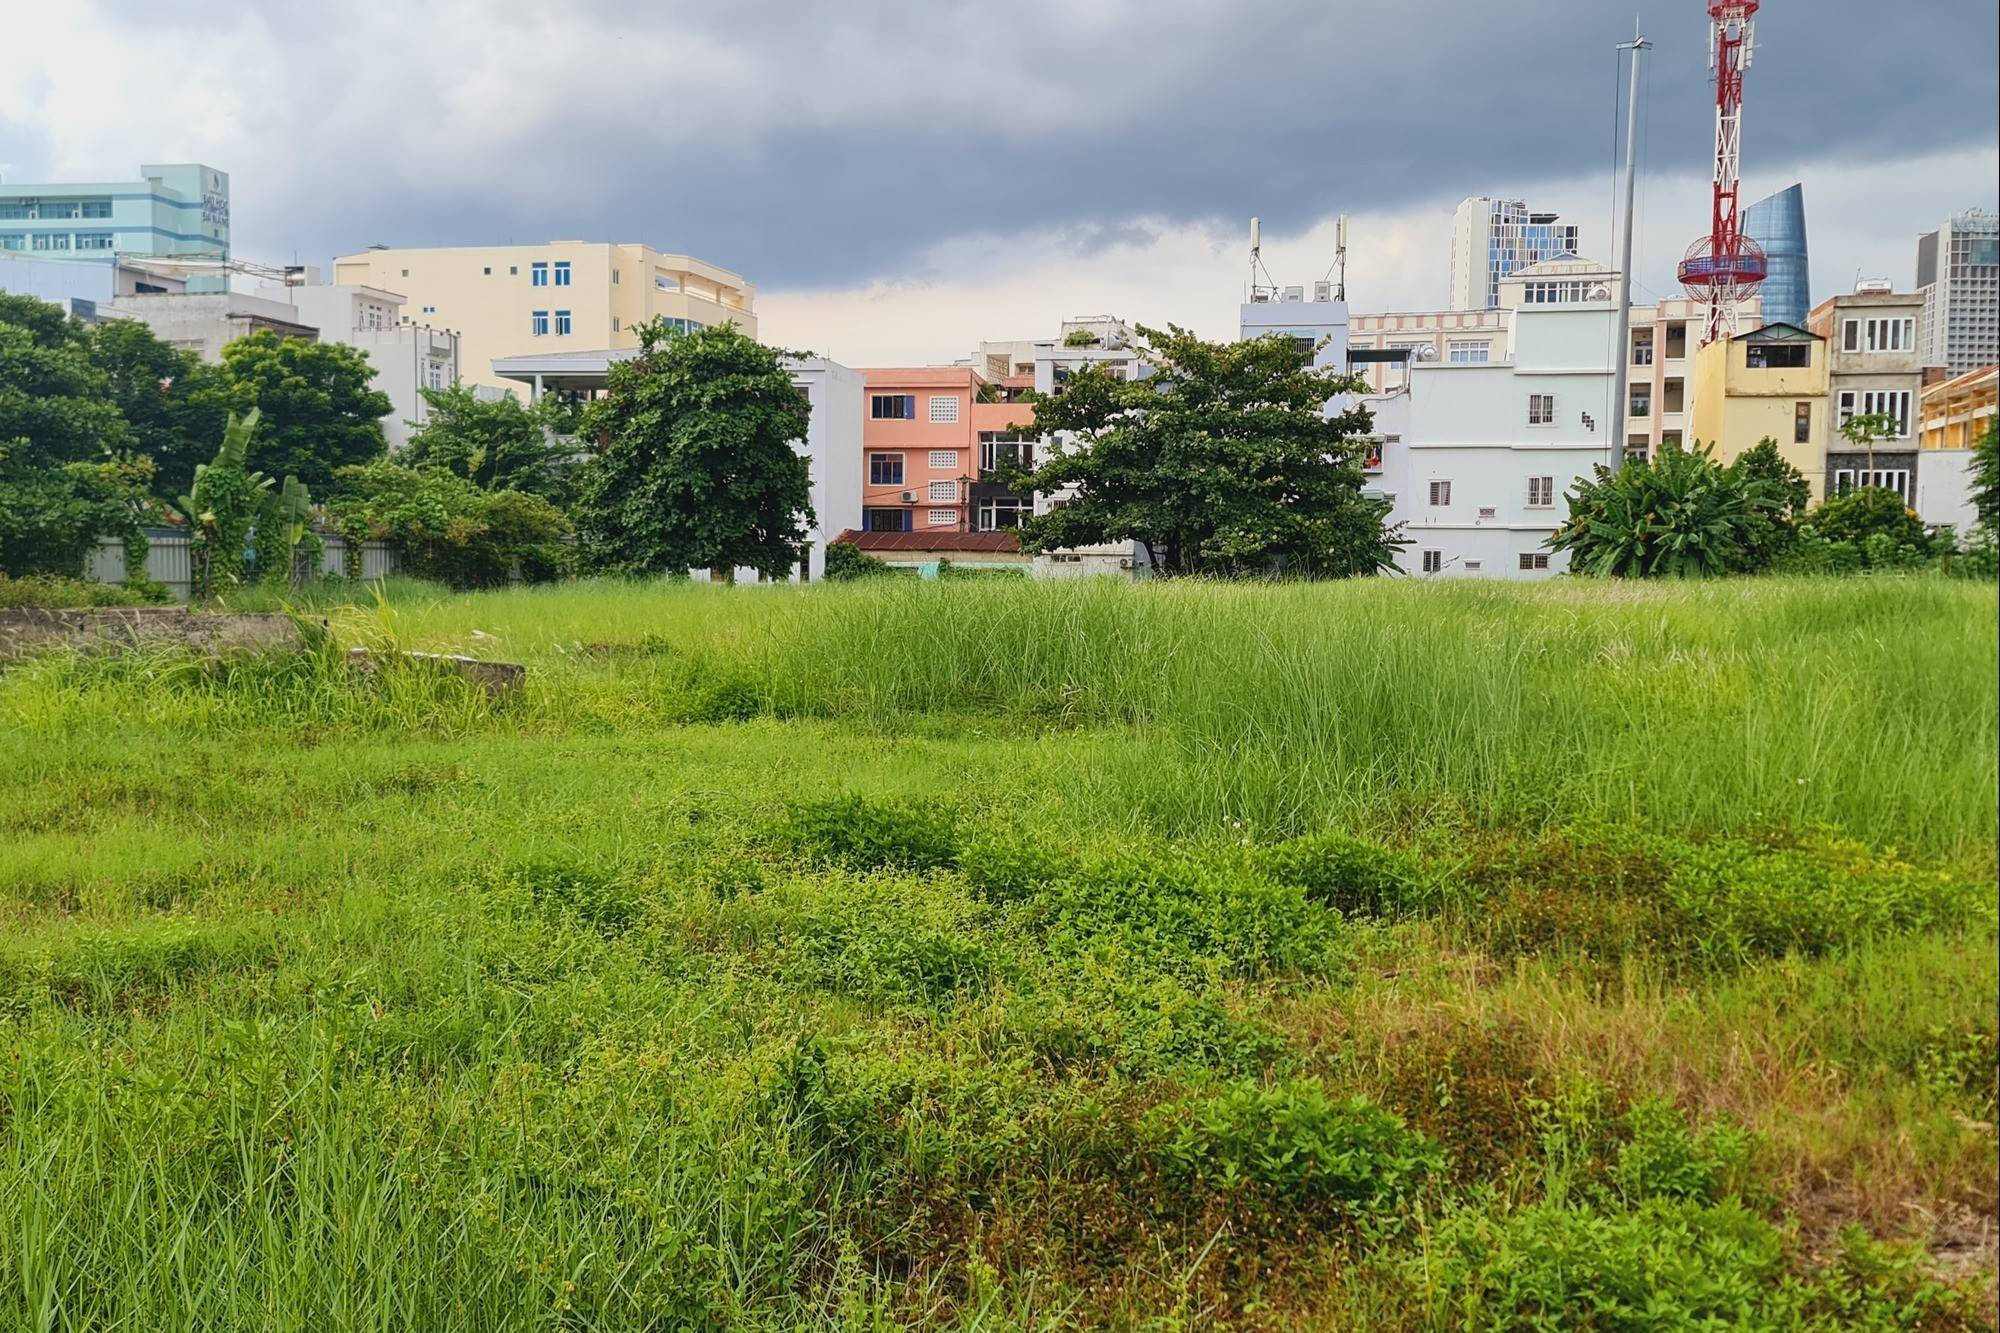
Ở chiều ngược lại, nhằm thúc đẩy sử dụng đất tiết kiệm, hiệu quả, Chính phủ đề xuất áp dụng mức thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Việc xác định các trường hợp thuộc diện này sẽ căn cứ quy định của pháp luật về đất đai.
Nếu được Quốc hội thông qua, chính sách thuế mới sẽ bổ sung công cụ tài chính nhằm hạn chế tình trạng để đất không được khai thác, sử dụng trong khi nguồn lực đất đai cần được phát huy hiệu quả. Tuy nhiên, phạm vi áp dụng cụ thể sẽ phụ thuộc vào quy định được Quốc hội xem xét, quyết định và các quy định liên quan về đất đai.
Ngoài ra, dự thảo sửa đổi các quy định về khai, tính và nộp thuế sử dụng đất phi nông nghiệp để phù hợp với tổ chức bộ máy sau sắp xếp đơn vị hành chính. Trong đó, các quy định liên quan đến cơ quan thuế cấp huyện được cập nhật theo mô hình cơ quan thuế cơ sở, đồng thời điều chỉnh địa danh hành chính tương ứng.
Trình bày Báo cáo thẩm tra, Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội Phan Văn Mãi cho biết cơ quan thẩm tra cơ bản tán thành sự cần thiết nghiên cứu, ban hành các chính sách ưu đãi thuế nhằm khuyến khích phát triển giáo dục và đào tạo.
Tuy nhiên, theo cơ quan thẩm tra, các chính sách cần được nghiên cứu, thiết kế kỹ lưỡng để bảo đảm hiệu quả thực chất, đúng đối tượng cần hỗ trợ và phù hợp với khả năng cân đối nguồn lực ngân sách nhà nước.
Theo ước tính của Chính phủ, chính sách miễn thuế thu nhập doanh nghiệp được đề xuất có thể làm giảm thu ngân sách khoảng 2.200 tỷ đồng mỗi năm. Đây là tác động cần được cân nhắc trong quá trình hoàn thiện chính sách, nhằm bảo đảm sự hài hòa giữa mục tiêu hỗ trợ các lĩnh vực thiết yếu và yêu cầu quản lý thu ngân sách.
Dự án Luật gồm 4 điều, sửa đổi, bổ sung các quy định của ba luật thuế. Chính phủ trình Quốc hội xem xét, thông qua tại Kỳ họp thứ hai, Quốc hội khóa XVI; dự kiến Luật có hiệu lực từ ngày 1/1/2027.
Các đề xuất trên vẫn đang trong quá trình Quốc hội xem xét, thảo luận và quyết định. Việc áp dụng mức thuế 0,2% đối với đất bỏ hoang cũng như phạm vi các đối tượng được miễn thuế sẽ được xác định theo nội dung cuối cùng được Quốc hội thông qua.