Thứ tư 23/09/2026 22:01
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

“Cắt lỗ sâu”, “chấp nhận lỗ”, “bán dưới giá thị trường”... Những cụm từ này xuất hiện ngày càng nhiều trên các tin rao bất động sản. Nhưng với một người mua đang cầm tiền thật, câu hỏi thường không phải người bán đang “lỗ” bao nhiêu, mà là mức giá cuối cùng có đáng để xuống tiền hay chưa.
Bởi một bất động sản được quảng cáo “cắt lỗ” chưa chắc đã rẻ. Và một người bán nói “chấp nhận lỗ” cũng chưa chắc đã thực sự mất tiền.
Một chữ “lỗ” có thể được hiểu theo nhiều cách
Tháng 7/2026, ông Tô Anh Hùng - CEO Refi và Cố vấn tài chính thuộc Cộng đồng cố vấn tài chính Việt Nam - đã đưa lưu ý về tình trạng tin rao “cắt lỗ” xuất hiện dày đặc trên thị trường.
Theo ông Hùng, khảo sát thực tế cho thấy không ít sản phẩm được quảng cáo “cắt lỗ” nhưng giá bán vẫn ở mức cao. Nếu giá chuyển nhượng vẫn cao hơn giá hợp đồng ban đầu với chủ đầu tư thì về bản chất, người bán chưa thua lỗ bằng tiền mà có thể chỉ đang chấp nhận giảm phần lợi nhuận kỳ vọng.
Hãy thử đặt một phép tính rất đơn giản.
Một căn hộ được mua với giá 5 tỷ đồng. Người chủ kỳ vọng sau đó bán được 6,5 tỷ đồng. Nay thị trường chậm lại, họ rao 5,5 tỷ đồng và gọi đây là “cắt lỗ 1 tỷ”.
Nhưng nếu giao dịch thành công ở mức 5,5 tỷ đồng, người bán vẫn cao hơn giá mua ban đầu 500 triệu đồng, trước khi tính các khoản chi phí liên quan.
Với người mua, đây không phải chuyện câu chữ.
Đó là câu chuyện về giá trị thật của tài sản.
Nếu giá 5,5 tỷ đồng vẫn cao hơn khả năng chi trả, “cắt lỗ 1 tỷ đồng” chẳng giúp giao dịch gần hơn. Người mua vẫn có thể đóng tin rao lại và tiếp tục chờ.
Người mua đang nhìn vào giá phải trả, không nhìn vào khoản lời của người bán
Sự thận trọng ấy diễn ra trong một thị trường mà thanh khoản đã giảm đáng kể.
Theo Bộ Xây dựng, quý II/2026 cả nước có hơn 100.005 giao dịch bất động sản thành công, bằng 71,5% quý I và 63,7% cùng kỳ năm 2025. Tồn kho tại 25/34 địa phương báo cáo khoảng 39.284 căn, nền, tăng nhẹ so với quý trước.
Điều đáng chú ý là thanh khoản giảm nhưng giá chưa giảm tương ứng.
Quý II/2026, giá căn hộ bình quân được ghi nhận khoảng 123 triệu đồng/m² tại Hà Nội và 108 triệu đồng/m² tại TP. Hồ Chí Minh. Giá đất nền thứ cấp giảm khoảng 2–3%, nhưng giá rao bán bình quân vẫn khoảng 40 triệu đồng/m².
Với người mua, giảm 2–3% từ một mặt bằng giá quá cao chưa chắc đã tạo ra khác biệt đủ lớn.
Họ có thể không cần một bất động sản “cắt lỗ”. Họ cần một bất động sản có giá hợp lý.
Hai khái niệm ấy không giống nhau.
Lãi vay vẫn chạy trong lúc người bán chờ khách
Áp lực lớn hơn đang nằm ở những người sử dụng đòn bẩy tài chính.
Bộ Xây dựng cho biết lãi suất vay bất động sản phổ biến khoảng 12–14%/năm; một số khoản vay sau thời gian ưu đãi chuyển sang lãi suất thả nổi ở mức 15–16%/năm.
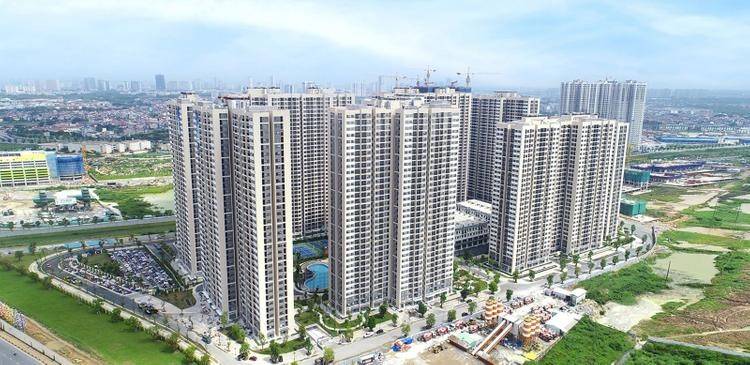 |
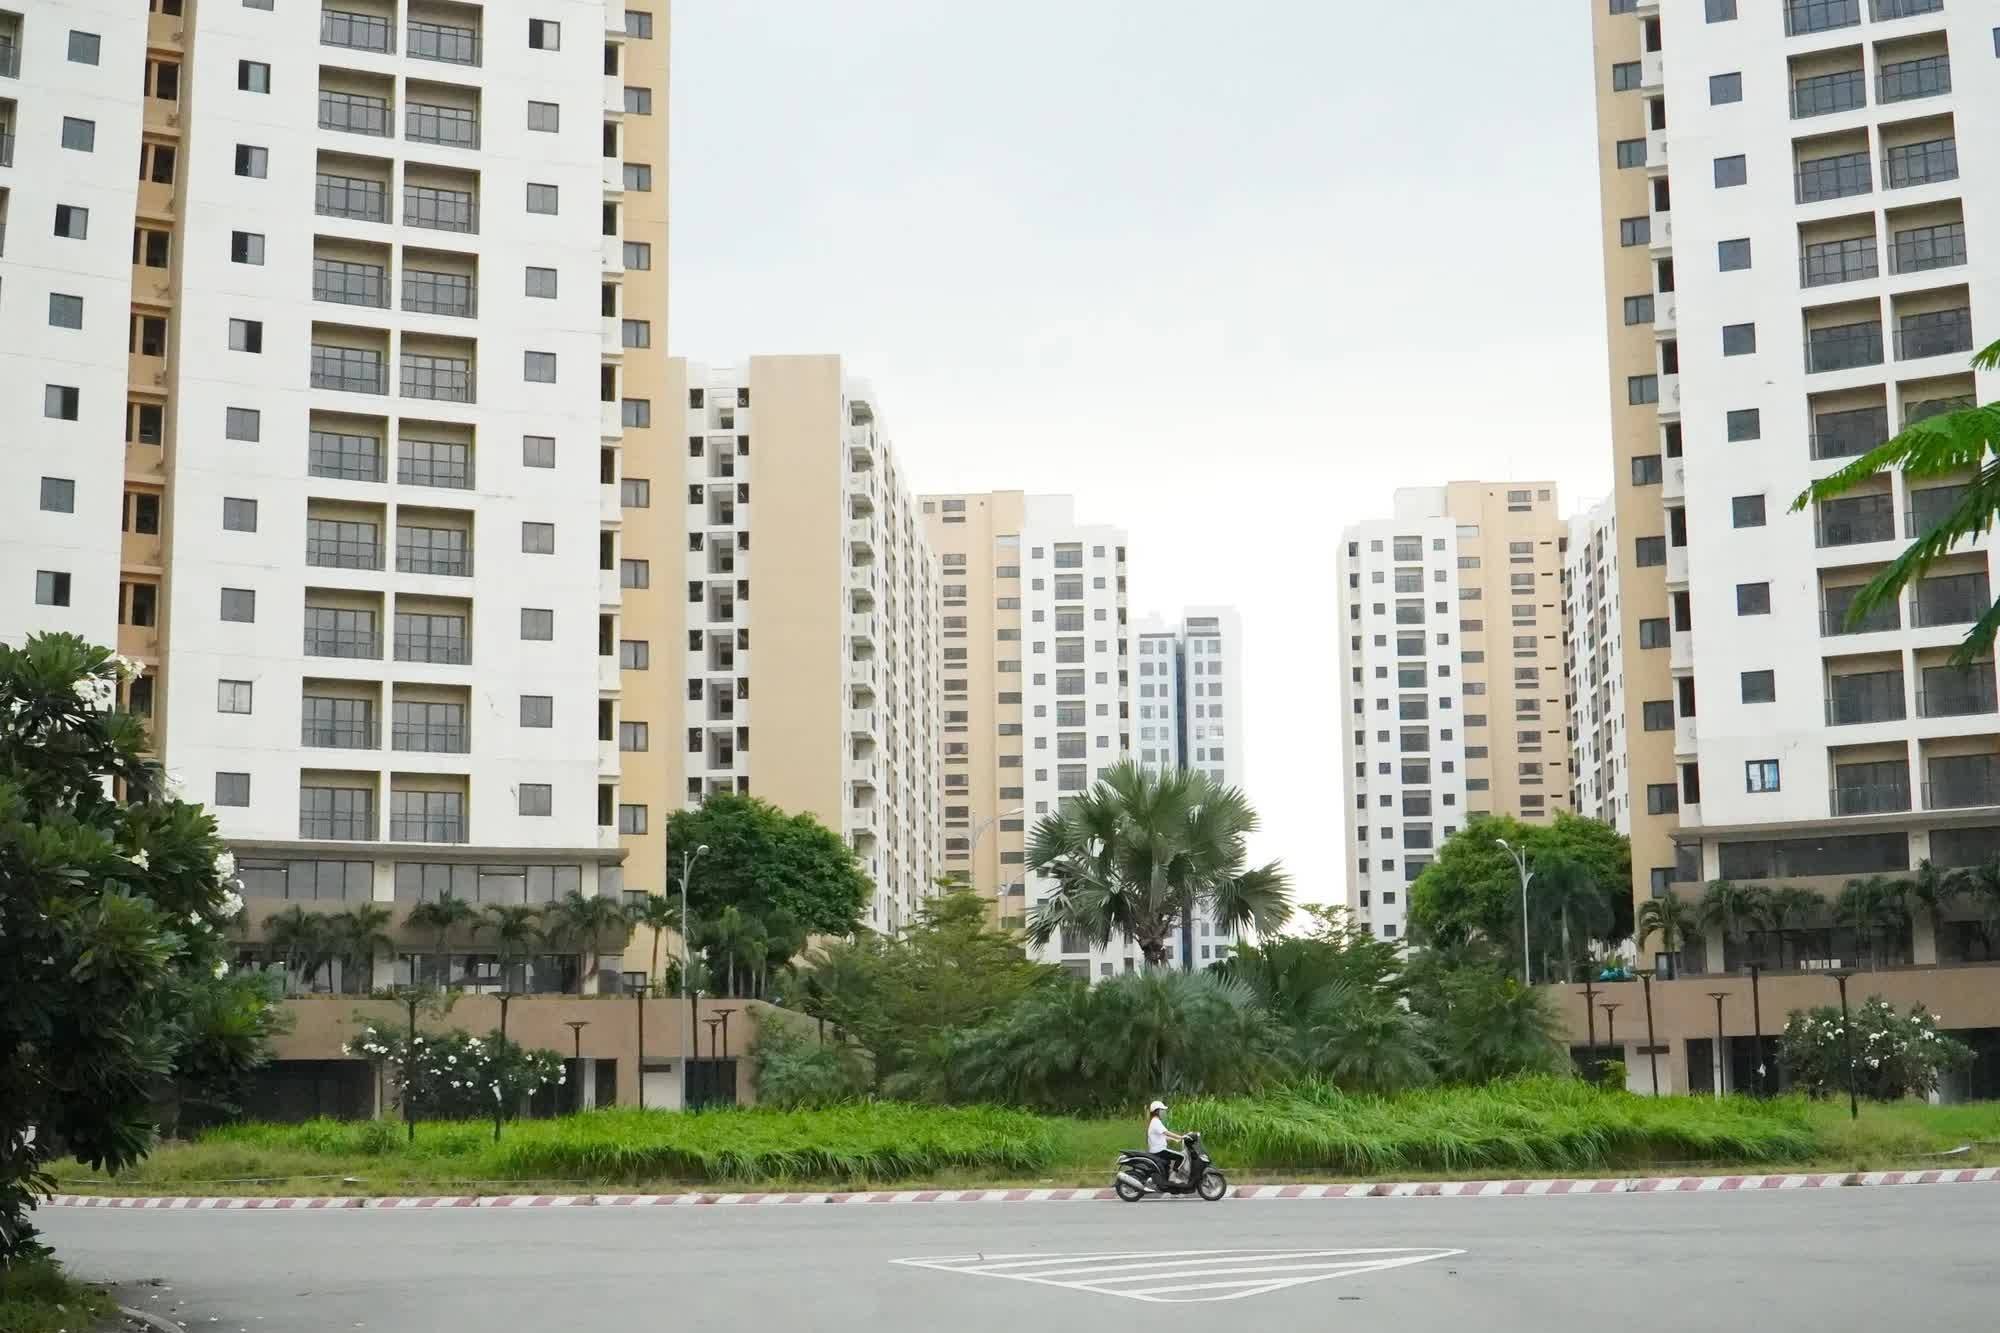
| Thời điểm hiện tại giao dịch bất động sản giảm rõ rệt trong khi tồn kho tăng, giá thứ cấp điều chỉnh, lãi suất cao, sức mua yếu... đang khiến một bộ phận nahf đầu tư dùng đòn bẩy phải chịu áp lực nặng nề - (Ảnh minh họa). |
Thời gian ân hạn kết thúc, lãi suất ưu đãi qua đi, khoản tiền phải trả hàng tháng bắt đầu hiện rõ.
Khi đó, mỗi tháng chưa bán được tài sản là một tháng người vay tiếp tục trả lãi.
Một người có thể chấp nhận giảm vài trăm triệu đồng trên giá bán để thu hồi vốn. Nhưng nếu mức giá sau khi giảm vẫn không đủ hấp dẫn, người mua vẫn đứng ngoài. Người bán vì thế rơi vào thế khó: giữ giá thì chịu lãi, giảm giá thì phải chấp nhận một mức lợi nhuận thấp hơn, thậm chí lỗ thật nếu áp lực tài chính đủ lớn.
Đây là lúc hai chữ “cắt lỗ” trở nên rất khác nhau giữa quảng cáo và thực tế.
Người mua đang có thêm lý do để chờ
Tại TP. Hồ Chí Minh và vùng phụ cận, DKRA Consulting ghi nhận trong tháng 7 khoảng 10.500 căn hộ được đưa ra thị trường nhưng chỉ khoảng 1.650 căn được tiêu thụ, tỷ lệ hấp thụ khoảng 16%.
Với nhà phố, biệt thự, khoảng 7.750 sản phẩm được đưa ra nhưng chỉ có 137 giao dịch, tương đương khoảng 2%.
Những con số này không có nghĩa người mua đã biến mất. Nó cho thấy họ khó bị thuyết phục hơn.
Khi giá trị một căn nhà lên tới hàng tỷ, thậm chí hàng chục tỷ đồng, người mua có quyền cân nhắc lâu hơn. Họ có thể so sánh nhiều dự án, kiểm tra pháp lý, tính lại dòng tiền, tính cả khoản lãi phải trả nếu vay ngân hàng.
Một mức giảm được quảng cáo thật lớn nhưng giá cuối cùng vẫn vượt xa khả năng tài chính sẽ không tạo ra giao dịch.
Thị trường bất động sản, đến cuối cùng, vẫn phải gặp nhau ở giá giao dịch thực.
Không phải cứ rao “cắt lỗ” là đang bán tháo
Dữ liệu hiện tại cũng chưa cho thấy thị trường đã bước vào một làn sóng bán tháo trên diện rộng.
Báo Xây dựng dẫn dữ liệu 9 tháng đầu năm 2026 của Biggee cho thấy nhiều phân khúc đã hạ nhiệt và bước vào giai đoạn điều chỉnh. Tuy nhiên, ông Trần Đạt Khánh, CEO Biggee, cho rằng chưa xuất hiện chu kỳ giảm giá trên diện rộng hay tình trạng “cắt lỗ” hàng loạt.
Vì vậy, không nên nhìn toàn bộ thị trường qua những dòng chữ màu đỏ “cắt lỗ” trên tin rao.
Có người đang thực sự chịu áp lực nợ và buộc phải bán dưới giá vốn. Có người chỉ giảm phần lợi nhuận từng kỳ vọng. Cũng có người đơn giản là thử dùng chữ “cắt lỗ” để thu hút sự chú ý của người mua.
Ba trường hợp này hoàn toàn khác nhau.
Người mua tỉnh táo sẽ hỏi: Giá vốn đâu?
Một người bán có thể nói mình đang “cắt lỗ 500 triệu đồng”.
Nhưng người mua thông thái sẽ hỏi: Giá mua ban đầu bao nhiêu? Tổng chi phí vốn bao nhiêu? Khoản vay còn lại bao nhiêu? Giá giao dịch thực tế là bao nhiêu?
Và quan trọng nhất: Tài sản này có đáng giá bằng số tiền phải bỏ ra hôm nay hay không?
Chỉ khi đặt những câu hỏi ấy cạnh nhau, chữ “lỗ” mới có ý nghĩa.
Bất động sản không phải món hàng có thể bán bằng cảm xúc. Một căn nhà, mảnh đất hay sản phẩm nghỉ dưỡng có thể từng được kỳ vọng tăng giá rất xa, nhưng kỳ vọng của người bán không thể trở thành giá trị mặc định cho người mua.
Thị trường đang điều chỉnh sẽ buộc cả hai phía phải nhìn lại điều đó.
Với người bán, “cắt lỗ” có thể là lựa chọn để giải phóng dòng tiền.
Với người mua, “cắt lỗ” chỉ có ý nghĩa khi giá sau cắt thực sự trở nên hợp lý.
Còn nếu một tài sản vẫn được neo ở mức giá cao rồi chỉ đổi cách gọi thành “cắt lỗ”, người mua có lý do để tiếp tục chờ.
Bởi trong một thị trường mà tiền vay đã đắt hơn, người mua càng có xu hướng tính toán kỹ hơn từng đồng trước khi xuống tiền.