Chủ nhật 20/09/2026 22:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Với người mua nhà, 5% giá trị hợp đồng có thể là khoản tiền cuối cùng trước khi quyền sở hữu được hoàn tất về mặt pháp lý. Với doanh nghiệp, đó lại là một phần dòng tiền có thể được giữ lại trong tài khoản bảo đảm.
Khoảng cách giữa hai cách nhìn này đang trở thành vấn đề đáng chú ý trong quá trình sửa đổi chính sách kinh doanh bất động sản.
Giữ lại 5% nhưng rủi ro nào cũng được giữ lại?
Tại dự thảo Luật Kinh doanh bất động sản (sửa đổi) mới nhất, Bộ Xây dựng bổ sung cơ chế bảo đảm đối với 5% giá trị còn lại của hợp đồng kinh doanh bất động sản.
Theo hướng đề xuất, khoản tiền này có thể được chuyển vào tài khoản bảo đảm theo thỏa thuận giữa chủ đầu tư và người mua. Mục tiêu là gắn khoản thanh toán cuối cùng với nghĩa vụ hoàn tất thủ tục cấp giấy chứng nhận.
 |
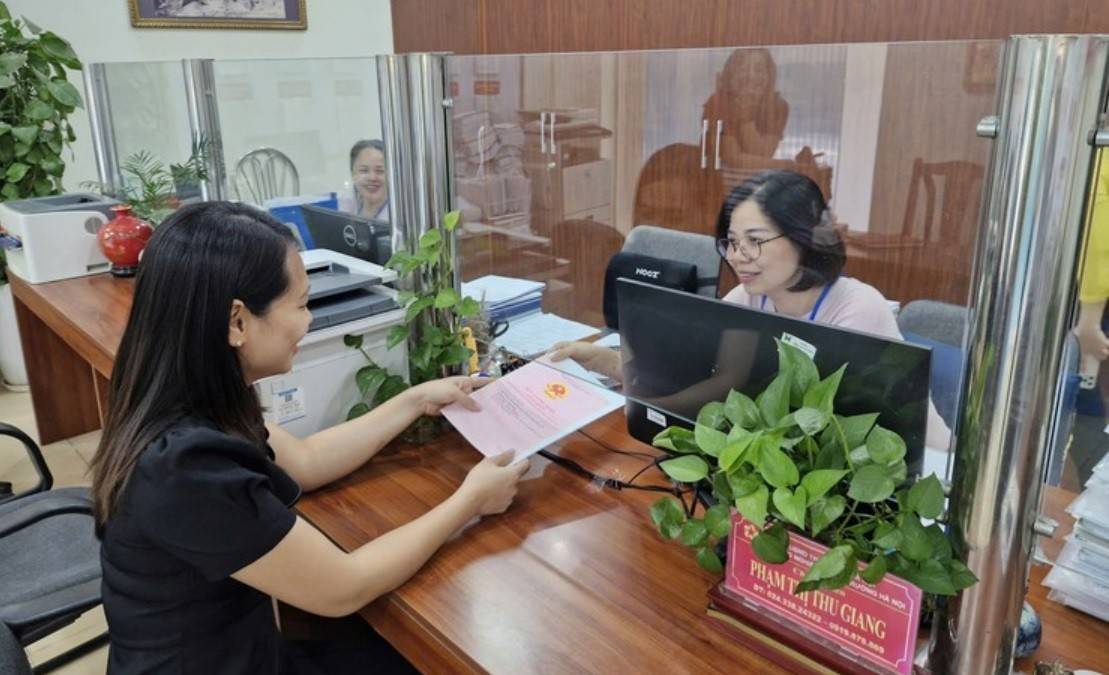
| Đề xuất phong tỏa 5% tiền mua nhà tại ngân hàng theo Dự thảo Luật Kinh doanh BĐS (sửa đổi) đang dấy lên lo ngại về tính khả thi - (Ảnh minh họa). |
Tuy nhiên, vấn đề được đặt ra không chỉ nằm ở việc tiền có được giữ lại hay không. Nếu chủ đầu tư chậm thực hiện thủ tục cấp sổ hồng, trong khi thời hạn và chế tài chưa đủ rõ, người mua vẫn có thể phải chờ đợi trong thời gian dài.
Một trường hợp thực tế được nêu trong các ý kiến góp ý là dự án Sun Square 21 Lê Đức Thọ, nơi 163 căn hộ chưa được cấp Giấy chứng nhận quyền sở hữu dù khách hàng đã đóng 95% giá trị hợp đồng. Theo phản ánh được đưa ra, dự án còn tồn tại vấn đề liên quan đến tiền sử dụng đất đối với phần điều chỉnh nâng tầng của hai khối chung cư.
Trường hợp này cho thấy khoản 5% chỉ giải quyết được một phần bài toán nếu nguyên nhân khiến sổ hồng chưa thể cấp nằm ở những nghĩa vụ pháp lý khác của dự án.
VCCI cũng đề nghị làm rõ trường hợp người mua tự thực hiện thủ tục cấp giấy chứng nhận khi chủ đầu tư đã bảo đảm đầy đủ điều kiện cấp giấy. Khi đó, cách thức giải tỏa và chuyển khoản 5% đang được bảo đảm cho doanh nghiệp cần được quy định cụ thể.
Áp lực vốn chuyển thành áp lực giá
Nếu 5% đặt ra câu hỏi về rủi ro sau khi người mua đã xuống tiền, thì cấu trúc vốn của doanh nghiệp lại liên quan trực tiếp đến rủi ro ngay từ quá trình phát triển dự án.
Góp ý dự thảo Luật Kinh doanh bất động sản (sửa đổi), Kiểm toán Nhà nước đề nghị xem xét nâng tỷ lệ vốn chủ sở hữu của doanh nghiệp thực hiện dự án khu đô thị, nhà ở, đồng thời kiểm soát chặt hơn năng lực tài chính, quản trị và tổ chức thực hiện dự án.
Theo Kiểm toán Nhà nước, việc doanh nghiệp có thể sử dụng vốn tín dụng thương mại ở mức 80-85% trong các dự án đầu tư, kinh doanh bất động sản có thể làm chi phí tài chính tăng cao. Khi chi phí vốn được tính vào tổng chi phí triển khai, giá thành bất động sản cũng chịu tác động.
Như vậy, câu chuyện vốn không chỉ là vấn đề của chủ đầu tư. Cấu trúc tài chính của doanh nghiệp cuối cùng có thể phản ánh vào giá bán mà người mua phải trả.
Giá nhà không thể tách khỏi từng thị trường
Một vấn đề khác được đặt ra là cách xác định giá nhà ở thương mại giá phù hợp.
HoREA cho rằng mặt bằng giá nhà ở có sự chênh lệch lớn giữa các tỉnh, thành phố, do đó chính sách cần có độ linh hoạt nhất định thay vì áp dụng một mức giá cứng trên phạm vi cả nước.
Theo đề xuất này, địa phương có thể được trao quyền quyết định giá bán, giá bán trả góp và giá cho thuê tối đa trên cơ sở điều kiện thực tế của từng thị trường.
Đây là một hướng tiếp cận khác nhưng cùng chạm tới bài toán phân bổ rủi ro: giá nhà được xác định thế nào, doanh nghiệp phải bỏ bao nhiêu vốn thật, và người mua được bảo vệ đến đâu khi giao dịch đã hoàn tất phần lớn nghĩa vụ thanh toán.
Nhìn từ ba vấn đề trên, các đề xuất chính sách bất động sản tuần qua không đơn thuần là những điều chỉnh kỹ thuật riêng lẻ. Chúng cùng hướng tới việc kiểm soát những khoảng trống có thể phát sinh giữa lúc doanh nghiệp triển khai dự án, người dân thanh toán tiền và quyền sở hữu được hoàn tất.
Với người mua, một cơ chế bảo vệ hiệu quả không chỉ nằm ở việc giữ lại 5% giá trị căn nhà. Quan trọng hơn là phải xác định rõ chủ thể chịu trách nhiệm, thời hạn hoàn thành, cách xử lý khi nghĩa vụ bị chậm và quyền lợi của người mua được thực thi như thế nào.
Với doanh nghiệp, yêu cầu về vốn chủ sở hữu, năng lực tài chính và trách nhiệm pháp lý cũng đồng nghĩa với việc bài toán phát triển dự án sẽ ngày càng phải được tính từ khả năng thực hiện đến đầu ra, thay vì chỉ tính đến khả năng huy động vốn.