Chủ nhật 18/10/2026 04:39
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

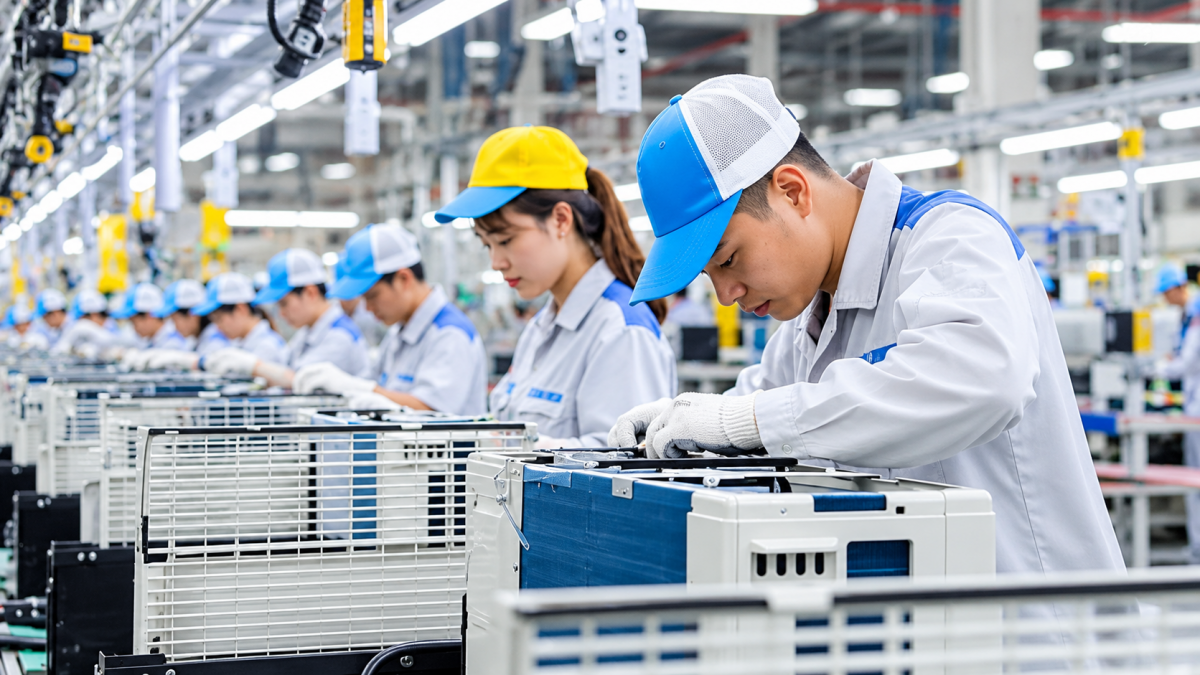 |
| Công nhân làm việc trên dây chuyền sản xuất thiết bị công nghiệp |
Từ ngày 1/1/2026, chính sách bảo hiểm thất nghiệp bước sang giai đoạn mới khi Luật Việc làm năm 2025 chính thức có hiệu lực. Một trong những thay đổi đáng chú ý là mở rộng diện tham gia, hướng tới những nhóm lao động có quan hệ việc làm nhưng trước đây chưa thuộc phạm vi bảo hiểm thất nghiệp bắt buộc.
Theo Điều 31 của Luật Việc làm 2025, người lao động làm việc theo hợp đồng không xác định thời hạn hoặc hợp đồng xác định thời hạn từ đủ một tháng trở lên thuộc diện tham gia bảo hiểm thất nghiệp. Quy định này thay đổi đáng kể so với phạm vi áp dụng trước đây, khi hợp đồng lao động từ đủ ba tháng mới thuộc diện tham gia.
Đối với thị trường lao động, thay đổi này có ý nghĩa thiết thực. Nhiều doanh nghiệp sản xuất, thương mại, dịch vụ thường tuyển người theo hợp đồng ngắn hạn để đáp ứng đơn hàng hoặc nhu cầu kinh doanh theo mùa vụ. Những công việc này có thể kéo dài một hoặc hai tháng, sau đó kết thúc khi doanh nghiệp giảm nhu cầu nhân lực.
Trước đây, một bộ phận lao động trong nhóm này không thuộc diện tham gia bảo hiểm thất nghiệp. Khi mất việc, họ thiếu nguồn hỗ trợ từ chính sách để ổn định cuộc sống và tìm kiếm công việc mới.
Việc mở rộng diện tham gia giúp thu hẹp khoảng trống bảo vệ đối với người lao động có hợp đồng ngắn hạn. Tuy nhiên, cần phân biệt rõ giữa quyền tham gia bảo hiểm và điều kiện hưởng trợ cấp. Không phải cứ ký hợp đồng một tháng, đóng bảo hiểm rồi nghỉ việc là đương nhiên được nhận trợ cấp thất nghiệp.
Người lao động vẫn phải đáp ứng các điều kiện về thời gian đóng, chấm dứt hợp đồng và những yêu cầu khác theo quy định pháp luật.
Một điểm mới khác là lao động làm việc không trọn thời gian cũng có thể thuộc diện tham gia bảo hiểm thất nghiệp nếu đáp ứng điều kiện về hợp đồng và tiền lương.
Cụ thể, người làm việc không trọn thời gian theo hợp đồng thuộc diện luật quy định, có tiền lương trong tháng bằng hoặc cao hơn mức tiền lương thấp nhất làm căn cứ đóng bảo hiểm xã hội bắt buộc, phải tham gia bảo hiểm thất nghiệp.
Đây là thay đổi đáng chú ý đối với các doanh nghiệp sử dụng lao động theo ca, theo giờ hoặc bố trí thời gian làm việc linh hoạt.
Tuy nhiên, không phải mọi công việc bán thời gian đều phát sinh nghĩa vụ đóng bảo hiểm thất nghiệp. Việc xác định đối tượng phải căn cứ vào bản chất quan hệ lao động, loại hợp đồng và mức tiền lương thực tế.
Luật cũng quy định một số trường hợp không thuộc diện tham gia, như người đang hưởng lương hưu, người đủ điều kiện hưởng lương hưu, người làm việc theo hợp đồng thử việc và người giúp việc gia đình.
Việc mở rộng đối tượng tham gia đặt ra yêu cầu mới đối với công tác quản trị nhân sự, đặc biệt tại các doanh nghiệp nhỏ và vừa.
Trước hết, doanh nghiệp cần rà soát toàn bộ hợp đồng lao động đang thực hiện, bao gồm hợp đồng ngắn hạn, hợp đồng bán thời gian và các thỏa thuận có tên gọi khác nhưng mang bản chất quan hệ lao động.
Luật Việc làm 2025 xác định người lao động thuộc diện tham gia bảo hiểm thất nghiệp ngay cả khi hai bên sử dụng tên gọi khác cho thỏa thuận, nếu nội dung thể hiện việc làm có trả công, trả lương và chịu sự quản lý, điều hành, giám sát của một bên.
Như vậy, tên gọi của hợp đồng không phải căn cứ duy nhất để xác định nghĩa vụ bảo hiểm.
Chẳng hạn, doanh nghiệp ký thỏa thuận cộng tác với một người làm việc thường xuyên, có lịch làm việc, được quản lý trực tiếp và nhận tiền lương hằng tháng. Khi đó, doanh nghiệp cần xem xét bản chất quan hệ lao động thay vì chỉ căn cứ vào tên gọi "hợp đồng cộng tác viên".
Điều này đặc biệt quan trọng với các doanh nghiệp hoạt động trong lĩnh vực bán lẻ, dịch vụ, logistics và sản xuất theo đơn hàng, nơi hình thức sử dụng lao động khá đa dạng.
Về mức đóng, Nghị định 374/2025/NĐ-CP tiếp tục quy định người lao động đóng 1% tiền lương tháng làm căn cứ đóng bảo hiểm thất nghiệp; người sử dụng lao động đóng 1% quỹ tiền lương tháng của những người lao động tham gia.
Ví dụ: Với tiền lương làm căn cứ đóng BHTN là 8 triệu đồng/tháng, người lao động đóng 80.000 đồng và doanh nghiệp đóng thêm 80.000 đồng.
Đối với doanh nghiệp, khoản đóng bảo hiểm thất nghiệp được hạch toán vào chi phí sản xuất, kinh doanh theo quy định.
Việc mở rộng diện tham gia có thể khiến chi phí sử dụng lao động tăng tại những doanh nghiệp trước đây có nhiều nhân sự hợp đồng ngắn hạn chưa thuộc diện đóng bảo hiểm thất nghiệp.
Tuy nhiên, khoản đóng này cũng gắn với lợi ích lâu dài của doanh nghiệp. Khi lao động được bảo vệ tốt hơn trước rủi ro mất việc, quan hệ lao động có điều kiện ổn định, minh bạch hơn.
Một vấn đề doanh nghiệp cần chú ý là phối hợp với cơ quan bảo hiểm xã hội trong đăng ký tham gia, điều chỉnh thông tin và xác nhận quá trình đóng bảo hiểm cho người lao động.
Khi hợp đồng chấm dứt, việc hoàn tất thủ tục liên quan đến bảo hiểm đúng thời hạn có ý nghĩa quan trọng đối với quyền lợi của người lao động.
Nếu hồ sơ chậm được xác nhận, người lao động có thể gặp khó khăn khi đề nghị hưởng trợ cấp thất nghiệp, nhất là khi pháp luật quy định thời hạn nộp hồ sơ.
| Theo phân tích của EY Việt Nam, Luật Việc làm 2025 mở rộng diện tham gia bảo hiểm thất nghiệp sang ba nhóm đáng chú ý: lao động có hợp đồng từ đủ một tháng đến dưới ba tháng; người làm việc bán thời gian đáp ứng điều kiện về tiền lương; và người quản lý doanh nghiệp, hợp tác xã có hưởng lương. Thay đổi này đặt ra yêu cầu doanh nghiệp phải rà soát lại các loại hợp đồng, đặc biệt là hợp đồng ngắn hạn và thỏa thuận có tên gọi khác nhưng mang bản chất quan hệ lao động. Với doanh nghiệp nhỏ và vừa, việc xác định đúng đối tượng tham gia ngay từ khâu tuyển dụng giúp chủ động dự toán chi phí nhân sự, thực hiện đầy đủ nghĩa vụ bảo hiểm và hạn chế rủi ro pháp lý. |
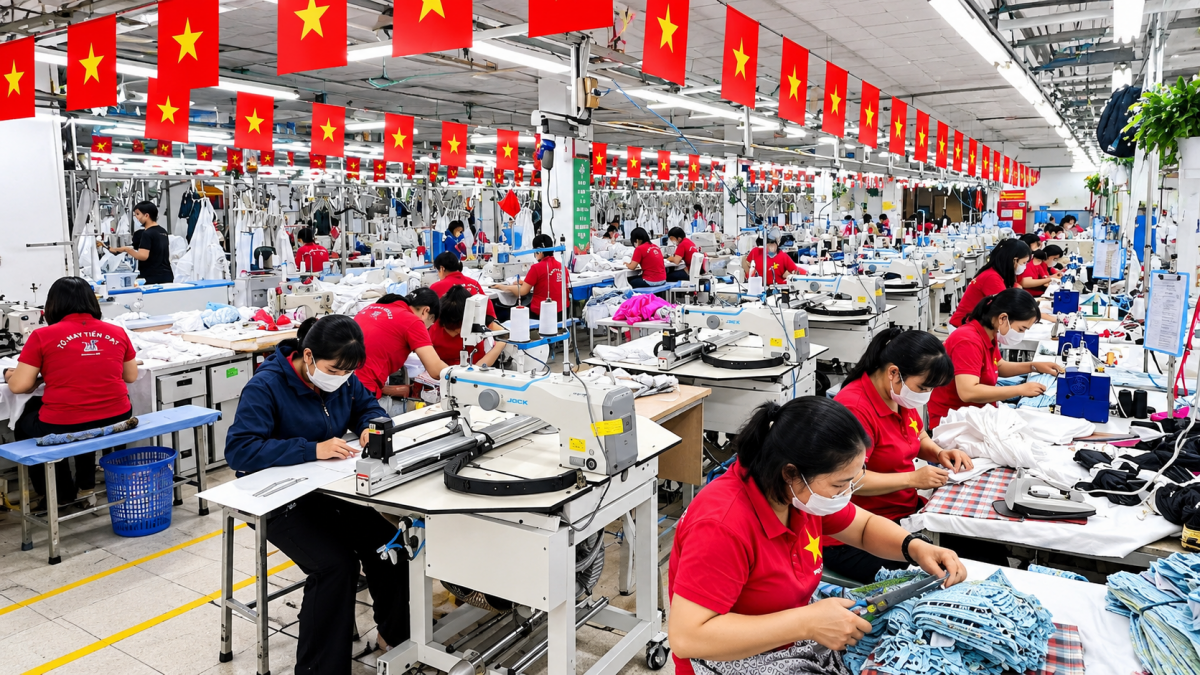 |
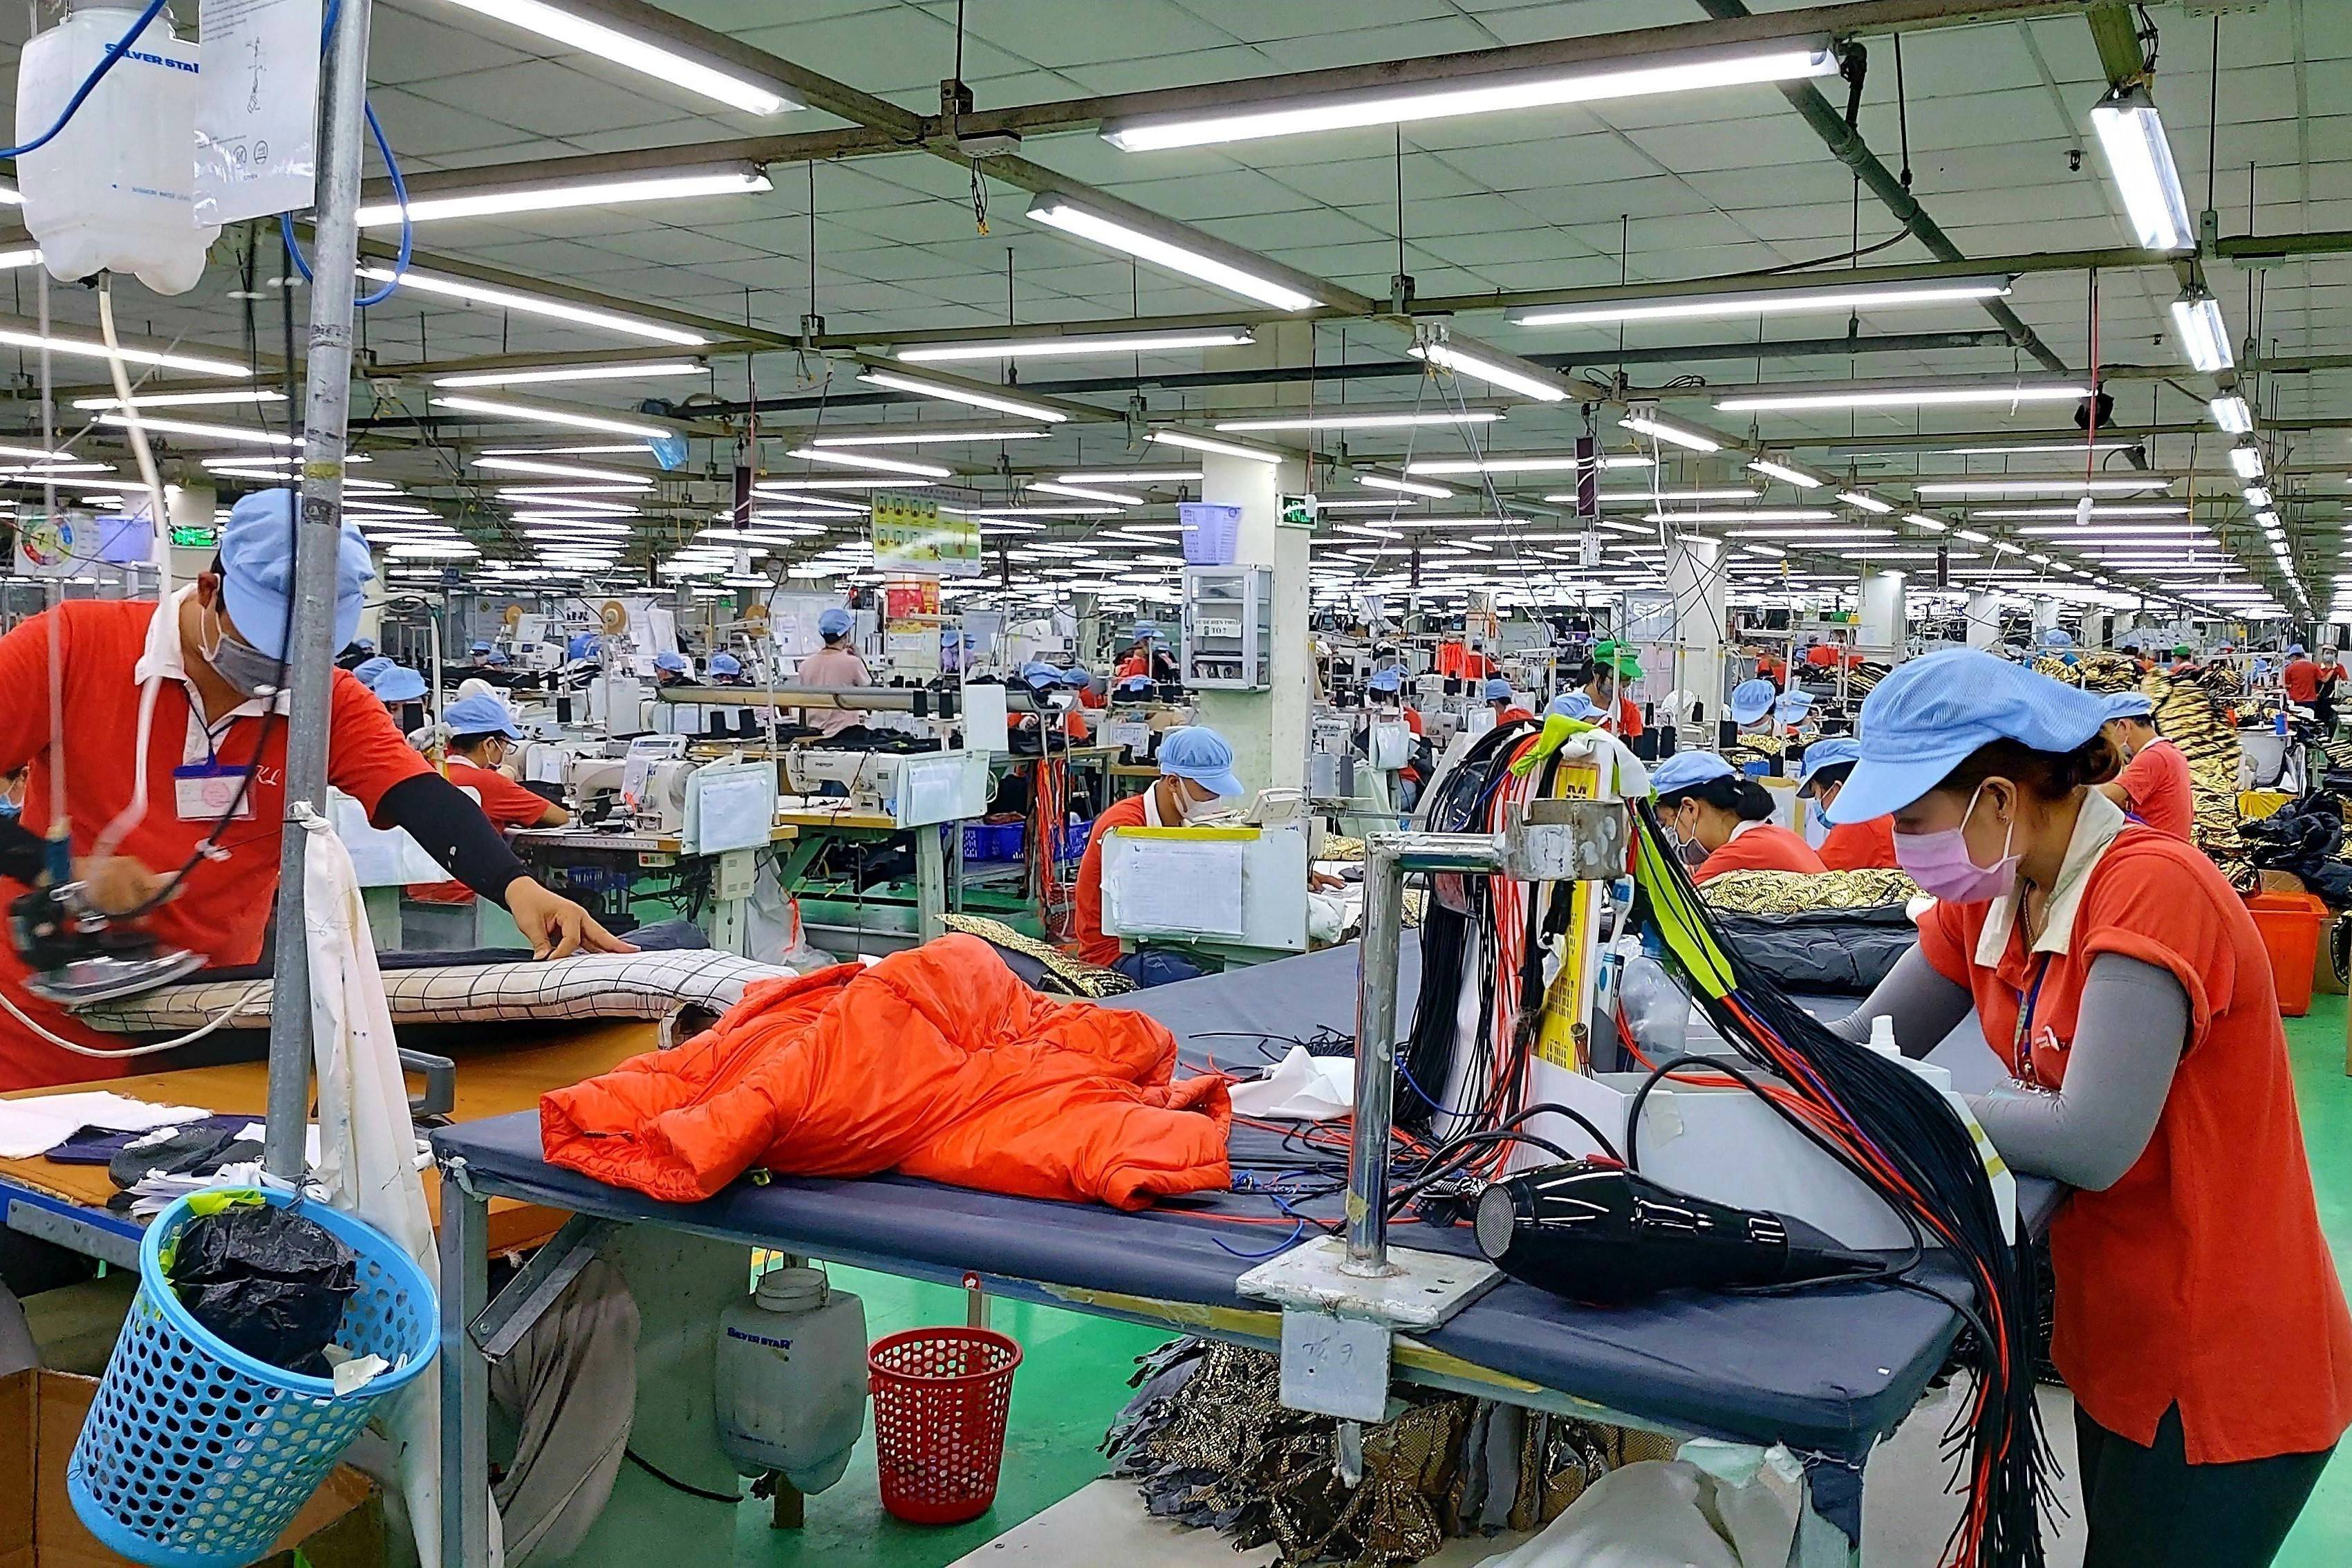
| Người lao động làm việc tại nhà máy sản xuất. Luật Việc làm 2025 mở rộng diện tham gia bảo hiểm thất nghiệp từ ngày 1/1/2026. |
Việc mở rộng đối tượng tham gia bảo hiểm thất nghiệp là bước điều chỉnh phù hợp với sự thay đổi của thị trường lao động, khi các hình thức việc làm ngày càng đa dạng.
Tuy nhiên, hiệu quả chính sách phụ thuộc nhiều vào quá trình triển khai tại doanh nghiệp.
Đối với doanh nghiệp nhỏ và vừa, khó khăn có thể xuất phát từ việc thiếu bộ phận nhân sự chuyên trách, chưa cập nhật đầy đủ quy định mới hoặc chưa phân biệt rõ các loại hợp đồng thuộc diện tham gia bảo hiểm.
Doanh nghiệp cần cập nhật quy trình tuyển dụng, giao kết hợp đồng và quản lý tiền lương; đồng thời giải thích cho người lao động về khoản đóng bảo hiểm và quyền lợi tương ứng.
Về phía cơ quan quản lý, hoạt động hướng dẫn cần tập trung vào những tình huống dễ phát sinh vướng mắc, như hợp đồng ngắn hạn, lao động bán thời gian và thỏa thuận có tên gọi khác hợp đồng lao động.
Chính sách chỉ thực sự phát huy tác dụng khi người lao động hiểu quyền lợi, doanh nghiệp xác định đúng nghĩa vụ và thủ tục tham gia được thực hiện thuận tiện.
Mở rộng diện bao phủ không đơn thuần là tăng số người đóng bảo hiểm thất nghiệp. Quan trọng hơn, đó là tạo thêm cơ hội để những lao động có việc làm thiếu ổn định được tiếp cận hệ thống hỗ trợ khi phải chuyển đổi công việc hoặc mất nguồn thu nhập.