Thứ bảy 17/10/2026 12:49
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính
Pháp nhân rỗng, hóa đơn khống và lỗ hổng kiểm soát

Bài 1: Doanh nghiệp ma nuôi đường dây hóa đơn trái phép thế nào?

Đằng sau nhiều đường dây mua bán hóa đơn trái phép không chỉ là vài thủ đoạn gian lận thuế đơn lẻ, mà là cả một mô hình trục lợi dựa trên pháp nhân “rỗng”, dữ liệu giao dịch giả và những khoảng trống trong hậu kiểm. Doanh nghiệp & Hội nhập giới thiệu loạt bài “Pháp nhân rỗng, hóa đơn khống và lỗ hổng kiểm soát” để bạn đọc có cái nhìn sâu hơn về một thủ đoạn trục lợi đang gây thất thu ngân sách, làm méo môi trường kinh doanh và đẩy doanh nghiệp vào rủi ro pháp lý. Từ “doanh nghiệp ma”, hóa đơn khống đến những kẽ hở trong kiểm soát hóa đơn điện tử, loạt bài đi thẳng vào bản chất vấn đề, chỉ ra hệ lụy và đặt ra yêu cầu cấp thiết phải bịt lỗ hổng phòng ngừa.

“Doanh nghiệp ma” không phải một cái tên dân gian vô thưởng vô phạt. Trong nhiều vụ án kinh tế, đây chính là lớp vỏ hợp pháp trên giấy tờ để tội phạm lập tài khoản, đăng ký thuế, sử dụng chữ ký số và xuất hóa đơn cho những giao dịch không có thật. Khi nhu cầu hợp thức đầu vào, chi phí và dòng tiền vẫn còn, pháp nhân rỗng có thể trở thành một “công xưởng” tạo ra hóa đơn khống với tốc độ rất nhanh.

Pháp nhân rỗng, hóa đơn khống và lỗ hổng kiểm soát.

Bản chất của “doanh nghiệp ma” không nằm ở cái tên đăng ký kinh doanh, mà ở chỗ pháp nhân đó gần như không tạo ra hàng hóa hay dịch vụ thực. “Doanh nghiệp ma” có đầy đủ mã số thuế, tài khoản ngân hàng, người đại diện pháp luật và cả hạ tầng giao dịch điện tử, nhưng thiếu năng lực vận hành tương xứng với doanh số, thậm chí không hoạt động tại địa chỉ đăng ký. Trong các cảnh báo gần đây, cơ quan chức năng đều cho thấy điểm chung của nhóm doanh nghiệp này là tồn tại hợp pháp trên hồ sơ, nhưng không có hoạt động sản xuất, kinh doanh thực chất tương ứng với hóa đơn đã phát hành.

Chính lớp vỏ pháp nhân ấy là điểm mấu chốt. Khi việc thành lập doanh nghiệp và tham gia giao dịch điện tử ngày càng thuận tiện, một số đối tượng không dùng pháp nhân để làm ăn, mà dùng nó như công cụ mở tài khoản, đăng ký thuế, sử dụng chữ ký số và tạo dữ liệu giao dịch trên hệ thống. Từ đó, hóa đơn trở thành “hàng hóa” để mua bán. Bên cần hóa đơn mua vào nhằm hợp thức chi phí, giảm thuế hoặc cân đối sổ sách; bên bán hóa đơn thu phí theo tỷ lệ phần trăm trên giá trị ghi khống.

Trong vụ việc tại Đà Nẵng được công bố giữa tháng 3/2026, Cơ quan Công an cho biết các đối tượng mua bán trái phép hóa đơn GTGT với thủ đoạn tinh vi; người mua hóa đơn phải trả từ 6% đến 10% giá trị trước thuế, còn nhóm môi giới hưởng chênh lệch khoảng 1%.

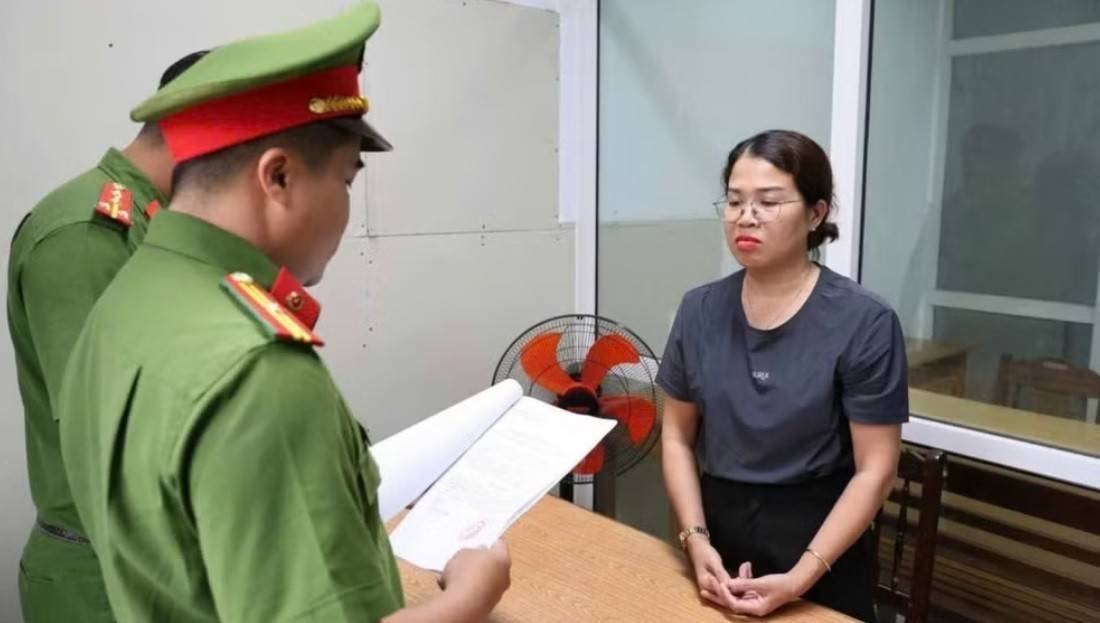
Nhiều “doanh nghiệp ma” tồn tại hợp pháp trên giấy tờ nhưng không có hoạt động thực tế, chỉ được lập ra để phục vụ mua bán hóa đơn (Ảnh minh họa).

Mô hình kiếm tiền của đường dây thường vận hành theo chuỗi. Đầu tiên là lập mới hoặc mua lại pháp nhân. Sau đó là đăng ký mã số thuế, mở tài khoản ngân hàng, kích hoạt hạ tầng giao dịch điện tử, rồi tạo các giao dịch đầu vào, đầu ra khống để phát hành hóa đơn. Khi cơ quan chức năng siết kiểm tra, các đối tượng có thể thay người đại diện, thay địa chỉ, bỏ địa chỉ kinh doanh hoặc lập pháp nhân mới để nối mạch hoạt động. Quy mô của thủ đoạn này không hề nhỏ. Tháng 3/2026, Công an Đồng Nai thông tin đã triệt phá một đường dây liên tỉnh, bước đầu xác định các nhóm đối tượng thành lập hơn 60 công ty “ma”, mua bán trái phép hơn 10.000 tờ hóa đơn với tổng số tiền hơn 6.000 tỷ đồng.

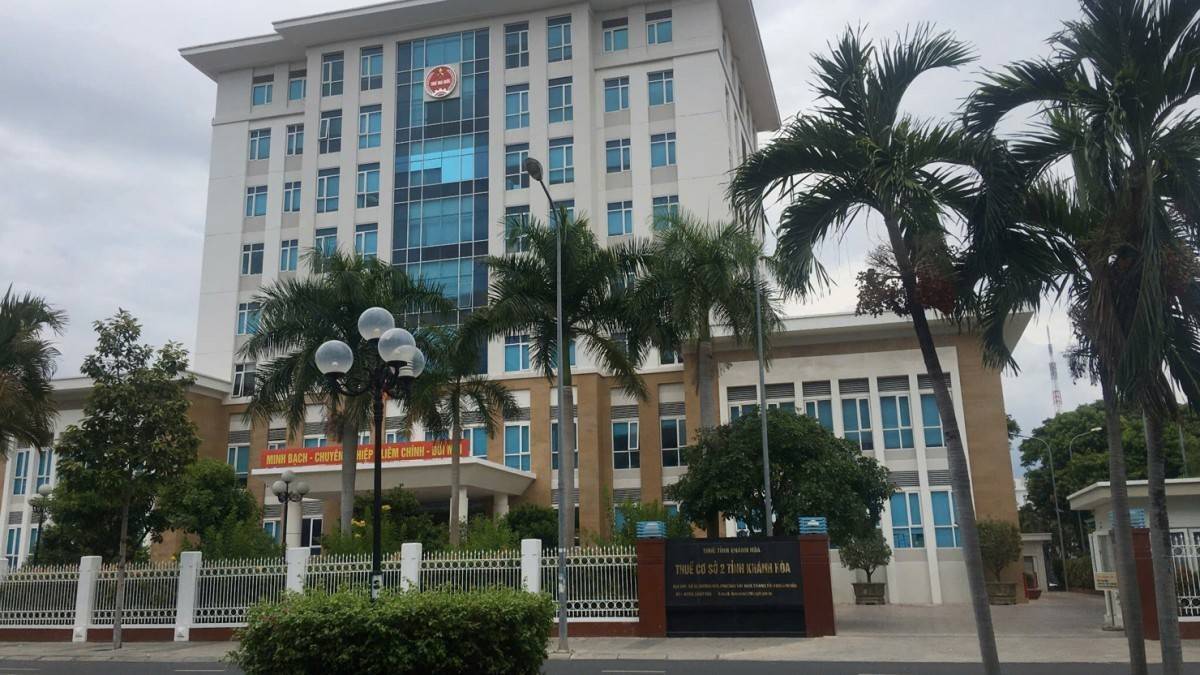
Đây không phải hiện tượng cá biệt. Cũng mới đây, tại Khánh Hòa, cơ quan chức năng cũng đã khởi tố nhóm đối tượng liên quan đến việc thành lập 14 công ty “ma” trong giai đoạn 2022–2024 để xuất bán 1.153 hóa đơn khống, tổng giá trị sau thuế hơn 131 tỷ đồng.

Những con số này cho thấy “doanh nghiệp ma” không còn là vài pháp nhân nhỏ lẻ núp bóng để qua mặt cơ quan quản lý, mà có thể vận hành như cả một mạng lưới có tổ chức, chia vai từ người đứng tên, người mua bán pháp nhân, người môi giới hóa đơn đến người hợp thức dòng tiền.

Điều khiến mô hình này sống dai là nó dựa trên cả cung lẫn cầu. Một phía là các nhóm lập pháp nhân rỗng để bán hóa đơn. Phía còn lại là một bộ phận cá nhân, doanh nghiệp muốn “làm đẹp” hồ sơ thuế, hợp thức chi phí hoặc cân đối chứng từ mà không có giao dịch thật tương ứng. Khi nhu cầu này tồn tại, hóa đơn không chỉ là giấy tờ kế toán mà trở thành công cụ trục lợi. Ông Nguyễn Văn Được - Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín đưa ra nhận định cho biết việc lợi dụng chính sách thông thoáng để lập “doanh nghiệp ma” mua bán hóa đơn không chỉ gây thất thu ngân sách, mà còn làm méo mó thị trường, tạo ra cạnh tranh không bình đẳng giữa doanh nghiệp gian lận và doanh nghiệp tuân thủ.

Hệ quả của “doanh nghiệp ma” vì thế không dừng ở một vụ gian lận thuế. Nó làm nhiễu dữ liệu quản lý, đẩy thêm chi phí kiểm tra, xác minh cho Cơ quan Thuế và bào mòn niềm tin trong môi trường kinh doanh. Khi pháp nhân bị lợi dụng như một công cụ phạm tội, rủi ro không chỉ nằm ở khoản thuế bị thất thoát, mà còn nằm ở sự méo mó của cuộc chơi thị trường, nơi doanh nghiệp làm ăn chân chính có thể bị đặt vào thế bất lợi ngay trên sân chơi mà họ đang tuân thủ.

Phần nguy hiểm hơn của “doanh nghiệp ma” không chỉ nằm ở số tiền bị chiếm đoạt hay khoản thuế bị thất thoát. Khi hóa đơn khống đi vào hồ sơ kế toán, giao dịch ngân hàng và chuỗi mua bán của thị trường, rủi ro bắt đầu lan sang cả những doanh nghiệp làm ăn chân chính. Và đó mới là chiếc bẫy pháp lý mà nhiều doanh nghiệp chỉ nhận ra khi đã quá muộn.

Nhận diện nhanh doanh nghiệp ma

Có đăng ký kinh doanh nhưng không hoạt động thực tế tại địa chỉ đã đăng ký.

Người đại diện pháp luật mập mờ, khó liên hệ hoặc không trực tiếp điều hành.

Không có kho bãi, nhân sự, máy móc hay năng lực cung ứng tương xứng với doanh số.

Mới thành lập nhưng phát sinh nhiều hóa đơn giá trị lớn trong thời gian ngắn.

Thường xuyên thay đổi địa chỉ trụ sở, người đại diện hoặc thông tin đăng ký.

Giao dịch chủ yếu qua trung gian, thiếu hồ sơ giao nhận hàng hóa, dịch vụ rõ ràng.

Có dấu hiệu bỏ địa chỉ kinh doanh, ngừng hoạt động nhưng vẫn để lại hóa đơn, chứng từ đã phát hành.

Tin bài khác
Tám sai sót về thuế mà người kinh doanh online nên chủ động rà soát

Tám sai sót về thuế mà người kinh doanh online nên chủ động rà soát

Bán hàng qua sàn thương mại điện tử, mạng xã hội, livestream hay tiếp thị liên kết đang tạo thêm cơ hội kinh doanh online cho cá nhân và hộ kinh doanh. Tuy nhiên, khi hoạt động trên nhiều nền tảng, việc tổng hợp doanh thu, phân loại thu nhập và thực hiện nghĩa vụ thuế có thể phát sinh sai lệch nếu thiếu quy trình quản lý thống nhất.
Đề xuất hạ sàn thuế xuất khẩu nhôm, gỗ xuống 0%

Đề xuất hạ sàn thuế xuất khẩu nhôm, gỗ xuống 0%

Khung thuế xuất khẩu đối với ba nhóm hàng nhôm và ba nhóm hàng gỗ được đề xuất điều chỉnh theo hướng hạ mức sàn xuống 0%. Thay đổi này nhằm hướng tạo cơ sở để cơ quan có thẩm quyền xem xét mức thuế cụ thể phù hợp với tình hình sản xuất, nguồn nguyên liệu và định hướng phát triển của từng ngành.
Hộ kinh doanh bán đa kênh cần lưu ý khi doanh thu vượt 3 tỷ đồng

Hộ kinh doanh bán đa kênh cần lưu ý khi doanh thu vượt 3 tỷ đồng

Bán hàng qua cửa hàng, website và nhiều sàn thương mại điện tử giúp hộ kinh doanh mở rộng thị trường, nhưng cũng khiến việc quản lý hóa đơn, đổi trả và doanh thu trở nên phức tạp hơn. Cục Thuế đã làm rõ các nghĩa vụ cần thực hiện qua tình huống một hộ bán sách có doanh thu dự kiến gần 6 tỷ đồng trong năm 2026.
Cục Thuế ban hành 8 quy tắc mới trong giải quyết thủ tục hành chính thuế

Cục Thuế ban hành 8 quy tắc mới trong giải quyết thủ tục hành chính thuế

Cục Thuế ban hành bộ quy tắc giải quyết thủ tục hành chính nhằm chuẩn hóa cách thức phục vụ người nộp thuế, từ tiếp nhận, hướng dẫn đến xử lý và trả kết quả. Tám quy tắc tập trung vào giao tiếp rõ ràng, khai thác dữ liệu sẵn có, xử lý hồ sơ kịp thời, chủ động tháo gỡ vướng mắc và tăng trách nhiệm của công chức thuế.
TP. Hồ Chí Minh: Doanh nghiệp ngành gỗ mắc kẹt dòng vốn vì vướng hoàn thuế GTGT

TP. Hồ Chí Minh: Doanh nghiệp ngành gỗ mắc kẹt dòng vốn vì vướng hoàn thuế GTGT

Nhiều doanh nghiệp ngành gỗ tại TP. Hồ Chí Minh đang gặp khó do vướng mắc trong áp dụng thuế giá trị gia tăng (GTGT), đặc biệt là việc xử lý khoản thuế đã nộp tại khâu nhập khẩu nhưng chưa được hoàn. Cách hiểu chính sách chưa thống nhất, cùng những bất cập về hồ sơ nguồn gốc gỗ và hóa đơn, đang gây áp lực lên dòng vốn, làm phát sinh chi phí và ảnh hưởng đến hoạt động sản xuất, kinh doanh.
Nợ thuế từ 50 triệu đồng: Cục Thuế hướng dẫn cách gỡ tạm hoãn xuất cảnh

Nợ thuế từ 50 triệu đồng: Cục Thuế hướng dẫn cách gỡ tạm hoãn xuất cảnh

Người nộp thuế có thể được hủy bỏ tạm hoãn xuất cảnh khi đáp ứng các điều kiện theo quy định, trong đó cá nhân kinh doanh, chủ hộ kinh doanh phải đưa số tiền thuế nợ còn phải nộp xuống dưới 50 triệu đồng, còn doanh nghiệp và các tổ chức liên quan phải đưa mức nợ xuống dưới 500 triệu đồng. Cục Thuế đồng thời hướng dẫn các bước xử lý nghĩa vụ thuế, khôi phục mã số thuế và tra cứu thông tin để người nộp thuế chủ động thực hiện.
Hưng Yên: Hơn 3.655 tỷ đồng nợ thuế, 4 doanh nghiệp chiếm gần 90%

Hưng Yên: Hơn 3.655 tỷ đồng nợ thuế, 4 doanh nghiệp chiếm gần 90%

Danh sách 177 tổ chức cá nhân được Thuế tỉnh Hưng Yên công khai cho thấy 4 doanh nghiệp đứng đầu đang chiếm 89,64% tổng số tiền nợ, trong đó riêng Công ty TNHH Vận tải thuỷ bộ Hải Hà có khoản nợ hơn 2.200 tỷ đồng.
Thuế cơ sở 3 TP. Hồ Chí Minh công khai danh sách 12.545 người nợ thuế

Thuế cơ sở 3 TP. Hồ Chí Minh công khai danh sách 12.545 người nợ thuế

Thuế cơ sở 3 TP. Hồ Chí Minh vừa công khai danh sách 12.545 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, tính đến ngày 31/8/2026. Trong nhóm doanh nghiệp có số nợ cao nhất, Công ty TNHH Bảo Thành đứng đầu với hơn 14,45 tỷ đồng.
Doanh nghiệp đã thực hiện gần 4 triệu giao dịch nộp thuế điện tử

Doanh nghiệp đã thực hiện gần 4 triệu giao dịch nộp thuế điện tử

Tính đến ngày 14/9/2026, doanh nghiệp đã thực hiện gần 4 triệu giao dịch nộp thuế điện tử, với tổng số tiền hơn 1,026 triệu tỷ đồng. Cùng với đó, hàng tỷ hóa đơn điện tử và hàng chục triệu hồ sơ thuế đang được tích hợp, xử lý trên môi trường số.
Giảm 30% thuế, doanh nghiệp nhỏ chờ mốc 30/10

Giảm 30% thuế, doanh nghiệp nhỏ chờ mốc 30/10

Chính sách giảm 30% thuế TNDN cho doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm đã được Quốc hội quyết định cho kỳ tính thuế 2026 và 2027. Khi thời hạn tạm nộp thuế quý III đang đến gần, việc hoàn thiện hướng dẫn trở thành yếu tố quyết định khả năng doanh nghiệp sớm phản ánh khoản giảm thuế vào dòng tiền.
Nợ thuế chưa chắc bị hoãn xuất cảnh, dữ liệu sai mới đáng lo

Nợ thuế chưa chắc bị hoãn xuất cảnh, dữ liệu sai mới đáng lo

Không phải cứ có nợ thuế là bị tạm hoãn xuất cảnh. Khi dữ liệu thuế ngày càng liên thông với xuất nhập cảnh, tình trạng doanh nghiệp, nghĩa vụ thuế và thời điểm cập nhật thông tin trở thành những yếu tố có thể ảnh hưởng trực tiếp đến quyền xuất cảnh của cá nhân.
Cục Thuế làm rõ chứng từ thu mua cá nguyên liệu của doanh nghiệp

Cục Thuế làm rõ chứng từ thu mua cá nguyên liệu của doanh nghiệp

Lo ngại phát sinh nghĩa vụ thuế khiến một số chủ tàu đánh bắt cá từ chối nhận tiền qua ngân hàng khi bán nguyên liệu sản xuất nước mắm. Cục Thuế cho biết pháp luật hiện hành đã có quy định về chứng từ và phương thức thanh toán, trong đó bảng kê thu mua không bắt buộc người bán phải ký xác nhận.
Thuế TP. Hồ Chí Minh đẩy nhanh làm sạch mã số thuế, chuẩn hóa dữ liệu doanh nghiệp

Thuế TP. Hồ Chí Minh đẩy nhanh làm sạch mã số thuế, chuẩn hóa dữ liệu doanh nghiệp

Thuế TP. Hồ Chí Minh đang đẩy nhanh rà soát, xử lý hàng trăm nghìn mã số thuế thuộc diện cần làm sạch, qua đó cập nhật đúng trạng thái hoạt động của doanh nghiệp, hộ kinh doanh và tổ chức, tạo nền tảng cho quản lý thuế trên dữ liệu số.
Doanh nghiệp dưới 10 tỷ đồng chờ Nghị định giảm 30% thuế

Doanh nghiệp dưới 10 tỷ đồng chờ Nghị định giảm 30% thuế

Nghị quyết giảm 30% số thuế thu nhập phải nộp cho nhóm doanh nghiệp, hộ và cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng đã có hiệu lực, nhưng việc triển khai trên thực tế đang chờ Nghị định của Chính phủ. Thủ tướng Lê Minh Hưng yêu cầu Bộ Tài chính khẩn trương hoàn thiện, trình Chính phủ ban hành văn bản này, trong bối cảnh doanh nghiệp đang bước vào giai đoạn tăng tốc cuối năm.
Minh bạch thuế trở thành yêu cầu mới đối với doanh nghiệp FDI

Minh bạch thuế trở thành yêu cầu mới đối với doanh nghiệp FDI

Không chỉ thu hút thêm vốn, Việt Nam đang đặt mục tiêu nâng chất lượng dòng FDI, tăng giá trị tạo ra trong nước và liên kết sâu hơn với doanh nghiệp Việt Nam. Trong bối cảnh đó, minh bạch chính sách thuế, dữ liệu và quan hệ giữa cơ quan Thuế với doanh nghiệp trở thành một phần quan trọng của môi trường đầu tư.