Thứ năm 29/10/2026 01:33
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Luật Thuế TNCN sửa đổi: Chi tiết 21 khoản miễn thuế và mức giảm trừ gia cảnh mới

Luật Thuế thu nhập cá nhân sửa đổi số 109/2025/QH15 chính thức có hiệu lực từ ngày 1/7/2026 mang theo những cải cách mang tính bước ngoặt. Không chỉ nâng mạnh mức giảm trừ gia cảnh để "khoan thư sức dân", Luật mới còn định hình lại toàn bộ luật chơi dòng tiền khi phân định rạch ròi 21 khoản miễn thuế và bổ sung hàng loạt tài sản thế hệ mới vào diện kiểm soát nghiêm ngặt.

Bước ngoặt giảm trừ gia cảnh và biểu thuế lũy tiến mới

Thay đổi được hàng triệu người lao động mong chờ nhất trong đợt sửa đổi này chính là hạn mức chiết khấu thuế. Từ năm 2026, mức giảm trừ gia cảnh được nâng lên 15,5 triệu đồng/tháng đối với bản thân người nộp thuế (tăng mạnh so với quy định cũ) và đạt 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
Giảm trừ gia cảnh là biện pháp hỗ trợ cần thiết của Nhà nước để người nộp thuế thu nhập cá nhân giảm áp lực tâm lý, tạo sự an tâm cho người lao động tạo ra của cải, vật chất. Thế nhưng với mức giảm như hiện tại, nhiều ý kiến đang cho rằng không còn phù hợp với thực tế chi tiêu cuộc sống hiện nay.
Giảm trừ gia cảnh là biện pháp hỗ trợ cần thiết của Nhà nước để người nộp thuế thu nhập cá nhân giảm áp lực tâm lý, tạo sự an tâm cho người lao động tạo ra của cải, vật chất. Thế nhưng với mức giảm như hiện tại, nhiều ý kiến đang cho rằng không còn phù hợp với thực tế chi tiêu cuộc sống hiện nay (Ảnh minh họa).

Sau khi khấu trừ các khoản sinh hoạt này, phần lương cơ bản, thưởng cuối năm hay thù lao dự án còn lại mới bị tính thuế. Đáng chú ý, biểu thuế lũy tiến từng phần đã được rút gọn cơ học từ 7 bậc xuống còn 5 bậc, giúp giảm bớt gánh nặng tài chính cho nhóm thu nhập tầm trung.

Bản chất của Luật sửa đổi là xác định nghĩa vụ dựa trên bản chất giao dịch (có phát sinh lãi, có mang lại lợi ích kinh tế hay không). Quy định mới nêu rõ không phải "cứ có tiền ting ting vào tài khoản là bị thu thuế". Các dòng tiền mang tính chất luân chuyển nội bộ, vay mượn không lãi suất, thu hồi nợ cũ, hoặc chi hộ - hoàn trả hoàn toàn không chịu thuế.

Chi tiết 21 khoản thu nhập được miễn thuế tuyệt đối từ năm 2026

Để đảm bảo an sinh xã hội và thúc đẩy các mũi nhọn kinh tế mới, Nhà nước bảo hộ và miễn hoàn toàn nghĩa vụ thuế cho 5 nhóm dòng tiền cốt lõi sau:

Đầu tiên là nhóm giao dịch bất động sản nội bộ gia đình. Mọi khoản thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là nhà đất giữa vợ với chồng, cha mẹ với con cái, ông bà với cháu, anh chị em ruột đều được miễn thuế. Đặc biệt, nếu cá nhân bán nhà ở hoặc quyền sử dụng đất ở duy nhất tại Việt Nam thì cũng hoàn toàn không phải đóng khoản thuế này.
Mọi khoản thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là nhà đất giữa vợ với chồng, cha mẹ với con cái, ông bà với cháu, anh chị em ruột đều được miễn thuế.

Tiếp theo là nhóm thu nhập từ an sinh xã hội và tiền lương đặc thù. Toàn bộ tiền lương hưu do Quỹ bảo hiểm xã hội hoặc quỹ hưu trí tự nguyện chi trả đều được bảo toàn. Đối với người lao động, phần tiền lương làm việc ban đêm hoặc làm thêm giờ được chi trả cao hơn mức ngày thường cũng nằm trong danh mục không phải nộp thuế. Thuyền viên người Việt Nam làm việc trên các tàu nước ngoài hoặc tàu Việt Nam vận tải quốc tế cũng được hưởng chính sách miễn thuế lương này.

Thứ ba là nhóm tiền lãi và tiền bồi thường. Người dân nhận tiền lãi từ gửi tiết kiệm tại các ngân hàng, lãi từ hợp đồng bảo hiểm nhân thọ, lãi trái phiếu Chính phủ hay dòng tiền kiều hối gửi về nước sẽ không bị tính thuế. Các khoản tiền bồi thường từ hợp đồng bảo hiểm, tai nạn lao động hoặc khoản bồi thường nhà nước cũng được miễn trừ hoàn toàn.

Thứ tư là nhóm nông nghiệp và đặc thù ngành nghề. Hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp, lâm nghiệp, làm muối, đánh bắt thủy hải sản chưa qua chế biến hoặc mới sơ chế thông thường sẽ không phải nộp thuế. Ngay cả thu nhập từ việc chuyển đổi đất nông nghiệp để phục vụ sản xuất cũng được bảo hộ. Luật cũng miễn thuế cho các doanh nghiệp sử dụng từ 30% lao động là người khuyết tật, người sau cai nghiện hoặc người nhiễm HIV.

Cuối cùng, điểm mới nổi bật nhất của Luật sửa đổi là nhóm khuyến khích phát triển khoa học và xã hội. Nhà nước quyết định miễn thuế cho thu nhập từ tiền lương, tiền công thực hiện các nhiệm vụ khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số. Đi cùng với đó là các khoản học bổng từ ngân sách, nguồn viện trợ nước ngoài vì mục đích nhân đạo hoặc thu nhập từ các quỹ từ thiện chính thống.

Siết chặt TMĐT, tài sản số và "điểm danh" các dòng tiền chịu thuế

Ngược lại với các khoảng thoáng về an sinh, Cơ quan Thuế sẽ kiểm soát cực kỳ gắt gao các dòng tiền phát sinh lợi nhuận, đặc biệt bám sát hơi thở của nền kinh tế số nhằm chống thất thu ngân sách.

Cụ thể, các nguồn thu bắt buộc phải kê khai và nộp thuế bao gồm các hoạt động kinh doanh và freelancer. Cá nhân bán hàng online trên TikTok, Shopee, hoặc cung cấp dịch vụ độc lập như viết lách, thiết kế, môi giới có doanh thu trên 100 triệu đồng/năm bắt buộc phải nộp thuế TNCN và thuế GTGT. Dòng tiền từ các YouTuber, TikToker xuyên biên giới tại Hà Nội và TP. HCM đang là đích ngắm trọng điểm.

Đối với dòng vốn đầu tư, người nhận cổ tức bằng tiền mặt, bán chứng khoán, cho tổ chức hoặc cá nhân khác vay tiền lấy lãi đều chịu thuế suất 5%. Trong khi đó, các giao dịch mua bán nhà đất phi trực hệ chịu thuế suất 2% trên giá trị chuyển nhượng. Cơ quan Thuế có quyền ấn định lại giá và truy thu phạt nặng nếu phát hiện dòng tiền thanh toán qua ngân hàng lớn hơn nhiều so với giá ghi trên hợp đồng công chứng nhằm trốn thuế. Thừa kế, quà tặng như xe cộ, vốn góp ngoài gia đình trực hệ chịu thuế 10% cho phần trị giá vượt trên 10 triệu đồng.

Các khoản trúng giải xổ số, game show, tiền nhượng quyền thương mại và sở hữu trí tuệ vượt 10 triệu đồng cũng bị khấu trừ 10% tại nguồn trước khi chi trả.

Đặc biệt, từ năm 2026, Luật bổ sung thêm 5 dòng tiền mới vào diện thu thuế để chống thất thu: Thu nhập từ chuyển nhượng tài sản số, chuyển nhượng vàng miếng, chuyển nhượng biển số xe trúng đấu giá, chuyển nhượng tên miền Internet quốc gia ".vn" và bán tín chỉ carbon (giảm phát thải khí nhà kính).

Việc phân định rõ bản chất từng loại dòng tiền giúp người dân vừa bảo vệ được tài sản hợp pháp của mình, vừa tránh các rủi ro pháp lý và án phạt truy thu không đáng có từ cơ quan quản lý.
Tin bài khác
Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Thuế cơ sở 6 tỉnh Hà Tĩnh vừa công khai danh sách 2.432 doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đã đăng ký.
Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Thuế tỉnh Hà Tĩnh vừa công khai danh sách 179 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền gần 310 tỷ đồng tính đến ngày 24/9/2026. Trong danh sách, nhiều doanh nghiệp còn nợ từ hàng trăm triệu đồng.
Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Trong 9 tháng năm 2026, thu ngân sách nhà nước tại Khánh Hòa đạt hơn 35.005 tỷ đồng, tăng 28,8% so với cùng kỳ. Đáng chú ý, tiền sử dụng đất và tiền thuê đất đóng góp hơn 18.075 tỷ đồng, chiếm 51,6% tổng thu, đặt ra yêu cầu đa dạng hóa nguồn thu để bảo đảm tính bền vững.
Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Chi phí phần mềm, hóa đơn điện tử đang là những vấn đề được đặt ra trong quá trình chuyển đổi phương thức quản lý thuế. Cục Thuế yêu cầu rà soát thực tế, hướng tới giảm chi phí tuân thủ, tạo thuận lợi cho siêu thị, cơ sở kinh doanh bán lẻ.
Thuế TP. Hồ Chí Minh đẩy nhanh xử lý hồ sơ giải thể doanh nghiệp

Thuế TP. Hồ Chí Minh đẩy nhanh xử lý hồ sơ giải thể doanh nghiệp

Tăng cường phối hợp giữa cơ quan thuế và cơ quan đăng ký kinh doanh, TP. Hồ Chí Minh đã xử lý các hồ sơ giải thể doanh nghiệp theo hướng đồng bộ, minh bạch; đồng thời đẩy mạnh hướng dẫn để doanh nghiệp sớm hoàn tất nghĩa vụ thuế, hạn chế phát sinh thủ tục kéo dài.
Giảm trừ thuế chi phí giáo dục, gia đình được lợi gì?

Giảm trừ thuế chi phí giáo dục, gia đình được lợi gì?

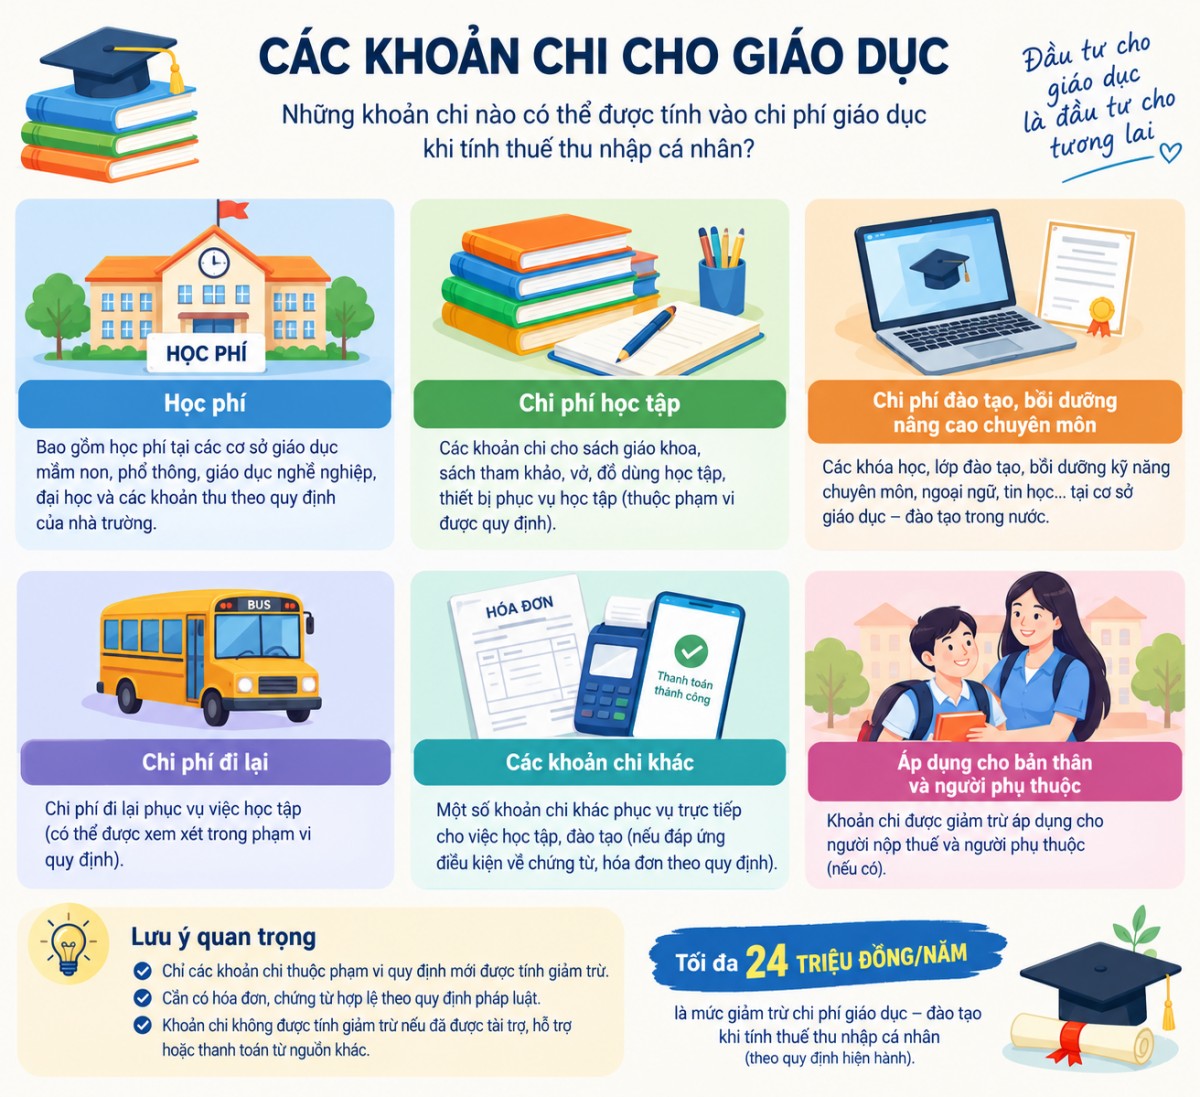
Chính sách giảm trừ chi phí giáo dục, đào tạo tối đa 24 triệu đồng/năm mở thêm cơ hội giảm nghĩa vụ thuế thu nhập cá nhân. Tuy nhiên, mức hưởng lợi thực tế phụ thuộc vào khoản chi đủ điều kiện, thu nhập chịu thuế và hồ sơ quyết toán của từng gia đình.
Gỡ vướng thuế, hải quan từ kiến nghị thực tế của doanh nghiệp Hàn Quốc

Gỡ vướng thuế, hải quan từ kiến nghị thực tế của doanh nghiệp Hàn Quốc

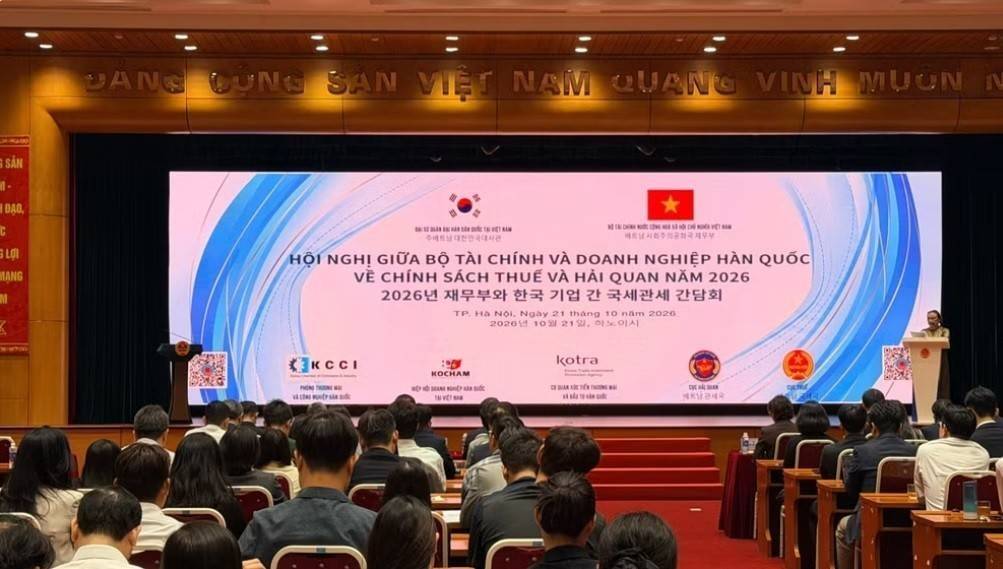
Đối thoại với doanh nghiệp chỉ thực sự phát huy hiệu quả khi những vướng mắc trong thực tiễn được giải đáp rõ ràng và xử lý kịp thời. Tại hội nghị ngày 21/10, Bộ Tài chính tiếp tục khẳng định định hướng cải cách thủ tục thuế, hải quan, đồng thời tiếp nhận các kiến nghị liên quan trực tiếp đến chi phí tuân thủ và tính ổn định của môi trường đầu tư tại Việt Nam từ phái các doanh nghiệp Hàn Quốc.
Miễn thuế 3 năm, tiếp thêm nguồn lực cho doanh nghiệp nhỏ và vừa

Miễn thuế 3 năm, tiếp thêm nguồn lực cho doanh nghiệp nhỏ và vừa

Chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đầu đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu giúp giảm áp lực tài chính, tạo dư địa bổ sung vốn lưu động và mở rộng hoạt động sản xuất, kinh doanh. Tuy nhiên, doanh nghiệp cần đáp ứng đầy đủ các điều kiện về quy mô, thời điểm thành lập và đối tượng áp dụng để được hưởng ưu đãi.
Thuế tỉnh Sơn La truy thu, xử phạt gần 14,57 tỷ đồng qua kiểm tra thuế

Thuế tỉnh Sơn La truy thu, xử phạt gần 14,57 tỷ đồng qua kiểm tra thuế

Trong 9 tháng năm 2026, Thuế tỉnh Sơn La hoàn thành 356 cuộc kiểm tra tại trụ sở người nộp thuế, truy thu và xử phạt gần 14,57 tỷ đồng. Công tác quản lý tiếp tục tập trung vào hóa đơn có dấu hiệu bất thường, doanh nghiệp rủi ro cao và các khoản nợ thuế kéo dài.
Tập đoàn Hà Đô bị truy thu và xử phạt thuế hơn 3 tỷ đồng

Tập đoàn Hà Đô bị truy thu và xử phạt thuế hơn 3 tỷ đồng

Công ty Cổ phần Tập đoàn Hà Đô (mã chứng khoán: HDG) công bố đã nhận quyết định xử phạt vi phạm hành chính về thuế của cơ quan Thuế TP Hà Nội. Tổng số tiền truy thu thuế, tiền phạt và tiền chậm nộp theo quyết định vượt 3 tỷ đồng.
Phú Thọ: 114 doanh nghiệp nợ thuế gần 119,5 tỷ đồng

Phú Thọ: 114 doanh nghiệp nợ thuế gần 119,5 tỷ đồng

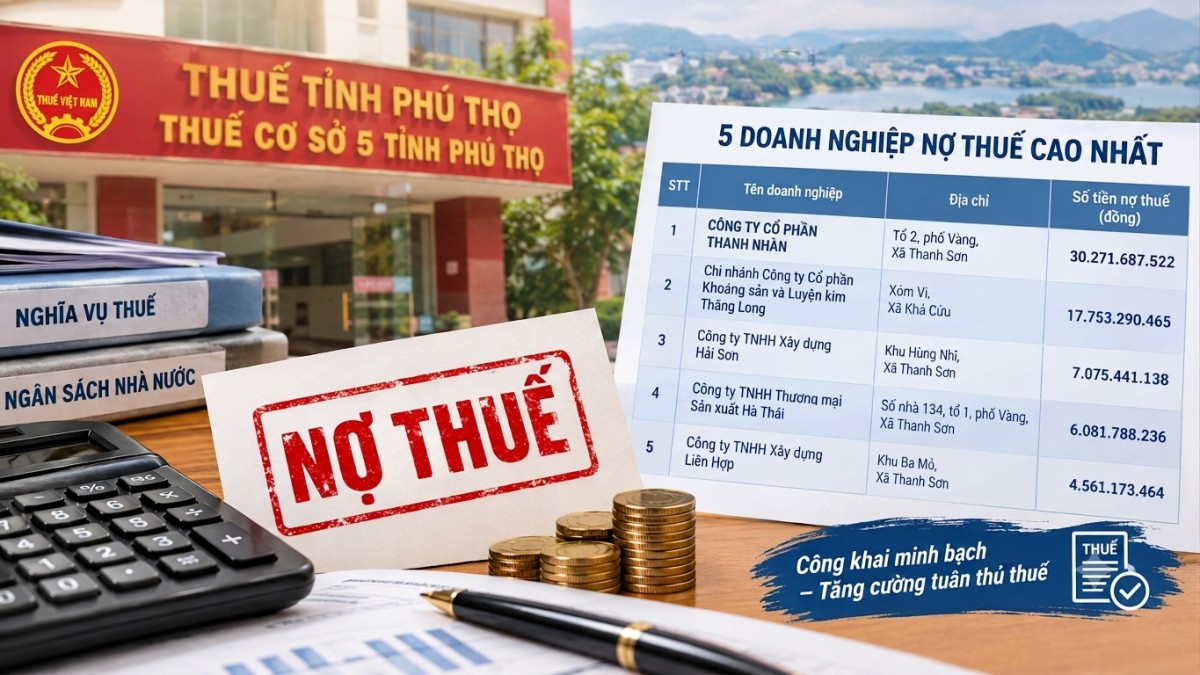
Thuế cơ sở 5 tỉnh Phú Thọ vừa công khai danh sách 114 người nộp thuế còn nợ ngân sách nhà nước, với tổng số tiền gần 119,5 tỷ đồng.
Đẩy nhanh hoàn thuế, khơi thông dòng vốn cho doanh nghiệp

Đẩy nhanh hoàn thuế, khơi thông dòng vốn cho doanh nghiệp

Việc chuyển dịch từ tiền kiểm sang hậu kiểm theo hướng quản lý rủi ro đang góp phần rút ngắn thời gian hoàn thuế giá trị gia tăng (GTGT), tạo điều kiện để doanh nghiệp cải thiện dòng tiền, bổ sung nguồn lực tái đầu tư sản xuất, kinh doanh.
Doanh nghiệp có thể giảm thuế khi trả lương cho nhân tài

Doanh nghiệp có thể giảm thuế khi trả lương cho nhân tài

Dự thảo Nghị quyết của Quốc hội đề xuất cho doanh nghiệp tính thêm 50% chi phí tiền lương, tiền thưởng trả cho nhân tài và đội ngũ cộng sự khi thực hiện nhiệm vụ chiến lược. Nếu áp dụng thuế suất thuế thu nhập doanh nghiệp 20%, khoản chi bổ sung 5 tỷ đồng có thể giúp giảm tối đa 1 tỷ đồng tiền thuế, với điều kiện đáp ứng quy định.
Tám sai sót về thuế mà người kinh doanh online nên chủ động rà soát

Tám sai sót về thuế mà người kinh doanh online nên chủ động rà soát

Bán hàng qua sàn thương mại điện tử, mạng xã hội, livestream hay tiếp thị liên kết đang tạo thêm cơ hội kinh doanh online cho cá nhân và hộ kinh doanh. Tuy nhiên, khi hoạt động trên nhiều nền tảng, việc tổng hợp doanh thu, phân loại thu nhập và thực hiện nghĩa vụ thuế có thể phát sinh sai lệch nếu thiếu quy trình quản lý thống nhất.
Đề xuất hạ sàn thuế xuất khẩu nhôm, gỗ xuống 0%

Đề xuất hạ sàn thuế xuất khẩu nhôm, gỗ xuống 0%

Khung thuế xuất khẩu đối với ba nhóm hàng nhôm và ba nhóm hàng gỗ được đề xuất điều chỉnh theo hướng hạ mức sàn xuống 0%. Thay đổi này nhằm hướng tạo cơ sở để cơ quan có thẩm quyền xem xét mức thuế cụ thể phù hợp với tình hình sản xuất, nguồn nguyên liệu và định hướng phát triển của từng ngành.