Thứ hai 21/09/2026 16:02
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Lãi suất cho vay bình quân trong tháng 8/2026 đã tăng lên 10,7%/năm, cao hơn 0,2 điểm phần trăm so với tháng trước và khoảng 3 điểm phần trăm so với các khoản vay giải ngân cách đây một năm. Diễn biến này xuất hiện trong bối cảnh tín dụng tăng nhanh, trong khi các ngân hàng phải gia tăng huy động để đáp ứng nhu cầu vốn của nền kinh tế.
Mặt bằng cho vay đã tăng trở lại
Theo số liệu của Ngân hàng Nhà nước được công bố, lãi suất cho vay bình quân tháng 8/2026 đạt 10,7%/năm. Mức bình quân này phản ánh mặt bằng chung của các khoản vay, còn lãi suất thực tế từng khách hàng có thể khác nhau tùy kỳ hạn, mục đích sử dụng vốn, tài sản bảo đảm và lịch sử tín dụng.
 |
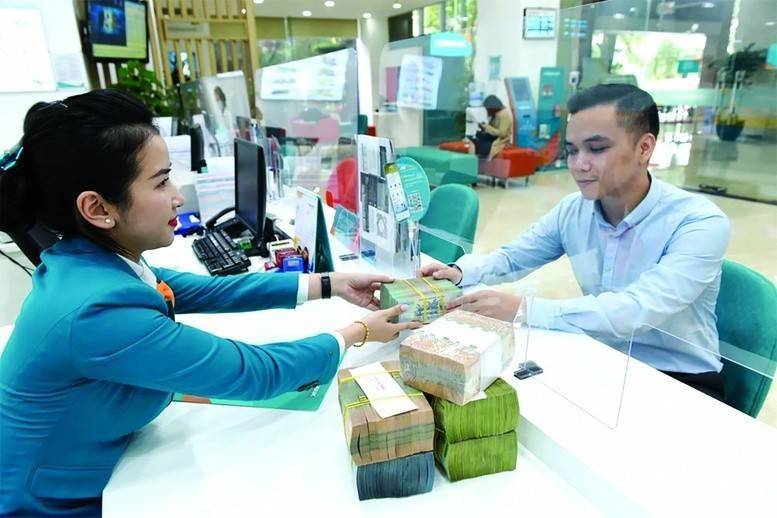
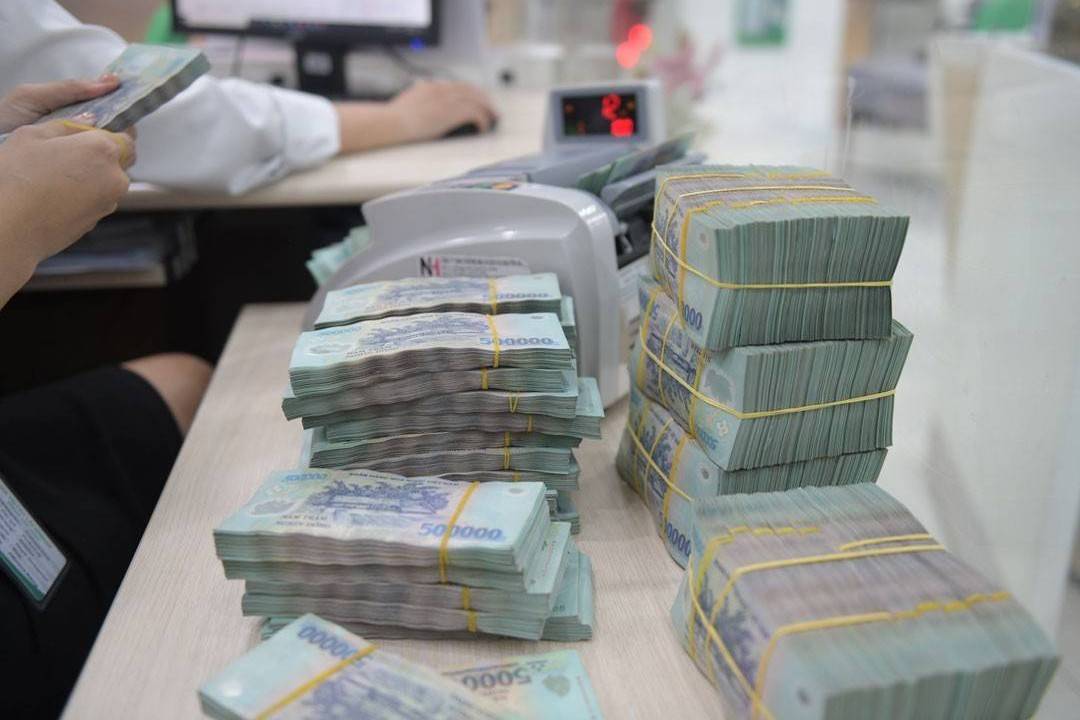
| Với doanh nghiệp, lãi suất cho vay bình quân tăng không chỉ làm tăng chi phí tài chính của các khoản vay mới mà còn có thể ảnh hưởng đến những khoản vay áp dụng lãi suất thả nổi - (Ảnh minh họa: Trần Linh). |
Tại nhóm ngân hàng thương mại nhà nước, lãi suất cho vay bình quân được công bố khoảng 7,4-7,6%/năm; trong khi một số ngân hàng thương mại cổ phần có mức bình quân khoảng 8,4-9,5%/năm.
Tuy nhiên, lãi suất mà doanh nghiệp hoặc người dân thực trả có thể cao hơn mức bình quân công bố. Theo khảo sát được VnExpress dẫn lại, lãi suất cho vay thực tế tại nhóm ngân hàng lớn phổ biến khoảng 9-10,5%/năm, còn một số ngân hàng tư nhân có thể lên tới 12%, tùy hồ sơ và điều kiện khoản vay.
Đáng chú ý, lãi suất cho vay ngắn hạn đối với các lĩnh vực ưu tiên như xuất khẩu, nông nghiệp, công nghiệp hỗ trợ, doanh nghiệp nhỏ và vừa, ứng dụng công nghệ cao... trong tháng 8 đã chạm mức tối đa 4%/năm theo quy định.
Đây là lần đầu tiên trong nhiều năm nhóm lĩnh vực ưu tiên ghi nhận mức lãi suất tối đa này, cho thấy áp lực mặt bằng vốn đang lan sang cả những khu vực được hưởng chính sách tín dụng ưu đãi.
Tín dụng tăng nhanh, ngân hàng chịu áp lực huy động
Ở chiều ngược lại, nhu cầu vốn của nền kinh tế đang tăng mạnh.
Đến cuối tháng 8/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng trên 10% chỉ sau 8 tháng. Đây là tốc độ tăng đáng kể trong bối cảnh nền kinh tế đang cần thêm vốn cho đầu tư, sản xuất và kinh doanh.
Trước đó, đến ngày 31/7, dư nợ toàn nền kinh tế đã đạt gần 20,3 triệu tỷ đồng, tăng 8,98% so với cuối năm 2025. Dư nợ tín dụng đối với doanh nghiệp đạt trên 10,7 triệu tỷ đồng, chiếm 53,4% tổng dư nợ; riêng doanh nghiệp nhỏ và vừa có dư nợ trên 4 triệu tỷ đồng.
Khi tín dụng tăng nhanh hơn khả năng huy động, các ngân hàng phải tìm thêm nguồn vốn để cân đối thanh khoản. Đây được xem là một trong những nguyên nhân tạo sức ép lên lãi suất huy động, từ đó tác động đến chi phí vốn cho vay.
Theo số liệu được công bố, lãi suất tiền gửi cao nhất ở kỳ hạn 6-12 tháng đã lên 8%/năm, trong khi kỳ hạn trên 24 tháng đạt 8,1%/năm. Mức này đều tăng 0,2 điểm phần trăm so với tháng trước.
Doanh nghiệp đứng trước bài toán chi phí vốn
Điểm đáng chú ý của diễn biến lần này nằm ở sự trái chiều giữa mục tiêu giảm chi phí vốn và áp lực thực tế trên thị trường.
Trong tháng 8, Ngân hàng Nhà nước đã yêu cầu các ngân hàng thương mại triển khai chương trình tín dụng hướng tới các động lực tăng trưởng và doanh nghiệp nhỏ và vừa. Theo đó, lãi suất cho vay trong chương trình phải thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay thông thường. Các ngân hàng cũng được yêu cầu công khai lãi suất của chương trình và các loại lãi suất cho vay trên trang thông tin điện tử để doanh nghiệp thuận lợi tiếp cận.
Nhiều ngân hàng đã triển khai các gói tín dụng quy mô lớn. Agribank có chương trình tín dụng ưu đãi tới 70.000 tỷ đồng, trong khi Vietcombank triển khai chương trình với doanh số cho vay 50.000 tỷ đồng, hướng tới doanh nghiệp nhỏ và vừa cùng các động lực tăng trưởng.
Tuy nhiên, giữa mặt bằng lãi suất chung và các chương trình ưu đãi vẫn tồn tại một khoảng cách đáng chú ý. Không phải mọi doanh nghiệp đều đáp ứng điều kiện để tiếp cận nguồn vốn ưu đãi, trong khi chi phí của khoản vay thương mại phụ thuộc đáng kể vào sức khỏe tài chính, tài sản bảo đảm và khả năng trả nợ.
Trước đó, một đánh giá của FiinGroup cho thấy đến cuối tháng 7/2026, tỷ lệ doanh nghiệp siêu nhỏ tiếp cận được vốn vay chỉ khoảng 8,8%, trong khi nhóm doanh nghiệp nhỏ và vừa khoảng 20,5%.
Áp lực vốn có thể rõ hơn về cuối năm
Với doanh nghiệp, lãi suất cho vay bình quân tăng không chỉ làm tăng chi phí tài chính của các khoản vay mới mà còn có thể ảnh hưởng đến những khoản vay áp dụng lãi suất thả nổi.
Đặc biệt, khi nhu cầu tín dụng thường tăng vào những tháng cuối năm, bài toán cân đối giữa huy động và cho vay sẽ tiếp tục là yếu tố quan trọng đối với mặt bằng lãi suất.
Trong bối cảnh này, khả năng hấp thụ vốn của doanh nghiệp không chỉ phụ thuộc vào việc ngân hàng có thêm hạn mức tín dụng mà còn phụ thuộc trực tiếp vào giá của đồng vốn. Khi lãi vay tăng, những dự án có biên lợi nhuận thấp hoặc phụ thuộc lớn vào vốn tín dụng sẽ phải tính toán lại hiệu quả tài chính.
Vì vậy, diễn biến lãi suất 10,7%/năm không đơn thuần là một chỉ số của thị trường tiền tệ. Đây còn là biến số trực tiếp đối với chi phí sản xuất, dòng tiền và quyết định đầu tư của doanh nghiệp trong những tháng cuối năm 2026.