Chủ nhật 20/09/2026 21:59
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Một khoản vay lớn không chỉ được nhìn ở khả năng thu hồi của riêng khoản vay đó. Khi tín dụng tập trung quá nhiều vào một nhóm khách hàng, lĩnh vực hoặc các doanh nghiệp có quan hệ liên quan, rủi ro có thể lan sang chính tổ chức tín dụng. Đây là vấn đề được đặt ra rõ trong Đề án vừa được phê duyệt tại Quyết định số 1809/QĐ-TTg ngày 18/9/2026.
Không để tín dụng dồn vào một nhóm khách hàng
Theo Đề án, các tổ chức tín dụng phải tăng cường kiểm tra, kiểm soát và kiểm toán nội bộ đối với hoạt động cấp tín dụng, chất lượng tín dụng và mức độ tập trung tín dụng. Việc theo dõi phải bao gồm khách hàng, nhóm khách hàng liên quan, các lĩnh vực có rủi ro cao và hoạt động đầu tư trái phiếu doanh nghiệp.
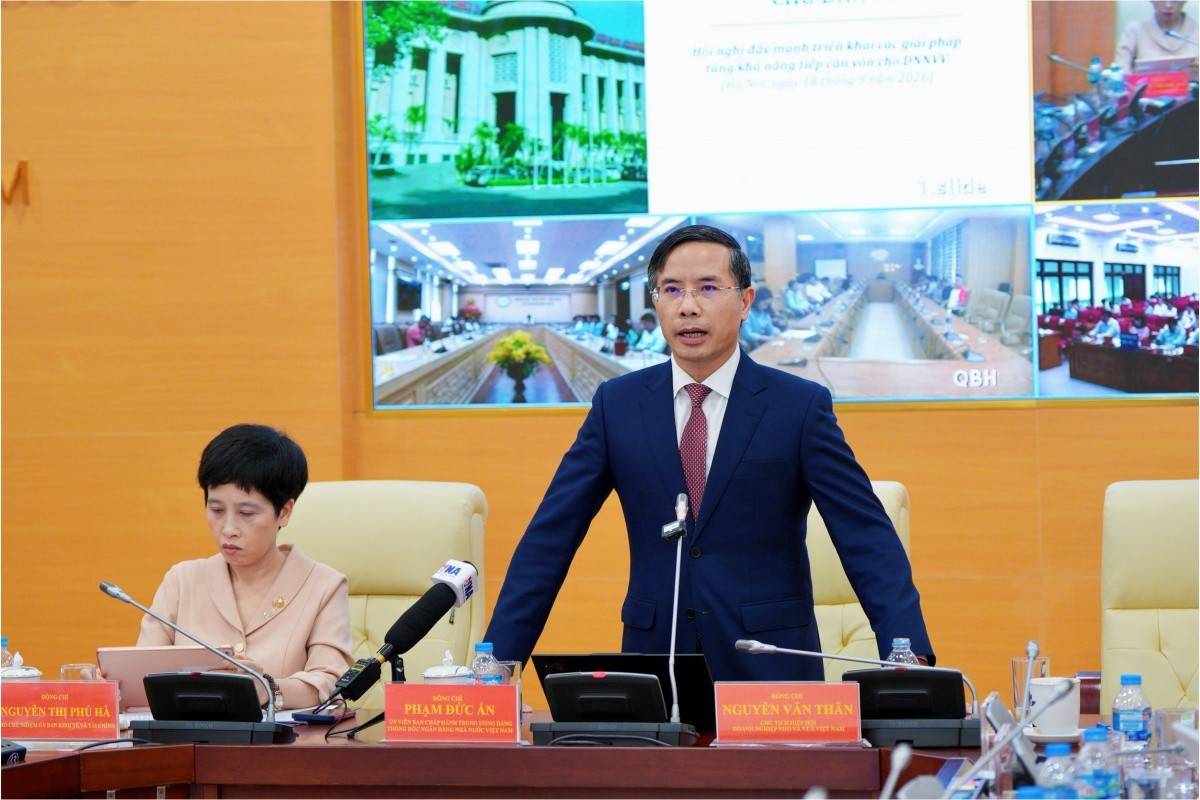 |
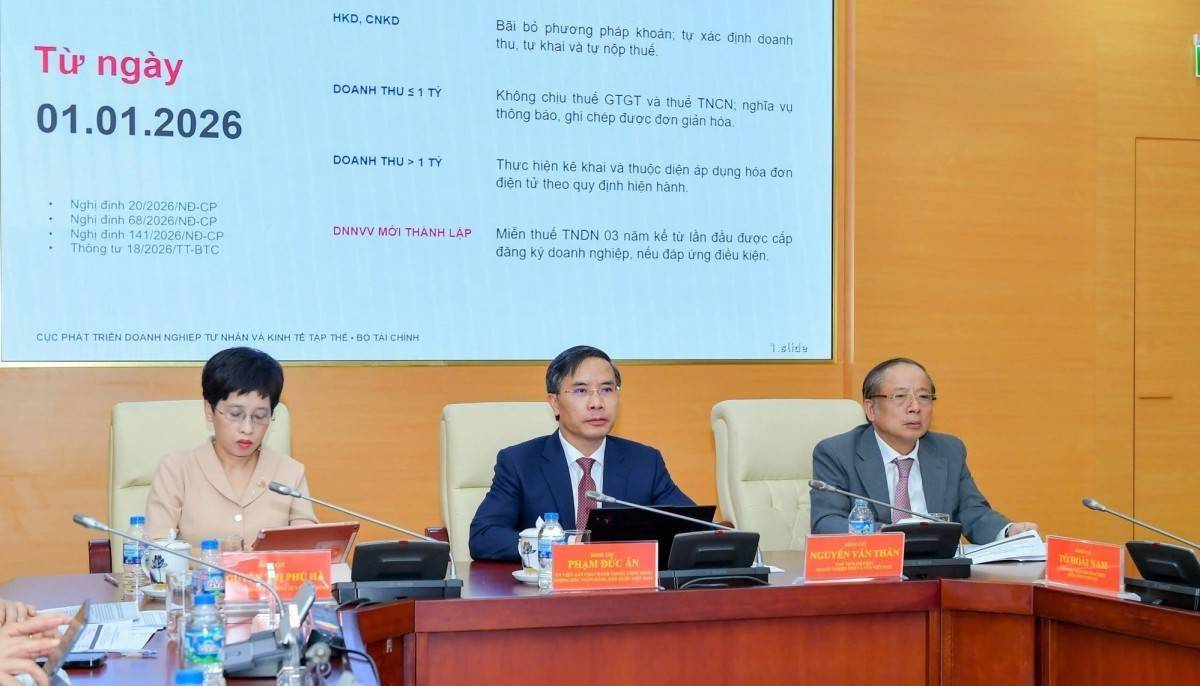
| Tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” diễn ra sáng 18/9, Thống đốc NHNN Phạm Đức Ấn khẳng định, trong bối cảnh đất nước đang quyết tâm thực hiện mục tiêu tăng trưởng 2 con số, doanh nghiệp nhỏ và vừa sẽ tiếp tục là một lực lượng quan trọng của nền kinh tế. Ngành Ngân hàng sẽ tiếp tục đồng hành, tạo điều kiện về vốn, sản phẩm, dịch vụ ngân hàng phù hợp trong phạm vi khả năng và quy định pháp luật. |
Đáng chú ý, yêu cầu được nêu khá trực diện: chấm dứt tình trạng cho vay tập trung vào một số doanh nghiệp, nhóm khách hàng lớn, dự án thuộc hệ sinh thái hoặc “sân sau” của tập đoàn có thể gây ra các rủi ro, tiềm ẩn nguy cơ mất an toàn và lành mạnh của tổ chức tín dụng.
Cùng với đó, các ngân hàng phải thường xuyên rà soát biến động sở hữu cổ phần, hoạt động cấp tín dụng đối với cổ đông, lãnh đạo và người có liên quan. Mục tiêu là nhận diện sớm dấu hiệu rủi ro, hành vi vi phạm quy định về sở hữu cổ phần và những tồn tại có thể ảnh hưởng đến an toàn hoạt động.
Đề án cũng yêu cầu chú ý các tổ chức tín dụng có mức độ tập trung tín dụng cao, tốc độ tăng trưởng tín dụng tăng nhanh, nợ xấu cao hoặc dư nợ tại những lĩnh vực tiềm ẩn rủi ro gia tăng nhanh và chiếm tỷ trọng lớn. NHNN sẽ tăng cường theo dõi, cảnh báo, chấn chỉnh và xử lý kịp thời để hạn chế rủi ro tập trung tín dụng.
Doanh nghiệp có dòng tiền sẽ có thêm cửa vay
Ở chiều ngược lại, Đề án không đặt mục tiêu thu hẹp tín dụng mà hướng tới đưa vốn đến đúng nhu cầu sản xuất, kinh doanh.
Mục tiêu đến năm 2030 là doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, được tiếp cận nguồn vốn thuận lợi, kịp thời và phù hợp với nhu cầu phát triển, mức độ sẵn sàng, đặc thù ngành nghề và quy mô.
Điểm đáng chú ý với doanh nghiệp là cách tiếp cận tín dụng được mở rộng khỏi mô hình quá phụ thuộc vào tài sản bảo đảm. Đề án yêu cầu các tổ chức tín dụng cải tiến quy định nội bộ, cho vay dựa trên phương án sản xuất kinh doanh, phương án mở rộng thị trường đầu ra; cho vay theo chuỗi giá trị, chuỗi cung ứng; cho vay dựa trên dữ liệu thanh toán, dòng tiền và các loại tài sản bảo đảm phù hợp pháp luật.
Đây là thay đổi có ý nghĩa với nhóm SME vốn thường gặp hạn chế về tài sản thế chấp. Nếu dữ liệu dòng tiền, khả năng tiêu thụ sản phẩm và phương án kinh doanh trở thành cơ sở quan trọng hơn trong thẩm định, doanh nghiệp có hoạt động thực chất sẽ có thêm cơ sở để tiếp cận tín dụng.
Đề án đồng thời yêu cầu phát triển cơ chế bao thanh toán nhằm giúp SME cải thiện dòng tiền, giảm phụ thuộc vào tài sản bảo đảm và nâng cao năng lực cạnh tranh. Chương trình kết nối ngân hàng - doanh nghiệp cũng tiếp tục được triển khai để xử lý các vướng mắc trong tiếp cận tín dụng.
Kiểm soát rủi ro từ bên trong ngân hàng
Cùng với phân bổ lại dòng vốn, Đề án đặt yêu cầu cao hơn đối với năng lực quản trị của các tổ chức tín dụng. Các ngân hàng phải nâng cao quản trị rủi ro, kiểm soát nội bộ, tuân thủ giới hạn an toàn, kiểm soát giao dịch với cổ đông và người có liên quan.
Chất lượng thẩm định tín dụng cũng được yêu cầu nâng lên, đi cùng kiểm tra việc sử dụng vốn vay. Với những lĩnh vực tiềm ẩn rủi ro, ngân hàng phải chủ động phát hiện sớm nguy cơ phát sinh nợ nhóm 2, nợ xấu; đồng thời tăng cường thu hồi và xử lý nợ xấu.
Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa” được triển khai với 4 nhóm nhiệm vụ, gồm hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém và tăng khả năng tiếp cận vốn cho doanh nghiệp. Mục tiêu tổng quát đến năm 2030 là xây dựng hệ thống tổ chức tín dụng hoạt động lành mạnh, hiệu quả, công khai, minh bạch, dựa trên nền tảng công nghệ và quản trị tiên tiến.
Với doanh nghiệp, thông điệp từ chính sách lần này khá rõ: cửa tín dụng không đóng lại, nhưng dòng vốn phải được kiểm soát chặt hơn về nơi đến, mục đích sử dụng và khả năng tạo ra dòng tiền. Điều đó đặt cả ngân hàng và doanh nghiệp trước yêu cầu minh bạch hơn về quan hệ sở hữu, phương án kinh doanh và sức khỏe tài chính.