Thứ sáu 25/09/2026 17:20
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Theo số liệu của Cục Thống kê, tính đến ngày 31/8/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 40,63 tỷ USD, tăng 55,4% so với cùng kỳ năm trước. Trong đó, vốn đăng ký mới đạt 21,71 tỷ USD, vốn điều chỉnh đạt 12,21 tỷ USD; vốn FDI thực hiện ước đạt 17,25 tỷ USD, tăng 12%.
Trong cơ cấu thu hút FDI, bất động sản tiếp tục nằm trong nhóm ngành dẫn đầu với hơn 5,3 tỷ USD. Tuy nhiên, nếu chỉ nhìn vào con số này để đánh giá tác động của dòng vốn ngoại đối với thị trường địa ốc sẽ chưa phản ánh đầy đủ bức tranh.
Bởi dòng vốn đáng kể hơn đối với bất động sản lại đến từ chính quá trình mở rộng sản xuất.
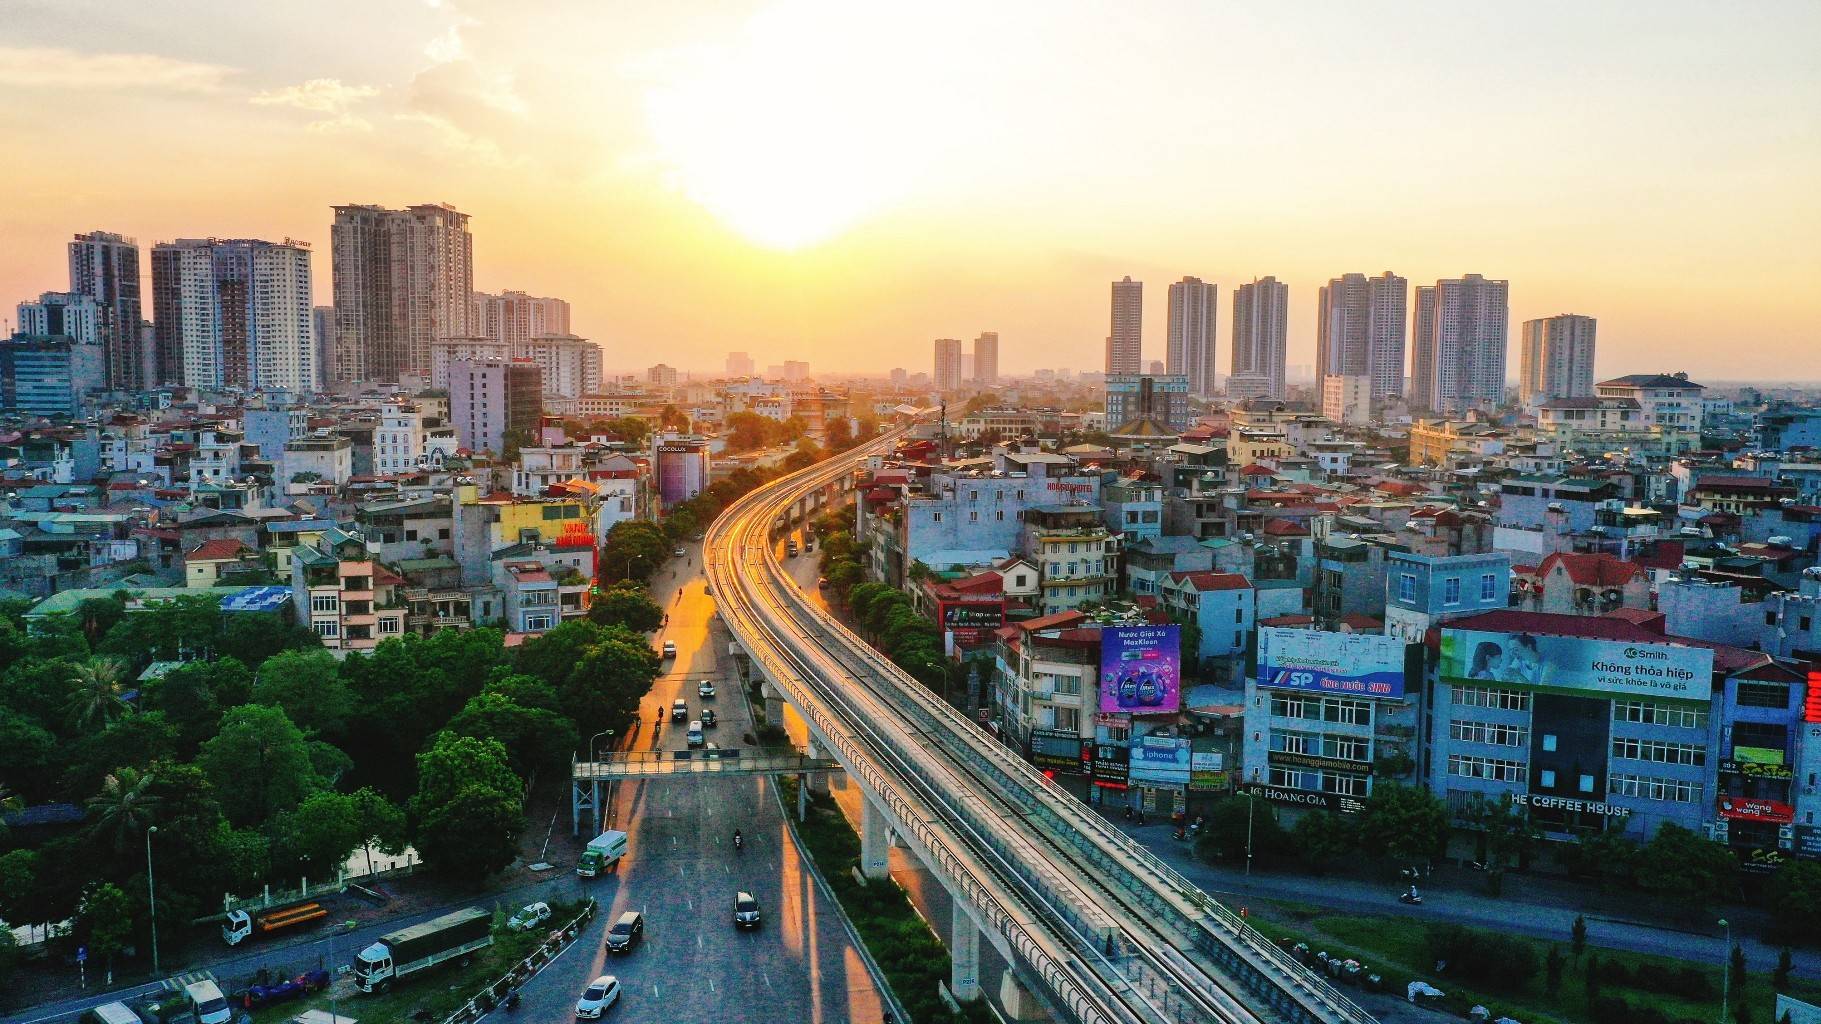 |
| FDI đổi nhịp, bất động sản Việt Nam đứng trước một chu kỳ nhu cầu mới. |
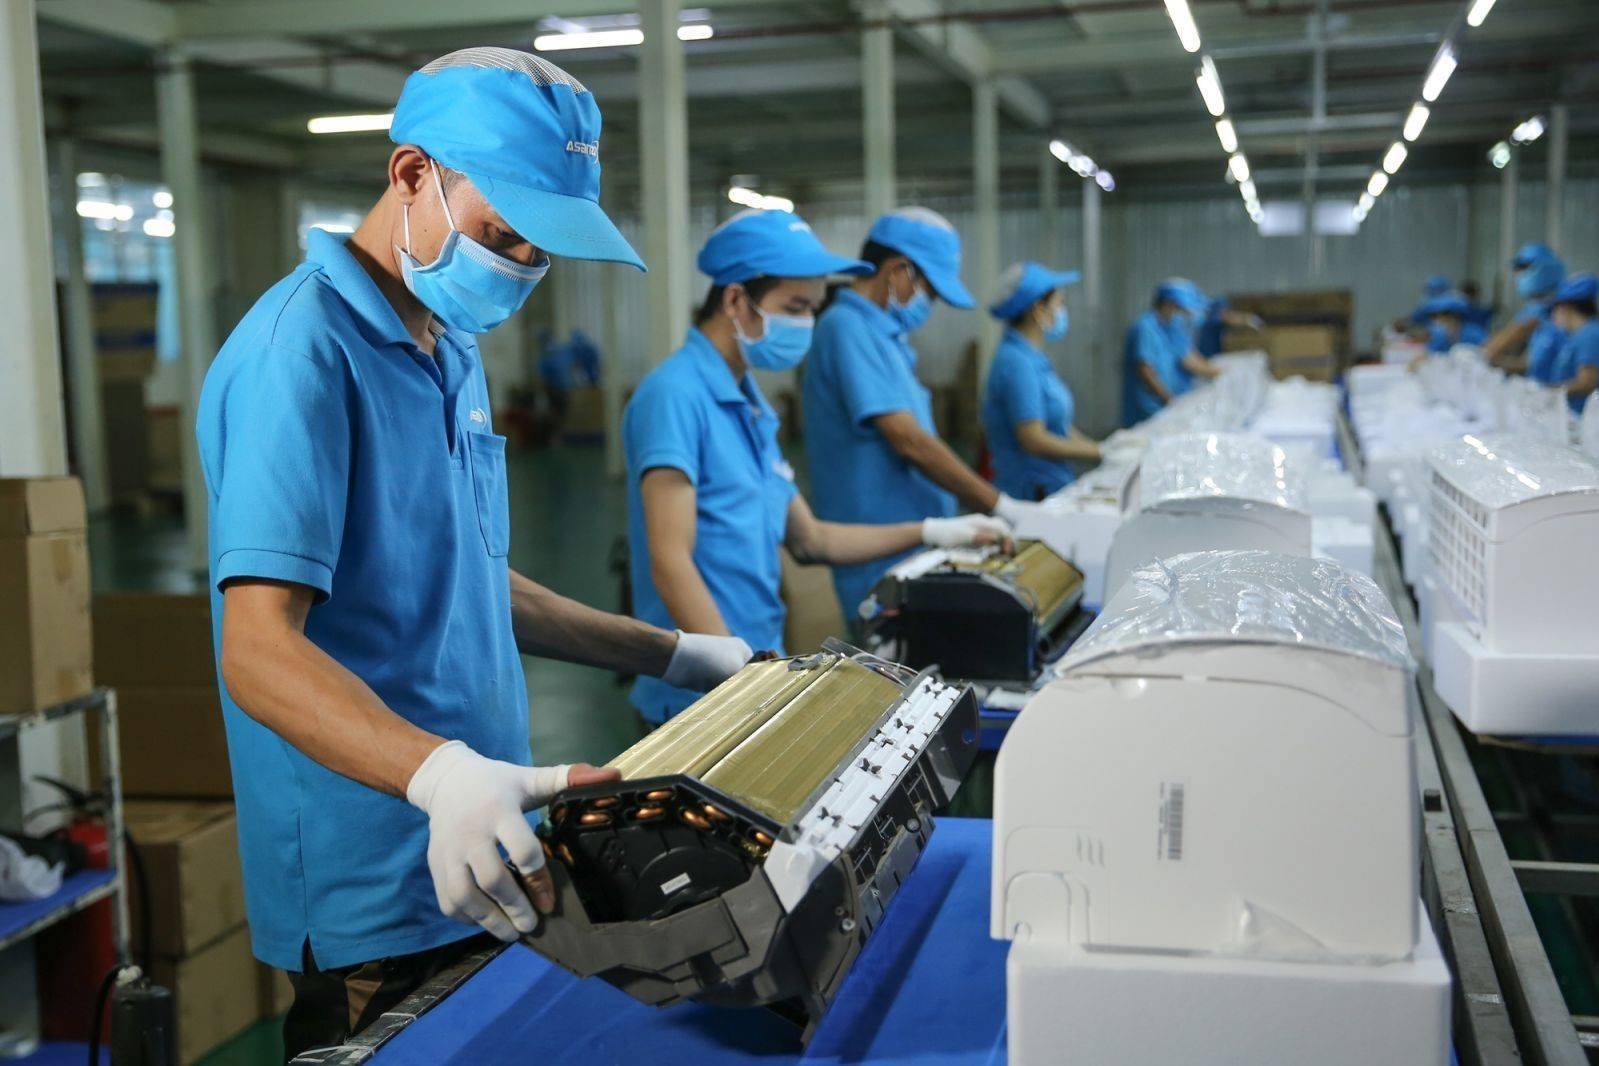
Trong 8 tháng, công nghiệp chế biến, chế tạo tiếp tục là lĩnh vực thu hút FDI lớn nhất, với hơn 20 tỷ USD vốn đăng ký. Cùng với đó, dòng vốn ngoại thực hiện tại Việt Nam tiếp tục tăng, trong khi khu vực FDI chiếm khoảng 80% kim ngạch xuất khẩu hàng hóa của cả nước.
Những con số này cho thấy mối quan hệ giữa FDI và bất động sản đang có sự thay đổi đáng chú ý.
Một dự án sản xuất mới không chỉ cần đất để xây dựng nhà máy. Khi đi vào hoạt động, dự án kéo theo nhu cầu về nhà xưởng, kho bãi, trung tâm logistics, văn phòng, dịch vụ thương mại và chỗ ở cho chuyên gia, kỹ sư, người lao động.
Nói cách khác, dòng vốn FDI đang tạo ra nhu cầu bất động sản từ hoạt động kinh tế thực, thay vì chỉ tạo thêm một nguồn vốn đầu tư trực tiếp vào các dự án địa ốc.
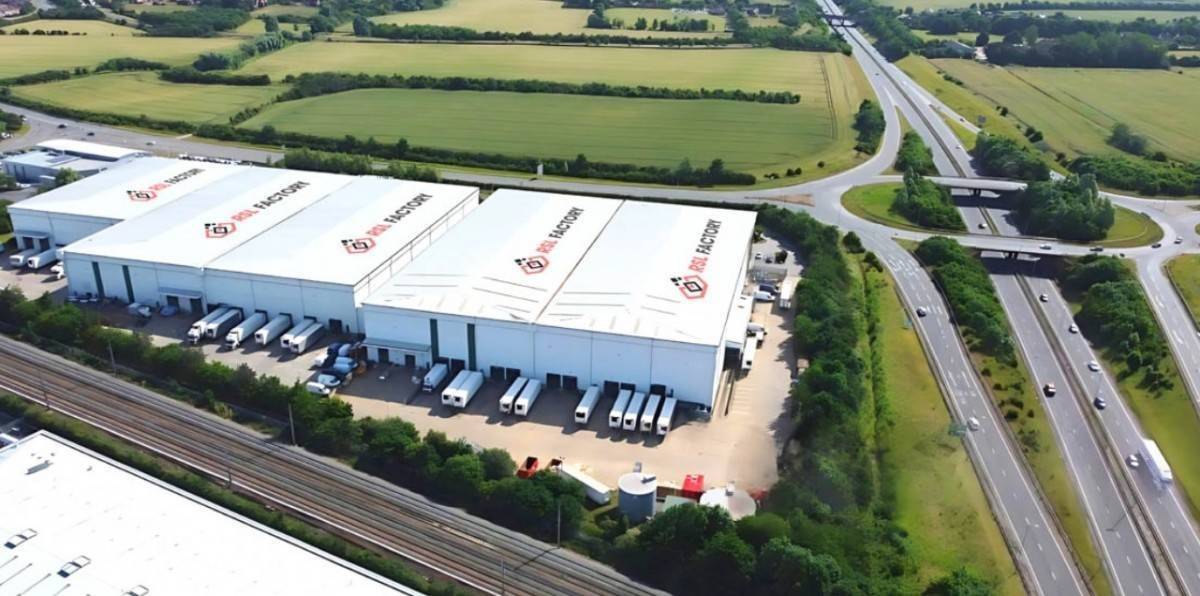
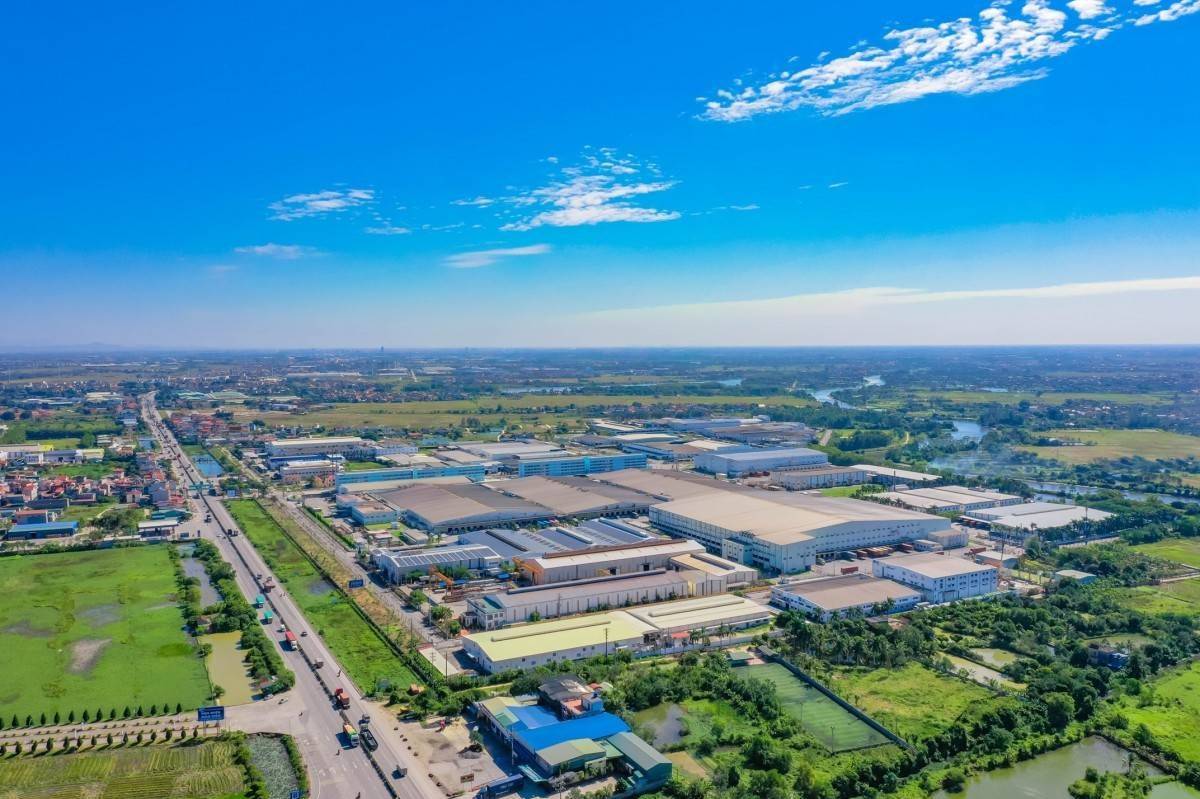
Đây là dư địa đáng chú ý đối với bất động sản công nghiệp. Quá trình mở rộng sản xuất và đa dạng hóa chuỗi cung ứng đang làm gia tăng nhu cầu đối với những khu công nghiệp có khả năng đáp ứng nhanh, hạ tầng đồng bộ và kết nối thuận lợi với cảng biển, sân bay, cao tốc cũng như các trung tâm sản xuất.
Cục Đầu tư nước ngoài cũng ghi nhận dòng vốn FDI 8 tháng tiếp tục tập trung chủ yếu vào công nghiệp chế biến, chế tạo, đồng thời xuất hiện sự đa dạng hóa sang hạ tầng năng lượng và công nghệ số thông qua một số dự án quy mô lớn.
Điều này mở ra một hướng phát triển mới cho thị trường bất động sản: từ cung cấp mặt bằng đơn thuần sang cung cấp hạ tầng phục vụ cả một hệ sinh thái sản xuất và kinh doanh.
Sự gia tăng của dòng vốn ngoại không đồng nghĩa tất cả phân khúc bất động sản đều cùng hưởng lợi.
Khi doanh nghiệp FDI ngày càng chú trọng hiệu quả vận hành, yêu cầu đối với bất động sản phục vụ sản xuất cũng thay đổi. Một khu công nghiệp có quỹ đất lớn nhưng thiếu kết nối giao thông, năng lực cung cấp điện, xử lý nước, logistics hoặc hạ tầng số sẽ khó tạo ra lợi thế nếu đặt cạnh những khu vực có hệ sinh thái hoàn chỉnh hơn.
Đối với nhà xưởng và kho vận, tiêu chuẩn về thiết kế, khả năng mở rộng, kết nối chuỗi cung ứng và thời gian đưa vào vận hành ngày càng trở nên quan trọng.
Đây cũng là lý do dòng vốn FDI có thể thúc đẩy sự phân hóa mạnh hơn trên thị trường bất động sản công nghiệp. Những tài sản gắn với các cực sản xuất mới, hành lang giao thông lớn và hệ thống logistics đồng bộ có cơ hội đón dòng cầu thực chất hơn; trong khi những dự án chậm hoàn thiện pháp lý hoặc thiếu hạ tầng kết nối sẽ khó chuyển hóa lợi thế quỹ đất thành hiệu quả kinh doanh.
Bức tranh FDI 8 tháng cũng cho thấy sự phân bổ vốn đang có những chuyển động đáng chú ý giữa các địa phương. TP. Hồ Chí Minh dẫn đầu với hơn 10,4 tỷ USD vốn đăng ký, tiếp đến là Thái Nguyên với hơn 8 tỷ USD, Hà Nội hơn 3,7 tỷ USD, Bắc Ninh hơn 3,4 tỷ USD và Hải Phòng hơn 3 tỷ USD.
Sự dịch chuyển này có ý nghĩa đối với thị trường địa ốc bởi nơi dòng vốn sản xuất đến, nhu cầu về hạ tầng và không gian kinh tế thường hình thành theo sau.
Một trong những tác động dễ nhận thấy hơn của làn sóng đầu tư sản xuất là nhu cầu nhà ở tại các trung tâm công nghiệp.
Khi nhà máy, trung tâm logistics hoặc cơ sở sản xuất quy mô lớn được triển khai, thị trường lao động tại địa phương cũng mở rộng. Nhu cầu nhà ở vì thế không chỉ đến từ chuyên gia và kỹ sư nước ngoài mà còn từ lực lượng lao động trong nước, nhân sự quản lý và các nhóm dịch vụ đi kèm.
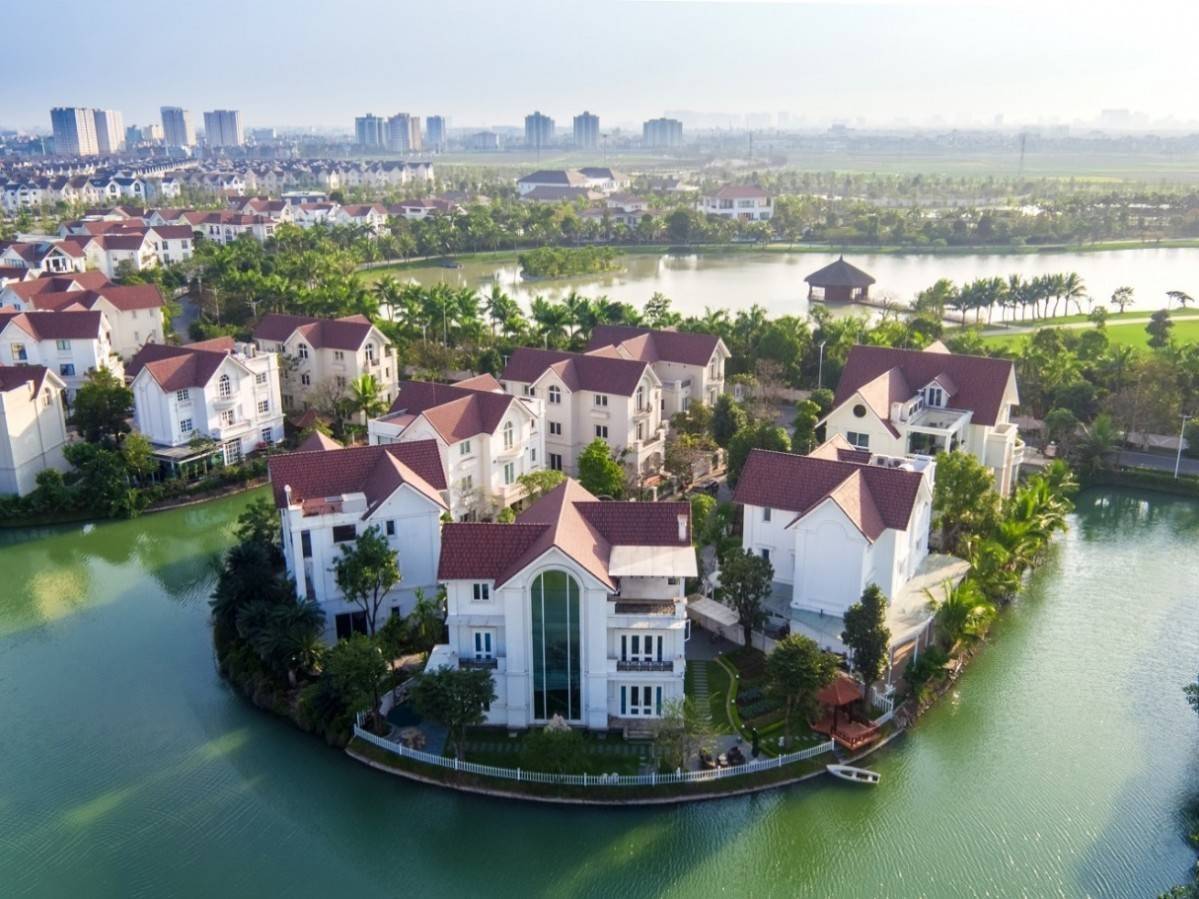
Điều này có thể mở rộng dư địa cho nhiều mô hình khác nhau, từ căn hộ cho thuê, nhà ở vừa túi tiền đến các khu đô thị tích hợp dịch vụ quanh các trung tâm công nghiệp.
Tuy nhiên, tác động của FDI đối với nhà ở không diễn ra đồng đều. Dòng vốn sản xuất tập trung ở đâu, nhu cầu nhà ở và dịch vụ có xu hướng hình thành tại đó, nhưng mức độ lan tỏa phụ thuộc lớn vào hạ tầng giao thông, quy mô dân số, khả năng cung ứng nhà ở và tốc độ triển khai dự án.
Ở các đô thị lớn, nhu cầu phát sinh từ dòng vốn ngoại lại có thể tập trung vào những phân khúc khác như văn phòng, bán lẻ, khách sạn, căn hộ dịch vụ và các tài sản có khả năng tạo dòng tiền.
Như vậy, cùng một dòng vốn FDI nhưng tác động lên thị trường bất động sản có thể rất khác nhau tùy theo địa bàn, ngành nghề và chất lượng hạ tầng.
 |
| Dòng vốn FDI vào Việt Nam đang tăng mạnh |
Dòng vốn FDI vào Việt Nam đang tăng mạnh, nhưng thách thức tiếp theo không đơn thuần là thu hút thêm vốn mà là biến dòng vốn đó thành năng lực sản xuất và giá trị kinh tế bền vững.
Với bất động sản, điều này đặt ra một yêu cầu tương tự.
5,32 tỷ USD vốn FDI đăng ký vào bất động sản là con số đáng chú ý, nhưng 20 tỷ USD vốn vào công nghiệp chế biến, chế tạo mới cho thấy quy mô nhu cầu bất động sản có thể phát sinh phía sau hoạt động sản xuất.
Đó là nhu cầu về đất công nghiệp, nhà xưởng, kho vận, logistics, văn phòng và nhà ở. Nếu được đáp ứng bằng hệ thống hạ tầng đồng bộ, các nhu cầu này có thể tạo thành một chuỗi giá trị liên kết thay vì những dự án bất động sản riêng lẻ.
Trong bối cảnh đó, tiêu chí đánh giá một tài sản bất động sản cũng có thể dịch chuyển. Quỹ đất và khả năng tăng giá vẫn là những yếu tố được quan tâm, nhưng hiệu quả khai thác, khả năng tạo dòng tiền, chất lượng hạ tầng, pháp lý và mức độ gắn kết với hoạt động kinh tế thực ngày càng trở nên quan trọng.
Đây cũng là nền tảng để thị trường M&A bất động sản tiếp tục được quan tâm, khi nhà đầu tư có xu hướng tìm kiếm những tài sản đã có pháp lý rõ ràng, vị trí phù hợp, khả năng vận hành và dư địa phát triển thay vì chỉ đặt cược vào kỳ vọng tăng giá.
Nếu dòng vốn FDI tiếp tục duy trì đà tăng và được chuyển hóa thành các dự án sản xuất, thương mại, logistics và hạ tầng, tác động đến thị trường bất động sản sẽ không dừng ở phân khúc công nghiệp.
Một hệ sinh thái mới có thể được hình thành quanh mỗi cực tăng trưởng: nhà máy tạo nhu cầu nhà xưởng; sản xuất kéo theo logistics; logistics cần kho bãi và hạ tầng; lực lượng lao động tạo nhu cầu nhà ở; còn sự gia tăng dân cư tiếp tục thúc đẩy thương mại và dịch vụ.
Khi đó, bất động sản không chỉ đóng vai trò là nơi chứa vốn mà trở thành một bộ phận của hệ thống sản xuất và lưu thông hàng hóa.
Đây có lẽ là bài toán mới quan trọng hơn đối với thị trường trong giai đoạn tới: không phải bất động sản có thể tăng giá bao nhiêu, mà tài sản đó đang phục vụ cho hoạt động kinh tế nào, tạo ra dòng tiền gì và có khả năng duy trì giá trị trong bao lâu.
Với hơn 40,6 tỷ USD FDI đăng ký trong 8 tháng và 17,25 tỷ USD vốn thực hiện, dòng vốn ngoại đang tạo thêm một nền tảng quan trọng cho nhu cầu bất động sản. Nhưng mức độ lan tỏa thực tế sẽ còn phụ thuộc vào tiến độ triển khai dự án, chất lượng hạ tầng, khả năng kết nối các chuỗi sản xuất và đặc biệt là năng lực cung ứng những tài sản phù hợp với nhu cầu mới.
Vì vậy, chu kỳ tiếp theo của bất động sản Việt Nam có thể được định hình ngày càng rõ bởi chất lượng của dòng vốn và chất lượng của tài sản, thay vì chỉ bởi quy mô vốn chảy vào thị trường.