Thứ sáu 25/09/2026 08:14
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Giá cà phê cập nhật lúc 05:38:07 ngày 25/9/2026 theo trang giacaphe.com, giá cà phê tại khu vực Tây Nguyên đảo chiều tăng 1.000 đồng/kg so với cùng thời điểm sáng qua, dao động trong khoảng 92.200 – 93.000 đồng/kg.
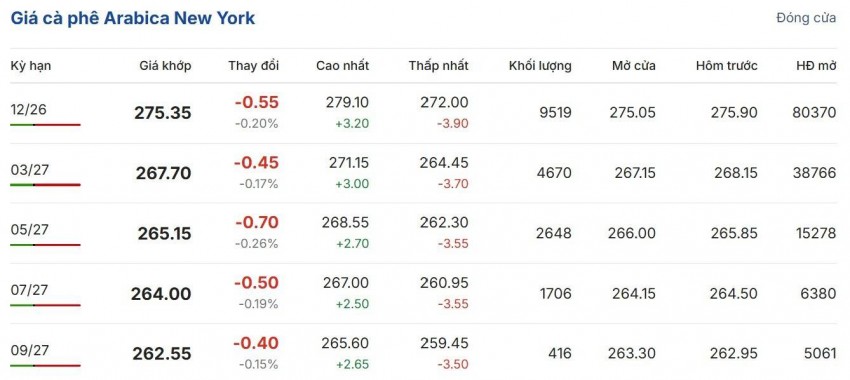
Chốt phiên, giá cà phê thế giới đồng loạt giảm trên hai sàn giao dịch. Tại London, cà phê robusta kỳ hạn 9/2026 giảm 27 USD, xuống 3.290 USD/tấn; kỳ hạn 11/2026 còn 3.272 USD. Trên sàn New York, cà phê arabica tháng 9/2026 giảm 0,55 cent, xuống 275,35 cent/lb; tháng 12 còn 267,70 cent/lb.
 |
| Giá cà phê hôm nay 25/9/2026: Giá cà phê Tây Nguyên đảo chiều tăng, thế giới quay đầu giảm |
Giá cà phê trong nước hôm nay
Khảo sát tại khu vực Tây Nguyên 25/9 cho thấy, giá cà phê đảo chiều tăng 1.000 đồng/kg so với cùng thời điểm sáng qua, dao động trong khoảng 92.200 – 93.000 đồng/kg.
Cụ thể, sau điều chỉnh, giá cà phê tại Đắk Nông (cũ) thu mua ở mức 93.000 đồng/kg. Tiếp đến là Đắk Lắk và Gia Lai giao dịch với mức 92.800 đồng/kg; trong khi Lâm Đồng ghi nhận giá cà phê ở mức 92.200 đồng/kg.
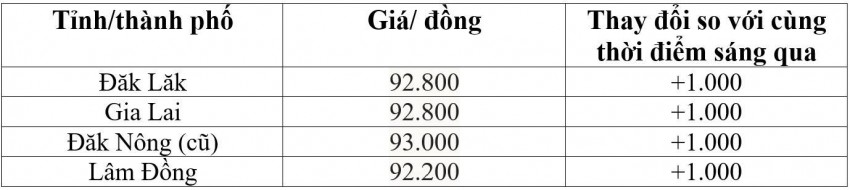 |
| Bảng giá cà phê trong nước hôm nay 25/9/2026 |
Giá cà phê trên thị trường thế giới
Chốt phiên giao dịch trực tuyến, trên sàn London, giá cà phê robusta quay đầu giảm tại các kỳ hạn. Cụ thể, giá cà phê robusta hợp đồng giao tháng 9/2026 giảm 27 USD/tấn (-0,81%), xuống mức 3.290 USD/tấn; kỳ hạn tháng 11/2026 giảm 18 USD/tấn (-0,55%), xuống mức 3.272 USD/tấn; kỳ hạn tháng 1/2027 giảm 14 USD/tấn (-0,43%), xuống mức 3.260 USD/tấn.
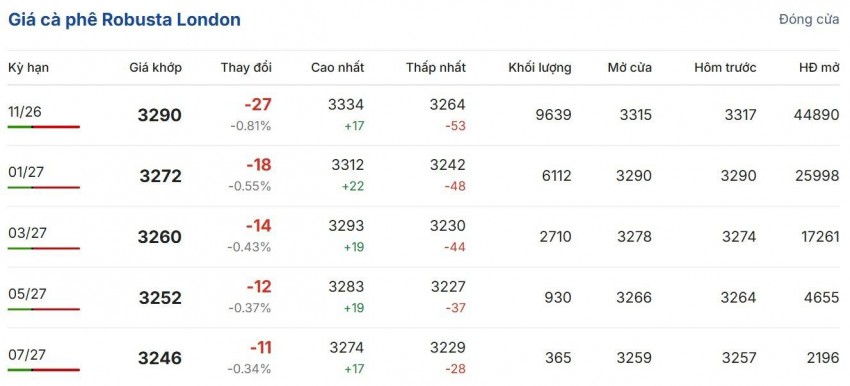 |
| Cập nhật: 25/9/2026 lúc 05:38:07 |
Tương tự, trên sàn New York, giá cà phê arabica đồng loạt giảm tại các hợp đồng giao hàng. Theo đó, hợp đồng giao tháng 9/2026 giảm 0.55 cent/lb (-0,20%)%), về mức 275.35 cent/lb; kỳ hạn tháng 12/2026 giảm 0.45 cent/lb (-0,17%)%), xuống mức 267.70 cent/lb; hợp đồng tháng 3/2027 giảm 0.70 cent/lb (-0,26%)%), về mức 265.15 cent/lb.
 |
| Cập nhật: 25/9/2026 lúc 05:38:07 |
Theo Reuters, lực mua kỹ thuật và hoạt động đóng vị thế bán khống giúp arabica bật lên từ vùng giá thấp nhất ba tháng. Động lực này càng rõ khi tồn kho arabica được ICE chứng nhận vẫn ở mức thấp: đến ngày 23/9 đạt 254.480 bao, dù tăng từ đáy 217.646 bao một tuần trước nhưng chỉ bằng khoảng 40% mức 643.341 bao của cùng kỳ năm 2025.
Điểm đáng chú ý là thị trường đang đứng giữa hai lực kéo trái chiều. Trong ngắn hạn, tồn kho thấp và rủi ro thời tiết tại Trung Mỹ tiếp tục tạo nền hỗ trợ giá. Ngược lại, triển vọng nguồn cung niên vụ 2026-2027 đang cải thiện nhanh, đặc biệt tại Brazil. Rabobank nhận định mưa thuận lợi trên phần lớn vùng trồng đã nâng độ ẩm đất và củng cố kỳ vọng về một vụ mùa lớn; USDA thậm chí dự báo sản lượng Brazil đạt kỷ lục 71,9 triệu bao.
Tại Việt Nam, điều kiện mưa và độ ẩm đất tiếp tục hỗ trợ cây robusta. Tuy nhiên, sản lượng niên vụ tới được dự báo thấp hơn niên vụ hiện tại, trong khi rủi ro El Niño vẫn là biến số khó lường.
Vì vậy, nhịp tăng hiện tại thiên về sự điều chỉnh sau bán tháo hơn là tín hiệu xác nhận một chu kỳ tăng mới. Khi nguồn cung Brazil tiếp tục được đưa ra thị trường, khả năng giá còn biến động mạnh sẽ phụ thuộc vào tốc độ bổ sung tồn kho và diễn biến thời tiết trong giai đoạn ra hoa.