Thứ hai 28/09/2026 16:23
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| Phú Thọ tăng cường bảo đảm an ninh tại doanh nghiệp FDI hơn 17.500 lao động |
| Hải Phòng tăng đối thoại, tháo gỡ vướng mắc thuế cho doanh nghiệp FDI |
Tại Tọa đàm chuyên đề “Chính sách thuế đối với doanh nghiệp có vốn đầu tư nước ngoài (FDI)” diễn ra sáng 28/9, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh cho biết, trong khoảng 45.000 dự án, doanh nghiệp FDI đang hoạt động tại Việt Nam, số đơn vị thuộc diện có nghĩa vụ kê khai thuế tối thiểu toàn cầu chỉ khoảng 1.500 dự án.
Đây chủ yếu là các tập đoàn lớn, tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu euro trở lên. Trong số này, chỉ chưa đến 200 doanh nghiệp thực tế phát sinh nghĩa vụ phải nộp thuế tối thiểu toàn cầu.
Theo ông Đặng Ngọc Minh, đối với những doanh nghiệp trước đây được hưởng thuế suất ưu đãi 5%, 10% hoặc các hình thức giảm trừ, khi thuộc phạm vi áp dụng của thuế tối thiểu toàn cầu, mức thuế suất tối thiểu được áp dụng là 15%.
Năm 2025, số thuế Việt Nam thu được từ thuế tối thiểu toàn cầu khoảng 16.500 tỷ đồng. Theo lãnh đạo Cục Thuế, khoản thu này tạo thêm nguồn lực cho phát triển, đồng thời phản ánh sự thay đổi trong cách thức thực hiện chính sách ưu đãi thuế đối với các tập đoàn đa quốc gia.
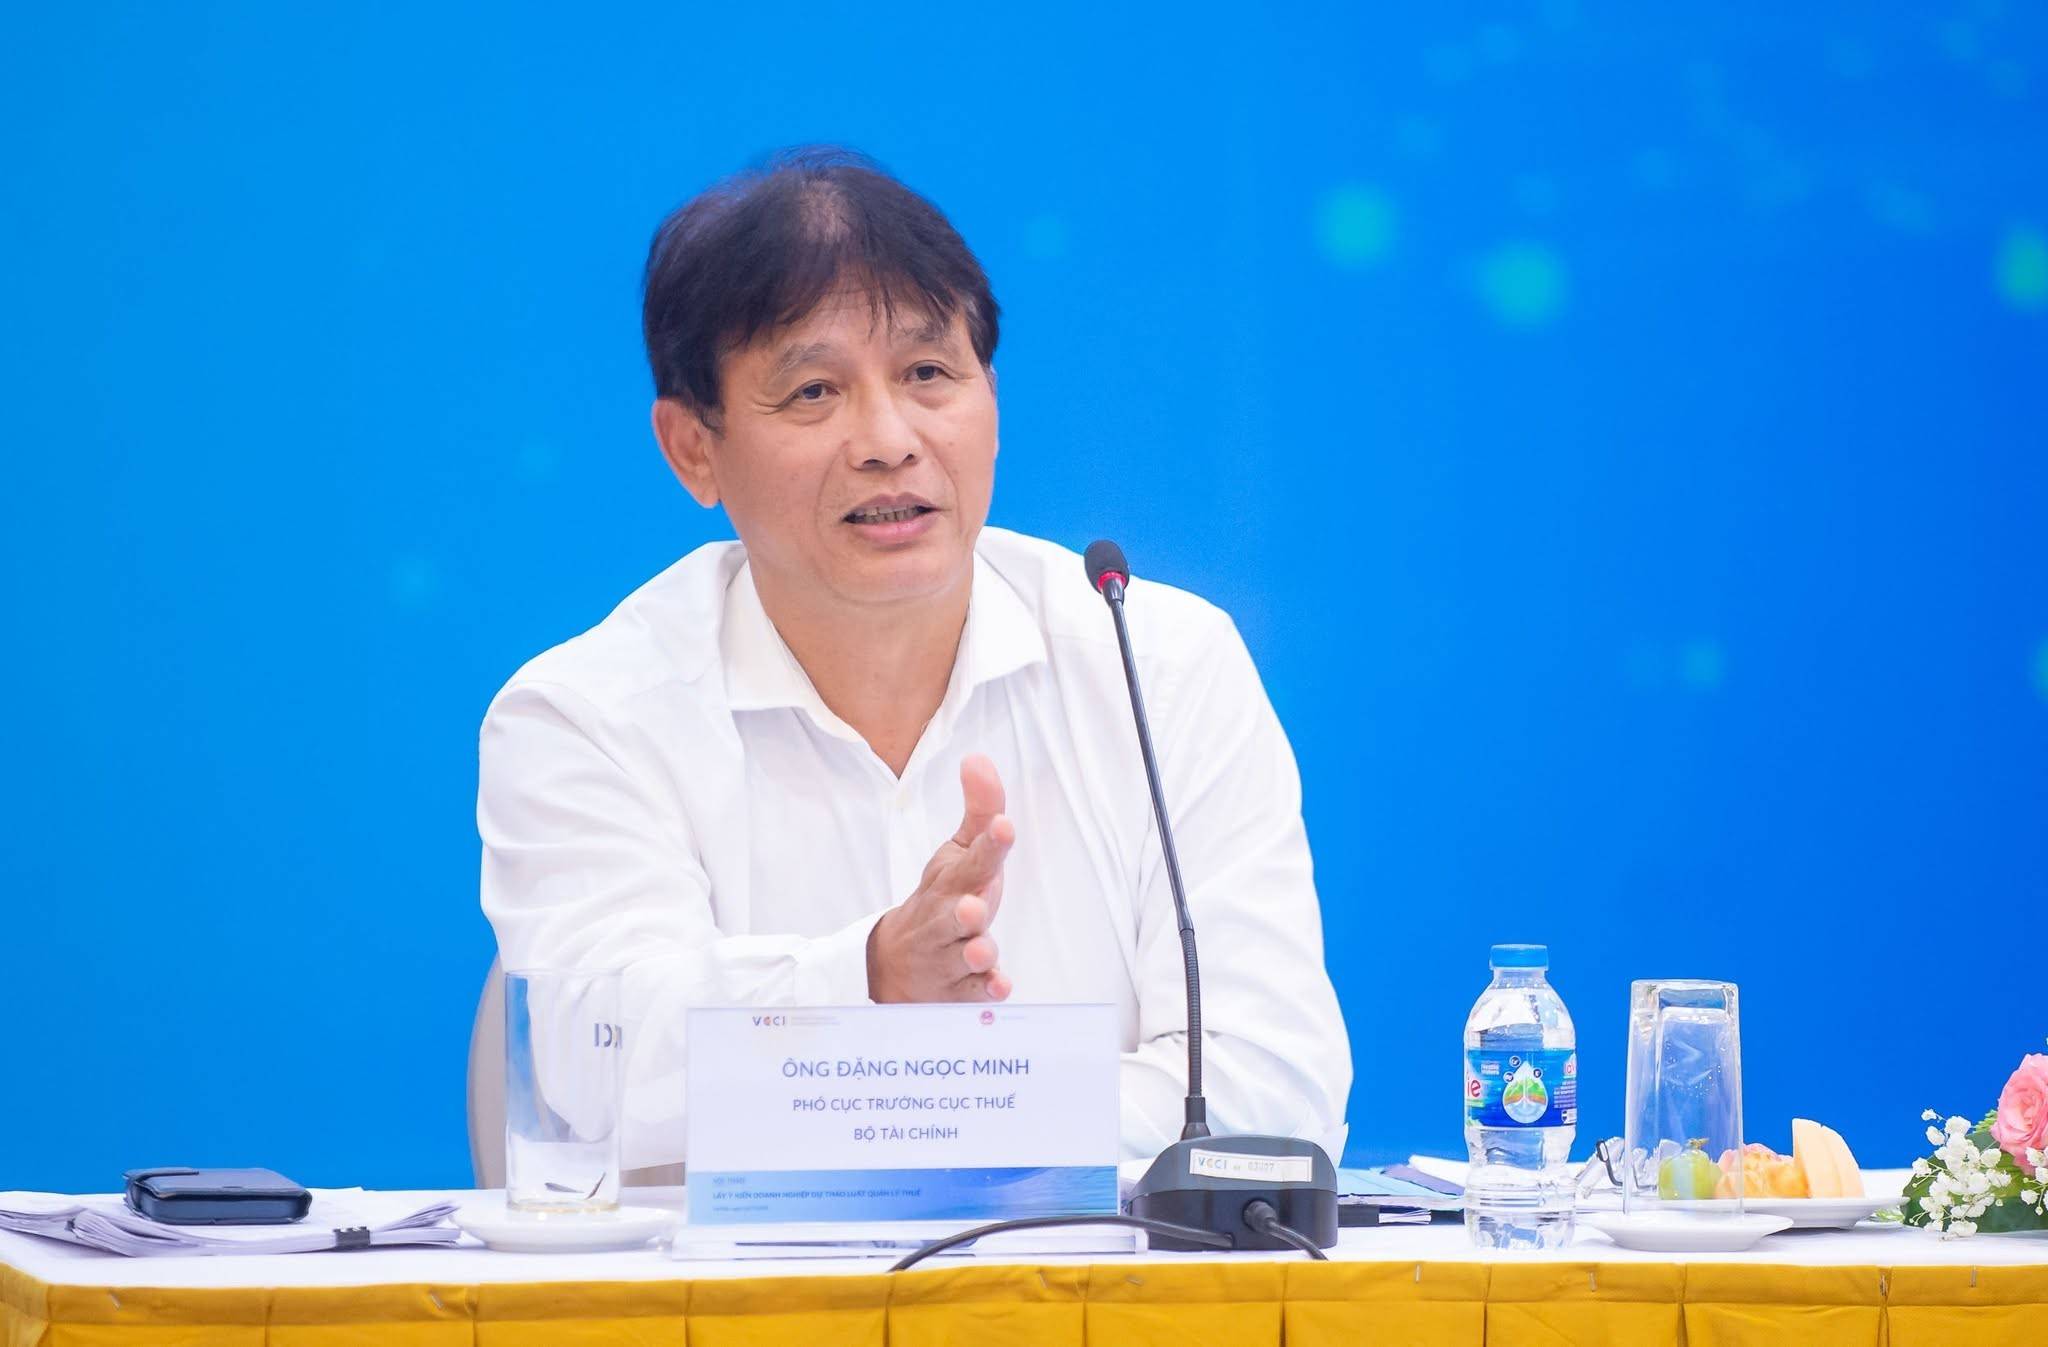 |
| Phó Cục trưởng Cục Thuế Đặng Ngọc Minh. |
Đáng chú ý, theo ông Minh, việc áp dụng thuế tối thiểu toàn cầu và khoản thu ngân sách nói trên không cho thấy tác động tiêu cực đến dòng vốn đầu tư nước ngoài vào Việt Nam.
Trong 8 tháng đầu năm, Việt Nam tiếp tục thu hút khoảng 41 tỷ USD vốn FDI, trong đó vốn giải ngân đạt khoảng 18 tỷ USD.
Theo Phó Cục trưởng Cục Thuế, quyết định lựa chọn Việt Nam làm địa điểm đầu tư của các doanh nghiệp nước ngoài ngày càng dựa trên nhiều yếu tố thay vì chỉ phụ thuộc vào ưu đãi thuế.
Vị trí chiến lược trong chuỗi sản xuất toàn cầu, hệ thống hạ tầng, quan hệ thương mại và nguồn nhân lực là những yếu tố được cho là tiếp tục tạo sức hấp dẫn đối với dòng vốn quốc tế.
Trong bối cảnh thuế tối thiểu toàn cầu làm thay đổi dư địa của các chính sách ưu đãi thuế dựa trên thu nhập, định hướng chính sách thu hút FDI cũng được đặt ra theo hướng mới.
Ông Đặng Ngọc Minh cho biết, ưu đãi dựa trên thu nhập sẽ không còn phù hợp như trước. Thay vào đó, chính sách có thể chuyển sang hỗ trợ trực tiếp vào các khoản chi phí mà doanh nghiệp phải bỏ ra, nhất là chi phí công nghệ, chuyển giao công nghệ và đào tạo nhân lực cho các ngành công nghiệp, công nghiệp phát triển và công nghệ cao.
Cùng với đó, Nhà nước sẽ tập trung đầu tư hạ tầng công nghiệp, tạo điều kiện để các doanh nghiệp hình thành hệ sinh thái sản xuất và tăng khả năng liên kết với doanh nghiệp Việt Nam.
Các chính sách hỗ trợ cũng có thể được triển khai thông qua đào tạo, hỗ trợ thành lập doanh nghiệp và phát triển hệ sinh thái doanh nghiệp trong nước.
Đáng chú ý, xu hướng chính sách trong thời gian tới được định hướng gắn ưu đãi với kết quả đầu ra thay vì chỉ căn cứ vào thu nhập của doanh nghiệp.
Theo ông Đặng Ngọc Minh, những kết quả như chuyển giao công nghệ, đào tạo nhân lực có thể trở thành cơ sở để doanh nghiệp được hưởng chính sách hỗ trợ. Các ưu đãi này cần được công khai ngay từ đầu trong giấy phép, hồ sơ hoặc cam kết đầu tư của doanh nghiệp.
Một yêu cầu khác được đặt ra là nâng cao khả năng giám sát việc thực hiện các cam kết đầu tư.
Theo ông Đặng Ngọc Minh, cơ quan thuế sẽ tăng cường tiền giám sát và hậu kiểm việc thực hiện các cam kết trên thực tế. Để triển khai hiệu quả, cần xây dựng nền tảng cơ sở dữ liệu dùng chung giữa các cơ quan quản lý.
Trong đó, cơ quan thuế sẽ chia sẻ dữ liệu về doanh nghiệp và dân cư để phối hợp với các đơn vị thuộc Bộ Tài chính và các cơ quan Chính phủ.
Mục tiêu là giảm yêu cầu doanh nghiệp phải thực hiện nhiều thủ tục hành chính, thay vào đó doanh nghiệp chủ yếu kê khai thông tin và các cam kết; cơ quan quản lý tăng cường giám sát gián tiếp và thực hiện hậu kiểm dựa trên kết quả đánh giá.
Sự thay đổi này cho thấy chính sách thu hút FDI đang đứng trước yêu cầu chuyển từ cạnh tranh bằng ưu đãi thuế sang cạnh tranh bằng chất lượng môi trường đầu tư, hạ tầng, nhân lực, công nghệ và khả năng kết nối doanh nghiệp trong nước với chuỗi giá trị toàn cầu.