Thứ ba 10/11/2026 16:48
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Tháng 9 năm 2026, giá cao su xuất khẩu bình quân của Việt Nam đạt 2.323 USD/tấn, tăng 30% so với cùng kỳ năm ngoái và là mức cao nhất trong gần 13 năm.
Từ đầu năm đến nay, giá cao su xuất khẩu của Việt Nam liên tục tăng cao theo xu hướng chung thị trường thế giới, do được hỗ trợ bởi lo ngại thiếu hụt nguồn cung và giá dầu ở mức cao làm gia tăng chi phí sản xuất cao su tổng hợp.
Rủi ro thời tiết đang là một trong những yếu tố chi phối tâm lý thị trường. Tổ chức Khí tượng Thế giới (WMO) trong bản cập nhật ngày 3/9/2026 dự báo El Niño có khả năng kéo dài đến tháng 2/2027 với xác suất gần 100%. Hiện tượng này có thể làm thay đổi lượng mưa và nhiệt độ tại các khu vực sản xuất nông nghiệp, trong đó có những vùng trồng cao su quan trọng ở Đông Nam Á.
Đối với cây cao su, thời tiết bất lợi có thể ảnh hưởng đến khả năng khai thác mủ, số ngày cạo mủ và hoạt động thu gom nguyên liệu.
Mưa lớn, ngập lụt có thể khiến việc khai thác bị gián đoạn; ngược lại, nắng nóng và thiếu nước tại một số vùng cũng có thể tác động đến sinh trưởng của cây. Nếu những yếu tố này đồng thời ảnh hưởng đến nhiều khu vực sản xuất, lượng cao su đưa ra thị trường trong ngắn hạn có thể bị thu hẹp.
Cơ sở thứ hai hỗ trợ giá là triển vọng cung cầu toàn cầu. Theo dự báo của Hiệp hội Các nước sản xuất cao su thiên nhiên (ANRPC), sản lượng cao su tự nhiên toàn cầu năm 2026 có thể đạt khoảng 15,279 triệu tấn, tăng 2,1% so với năm trước; nhu cầu dự kiến đạt 15,356 triệu tấn, tăng 0,4%. Nếu dự báo này được duy trì, nhu cầu sẽ cao hơn sản lượng khoảng 77.000 tấn.
Khoảng chênh lệch trên cho thấy thị trường có thể tiếp tục ở trạng thái tương đối thắt chặt. Tuy nhiên, quy mô thiếu hụt dự kiến vẫn có thể thay đổi khi số liệu sản xuất, tiêu thụ và tồn kho được cập nhật.
Giá cao su không chỉ phản ứng với sản lượng trong năm hiện tại mà còn chịu ảnh hưởng từ lượng hàng tồn kho, kỳ vọng về mùa vụ tiếp theo và diễn biến nhu cầu của các ngành sử dụng cao su.
Nhìn chung, khả năng giá cao su duy trì ở mức cao đến đầu năm 2027 có cơ sở từ rủi ro thời tiết và triển vọng cung cầu.
Tuy nhiên, thị trường vẫn có thể biến động mạnh nếu điều kiện khai thác thuận lợi hơn dự kiến, nguồn cung phục hồi hoặc sức cầu công nghiệp suy yếu.
Thực tế bức tranh kinh doanh của nhóm doanh nghiệp cao su thiên nhiên trong 9 tháng đầu năm 2026 ghi nhận nhiều gam màu tích cực.
Giá bán mủ cao su cải thiện cùng sản lượng tiêu thụ tăng đã góp phần thúc đẩy doanh thu và lợi nhuận tại nhiều doanh nghiệp, trong đó có những đơn vị đã hoàn thành, thậm chí vượt kế hoạch kinh doanh cả năm.
Tập đoàn Công nghiệp Cao su Việt Nam - CTCP (Mã: GVR) - doanh nghiệp đầu ngành cho biết tập đoàn đã tiêu thụ khoảng 407.688 tấn cao su các loại, tăng hơn 102.000 tấn so với cùng kỳ năm trước. Giá bán bình quân ước đạt 53,7 triệu đồng/tấn.
Riêng công ty mẹ - Tập đoàn đã giao 38.923 tấn mủ cao su, mang về doanh thu khoảng 2.054 tỷ đồng.
Ngoài lĩnh vực cao su, các mảng kinh doanh khác cũng đóng góp đáng kể vào kết quả chung. Trong lĩnh vực chế biến gỗ, 7 công ty thành viên đạt tổng doanh thu 4.907 tỷ đồng, lợi nhuận trước thuế gần 130 tỷ đồng.
Đối với mảng khu công nghiệp, các đơn vị thuộc tập đoàn đã cho thuê mới 18,3 ha đất, mang về doanh thu ước tính 1.824 tỷ đồng và lợi nhuận trước thuế gần 873 tỷ đồng.
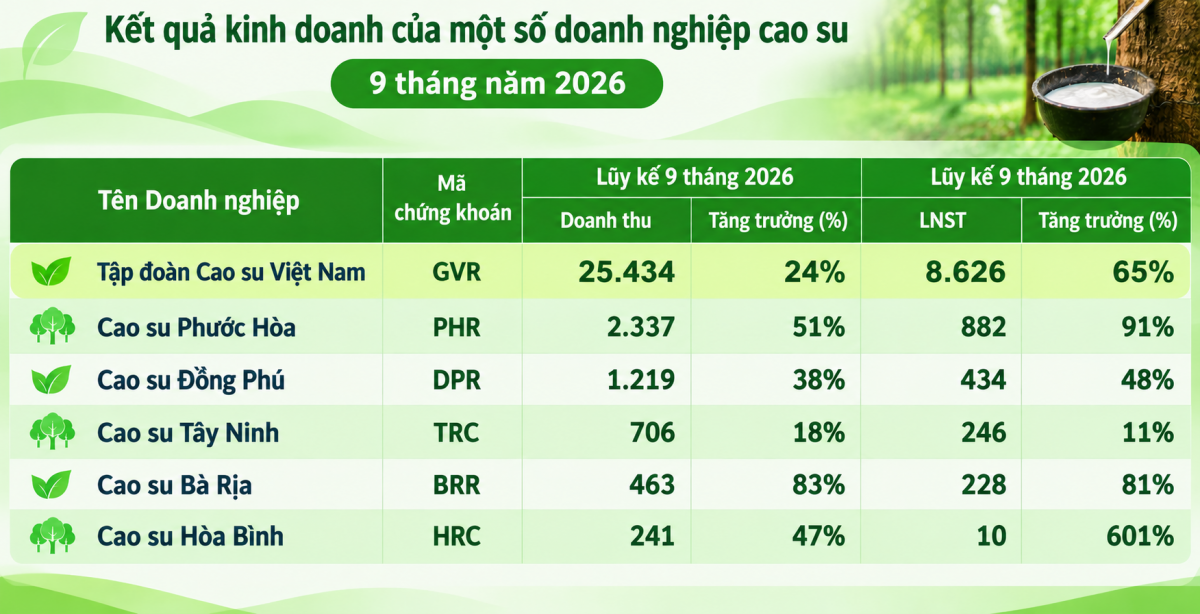
Báo cáo cho thấy, doanh thu thuần hợp nhất đạt hơn 25.434 tỷ đồng, tăng 24%. Còn lợi nhuận sau thuế 8.626 tỷ, tăng tới 65%.
So với kế hoạch kinh doanh năm 2026, tập đoàn đã hoàn thành khoảng 87% mục tiêu doanh thu và 96% chỉ tiêu lợi nhuận sau thuế.
CTCP Cao su Đồng Phú (Mã: DPR) ghi nhận doanh thu 9 tháng đạt 1.219 tỷ đồng, tăng 38% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 434 tỷ đồng, tăng 48%. Với kết quả này, doanh nghiệp đã thực hiện vượt 9% mục tiêu lợi nhuận năm.
Động lực tăng trưởng trong quý III đến từ việc giá bán cao su bình quân được cải thiện đáng kể. Cụ thể, giá bán trong kỳ đạt 63,16 triệu đồng/tấn, cao hơn mức bình quân 48,46 triệu đồng/tấn của cùng kỳ năm trước, qua đó hỗ trợ lợi nhuận gộp và biên lợi nhuận của công ty.
 |
| Nguồn: Báo cáo tài chinh s quý III/2026. |
Tại CTCP Cao su Tây Ninh (Mã: TRC), doanh thu thuần quý III/2026 đạt 303 tỷ đồng, tăng gần 27% so với cùng kỳ. Đây là mức doanh thu theo quý cao nhất của doanh nghiệp trong 55 quý, kể từ quý IV/2012, thời điểm công ty ghi nhận 331 tỷ đồng.
Theo giải trình của doanh nghiệp, lợi nhuận từ hoạt động sản xuất kinh doanh tăng thêm 19 tỷ đồng nhờ giá bán mủ cao su đi lên. Ngược lại, lợi nhuận từ hoạt động khác giảm 38 tỷ đồng do khoản lãi từ thanh lý cao su tại công ty mẹ đã được hạch toán trong 6 tháng đầu năm 2026, thay vì ghi nhận vào quý III như cùng kỳ năm trước.
Tính chung 9 tháng, Cao su Tây Ninh đạt 706 tỷ đồng doanh thu thuần, tăng 18%. Lợi nhuận sau thuế đạt 246 tỷ đồng, cao hơn 11% so với cùng kỳ năm 2025.
Một trong những doanh nghiệp có mức tăng trưởng nổi bật nhất là CTCP Cao su Phước Hòa (Mã: PHR). Lũy kế 9 tháng đầu năm, công ty ghi nhận tổng doanh thu gần 2.337 tỷ đồng, tăng 51%; lợi nhuận sau thuế đạt hơn 882 tỷ đồng, tăng tới 91% so với cùng kỳ.
Riêng quý III, doanh thu của Cao su Phước Hòa đạt hơn 1.153 tỷ đồng, trong khi lợi nhuận sau thuế vượt 409 tỷ đồng.
Kết quả này đã giúp doanh nghiệp vượt các chỉ tiêu kinh doanh đặt ra cho cả năm 2026. Cụ thể, doanh thu 9 tháng đã cao hơn mục tiêu cả năm là 2.280 tỷ đồng, còn lợi nhuận sau thuế cũng vượt kế hoạch hơn 779 tỷ đồng.
CTCP Cao su Hòa Bình (Mã: HRC) cũng ghi nhận doanh thu thuần 9 tháng tăng 47%, đạt 241 tỷ đồng. Nhờ khoản thu nhập khác khoảng 50 tỷ đồng, lợi nhuận sau thuế của doanh nghiệp đạt 10 tỷ đồng, cao gấp hơn 7 lần cùng kỳ năm trước.
Tuy nhiên, diễn biến trong quý III có phần trái chiều khi doanh thu tăng 20%, lên 82 tỷ đồng, nhưng lợi nhuận sau thuế giảm 22%, còn 18 tỷ đồng. Nguyên nhân được đề cập là chi phí quản lý doanh nghiệp tăng mạnh.
Trong khi đó, Cao su Bà Rịa (Mã: BRR) báo cáo doanh thu 9 tháng đạt 463 tỷ đồng, tăng 83% so với cùng kỳ. Lợi nhuận sau thuế đạt 228 tỷ đồng, tăng 81%. Riêng quý III đóng góp 124 tỷ đồng vào tổng lợi nhuận sau thuế của doanh nghiệp.