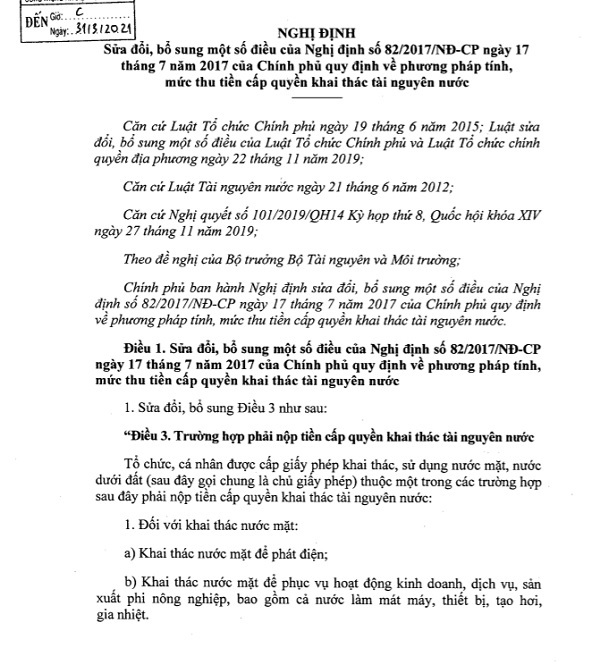
Nghị định số 41/2021/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 82/2017/NĐ-CP quy định về phương pháp tính, mức thu tiền cấp quyền khai thác tài nguyên nước.
aa
Mới đây, Bộ Tài nguyên và Môi trường đã có công văn gửi UBND các tỉnh, thành phố trực thuộc Trung ương về việc triển khai thực hiện Nghị định số 41/2021/NĐ-CP ngày 30/03/2021 của Chính phủ.
Nghị định số 41/2021/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 82/2017/NĐ-CP ngày 17/2/2017 quy định về phương pháp tính, mức thu tiền cấp quyền khai thác tài nguyên nước.
Đây là động thái đến từ Bộ Tài nguyên và Môi trường, nhằm bảo đảm quyền, lợi ích hợp pháp của tổ chức, cá nhân có liên quan và bảo đảm tránh thất thu tiền cấp quyền khai thác tài nguyên nước cho Ngân sách Nhà nước.
Nghị định số 41/2021/NĐ-CP ngày 30/03/2021 có hiệu lực thi hành kể từ ngày 15/5/2021.
Điều 3 của Nghị định quy định về trường hợp phải nộp tiền cấp quyền khai thác tài nguyên nước được, được sửa đổi bổ sung cụ thể như sau:
Tổ chức, cá nhân được cấp giấy phép khai thác, sử dụng nước mặt, nước dưới đất (sau đây gọi chung là chủ giấy phép) thuộc một trong các trường hợp sau đây phải nộp tiền cấp quyền khai thác tài nguyên nước:
Đối với khai thác nước mặt: Khai thác nước mặt để phát điện; Khai thác nước mặt để phục vụ hoạt động kinh doanh, dịch vụ, sản xuất phi nông nghiệp, bao gồm cả nước làm mát máy, thiết bị, tạo hơi, gia nhiệt.
Đối với khai thác nước dưới đất: Khai thác nước dưới đất để phục vụ hoạt động kinh doanh, dịch vụ, sản xuất phi nông nghiệp, bao gồm cả nước làm mát máy, thiết bị, tạo hơi, gia nhiệt; Khai thác nước dưới đất (trừ nước lợ, nước mặn) để nuôi trồng thủy sản, chăn nuôi gia súc, tưới cà phê, cao su, điều, chè, hồ tiêu và cây công nghiệp dài ngày khác với quy mô từ 20 m3/ngày đêm trở lên.”.
Sửa đổi, bổ sung Điều 8 như sau: Giá tính tiền cấp quyền khai thác tài nguyên nước cho sản xuất thủy điện là 70% giá điện dùng để tính thuế tài nguyên nước dùng cho sản xuất thủy điện.
Giá tính tiền cấp quyền khai thác tài nguyên nước đối với các trường hợp khác với quy định tại khoản 1 Điều này là giá tính thuế tài nguyên nước do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương (sau đây gọi chung là Ủy ban nhân dân cấp tỉnh) nơi có công trình khai thác, sử dụng tài nguyên nước ban hành và phù hợp khung giá tính thuế tài nguyên đối với nước thiên nhiên do Bộ Tài chính quy định: Giá tính tiền cấp quyền khai thác tài nguyên nước cho cơ sở sản xuất nước sạch cấp nước đô thị, nông thôn: là giá tính thuế tài nguyên nước thiên nhiên dùng cho sản xuất kinh doanh nước sạch; Giá tính tiền cấp quyền khai thác tài nguyên nước cho cơ sở khai thác, sản xuất nước tinh lọc, rượu, bia, nước giải khát, nước đá:
"Quản lý tổng hợp tài nguyên nước là quá trình thúc đẩy việc khai thác và quản lý tài nguyên nước và các tài nguyên liên quan một cách có phối hợp nhằm tối ưu hóa phúc lợi kinh tế và xã hội một cách công bằng mà không phải đánh đổi bằng sự bền vững của hệ sinh thái có tầm quan trọng sống còn”. (Ảnh: minh họa)
Giá tính tiền cấp quyền khai thác tài nguyên nước đối với sản lượng nước khai thác để đóng chai, đóng hộp (trực tiếp không qua xử lý) là giá tính thuế tài nguyên nước thiên nhiên tinh lọc đóng chai, đóng hộp;
Giá tính tiền cấp quyền khai thác tài nguyên nước đối với sản lượng nước khai thác phải qua xử lý để đóng chai, đóng hộp là giá tính thuế tài nguyên nước thiên nhiên khai thác tinh lọc đóng chai, đóng hộp;
Giá tính tiền cấp quyền khai thác tài nguyên nước đối với sản lượng nước để sản xuất rượu, bia, nước giải khát, nước đá là giá tính thuế tài nguyên nước thiên nhiên dùng cho sản xuất rượu, bia, nước giải khát, nước đá;
Giá tính tiền cấp quyền khai thác tài nguyên nước đối với sản lượng nước để phục vụ mục đích sản xuất khác là giá tính thuế tài nguyên nước thiên nhiên dùng cho mục đích khác;
Giá tính tiền cấp quyền khai thác tài nguyên nước cho cơ sở khai thác, chế biến khoáng sản, cưa cắt đá là giá tính thuế tài nguyên nước thiên nhiên dùng cho khai khoáng;
Giá tính tiền cấp quyền khai thác tài nguyên nước cho cơ sở sản xuất nước sạch cấp cho khu công nghiệp, cơ sở kinh doanh dịch vụ, cơ sở sản xuất phi nông nghiệp trừ trường hợp quy định tại các điểm a, b và điểm c khoản này; là giá tính thuế tài nguyên nước thiên nhiên dùng cho mục đích khác.
Đối với công trình khai thác nước dưới đất cấp nước cho tưới cà phê, cao su, điều, chè, hồ tiêu và cây công nghiệp dài ngày khác, nuôi trồng thủy sản, chăn nuôi gia súc áp dụng giá tính thuế tài nguyên đối với nước thiên nhiên dùng cho mục đích khác do Ủy ban nhân dân cấp tỉnh ban hành.
Giá tính tiền cấp quyền khai thác tài nguyên nước được áp dụng một lần cho toàn bộ thời hạn của giấy phép trừ trường hợp điều chỉnh tiền cấp quyền khai thác tài nguyên nước theo quy định của Nghị định này. Thời điểm áp dụng giá tính tiền cấp quyền khai thác tài nguyên nước được xác định tại thời điểm cơ quan có thẩm quyền tiếp nhận đầy đủ, hợp lệ hồ sơ tính tiền cấp quyền khai thác tài nguyên nước.
Để triển khai Nghị định, Bộ Tài nguyên và Môi trường đề nghị UBND các tỉnh, thành phố trực thuộc Trung ương chỉ đạo Sở Tài nguyên và Môi trường chủ trì, phối hợp với các Sở, ban ngành có liên quan tập trung nghiên cứu, quán triệt và tuyên truyền, phổ biến rộng rãi trên các phương tiện truyền thông hoặc các hình thức phù hợp khác, trong đó tập trung phổ biến đến các tổ chức, cá nhân khai thác, sử dụng tài nguyên nước trên địa bàn tỉnh để bảo đảm thực hiện nghiêm các quy định của Nghị định.
Cùng với đó, tiếp tục rà soát, đôn đốc các tổ chức, cá nhân khai thác, sử dụng tài nguyên nước thuộc trường hợp phải có giấy phép hoặc phải nộp tiền cấp quyền khai thác tài nguyên nước nhưng chưa nộp tiền cấp quyền khai thác tài nguyên nước khẩn trương nộp hồ sơ đề nghị cấp giấy phép, nộp hồ sơ tính tiền cấp quyền tới cơ quan nhà nước có thẩm quyền theo đúng quy định của pháp luật tránh thất thu Ngân sách Nhà nước.
Ngoài ra, đối với các trường hợp tổ chức, cá nhân nộp hồ sơ tính tiền cấp quyền khai thác tài nguyên nước sau ngày 15/5/2021, thời gian tính tiền cấp quyền khai thác tài nguyên nước như sau: Đối với công trình đã vận hành trước ngày 01/9/2017 được tính từ ngày 01/9/2017 đến thời điểm giấy phép hết hiệu lực; đối với công trình vận hành sau ngày 01/9/2017 được tính từ thời điểm vận hành đến thời điểm giấy phép hết hiệu lực.
Đối với công trình cấp nước sinh hoạt cho nhân dân, cơ sở y tế, giáo dục, an ninh, quốc phòng và các mục đích công cộng không phục vụ hoạt động kinh doanh, dịch vụ, sản xuất phi nông nghiệp thì được tính là cấp nước sinh hoạt và không phải nộp tiền cấp quyền khai thác tài nguyên nước cho phần sản lượng này.
Bộ Tài nguyên và Môi trường cũng đề nghị xem xét, bố trí ngân sách hàng năm của địa phương ưu tiên sử dụng để bảo đảm cho hoạt động bảo vệ tài nguyên nước, cắm mốc giới hành lang bảo vệ nguồn nước, giám sát hoạt động khai thác nước và các hoạt động phòng ngừa, ứng phó khắc phục sự cố ô nhiễm nguồn nước dựa trên tổng số tiền cấp quyền khai thác tài nguyên nước đã thu.
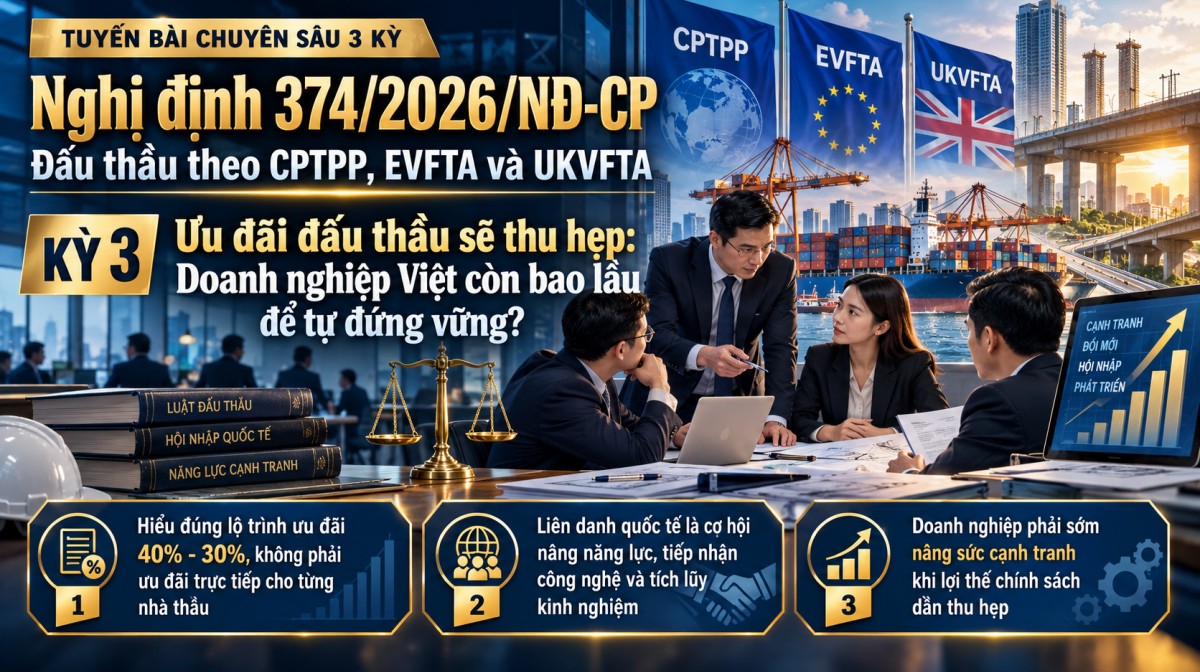
Nghị định 374 đặt lộ trình thu hẹp ưu đãi đấu thầu trong nước theo CPTPP, EVFTA và UKVFTA. Khi vùng đệm chính sách dần khép lại, doanh nghiệp Việt phải nâng năng lực, tận dụng liên danh và công nghệ để cạnh tranh bằng thực lực trên thị trường.
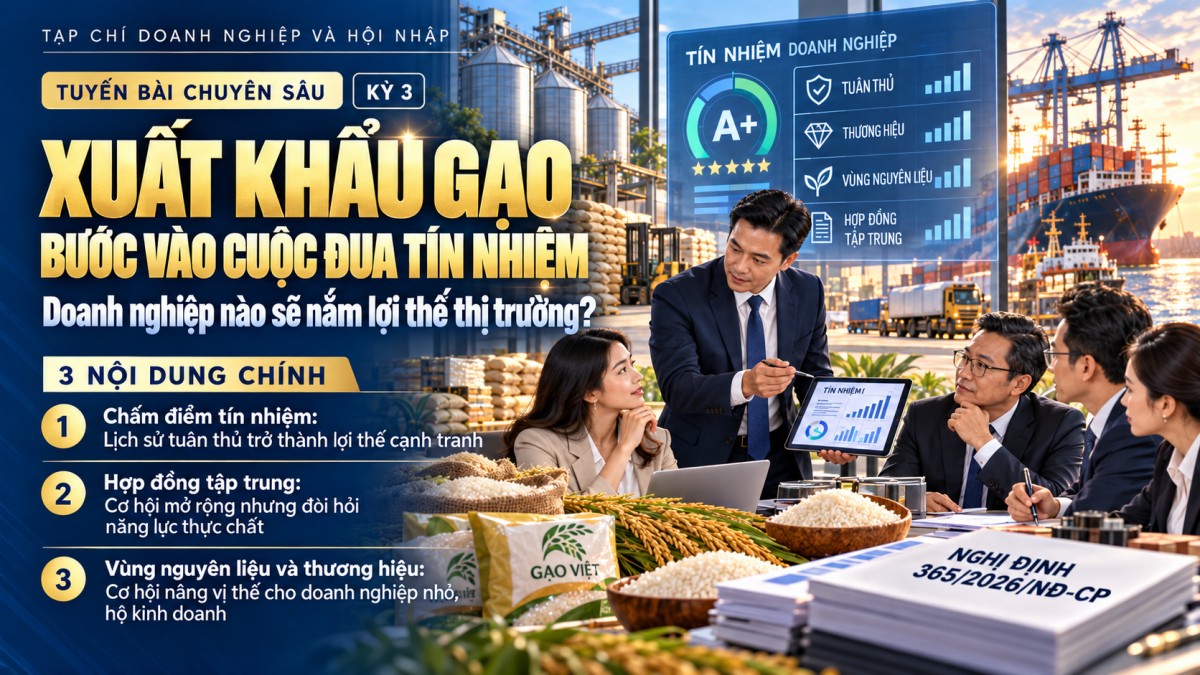
Nghị định 365 đưa tín nhiệm thương nhân thành tiêu chí cạnh tranh trong xuất khẩu gạo. Từ năm 2028, lịch sử tuân thủ, vùng nguyên liệu và thương hiệu sẽ tác động đến cơ hội tham gia hợp đồng tập trung. Doanh nghiệp cần chuẩn bị từ hôm nay.
Thông tư 142 cho phép doanh nghiệp chuyển phát nhanh nộp thay các khoản thuế, phí cho chủ hàng, đồng thời yêu cầu khai báo và đối soát chứng từ chặt chẽ. Thuận lợi thông quan đi kèm áp lực dòng tiền. Doanh nghiệp, hộ kinh doanh cần lưu ý.
Dự thảo Luật Đấu giá tài sản (sửa đổi) đề xuất nâng mức tiền đặt trước khi đấu giá đất để giao đất ở cho cá nhân lên 20-50% giá khởi điểm, đồng thời bổ sung chế tài với trường hợp trúng đấu giá nhưng bỏ cọc. Tuy nhiên, cơ quan thẩm tra lưu ý mức đặt trước tối đa 50% có thể làm tăng chi phí tham gia đấu giá.
Nghị định 365 siết trách nhiệm duy trì dự trữ, báo cáo và điều kiện xuất khẩu gạo sau cấp phép. Với doanh nghiệp, nguy cơ bị thu hồi Giấy chứng nhận không chỉ là rủi ro pháp lý mà còn đe dọa dòng vốn, hợp đồng và thị trường.
Đấu thầu theo các FTA không chỉ mở rộng cạnh tranh mà còn đặt ra yêu cầu minh bạch ngay từ hồ sơ mời thầu. Nghị định 374 siết các điều kiện hạn chế nhà thầu, quy định về xuất xứ, ngôn ngữ và tư cách dự thầu của mình.
Thông tư 142 đặt ra yêu cầu xác thực điện tử với một số nhóm hàng gửi qua bưu chính, chuyển phát nhanh quốc tế. Tuy nhiên, doanh nghiệp nhỏ và hộ kinh doanh có thể đối mặt rủi ro chậm giao hàng nếu thông tin không thống nhất.
Nghị định 374 mở rộng không gian đấu thầu theo CPTPP, EVFTA và UKVFTA, nhưng cơ hội không chia đều. Doanh nghiệp nhỏ chịu sức ép cạnh tranh, còn hộ kinh doanh phải chứng minh năng lực dự thầu. Cánh cửa mở, liệu ai thực sự đủ sức bước qua?
Chương trình đào tạo 10.000 CEO không thể chỉ dừng ở chứng nhận hoàn thành khóa học. Thông tư 141 đặt trọng tâm vào cố vấn, ứng dụng kiến thức và đánh giá hiệu quả. Vấn đề là ngân sách hỗ trợ có thực sự giúp doanh nghiệp mạnh lên?
Nghị định 365 mở cơ hội gia nhập thị trường xuất khẩu gạo khi giảm điều kiện kinh doanh và đẩy mạnh hậu kiểm. Nhưng với doanh nghiệp nhỏ, chi phí hạ tầng, trách nhiệm pháp lý và khả năng liên kết vẫn là phép thử không dễ vượt qua.
Thông tư 141 mở cơ hội nhận học bổng đào tạo CEO, nhưng hỗ trợ ngân sách không đồng nghĩa miễn trách nhiệm. Doanh nghiệp cần kê khai trung thực, tránh nhận hỗ trợ trùng lặp, bảo đảm hoàn thành khóa học và kiểm soát tốt rủi ro pháp lý.
Từ ngày 1/11/2026, hai thủ tục hành chính về xử lý miễn lãi các khoản lãi chậm nộp của Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp sẽ chính thức được bãi bỏ, theo Quyết định số 2885/QĐ-BTC của Bộ Tài chính.
Chương trình đào tạo 10.000 CEO mở cơ hội nâng cao năng lực quản trị cho doanh nghiệp tư nhân. Tuy nhiên, giới hạn học bổng, điều kiện thụ hưởng và khoảng trống đối với hộ kinh doanh đặt ra câu hỏi: chính sách có đến đúng nơi cần nhất không?
Nghị định 373/2026/NĐ-CP đặt doanh nghiệp chuyển đổi trước trách nhiệm duy trì dịch vụ công, kế thừa nghĩa vụ và bảo vệ người lao động. Cơ hội tham gia thị trường đi cùng sức ép quản trị, cạnh tranh, buộc nhà đầu tư tính chi phí và rủi ro.
Quyết định số 1978/QĐ-TTg của Thủ tướng Chính phủ quy định cụ thể 5 nhóm thông tin thuộc bí mật nhà nước độ Tối mật và 5 nhóm thuộc độ Mật trong hoạt động của Quốc hội, các cơ quan của Quốc hội, Văn phòng Quốc hội và Đoàn đại biểu Quốc hội. Quyết định có hiệu lực từ ngày 13/10/2026, thay thế quy định ban hành năm 2020.