Thứ sáu 30/10/2026 02:45
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Đề xuất mới về 8 trường hợp không bắt buộc sử dụng hóa đơn điện tử

Bộ Tài chính đề xuất quy định 8 trường hợp không cần dùng hóa đơn điện tử, đồng thời bổ sung cơ chế cấp hóa đơn điện tử theo từng lần phát sinh nhằm tăng tính linh hoạt quản lý.
Thu thuế sàn TMĐT từ 1/7/2026: Dòng tiền đi đến đâu, truy thu đến đó Đề xuất lùi áp dụng hóa đơn điện tử để tránh gây sốc cho doanh nghiệp

Bộ Tài chính vừa trình Chính phủ dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành luật Quản lý thuế 2025 về hóa đơn điện tử, chứng từ điện tử.

Dự thảo nghị định sau khi có hiệu lực sẽ thay thế Nghị định 123/2020 và Nghị định 70/2025.

Theo dự thảo nghị định, hóa đơn phải có các nội dung, gồm: tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn; số hóa đơn; tên, địa chỉ, mã số thuế của người bán; tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua.

Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế GTGT, thuế suất thuế GTGT, tổng số tiền thuế GTGT theo từng loại thuế suất, tổng cộng tiền thuế GTGT, tổng tiền thanh toán đã có thuế GTGT.

Chữ ký của người bán, chữ ký của người mua (trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua, trừ trường hợp người mua người bán có thỏa thuận).
Đề xuất mới về 8 trường hợp không bắt buộc sử dụng hóa đơn điện tử
Đề xuất mới về 8 trường hợp không bắt buộc sử dụng hóa đơn điện tử (Ảnh: Minh họa)

Thời điểm lập hóa đơn hiển thị theo định dạng ngày, tháng, năm của năm dương lịch; thời điểm ký số trên hóa đơn điện tử; mã của cơ quan thuế với hóa đơn điện tử có mã của cơ quan thuế; phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) và các nội dung khác liên quan (nếu có)

Tại dự thảo nghị định, Bộ Tài chính cũng đề xuất 8 trường hợp không phải sử dụng hóa đơn điện tử.

Thứ nhất, hộ kinh doanh bán hàng hóa, dịch vụ thuộc trường hợp lập bảng kê thu mua hàng hóa, dịch vụ; trừ trường hợp đăng ký sử dụng hóa đơn điện tử.

Thứ 2, hộ kinh doanh có thu nhập từ hoạt động cho thuê bất động sản; thu nhập từ hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, âm nhạc số, quảng cáo số cho tổ chức, cá nhân ở nước ngoài.

Thứ 3, hộ kinh doanh, làm đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp mà doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp đã khấu trừ thuế.

Thứ 4, các khoản phí và các khoản thu khác phát sinh từ hoạt động tái bảo hiểm, nhận tiền gửi, hoạt động tài chính, bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh.

Thứ 5, góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào doanh nghiệp.

Thứ 6, tài sản điều chuyển từ công ty mẹ đến các đơn vị hạch toán phụ thuộc và ngược lại, giữa các đơn vị thành viên hạch toán phụ thuộc trong cơ sở kinh doanh; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp.

Thứ 7, xuất máy móc, thiết bị cho mượn là tài sản cố định và công cụ, dụng cụ phục vụ gia công hàng hóa của bên cho mượn, không thu tiền, không chuyển quyền sở hữu.

Cuối cùng là các trường hợp theo quy định tại Nghị định 181/2025/NĐ-CP, bao gồm: Hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh; Hàng hóa, dịch vụ xuất hoặc cung cấp sử dụng phục vụ hoạt động sản xuất, kinh doanh; Các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ.

Ngoài ra, cơ quan thuế sẽ cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh là hóa đơn bán hàng trong các trường hợp dưới đây:

Một là, tổ chức không kinh doanh nhưng có phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ thuộc đối tượng chịu thuế.

Hai là, tổ chức kinh tế, hộ kinh doanh thuộc diện nộp thuế GTGT theo phương pháp trực tiếp thuộc các trường hợp sau:

Ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế có phát sinh thanh lý tài sản, hàng hóa cần có hóa đơn để giao cho người mua; tạm ngừng hoạt động kinh doanh cần có hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày cơ quan thuế thông báo tạm ngừng kinh doanh.

Bị cơ quan thuế cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn; doanh nghiệp đang làm thủ tục phá sản nhưng vẫn có hoạt động kinh doanh dưới sự giám sát của tòa án.

Tổ chức kinh tế, tổ chức khác, hộ kinh doanh trong thời gian giải trình hoặc bổ sung tài liệu.
Tin bài khác
Hồ sơ thuế tồn đọng 10 năm có thể được tháo gỡ, làm sạch cho doanh nghiệp

Hồ sơ thuế tồn đọng 10 năm có thể được tháo gỡ, làm sạch cho doanh nghiệp

Bộ Tài chính đề xuất cơ chế đặc thù để xử lý mã số thuế của người nộp thuế đã ngừng hoạt động từ đủ 10 năm. Chính sách hướng tới giảm gánh nặng thủ tục kéo dài, nhưng vẫn đặt ra điều kiện về nghĩa vụ thuế và cơ chế công khai trước khi thực hiện.
Phía sau những dự án lớn là những doanh nghiệp nợ thuế nghìn tỷ

Phía sau những dự án lớn là những doanh nghiệp nợ thuế nghìn tỷ

Danh sách nợ thuế kỳ tháng 9/2026 ghi nhận Xuyên Việt Oil nợ gần 1.978 tỷ đồng, Golden Hill nợ khoảng 1.660 tỷ đồng và HDTC nợ hơn 518 tỷ đồng. Đằng sau các khoản nợ lớn là những hồ sơ kinh doanh, dự án bất động sản và vấn đề thực hiện nghĩa vụ tài chính cần được nhìn nhận cụ thể.
Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Hà Tĩnh: Hơn 2.400 doanh nghiệp, hộ kinh doanh bị cảnh báo về tình trạng mã số thuế

Thuế cơ sở 6 tỉnh Hà Tĩnh vừa công khai danh sách 2.432 doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đã đăng ký.
Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Hà Tĩnh công khai 179 người nộp thuế nợ gần 310 tỷ đồng

Thuế tỉnh Hà Tĩnh vừa công khai danh sách 179 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền gần 310 tỷ đồng tính đến ngày 24/9/2026. Trong danh sách, nhiều doanh nghiệp còn nợ từ hàng trăm triệu đồng.
Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Thu ngân sách Khánh Hòa tăng 28,8%, nguồn thu đất chiếm hơn một nửa

Trong 9 tháng năm 2026, thu ngân sách nhà nước tại Khánh Hòa đạt hơn 35.005 tỷ đồng, tăng 28,8% so với cùng kỳ. Đáng chú ý, tiền sử dụng đất và tiền thuê đất đóng góp hơn 18.075 tỷ đồng, chiếm 51,6% tổng thu, đặt ra yêu cầu đa dạng hóa nguồn thu để bảo đảm tính bền vững.
Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Cục Thuế rà soát chi phí, tháo gỡ vướng mắc khi bán lẻ chuyển sang kê khai thuế

Chi phí phần mềm, hóa đơn điện tử đang là những vấn đề được đặt ra trong quá trình chuyển đổi phương thức quản lý thuế. Cục Thuế yêu cầu rà soát thực tế, hướng tới giảm chi phí tuân thủ, tạo thuận lợi cho siêu thị, cơ sở kinh doanh bán lẻ.
Thuế TP. Hồ Chí Minh đẩy nhanh xử lý hồ sơ giải thể doanh nghiệp

Thuế TP. Hồ Chí Minh đẩy nhanh xử lý hồ sơ giải thể doanh nghiệp

Tăng cường phối hợp giữa cơ quan thuế và cơ quan đăng ký kinh doanh, TP. Hồ Chí Minh đã xử lý các hồ sơ giải thể doanh nghiệp theo hướng đồng bộ, minh bạch; đồng thời đẩy mạnh hướng dẫn để doanh nghiệp sớm hoàn tất nghĩa vụ thuế, hạn chế phát sinh thủ tục kéo dài.
Giảm trừ thuế chi phí giáo dục, gia đình được lợi gì?

Giảm trừ thuế chi phí giáo dục, gia đình được lợi gì?

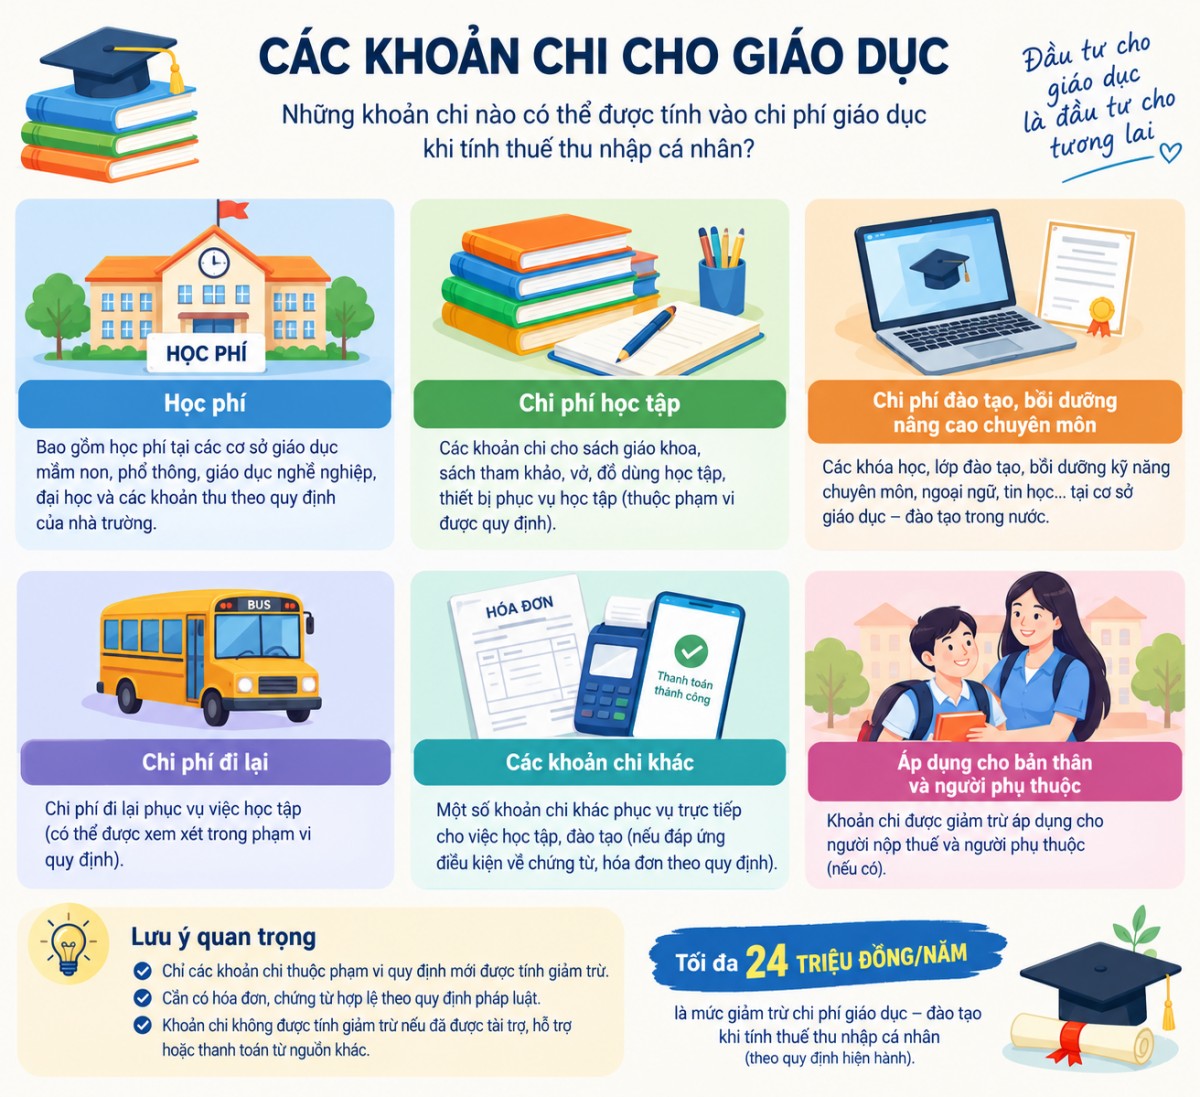
Chính sách giảm trừ chi phí giáo dục, đào tạo tối đa 24 triệu đồng/năm mở thêm cơ hội giảm nghĩa vụ thuế thu nhập cá nhân. Tuy nhiên, mức hưởng lợi thực tế phụ thuộc vào khoản chi đủ điều kiện, thu nhập chịu thuế và hồ sơ quyết toán của từng gia đình.
Gỡ vướng thuế, hải quan từ kiến nghị thực tế của doanh nghiệp Hàn Quốc

Gỡ vướng thuế, hải quan từ kiến nghị thực tế của doanh nghiệp Hàn Quốc

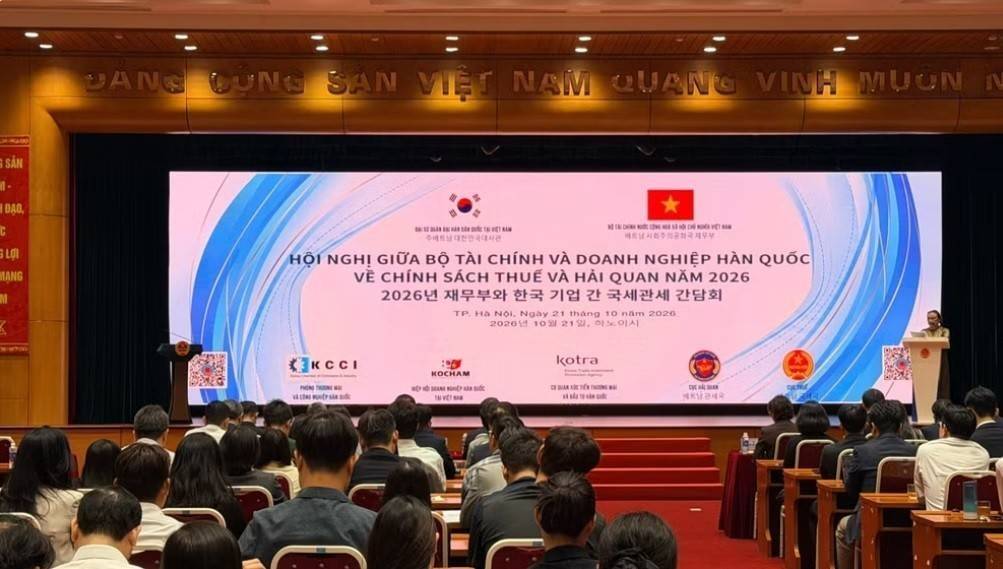
Đối thoại với doanh nghiệp chỉ thực sự phát huy hiệu quả khi những vướng mắc trong thực tiễn được giải đáp rõ ràng và xử lý kịp thời. Tại hội nghị ngày 21/10, Bộ Tài chính tiếp tục khẳng định định hướng cải cách thủ tục thuế, hải quan, đồng thời tiếp nhận các kiến nghị liên quan trực tiếp đến chi phí tuân thủ và tính ổn định của môi trường đầu tư tại Việt Nam từ phái các doanh nghiệp Hàn Quốc.
Miễn thuế 3 năm, tiếp thêm nguồn lực cho doanh nghiệp nhỏ và vừa

Miễn thuế 3 năm, tiếp thêm nguồn lực cho doanh nghiệp nhỏ và vừa

Chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đầu đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu giúp giảm áp lực tài chính, tạo dư địa bổ sung vốn lưu động và mở rộng hoạt động sản xuất, kinh doanh. Tuy nhiên, doanh nghiệp cần đáp ứng đầy đủ các điều kiện về quy mô, thời điểm thành lập và đối tượng áp dụng để được hưởng ưu đãi.
Thuế tỉnh Sơn La truy thu, xử phạt gần 14,57 tỷ đồng qua kiểm tra thuế

Thuế tỉnh Sơn La truy thu, xử phạt gần 14,57 tỷ đồng qua kiểm tra thuế

Trong 9 tháng năm 2026, Thuế tỉnh Sơn La hoàn thành 356 cuộc kiểm tra tại trụ sở người nộp thuế, truy thu và xử phạt gần 14,57 tỷ đồng. Công tác quản lý tiếp tục tập trung vào hóa đơn có dấu hiệu bất thường, doanh nghiệp rủi ro cao và các khoản nợ thuế kéo dài.
Tập đoàn Hà Đô bị truy thu và xử phạt thuế hơn 3 tỷ đồng

Tập đoàn Hà Đô bị truy thu và xử phạt thuế hơn 3 tỷ đồng

Công ty Cổ phần Tập đoàn Hà Đô (mã chứng khoán: HDG) công bố đã nhận quyết định xử phạt vi phạm hành chính về thuế của cơ quan Thuế TP Hà Nội. Tổng số tiền truy thu thuế, tiền phạt và tiền chậm nộp theo quyết định vượt 3 tỷ đồng.
Phú Thọ: 114 doanh nghiệp nợ thuế gần 119,5 tỷ đồng

Phú Thọ: 114 doanh nghiệp nợ thuế gần 119,5 tỷ đồng

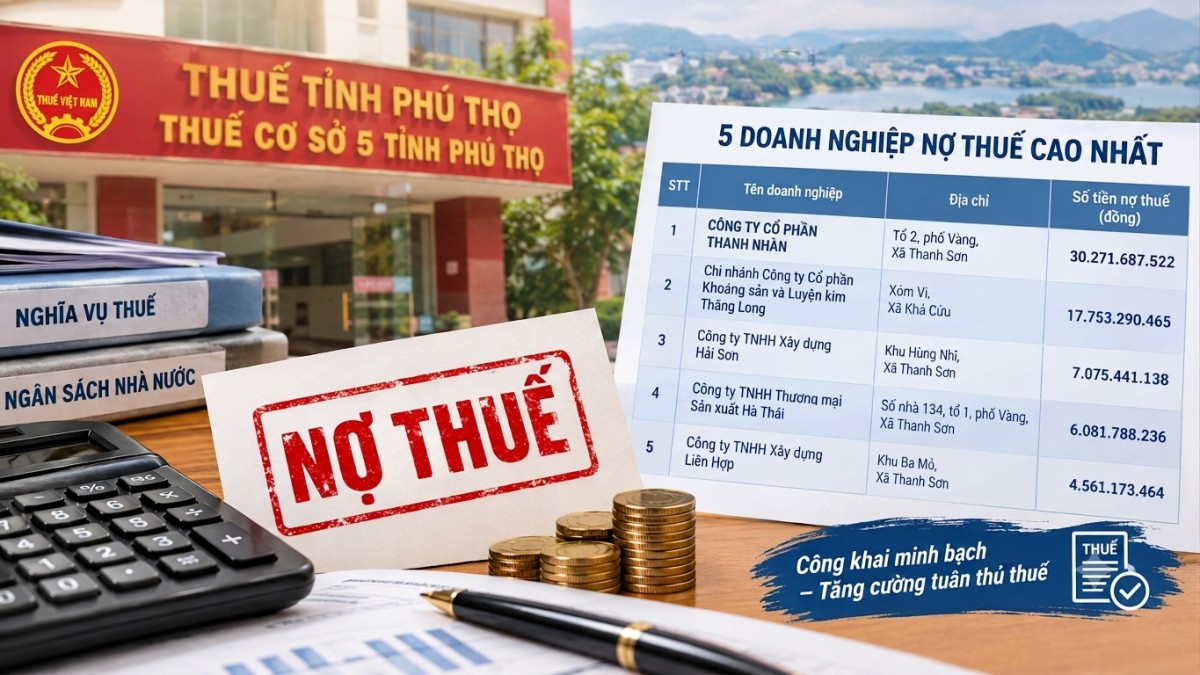
Thuế cơ sở 5 tỉnh Phú Thọ vừa công khai danh sách 114 người nộp thuế còn nợ ngân sách nhà nước, với tổng số tiền gần 119,5 tỷ đồng.
Đẩy nhanh hoàn thuế, khơi thông dòng vốn cho doanh nghiệp

Đẩy nhanh hoàn thuế, khơi thông dòng vốn cho doanh nghiệp

Việc chuyển dịch từ tiền kiểm sang hậu kiểm theo hướng quản lý rủi ro đang góp phần rút ngắn thời gian hoàn thuế giá trị gia tăng (GTGT), tạo điều kiện để doanh nghiệp cải thiện dòng tiền, bổ sung nguồn lực tái đầu tư sản xuất, kinh doanh.
Doanh nghiệp có thể giảm thuế khi trả lương cho nhân tài

Doanh nghiệp có thể giảm thuế khi trả lương cho nhân tài

Dự thảo Nghị quyết của Quốc hội đề xuất cho doanh nghiệp tính thêm 50% chi phí tiền lương, tiền thưởng trả cho nhân tài và đội ngũ cộng sự khi thực hiện nhiệm vụ chiến lược. Nếu áp dụng thuế suất thuế thu nhập doanh nghiệp 20%, khoản chi bổ sung 5 tỷ đồng có thể giúp giảm tối đa 1 tỷ đồng tiền thuế, với điều kiện đáp ứng quy định.
bao-hiem-that-nghiep