Quy hoạch sân bay Lai Châu được đưa vào thẩm định
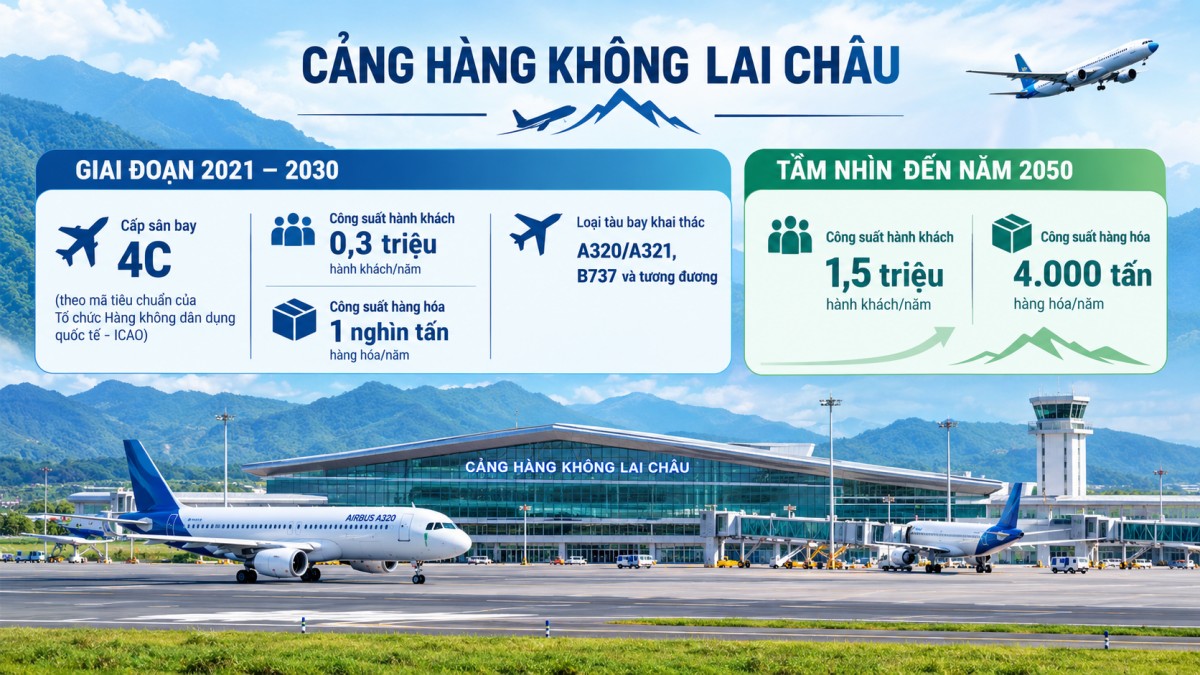
Hội đồng thẩm định quy hoạch chi tiết Cảng hàng không Lai Châu sẽ xem xét phương án phát triển sân bay cấp 4C, công suất 300.000 hành khách/năm.

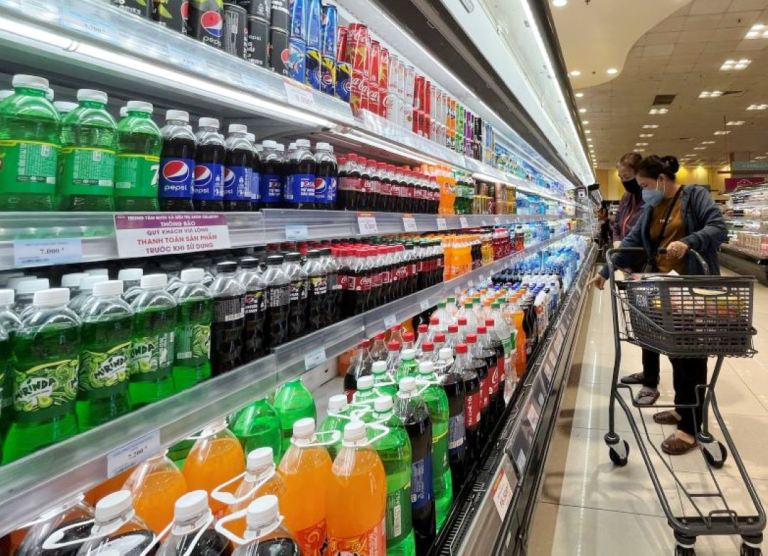
Ngày 21/6/2023, Bộ Tài chính có tờ trình Chính phủ về đề nghị xây dựng dự án Luật Thuế tiêu thụ đặc biệt (TTĐB) sửa đổi. Cơ quan này dự kiến mở rộng cơ sở thuế, đưa vào diện chịu thuế TTĐB các hàng hóa dịch vụ như nước giải khát có đường, thức uống đại mạch, nước giải khát không cồn. Đồng thời, bổ sung quy định về căn cứ tính thuế và phương pháp tính thuế; quy định về biểu thuế, mức thuế TTĐB (bổ sung), trong đó có việc điều chỉnh thuế suất thuế TTĐB với rượu bia.
Người dân, với vai trò là người tiêu thụ cuối cùng, sẽ là đối tượng chịu tác động trực tiếp và gián tiếp từ sự điều chỉnh chính sách thuế, vì đây là loại thuế gián thu với mức thuế thu thường rất cao, nên có khả năng tác động tới việc sử dụng thu nhập vào tiêu dùng của dân cư.
Chưa có cơ sở áp thuế rõ ràng sau nhiều năm
Về bản chất, thuế TTĐB là sắc thuế áp dụng với tổ chức, cá nhân sản xuất, nhập khẩu hàng hóa, kinh doanh dịch vụ thuộc diện Nhà nước cần thiết điều tiết tiêu dùng, tức là hàng hóa, dịch vụ mang tính chất xa xỉ, chưa thật cần thiết cho nhu cầu xã hội.
Trong bối cảnh triết lý về điều chỉnh hành vi tiêu dùng với một số sản phẩm, hàng hoá để bảo vệ sức khoẻ người dân chưa được cơ quan soạn thảo lý giải rõ ràng, doanh nghiệp và dư luận đặt vấn đề mục đích của việc sửa đổi luật dường như hướng đến tăng nguồn thu cho ngân sách.
Còn nhớ, giai đoạn nửa cuối 2017, Bộ Tài chính từng lấy ý kiến dự thảo sửa đổi, bổ sung một số điều của năm luật thuế – trong đó có có thuế TTĐB, với đề nghị bổ sung nước ngọt có đường, gồm nước trà, cà phê uống liền được đóng chai/hộp theo dây chuyền công nghiệp vào đối tượng chịu thuế thuế tiêu thụ đặc biệt để hạn chế tiêu dùng các loại đồ uống có đường. Tỷ lệ chịu thuế là 10% tính trên giá bán sản phẩm.
Nhưng đề nghị này, theo PGS. TS Ngô Trí Long – chuyên gia kinh tế, là mâu thuẫn với mục tiêu điều tiết tiêu dùng, để bảo vệ sức khỏe của người dân khỏi những tác động tiêu cực khi sử dụng đồ uống có đường, vì phương pháp đánh thuế không dựa vào lượng đường trong sản phẩm.
Lý giải cụ thể, ông Long cho biết, với phương án đánh thuế theo tỷ lệ phầm trăm tính trên giá bán sản phẩm dẫn tới tình trạng một lít nước giải khát A có 16 gram đường và một lít nước giải khát B có 4 gram, được bán với bán như nhau, sẽ chịu mức thuế TTĐB giống nhau.
Cũng theo chuyên gia này, cơ quan soạn thảo không thể nêu bằng chứng chỉ rõ mối liên hệ giữa sử dụng nước ngọt có đường và căn bệnh béo phì, tiểu đường ở Việt Nam tại thời điểm xây dựng chính sách. Ngược lại, các nhà khoa học thuộc Viện Dinh dưỡng quốc gia và Bộ Y tế đã công bố kết quả nghiên cứu cho thấy tình trạng thừa cân, béo phì ở người trưởng thành Việt Nam bắt nguồn nhiều nguyên nhân khác nhau, gồm chế độ ăn nhiều thức ăn động vật, tình trạng thiếu vận động thể lực và sử dụng rượu bia ở mức có hại trong cùng giai đoạn.
“Việt Nam lúc đó chưa có đánh giá cụ thể về việc liệu việc đánh thuế ở mức 10% đối với nước ngọt như vậy sẽ làm giảm/chậm tốc độ tăng tỷ lệ béo phì là bao nhiêu. Đây là yếu tố quan trọng nhất để cân nhắc về hiệu quả của chính sách thuế”, ông Long cho biết.
Tương tự, việc đề nghị bổ sung nước giải khát có đường, thức uống đại mạch và nước giải khát không cồn vào đối tượng chịu thuế TTĐB tại dự thảo luật sửa đổi của Bộ Tài chính, cũng nhận được không ít băn khoăn.
PGS. TS Nguyễn Thị Lâm, nguyên Phó viện trưởng Viện Dinh dưỡng quốc gia, cho biết, các báo cáo về dinh dưỡng cho thấy đồ uống có đường không phải là nguồn cung cấp năng lượng và calories lớn nhất cho cơ thể.
Dẫn chứng cụ thể, bà Lâm cho biết, tại Việt Nam, nước giải khát có đường chỉ chiếm khoảng 1,1% tổng số năng lượng đưa vào cơ thể từ thức ăn và đồ uống. Trong khi đó, báo cáo An ninh lương thực và dinh dưỡng ASEAN (2021) cho thấy kể cả các thực phẩm có chứa đường và đồ ngọt nói chung cũng chỉ cung cấp khoảng 3,6% tổng năng lượng đưa vào cơ thể từ thức ăn và đồ uống, bên cạnh nguồn năng lượng chiếm nhiều nhất là ngũ cốc (51,4%), thịt (15,5%), các thực phẩm khác là (11,5%), rau và hoa quả (6,9%).
Vì vậy, việc áp dụng thuế tiêu thụ đặc biệt đối với nước giải khát có đường sẽ không thể giải quyết được vấn đề thừa cân, béo phì trong bối cảnh có nhiều loại thực phẩm có chứa đường hoặc hàm lượng calories cao.
“Chưa có nghiên cứu tìm thấy mối liên quan duy nhất của thừa cân, béo phì với nước giải khát có đường. Nước giải khát có đường không phải là nguồn cung cấp calories nhiều nhất trong các thực phẩm”, bà Lâm nói tại hội thảo góp ý xây dựng Luật Thuế TTĐB sửa đổi ngày 5-7.
Còn ông Vũ Tú Thành, Phó giám đốc điều hành Hội đồng Kinh doanh Hoa Kỳ – ASEAN, tỷ lệ thừa cân và béo phì tại một số quốc gia không giảm mà còn tăng qua các năm, sau khi áp thuế TTĐB với mặt hàng nước giải khát có đường.
Chẳng hạn, Chile bắt đầu áp dụng thuế đối với nước giải khát có đường năm 2014. Sau 3 năm sau áp dụng, tỷ lệ thừa cân và béo phì không giảm mà tăng lên mức 30,3% ở nam giới và 38,4% ở nữ giới.
Bỉ áp dụng chính sách thuế vào năm 2016, nhưng tới năm 2019 thì tỷ lệ thừa cân và béo phì ở nam giới và nữ giới lần lượt đạt mức 17,2% và 15,6%, trong khi tỷ lệ này vào năm 2014 chỉ ở mức 13,9% và nữ giới là 14,2%.
Mexico, áp dụng chính sách thuế vào năm 2014, nhưng tới giai đoạn 2018-2019 thì tỷ lệ thừa cân và béo phì ở nam giới và nữ giới lần lượt đạt mức 30,5% va 40,2%, trong khi tỷ lệ này vào năm 2012 chỉ ở mức 26,8% và 37,5%.
Cũng theo ông Thành, một số quốc gia như Đan Mạch, Na Uy đã dừng chính sách áp thuế TTĐB với nước giải khát có đường do không tạo nhiều tác động đến sức khỏe người dân.
Lo ngại hiệu ứng ngược
Bên cạnh kiến nghị áp thuế TTĐB với đồ uống có đường, Bộ Tài chính cũng tính tăng thuế tiêu thụ đặc biệt với bia và rượu, theo phương pháp tính thuế hỗn hợp (gồm cả thuế tuyệt đối và thuế phần trăm – PV) hoặc phương pháp thuế tuyệt đối. Cơ quan này cho rằng việc tiêu thụ, sử dụng các mặt hàng nhất là rượu, bia tăng nhanh nên cần tăng thuế để kiểm soát.
Hiện mức thuế với bia là 65%, rượu trong khoảng 35-65% tùy độ cồn dưới hay trên 20 độ.
Góp ý, ông Nguyễn Văn Phụng, nguyên Cục trưởng Cục Quản lý thuế doanh nghiệp lớn thuộc Tổng cục Thuế, cho biết GDP bình quân đầu người của Việt Nam dao động trong khoảng 3.500–4.100 đô la Mỹ/người/năm trong 3 năm gần đây.
Còn mức tiêu thụ rượu bia của Việt Nam giai đoạn 2017-2019 trong khoảng 42,5–47,6 lít/người/năm. Tới giai đoạn 2020-2021, mức tiêu thụ lần lượt giảm xuống mức 44,6 và 41,05 lít/người/năm do ảnh hưởng của dịch Covid-19. Ngoài ra, phần lớn lượng rượu, bia tiêu thụ là các sản phẩm phổ thông mang thương hiệu Việt, vì phù hợp với thu nhập của người dân.
Với phương pháp tính thuế hỗn hợp hoặc phương pháp thuế tuyệt đối được áp dụng thì chắc chắn giá bán của dòng sản phẩm phổ thông sẽ cao lên tương đối và giá bán của dòng sản phẩm phân khúc trên phổ thông sẽ rẻ đi tương đối. Nhưng điều này chưa chắc tạo ra hành vi chuyển hướng tiêu dùng sang sản phẩm phân khúc trên phổ thông, do thói quen tiêu dùng của đại đa số người dân là các sản phẩm phổ thông với chất lượng chấp nhận được, hương vị hợp khẩu vị của số đông, giá cả phù hợp với thu nhập và vị trí xã hội.
“Một khi giá sản phẩm phổ thông bị đẩy lên cao, đại đa số người dân sẽ có xu hướng tăng tiêu dùng ở các sản phẩm rượu bia không chính thức như rượu tự nấu thủ công, rượu tự nấu thủ công ngâm với thảo mộc, rượu giả hoặc nhái, rượu không nhãn mác, rượu bia nhập lậu, trong khi các sản phẩm này thường có chất lượng không được kiểm chứng”, ông Phụng nói tại hội thảo góp ý xây dựng Luật Thuế TTĐB sửa đổi ngày 4-7.
Cũng theo ông Phụng, việc phát sinh nhu cầu tiêu dùng các sản phẩm hàng lậu, hàng giả sẽ làm gia tăng hoạt động buôn lậu, kinh doanh hàng giả, trốn tránh thuế, gây tác động tiêu cực đến hoạt động sản xuất – kinh doanh trong nước.
Vì vậy, nếu không cẩn trọng trong khâu quản lý thị trường thì sẽ không thể bảo vệ được các doanh nghiệp sản xuất bia rượu chân chính, và việc điều chỉnh thuế để bảo vệ sức khỏe người tiêu dùng sẽ không đạt hiệu quả mong muốn.
Đồng quan điểm, bà Thiều Hồng Nhung, Giám đốc tài chính cấp cao của Carlsberg Việt Nam, đánh giá việc áp dụng phương pháp tính thuế tuyệt đối hoặc hỗn hợp với mặt hàng bia rượu sẽ đẩy giá bia cao cấp và bia phổ thông tới gần nhau hơn, đồng thời đẩy giá bia phổ thông xa hơn so với giá bia thủ công hoặc tự nấu. Kết quả, người dân sẽ chuyển sang uống bia, rượu tự nấu hoặc chuyển sang loại cao cấp.
“Đây là lợi ích thiểu số cho nhà sản xuất, nhà nhập khẩu bia rượu cao cấp, và người dân có thu nhập đã cao rồi. Còn phần lớn người dân thu nhập thấp phải chịu giá cao hơn, phải chấp nhận sử dụng sản phẩm tự nấu, không nhãn mác, không đăng ký chất lượng, không đăng ký thuế”, bà Nhung lo ngại.
Chính sách thuế cần hợp lý, thuyết phục
Để bảo đảm tính công bằng, bình đẳng, hiệu quả khi triển khai chính sách thuế TTĐB, các chuyên gia và đại biểu Quốc hội cho rằng cần đặt người dân ở vị trí trung tâm của quá trình xây dựng chính sách.
Ông Phan Đức Hiếu, Ủy viên thường trực Ủy ban Kinh tế của Quốc hội, mong muốn cơ quan tham mưu soạn thảo nên đánh giá sự cần thiết của việc thay đổi chính sách thuế TTĐB với từng loại sản phẩm, thay vì đánh giá chung về sự cần thiết của việc sửa đổi luật. Việc thay đổi về thuế suất, phương pháp tính thuế cũng cần tính toán dựa trên cơ sở là thời gian các doanh nghiệp chịu tác động có thể duy trì sản xuất – kinh doanh, cộng thời gian cần thiết để doanh nghiệp điều chỉnh nếu như có sự thay đổi luật.
Với sản phẩm đồ uống có đường, ông Ngô Trí Long cho rằng cơ quan soạn thảo có thể cân nhắc phương pháp đánh thuế theo lượng đường trong đồ uống. Đồng thời, nghiên cứu thông lệ quốc tế nhằm xác định ngưỡng giới hạn về đường để phân nhóm sản phẩm và áp thuế theo nguyên tắc lượng đường cao chịu mức thuế cao.
“Hầu hết các quốc gia ban hành thuế với đồ uống có đường đều áp dụng phương pháp tính thuế theo lượng đường. Một số quốc gia chia đối tượng áp thuế thành các nhóm sản phẩm với lượng đường khác nhau như 0-6gram/100 ml, 6-10gram/100ml, trên 10gram/100ml và đánh thuế dựa trên nguyên tắc sản phẩm có lượng đường cao sẽ bị đánh thuế cao”, ông Long cho biết.
Chuyên gia này cũng lưu ý cơ quan quản lý không nên áp thuế cho đến khi có nghiên cứu đầy đủ hơn về tình trạng béo phì và hiệu quả của chính sách thuế với việc giảm béo phì tại Việt Nam. Nếu nghiên cứu cho thấy việc đánh thuế có tác dụng hạn chế béo phì thì chỉ đánh thuế với đồ uống hàm lượng đường vượt quá ngưỡng nhất định.
Phương pháp này, theo ông Long, nhằm tránh đánh thuế với một số sản phẩm có hàm lượng đường tự nhiên mà nhà sản xuất không thể tách ra được. Đồng thời, đảm bảo đánh thuế đúng mục đích, vì nếu hàm lượng đường trong đồ uống thấp thì không thể là nguyên nhân gây béo phì.
Với sản phẩm rượu và bia, ông Nguyễn Văn Phụng đề xuất tiếp tục duy trì phương pháp tính thuế TTĐB với rượu, bia theo tỷ lệ phần trăm và cân nhắc điều chỉnh tăng thuế suất theo lộ trình phù hợp với nhịp của thị trường và sức khỏe của doanh nghiệp.
Theo ông Phụng, việc tăng thuế với tỷ lệ phần trăm ở mức vừa phải là phương án có hiệu quả trong phân bổ nguồn lực, vừa giúp đảm bảo ổn định nguồn thu NSNN, vừa điều tiết, giảm tiêu dùng đồ uống có cồn trên thị trường. Ngược lại, việc áp dụng thuế tuyệt đối dễ phát sinh rủi ro không bắt kịp sự biến động của giá cả khi có lạm phát hoặc giảm phát.
Với môi trường kinh doanh, thuế tuyệt đối có thể tạo cơ hội cho việc phát sinh các hành vi lũng đoạn thị trường, tình trạng “cá lớn nuốt cá bé” hoặc một số thương hiệu ngoại nhập có thể làm triệt tiêu một số mặt hàng hoặc ngành nghề truyền thống của địa phương nếu công tác quản lý thị trường còn hạn chế.
Vân Phong/ Theo thesaigontimes.vn