Thứ bảy 10/10/2026 09:34
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


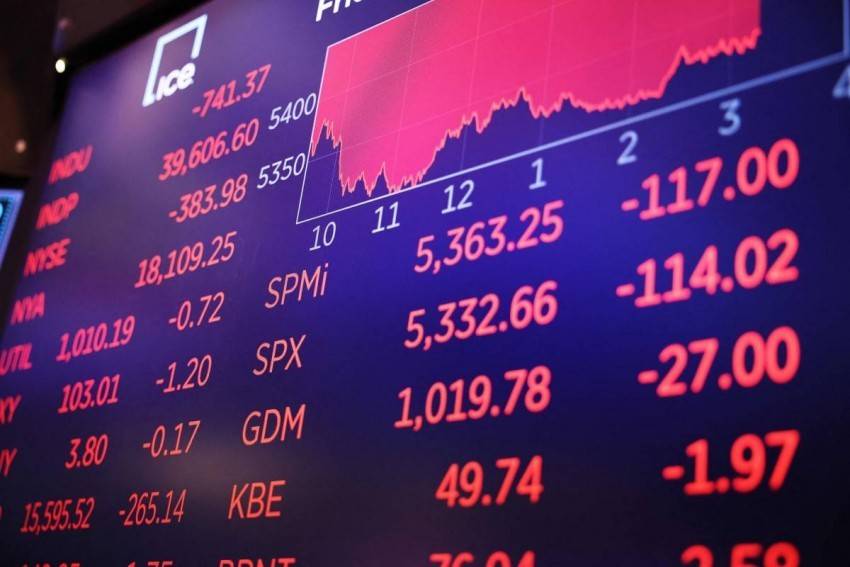
Chứng khoán Mỹ phục hồi trong phiên thứ Sáu (9/10), với nhóm công nghệ đóng vai trò dẫn dắt, khi nhà đầu tư tìm lại trạng thái cân bằng sau một tuần biến động mạnh bởi lợi suất trái phiếu kho bạc, giá dầu và áp lực bán ở các cổ phiếu liên quan đến trí tuệ nhân tạo (AI).
 |
| Chứng khoán Mỹ phục hồi trong phiên 9/10 |
Kết phiên, Nasdaq Composite tăng 0,64%, lên 27.366,17 điểm; S&P 500 tăng 0,59%, đạt 7.811,54 điểm. Chỉ số Dow Jones Industrial Average tăng 423,31 điểm, tương đương 0,83%, lên 51.654,95 điểm.
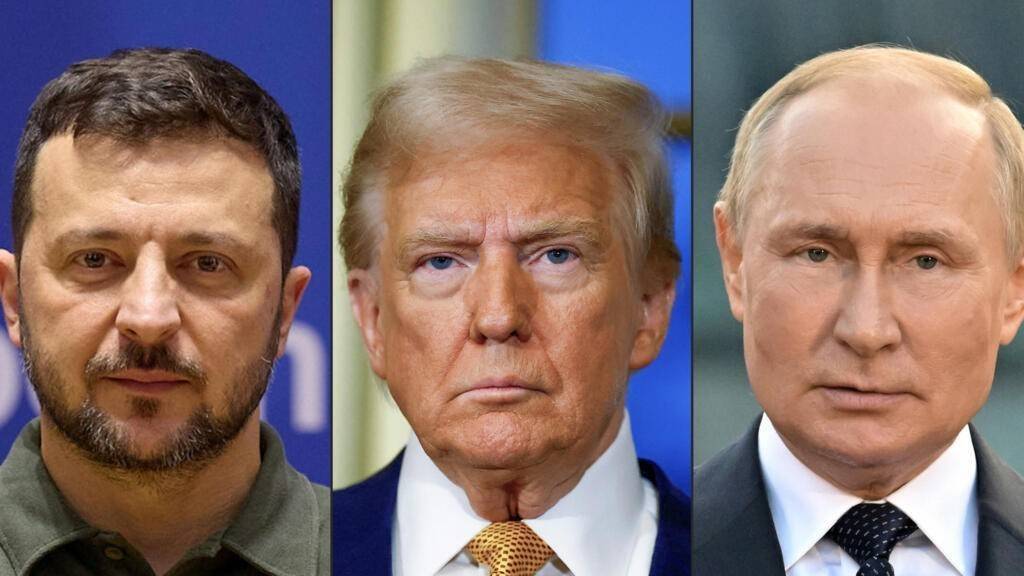
Các chỉ số chạm mức cao nhất trong ngày sau khi Tổng thống Mỹ Donald Trump cho biết Tổng thống Nga Vladimir Putin đã đồng ý cung cấp dầu diesel cho thị trường Mỹ và thế giới. Giá dầu khép phiên tăng nhẹ. Hợp đồng tương lai dầu thô West Texas Intermediate giao dịch quanh 92 USD/thùng, còn dầu Brent duy trì trên 104 USD/thùng, dù đã hạ nhiệt phần nào sau thông tin trên.
Trong nhóm cổ phiếu đáng chú ý, SpaceX tăng 1% sau khi doanh nghiệp vệ tinh và hàng không vũ trụ do Elon Musk lãnh đạo công bố thỏa thuận mua danh mục phổ tần trên toàn quốc. Trái lại, AT&T, Verizon và T-Mobile giảm giá do lo ngại thương vụ có thể làm gia tăng sức ép cạnh tranh.
Đà tăng lan rộng trong nhóm công nghệ. Palo Alto Networks tăng 5%, CrowdStrike tăng 4% và Palantir Technologies tăng 5%. Microsoft tăng 2%, trong khi Amazon, một thành viên của nhóm “Magnificent Seven”, tiến thêm 3%.
Bên cạnh công nghệ, y tế cũng là điểm sáng. Merck và Gilead Sciences cùng tăng hơn 2%, còn Moderna được hỗ trợ bởi tâm lý lạc quan xoay quanh các nỗ lực phát triển vaccine ung thư của Viện Y tế Quốc gia Mỹ.
Phiên phục hồi diễn ra sau khi nhóm công nghệ, đặc biệt là các cổ phiếu liên quan đến AI, chịu áp lực trong ngày 8/10. CNBC xác nhận OpenAI đã thông báo với nhà đầu tư rằng doanh thu thường niên đạt 50 tỷ USD vào cuối tháng 9. Trước đó một tháng, con số 68 tỷ USD được công bố rộng rãi, song một nguồn tin am hiểu vấn đề cho biết mức này bao gồm cả tổng doanh thu từ các đối tác.
Nasdaq đã giảm hơn 1% trong phiên thứ Năm, mức giảm trong ngày mạnh nhất kể từ giữa tháng 8, đồng thời đánh dấu phiên đi xuống thứ hai liên tiếp sau khi lập đỉnh lịch sử vào đầu tuần.
Theo Adam Crisafulli của Vital Knowledge, đợt bán tháo phản ánh tình trạng mất cân đối vị thế ở mức cực đoan, làm gia tăng lo ngại rằng nhóm cổ phiếu công nghệ gắn với AI khó có thể nhanh chóng tạo ra một nhịp hồi phục hình chữ V. Ông cho rằng vấn đề cốt lõi của AI không nằm ở cách tính tổng hay ròng đối với doanh thu định kỳ hàng năm, mà ở việc các phòng thí nghiệm AI tiên phong độc lập ngày càng trở thành mô hình kinh doanh kém hấp dẫn, trong khi thị trường xuất hiện thêm dấu hiệu phản ứng với lượng nợ và vốn cổ phần liên quan đến AI được đưa ra huy động.
Dù lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài trong tuần vươn lên mức cao nhất 24 năm và gây biến động mạnh, cả ba chỉ số chính vẫn hướng tới một tuần tăng điểm. Tính trong 5 phiên, Nasdaq tăng 0,6%, Dow Jones tăng 0,9% và S&P 500 tăng khoảng 1,2%.
Tuần tới, mùa công bố kết quả kinh doanh dự kiến sôi động hơn khi các ngân hàng bắt đầu báo cáo. Johnson & Johnson và UnitedHealth dự kiến công bố kết quả vào thứ Ba (13/10), cùng với Wells Fargo và Citigroup.
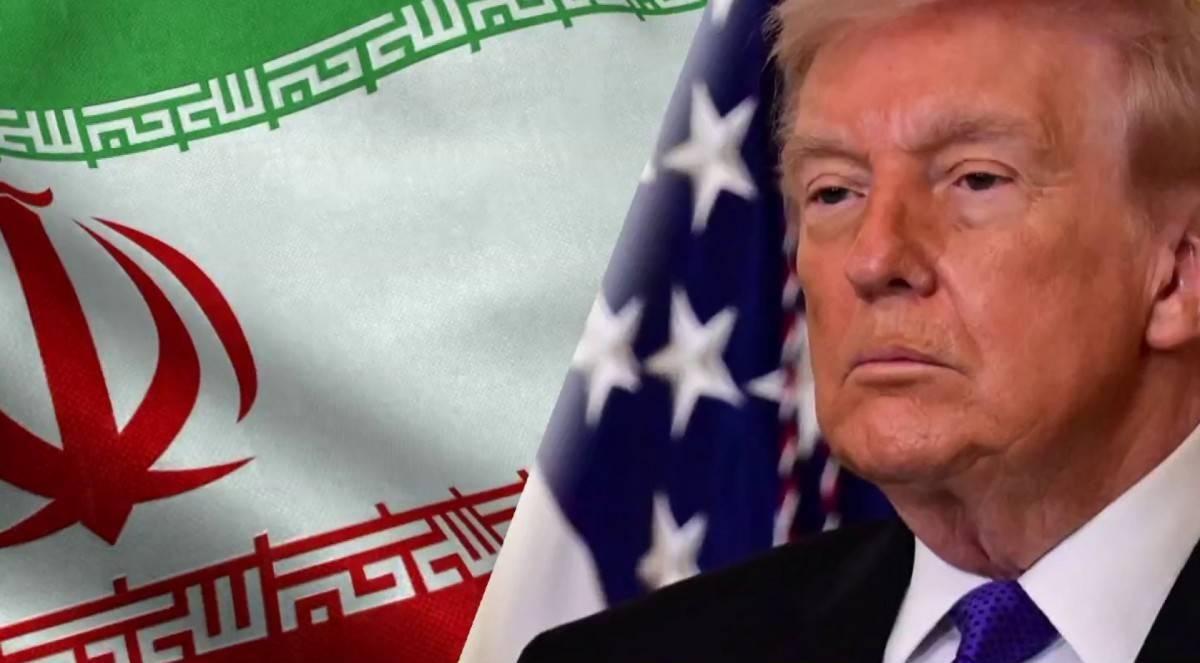
Michael Monaghan của Founder ETFs vẫn giữ quan điểm tích cực đối với thị trường cổ phiếu đến cuối năm, dựa trên kỳ vọng tăng trưởng mạnh từ khu vực doanh nghiệp. Tuy nhiên, ông cảnh báo xung đột tại Trung Đông và tác động lên giá dầu có thể tiếp tục gây sức ép, bất chấp việc Tổng thống Trump tuyên bố Mỹ sẽ không tấn công Iran trước cuộc bầu cử giữa nhiệm kỳ vào đầu tháng tới. Theo nhà quản lý danh mục này, xung đột đang cản trở thị trường phản ánh đầy đủ triển vọng lợi nhuận ngắn hạn; một cuộc chiến dữ dội hơn và mở rộng phạm vi sẽ là rủi ro chưa được định giá.