Thứ sáu 18/09/2026 11:19
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và diễn ra sáng 18/9/2026, với sự tham dự của Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn; Phó Thống đốc Nguyễn Ngọc Cảnh cùng lãnh đạo các vụ, đơn vị thuộc Ngân hàng Nhà nước và đại diện các Bộ, cơ quan Trung ương.
Từ Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam có Chủ tịch Nguyễn Văn Thân; Phó Chủ tịch thường trực kiêm Tổng Thư ký Tô Hoài Nam cùng đại diện các ban, đơn vị trực thuộc.
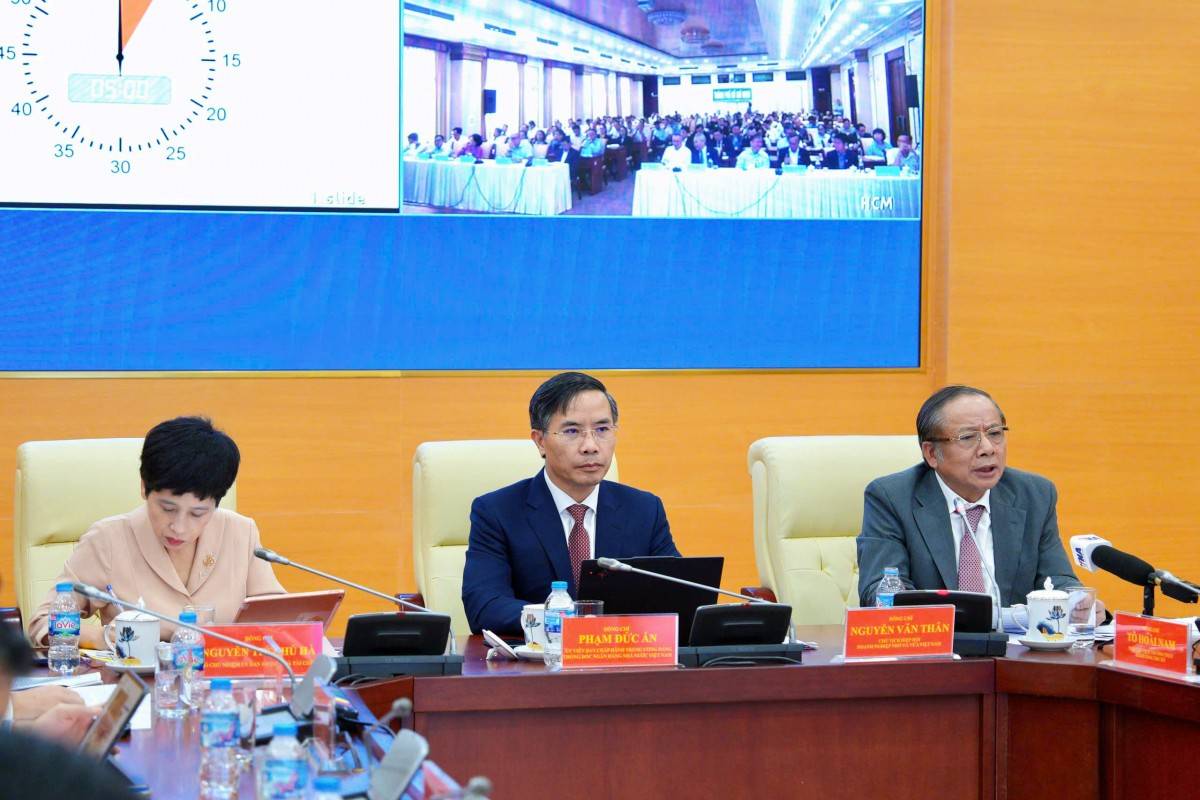 |
| Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn; TS. Nguyễn Văn Thân - Chủ tịch VINASME tại "Hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa". |
Hội nghị còn có sự tham dự của Hiệp hội Ngân hàng Việt Nam, VCCI, cùng các hiệp hội doanh nghiệp tỉnh Hưng Yên, Ninh Bình, Quảng Ninh và nhiều tổ chức liên quan.
Tại Hội nghị, TS Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa (DNNVV) Việt Nam, Đại biểu Quốc hội khóa XVI nêu ý kiến đưa ra 5 nhóm kiến nghị, trong đó đáng chú ý là đề xuất thí điểm ngân hàng số chuyên biệt và phát triển các tổ chức cho vay không nhận tiền gửi của công chúng.
Từ ngân hàng số đến những kênh vốn mới
Người đứng đầu Hiệp hội DNNVV Việt Nam nhấn mạnh nhu cầu vốn của DNNVV ngày càng đa dạng nhưng phương thức cung ứng vốn hiện tại vẫn chủ yếu dựa vào hệ thống ngân hàng thương mại và yêu cầu tài sản bảo đảm truyền thống. Điều này khiến một bộ phận doanh nghiệp, đặc biệt doanh nghiệp nhỏ và siêu nhỏ, khó tiếp cận nguồn vốn dù có hoạt động kinh doanh và dòng tiền.
Kiến nghị đầu tiên của Hiệp hội là Ngân hàng Nhà nước nghiên cứu, phối hợp với Hiệp hội thí điểm mô hình ngân hàng số chuyên doanh cho DNNVV và hộ kinh doanh.
Theo ông Thân, nhóm khách hàng này có số lượng lớn, nhu cầu vốn đa dạng nhưng mỗi khoản vay thường không lớn. Nếu áp dụng hoàn toàn mô hình ngân hàng truyền thống, chi phí thẩm định và quản lý có thể trở thành rào cản đáng kể.
Ngân hàng số chuyên doanh, theo đề xuất, có thể tập trung vào tín dụng vốn lưu động, tài trợ đơn hàng, tài trợ khoản phải thu, tài trợ chuỗi cung ứng, cho vay dựa trên dòng tiền, thanh toán và bảo lãnh.
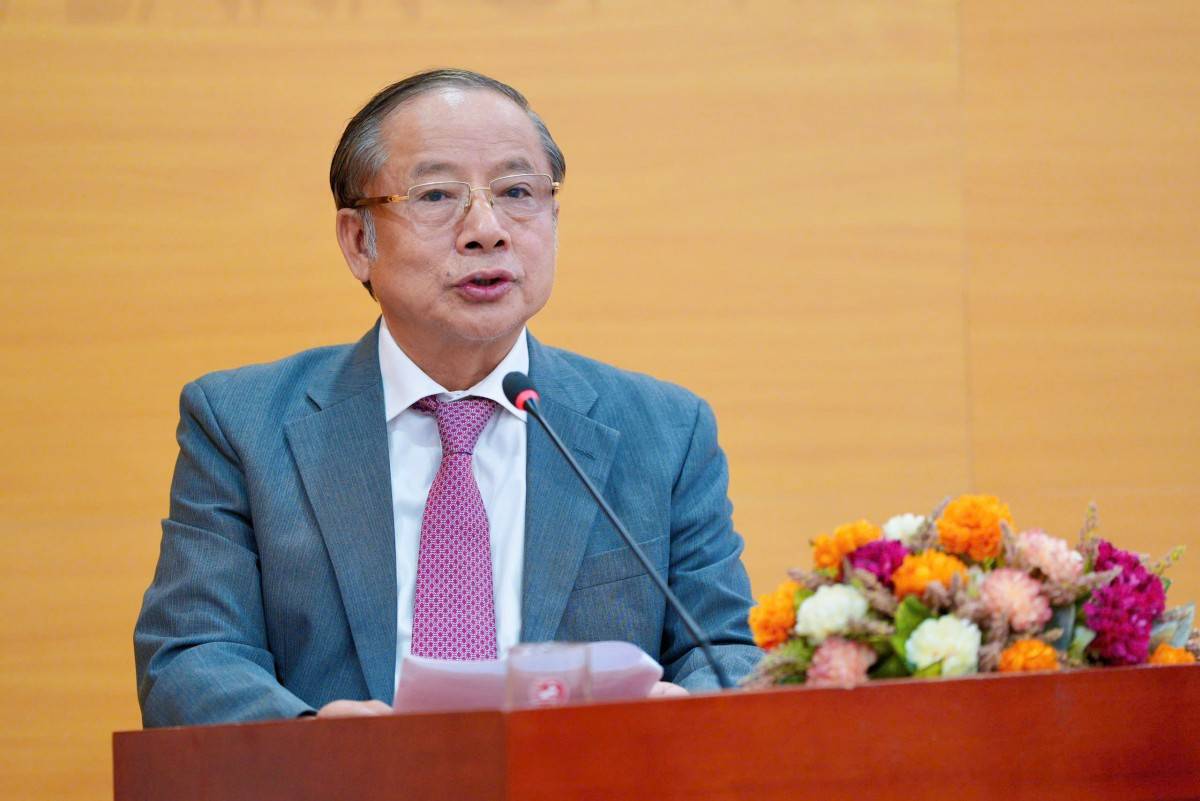 |
| TS Nguyễn Văn Thân - Chủ tịch Hiệp hội DNNVV Việt Nam, Đại biểu Quốc hội khóa XVI - nêu 5 nhóm kiến nghị, trong đó đáng chú ý là đề xuất thí điểm ngân hàng số chuyên biệt và phát triển các tổ chức cho vay không nhận tiền gửi của công chúng. |
Đáng chú ý hơn là kiến nghị thứ hai: đa dạng hóa các tổ chức cung ứng tín dụng ngoài hệ thống nhận tiền gửi.
Dữ liệu được công bố trong một báo cáo chuyên đề năm 2026 cho thấy hệ thống hiện có 16 công ty tài chính và 10 công ty cho thuê tài chính, tổng cộng 26 tổ chức tín dụng phi ngân hàng.
Theo Luật Các tổ chức tín dụng, tổ chức tín dụng phi ngân hàng là loại hình tổ chức tín dụng không được nhận tiền gửi của cá nhân và không được cung ứng dịch vụ thanh toán qua tài khoản của khách hàng. Công ty tài chính và công ty cho thuê tài chính được thực hiện các nghiệp vụ cấp tín dụng trong phạm vi pháp luật và giấy phép.
Tuy nhiên, Chủ tịch Hiệp hội DNNVV Việt Nam cho rằng số lượng này chưa tạo thành một thị trường đa dạng các tổ chức cho vay thương mại chuyên biệt cho DNNVV. Vì vậy, Hiệp hội đề nghị Ngân hàng Nhà nước nghiên cứu hoàn thiện khuôn khổ pháp lý, tạo điều kiện phát triển thêm những mô hình cung ứng vốn không dựa vào tiền gửi của công chúng.
Điểm đáng chú ý trong đề xuất này là thay đổi cách nhìn về tài sản bảo đảm. Với doanh nghiệp nhỏ, tài sản có giá trị không nhất thiết chỉ là bất động sản hay máy móc cố định. Đơn hàng, hàng tồn kho, khoản phải thu và dòng tiền tương lai cũng có thể trở thành cơ sở để thiết kế sản phẩm tín dụng.
Biến khoản phải thu thành nguồn vốn
Từ đó, kiến nghị thứ ba của Hiệp hội là thúc đẩy thị trường bao thanh toán và tài trợ khoản phải thu, đặc biệt là bao thanh toán miễn truy đòi.
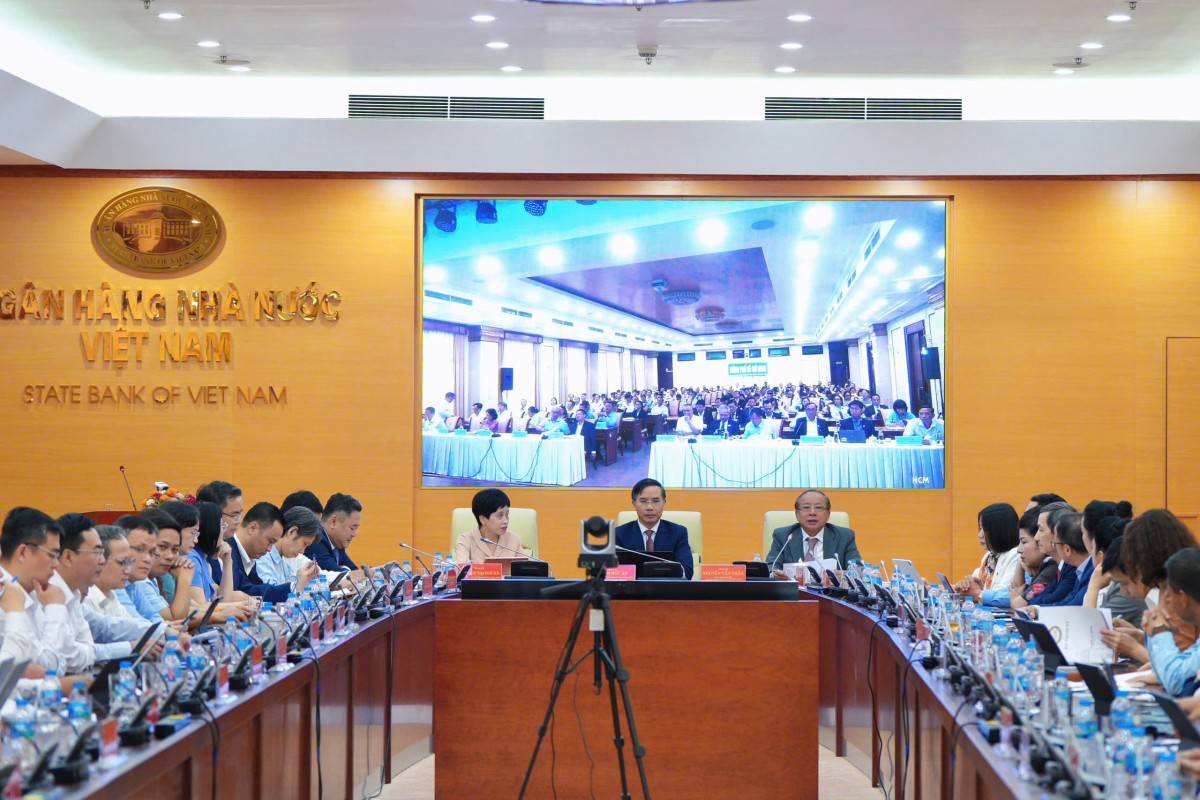 |
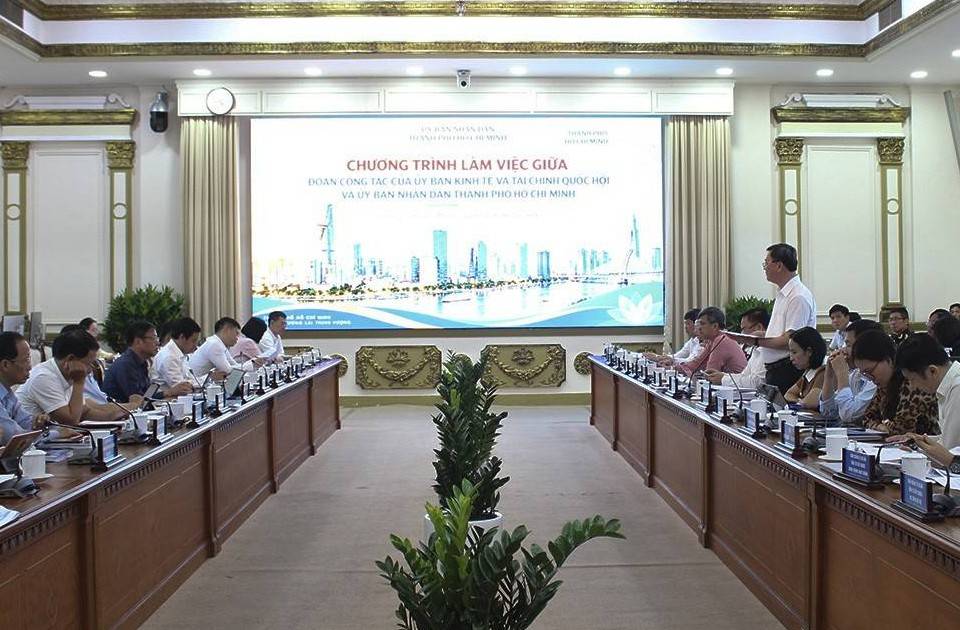
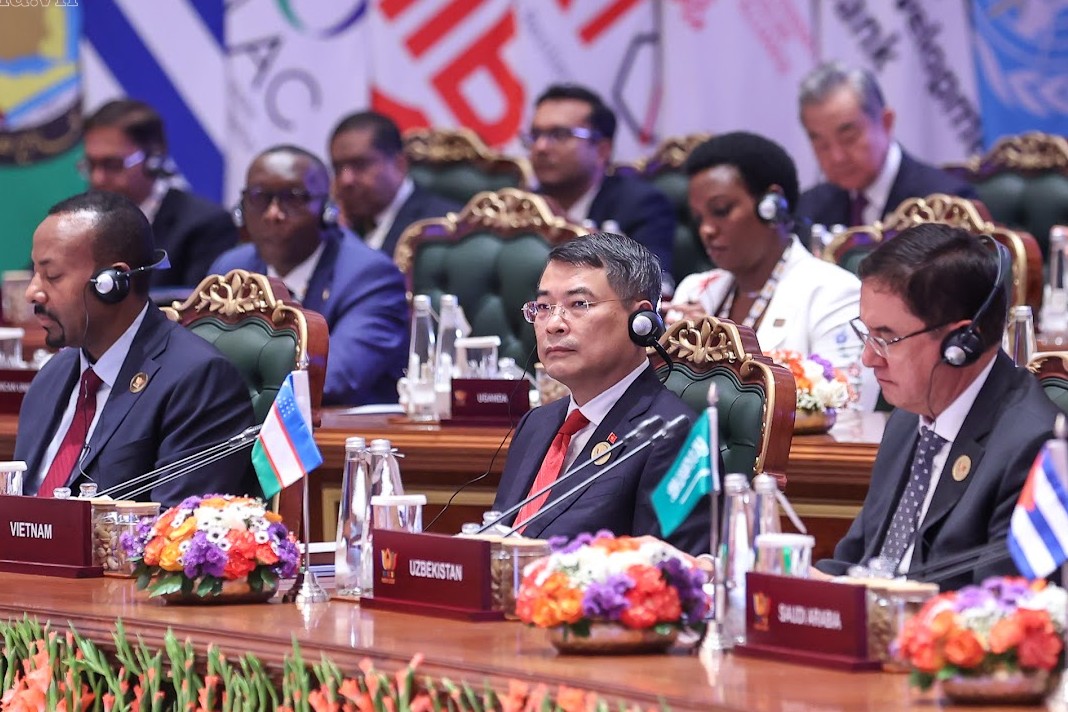
| Toàn cảnh hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa. |
Chủ tịch VINASME Nguyễn Thân cho rằng doanh nghiệp nhỏ và vừa có thể chuyển hóa các khoản phải thu từ khách hàng có uy tín thành vốn lưu động mà không nhất thiết phải dùng tài sản cố định làm tài sản bảo đảm.
Để thị trường này phát triển, Hiệp hội đề xuất hoàn thiện cơ chế về đại lý bao thanh toán nước ngoài, bảo hiểm khoản phải thu và các công cụ quản trị rủi ro. Đồng thời cần có hệ thống kết nối thông tin để kiểm tra, chia sẻ dữ liệu trong phạm vi pháp luật cho phép, hạn chế rủi ro một khoản phải thu được sử dụng để tài trợ nhiều lần.
Dữ liệu có thể thay thế một phần tài sản thế chấp
Kiến nghị thứ tư hướng vào hệ sinh thái xếp hạng tín nhiệm và dữ liệu doanh nghiệp.
Chủ tịch VINASME Nguyễn Văn Thân nhấn mạnh cần khuyến khích các tổ chức độc lập cung cấp dịch vụ xếp hạng tín nhiệm cho DNNVV, đồng thời hình thành thị trường dữ liệu và phân tích dữ liệu phục vụ đánh giá sức khỏe tài chính doanh nghiệp.
Nếu dữ liệu được thu thập, xử lý và phân tích đúng quy định, ngân hàng và các tổ chức tài chính có thêm cơ sở đánh giá khả năng trả nợ, thay vì phụ thuộc quá lớn vào tài sản thế chấp.
Đây cũng là điều kiện để các mô hình tín dụng số và cho vay dựa trên dòng tiền có thể phát triển an toàn hơn.
Vốn phải đi cùng chuỗi cung ứng
Kiến nghị cuối cùng có phạm vi rộng hơn: đưa DNNVV tham gia sâu hơn vào chuỗi cung ứng và chuỗi giá trị toàn cầu.
Người đứng đầu Hiệp hội DNNVV Việt Nam cho rằng khi tham gia chuỗi cung ứng của doanh nghiệp lớn, tập đoàn đa quốc gia hay thị trường quốc tế, DNNVV không chỉ cần công nghệ và năng lực quản trị mà còn cần vốn lưu động để mua nguyên liệu, thực hiện đơn hàng, duy trì hàng tồn kho và chờ thanh toán.
Vì vậy, Hiệp hội đề nghị phát triển các sản phẩm tài trợ dựa trên động sản và dòng tiền như tài trợ khoản phải thu, hàng hóa luân chuyển, kho hàng, chuỗi cung ứng, bao thanh toán, cho thuê tài chính và tài trợ thương mại.
Nhìn tổng thể, 5 kiến nghị của Hiệp hội DNNVV Việt Nam đang dịch chuyển trọng tâm từ câu hỏi “doanh nghiệp có tài sản thế chấp hay không?” sang câu hỏi “doanh nghiệp có dòng tiền, đơn hàng, khoản phải thu và năng lực trả nợ như thế nào?”.
Đây là thay đổi có ý nghĩa đối với khu vực DNNVV, bởi nếu được thể chế hóa phù hợp, nguồn vốn có thể được thiết kế sát hơn với chu kỳ kinh doanh thay vì chỉ xoay quanh tài sản cố định.