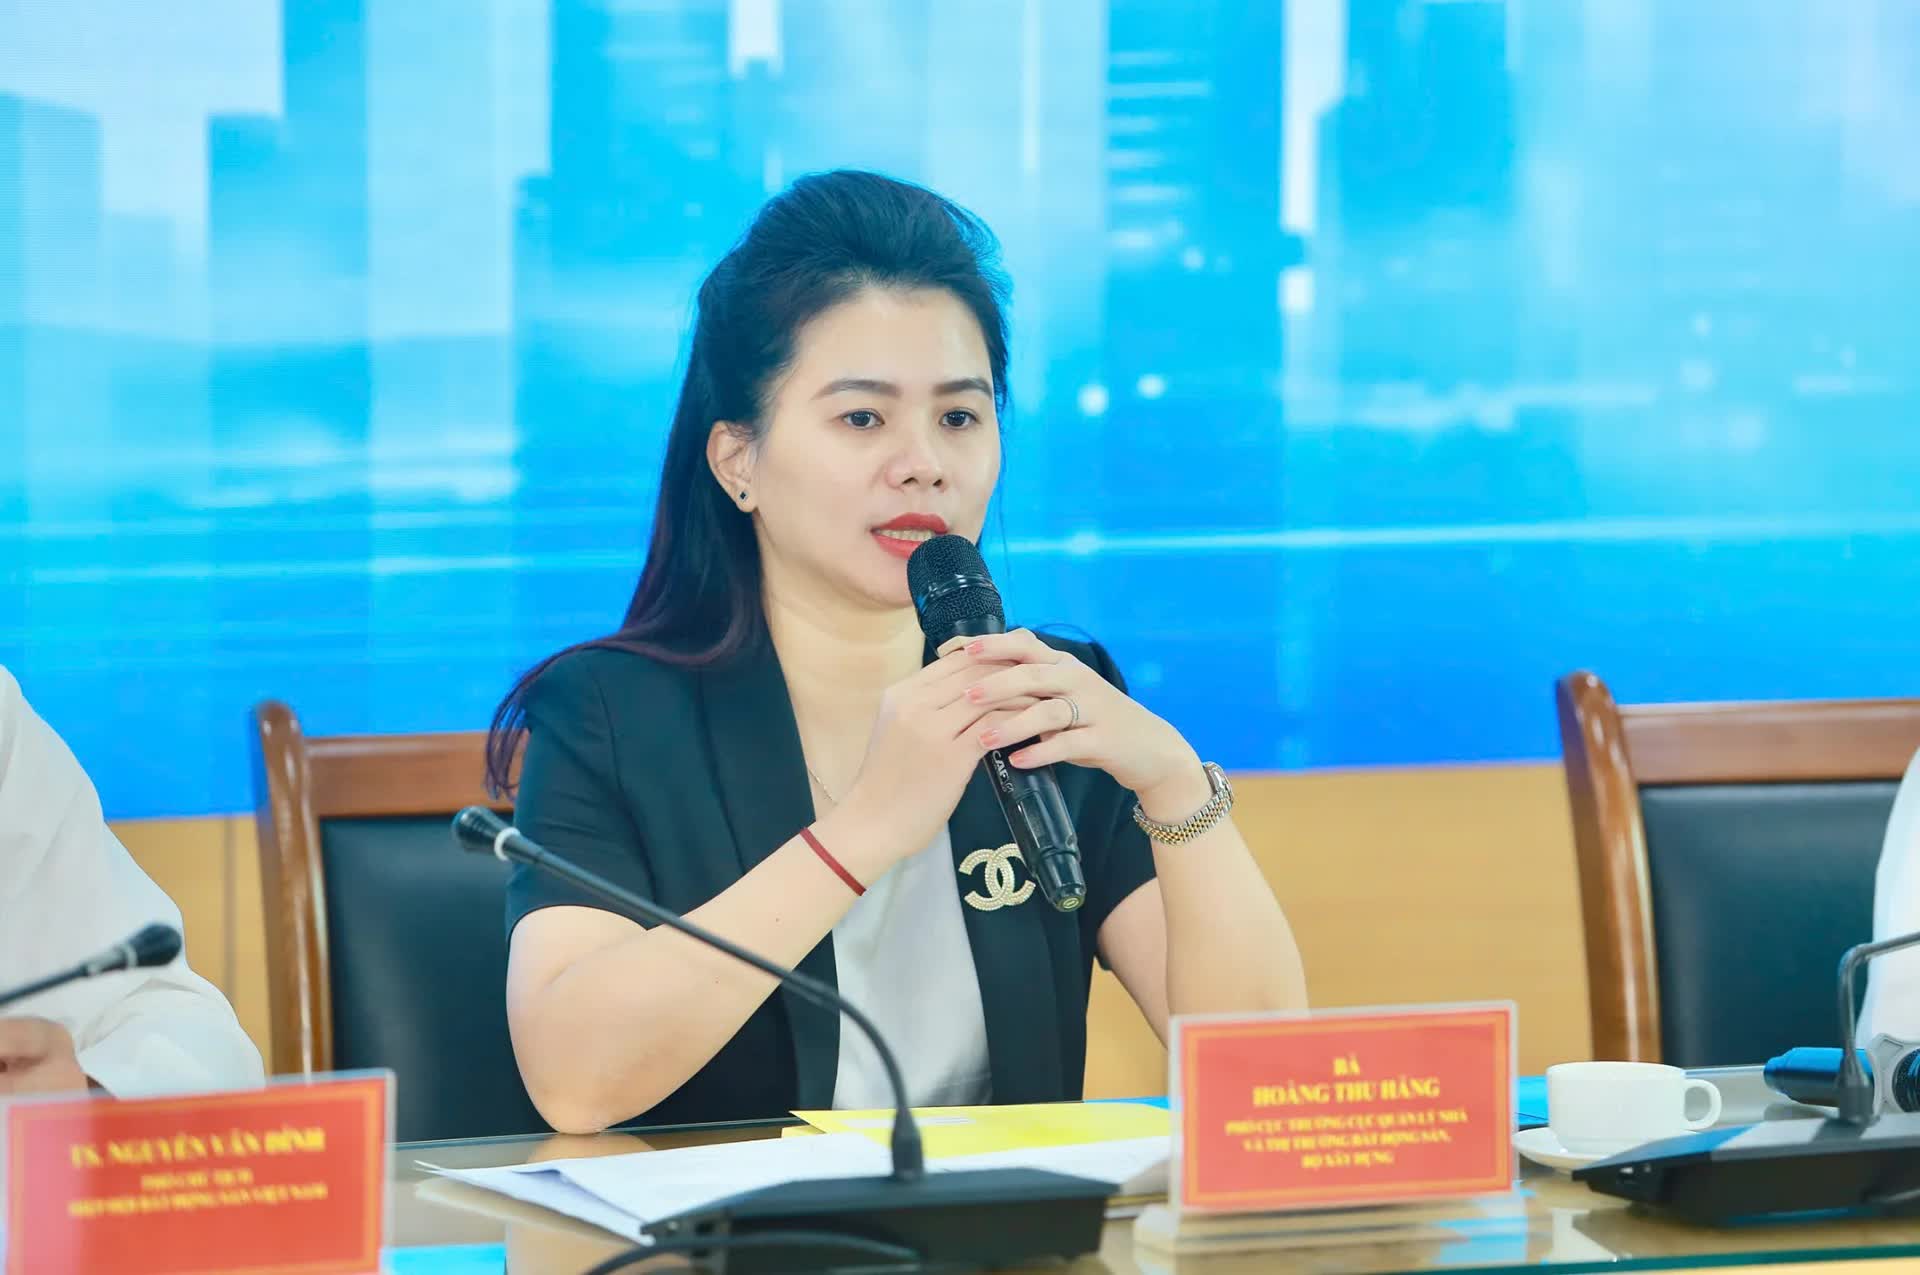
Tại hội thảo “Bất động sản phía sau cơn sốt” diễn ra ngày 15/10, bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng), nhận định giá bất động sản đã duy trì ở mức cao trong thời gian dài, trong khi nhu cầu nhà ở thực tế của người dân vẫn lớn. Tuy nhiên, thị trường đang xuất hiện những dấu hiệu điều chỉnh giảm giá.
Theo bà Hằng, với người mua nhà để ở, việc chờ đợi thị trường chạm đáy mới xuống tiền tiềm ẩn nhiều bất định, bởi rất khó xác định chính xác thời điểm giá thấp nhất. Điều quan trọng là đánh giá mức giá hiện tại có tương xứng với giá trị bất động sản, diễn biến thị trường và khả năng tài chính của bản thân hay không.
Bà dẫn ví dụ một căn hộ chung cư diện tích 70m² từng có giá khoảng 3 tỷ đồng, sau nhiều năm tăng lên 7 tỷ đồng. Người mua cần xem xét mức tăng này có phù hợp với giá trị thực và diễn biến thị trường hay không, thay vì chỉ tập trung vào kỳ vọng giá sẽ giảm sâu hơn.
Nếu mức giá phù hợp với nhu cầu và khả năng chi trả, người mua có thể cân nhắc quyết định. Ngược lại, với những người mua bất động sản để đầu tư, không phục vụ nhu cầu ở thực, việc tiếp tục theo dõi thị trường trước khi xuống tiền là phương án cần tính đến.
Thực tế, khi giá bán cao và sức mua suy yếu, các doanh nghiệp bất động sản cũng phải đánh giá lại cơ cấu sản phẩm, điều chỉnh giá bán để tăng khả năng tiếp cận khách hàng và cải thiện thanh khoản.
 |
| Bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản |
Ba điểm nghẽn gây sức ép lên thanh khoản
Đề cập đến những khó khăn của thị trường, ông Nguyễn Văn Đỉnh cho rằng sức mua bất động sản đang suy giảm do ba điểm nghẽn chính: lãi suất ngân hàng, giá bán và tâm lý người mua.
Về tín dụng, ông kiến nghị cần có chính sách phù hợp để hỗ trợ người dân có nhu cầu ở thực tiếp cận nguồn vốn vay mua nhà, nhất là đối với nhà ở xã hội, nhà ở giá thấp và các sản phẩm phù hợp với khả năng chi trả.
Theo ông, khi người dân có thể tiếp cận nguồn vốn với chi phí hợp lý, khả năng mua nhà sẽ được cải thiện, qua đó góp phần khơi thông thanh khoản thị trường.
Ở góc độ doanh nghiệp, việc duy trì mức giá bán quá cao trong bối cảnh sức mua yếu có thể khiến hàng tồn kho kéo dài, dòng tiền bị đình trệ và hoạt động kinh doanh chịu thêm áp lực. Vì vậy, chủ đầu tư cần cân nhắc điều chỉnh kỳ vọng lợi nhuận, đẩy nhanh tiêu thụ sản phẩm và thu hồi vốn. Trong một số trường hợp, doanh nghiệp có thể phải chấp nhận lợi nhuận thấp hơn, thậm chí hòa vốn, để duy trì dòng tiền.
Bên cạnh đó, việc thúc đẩy đầu tư phát triển các khu đô thị mới có hạ tầng, dịch vụ và triển vọng kinh tế rõ ràng cũng được xem là một hướng tạo thêm động lực cho thị trường, đồng thời mở rộng lựa chọn cho người dân và nhà đầu tư.
Nhà đầu tư dùng đòn bẩy tài chính cần tính lại bài toán vốn
Một vấn đề đáng chú ý được bà Hoàng Thu Hằng đề cập là hoạt động đầu cơ góp phần đẩy giá bất động sản tăng cao trong thời gian qua. Trong bối cảnh lãi suất tăng và thị trường xuất hiện dấu hiệu điều chỉnh, những người sử dụng vốn vay để nắm giữ bất động sản cần đặc biệt thận trọng.
Theo đại diện Bộ Xây dựng, các công cụ điều tiết, trong đó có chính sách lãi suất, hướng tới mục tiêu hạn chế hoạt động đầu cơ. Vì vậy, nhà đầu tư không nên mặc định bất động sản sẽ tiếp tục tăng giá, mà cần chủ động đánh giá sức chịu đựng tài chính và xây dựng phương án ứng phó với những biến động bất lợi.
Với những người đang nắm giữ tài sản, việc xác định mức lợi nhuận kỳ vọng, khả năng chấp nhận thua lỗ và thời điểm thu hồi vốn cần được cân nhắc trên cơ sở thực tế. Nếu phụ thuộc quá lớn vào vốn vay, trong khi thanh khoản suy giảm hoặc chi phí lãi vay gia tăng, áp lực tài chính có thể ngày càng lớn.
Bà Hằng cho rằng việc cân nhắc thời điểm bán và thu hồi vốn không chỉ giúp nhà đầu tư chủ động kiểm soát rủi ro mà còn có thể góp phần đưa nguồn cung trở lại thị trường, hỗ trợ quá trình ổn định giá bất động sản.
Trong bối cảnh thị trường đang chuyển động theo hướng thận trọng hơn, quyết định đầu tư cần dựa trên giá trị tài sản, khả năng khai thác và nguồn lực tài chính thực tế, thay vì kỳ vọng vào những đợt tăng giá liên tục. Đặc biệt, với người vay tiền để đầu tư, việc tính toán khả năng trả nợ trong cả kịch bản thị trường không thuận lợi là yếu tố quan trọng để hạn chế rủi ro.