Hướng dẫn của Tổng cục Thuế cho biết, người nộp thuế là cá nhân có thể lựa chọn một trong ba cách thức để đăng ký tài khoản giao dịch điện tử.
aa
Để lập và gửi các tờ khai điện tử đến cơ quan thuế, người nộp thuế cần có tài khoản giao dịch điện tử.
Trường hợp cá nhân phát sinh nghĩa vụ khai thuế hoặc nộp thuế theo từng lần phát sinh và chưa có tài khoản giao dịch điện tử có thể thực hiện đăng nhập bằng mã số thuế (MST), ngày cấp, nơi cấp để khai và nộp hồ sơ khai thuế điện tử.
Để lập và gửi các tờ khai điện tử đến cơ quan thuế, người nộp thuế cần có tài khoản giao dịch điện tử. (Ảnh: minh họa)
Tại Công văn số 377/TCT-DNNCN ngày 5/2/2021, Tổng cục Thuế hướng dẫn, người nộp thuế có thể lựa chọn trong 03 cách sau để đăng ký tài khoản giao dịch điện tử.
Cách thứ 1: Người nộp thuế đăng ký trực tuyến và đến trực tiếp cơ quan thuế để được phê duyệt và kích hoạt tài khoản giao dịch thuế điện tử.
Theo đó, người nộp thuế truy cập vào đường dẫn https://canhan.gdt.gov.vn/. Tiếp theo, người nộp thuế chọn “Đăng ký”; nhập mã số thuế dùng đế đăng ký tài khoản. Trong đó, nhập chính xác mã kiểm tra hiển thị trên màn hình. Nếu nhập sai, hệ thống sẽ đưa ra cảnh báo: “Mã xác thực không đúng. Vui lòng nhập lại!”. Người nộp thuế tích chọn “Cá nhân” nếu MST đã nhập là của cá nhân hoặc tích chọn và “Tổ chức” nếu MST đã nhập là của tổ chức. Sau đó, người nộp thuế nhấn “Đăng ký”.
Tiếp đó, người nộp thuế nhập thông tin số điện thoại, Email, mã xác nhận. Trường hợp chưa được cơ quan thuế cấp mã xác nhận, thông tin Mã xác nhận để trống. Trường hợp mã xác nhận đã được cấp bởi cơ quan thuế, người nộp thuế bắt buộc phải nhập thông tin trường Mã xác nhận, nếu nhập sai thông tin thì hệ thống sẽ hiển thị cảnh báo: “Mã xác nhận không đúng. Vui lòng nhập lại mã xác nhận!”. Sau khi nhập đầy đủ thông tin, người nộp thuế nhấn “Tiếp tục”.
Hệ thống hiển thị “Tờ khai Đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử” - mẫu số 01/ĐK_TĐT, NNT kiểm tra thông tin và nhấn “Hoàn thành đăng ký”. Trường hợp người nộp thuế có mã xác nhận của cơ quan thuế, hệ thống thông báo hoàn thành đăng ký và gửi mẫu thông báo 01/TB-TĐT vào hòm thư điện tử và gửi mật khẩu đăng nhập vào số điện thoại đăng ký của người nộp thuế.
Trường hợp người nộp thuế chưa có mã xác nhận của cơ quan thuế: Hệ thống đưa ra thông báo “Để bảo mật thông tin, đề nghị bạn đến cơ quan thuế gần nhất để hoàn thành đăng ký (cần mang theo chứng minh nhân dân/thẻ căn cước công dân/hộ chiếu)”.
Người nộp thuế đến bộ phận Một cửa, cung cấp mã số thuế cho cán bộ thuế đồng thời cung cấp cho cán bộ thuế thông tin số điện thoại, địa chỉ email (nếu có thay đổi) để cán bộ thuế xác nhận tài khoản. Người nộp thuế nhận bản đăng ký mẫu 01/ĐK-TĐT do cán bộ thuế in từ ứng dụng, kiểm tra lại thông tin và ký vào bản đăng ký gửi cán bộ thuế.
Cách thứ 3: Đăng ký tài khoản giao dịch thuế điện tử qua Cổng Dịch vụ công quốc gia đồi với trường hợp cá nhân đã có tài khoản trên Cổng Dịch vụ công quốc gia (dự kiến áp dụng trong tháng 2/2021).
Theo đó, người nộp thuế đăng nhập vào cổng Dịch vụ công quốc gia, sau đó vào chức năng “Thanh toán trực tuyến” > “Nộp thuế cá nhân/Trước bạ” > “Kê khai thuế cá nhân”. Người nộp thuế nhập thông tin “Đăng ký tài khoản cá nhân”
Trong đó, mã số thuế sẽ tự động hiển thị theo MST từ Cổng Dịch vụ công quốc gia. Trường hợp thông tin MST không hiển thị thì người nộp thuế bắt buộc phải nhập thông tin MST. Sau đó, người nộp thuế nhập chính xác mã kiểm tra trên màn hình. Nếu nhập sai hệ thống hiển thị cảnh báo để người nộp thuế thực hiện lại. Người nộp thuế tích chọn “Cá nhân” nếu MST đã nhập là của cá nhân hoặc tích chọn và “Tổ chức” nếu MST đã nhập là của tổ chức. Tiếp đó, người nộp thuế nhấn “Đăng ký”.
Người nộp thuế kiểm tra và nhập thông tin tại màn hình hiển thị “Thông tin đăng ký tài khoản cá nhân”. Trường hợp chứng minh thư/căn cước công dân của người nộp thuế đã đăng ký với Cổng Dịch vụ công quốc gia khác với chứng minh thư/căn cước công dân theo thông tin MST, hệ thống hiển thị ra cảnh báo: “Số chứng minh thư/căn cước công dân không khớp giữa Cổng Dịch vụ công quốc gia với thông tin của cơ quan thuế. Đề nghị người nộp thuế thực hiện thay đổi thông tin với cơ quan thuế” và không cho NNT đăng ký.
Trường hợp chứng minh thư/căn cước công dân của người nộp thuế đã đăng ký với Cổng Dịch vụ công quốc gia trùng khớp với chứng minh thư/căn cước công dân theo thông tin MST: Hệ thống tự động hiển thị các thông tin mã số thuế, tên cá nhân, Tỉnh/thành phố cư trú, Chứng minh thư, Cơ quan thuế quản lý theo thông tin MST. Đồng thời, hệ thống tự động hiển thị số điện thoại và thư điện tử Email theo thông tin Cổng Dịch vụ công quốc gia; nếu không có Email thì đề nghị NNT nhập thông tin. người nộp thuế nhấn “Tiếp tục”.
Sau đó, hệ thống hiển thị “Tờ khai Đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử” - mẫu số 01/ĐK_TĐT, người nộp thuế kiểm tra thông tin và nhấn “Hoàn thành đăng ký”. Hệ thống hiển thị thông báo “Bạn đã đăng ký tài khoản thành công”. Đồng thời, người nộp thuế nhận được tin nhắn vào số điện thoại thông tin MST và mật khẩu tài khoản như sau: “Ban da dang ky thanh cong, tai khoan: “MST”, “MK” :xxx”. Cuối cùng, người nộp thuế đăng nhập vào hệ thống iCanhan, thực hiện đổi mật khẩu và thực hiện các giao dịch điện tử với cơ quan thuế.
Cách thứ 3: Người nộp thuế đăng ký trực tiếp tại cơ quan thuế. Cụ thể, người nộp thuế nộp Tờ khai mẫu 01/ĐK-TĐT và Giấy tờ tùy thân như Chứng minh thư nhân dân hoặc Thẻ căn cước công dân tại bộ phận Một cửa, cán bộ thuế kiểm tra thông tin trên tờ khai so với các giấy tờ kèm theo. Trường hợp thông tin (SĐT, E-mail) đầy đủ và hợp lệ, cán bộ thuế thực hiện tạo và gửi thông tin tài khoản giao dịch điện tử cho người nộp thuế qua số điện thoại và địa chỉ thư điện tử mà người nộp thuế đã đăng ký.
Trường hợp người nộp thuế khai thiếu thông tin (SĐT hoặc E-mail), cán bộ thuế thực hiện tạo và cấp mã xác nhận cho người nộp thuế. Người nộp thuế sử dụng mã xác nhận này để hoàn tất thủ tục đăng ký. Hệ thống yêu cầu nhập mã xác nhận mà người nộp thuế đã nhận từ cơ quan thuế. Người nộp thuế nhập mã xác nhận đã được cơ quan thuế cấp. Hệ thống gửi thông tin tài khoản, mật khẩu về số điện thoại và địa chỉ thư điện tử mà người nộp thuế đã đăng ký.
Thông tư 124/2026/TT-BTC chỉ bổ sung một dòng về kiểm tra chứng từ xuất xứ, nhưng lại thay đổi cách nhìn rủi ro C/O. Khi hải quan áp dụng quản lý rủi ro, lịch sử tuân thủ, chất lượng hồ sơ và tin cậy dữ liệu trở thành lợi thế.
Quy định mới của Bộ Xây dựng rút rõ mốc thời gian xử lý thủ tục xác nhận nhà ở hình thành trong tương lai đủ điều kiện đưa vào kinh doanh, đồng thời tăng yêu cầu về hồ sơ và trách nhiệm của chủ đầu tư.
Ủy ban Thường vụ Quốc hội yêu cầu dự án sửa đổi Luật Điện lực chỉ bổ sung những chính sách thực sự cần thiết, có đủ cơ sở chính trị, pháp lý và thực tiễn; đồng thời kiểm soát chặt quyền lực, không để phát sinh cơ chế xin – cho, lợi ích nhóm và chuyển rủi ro đầu tư, kinh doanh sang Nhà nước hoặc người sử dụng điện.
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Phòng, chống tác hại của thuốc lá đề xuất bổ sung hàng loạt hành vi bị nghiêm cấm đối với thuốc lá điện tử, thuốc lá nung nóng, từ sản xuất, kinh doanh đến tàng trữ, vận chuyển và sử dụng.
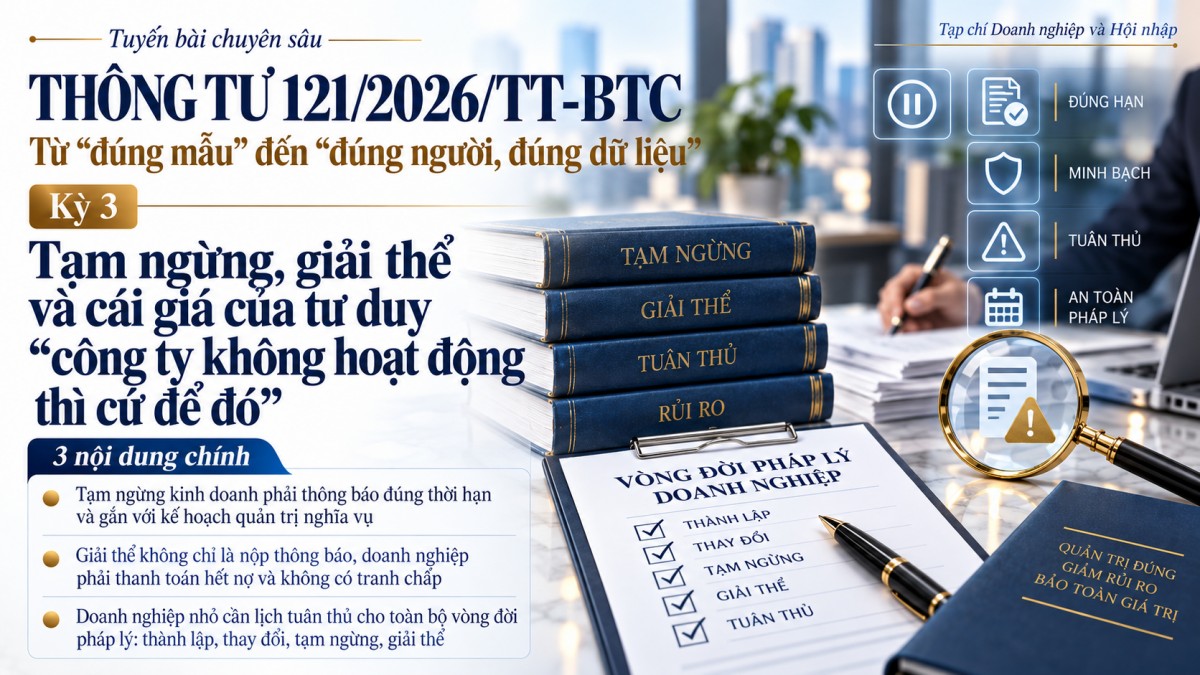
Tạm ngừng hay giải thể không còn là việc “để công ty đó rồi tính”. Thông tư 121/2026/TT-BTC đặt lại yêu cầu về thông báo, trách nhiệm kê khai và dữ liệu pháp lý, buộc doanh nghiệp phải quản trị chặt hơn toàn bộ quá trình rút lui hoặc tạm dừng hoạt động.
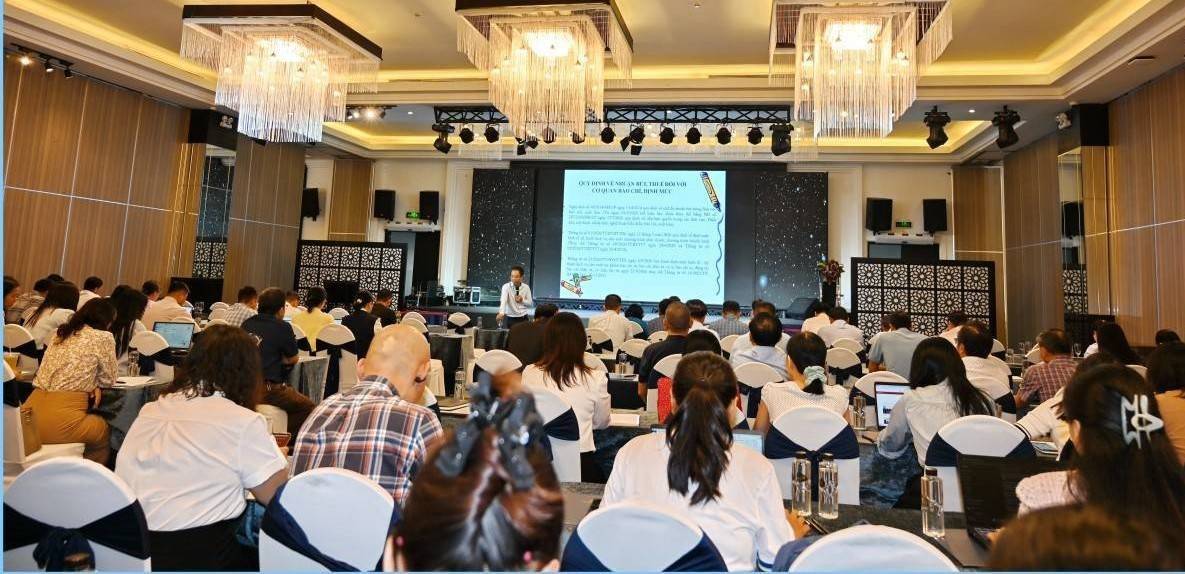
Sở Văn hóa, Thể thao và Du lịch tỉnh Khánh Hòa tổ chức lớp tập huấn Luật Báo chí sửa đổi năm 2025, chuyển đổi số và an toàn thông tin trong lĩnh vực báo chí truyền thông, với sự tham gia của đại diện các cơ quan quản lý, cơ quan báo chí và người làm công tác truyền thông trên địa bàn.
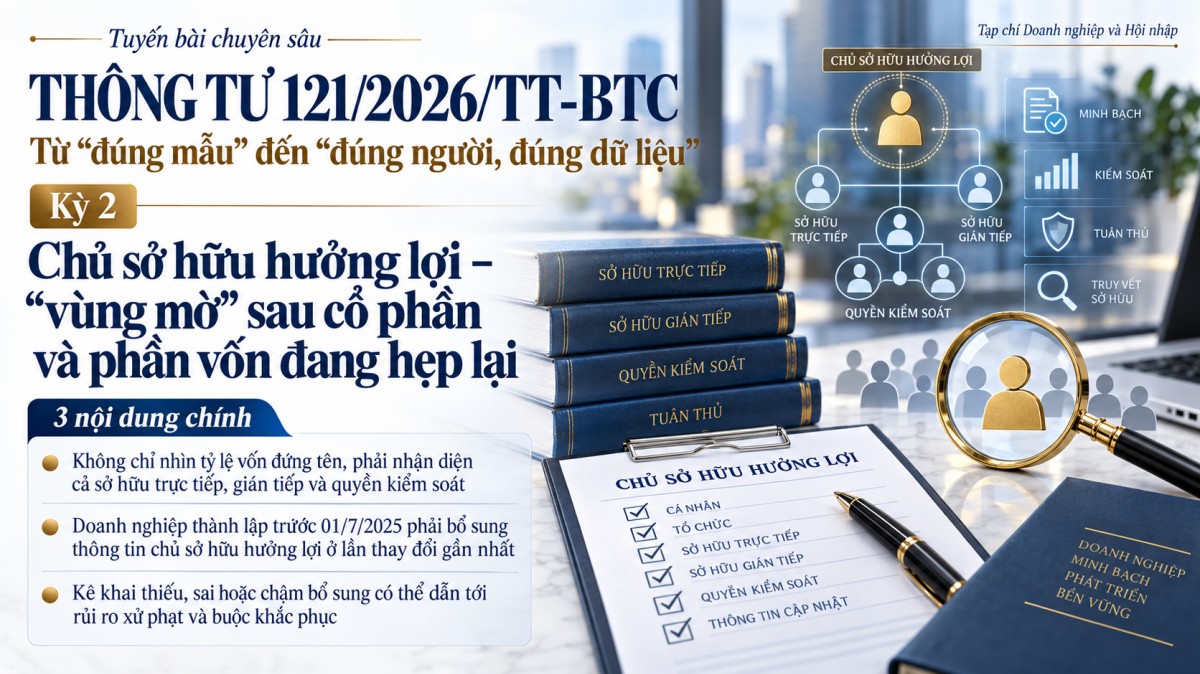
Chủ sở hữu hưởng lợi không còn là khái niệm nằm ngoài hồ sơ doanh nghiệp. Từ Thông tư 121/2026/TT-BTC, việc kê khai sở hữu trực tiếp, gián tiếp và quyền kiểm soát trở thành yêu cầu đáng chú ý, kéo theo rủi ro pháp lý mới với doanh nghiệp.
Thông tư 121/2026/TT-BTC không chỉ thay biểu mẫu đăng ký doanh nghiệp mà còn nâng yêu cầu minh bạch dữ liệu, nhận diện chủ sở hữu hưởng lợi và chuẩn hóa thông tin khi hộ kinh doanh chuyển đổi. Với doanh nghiệp, “đúng mẫu” phải đi cùng “đúng dữ liệu”
Bộ Tài chính đề xuất bổ sung cơ chế “xuất có hoàn trả” đối với hàng dự trữ chiến lược, cho phép đưa hàng hóa vào lưu thông khi nguồn cung bị gián đoạn nhưng vẫn bảo đảm nghĩa vụ hoàn trả bằng hàng cùng loại, tương đương hoặc cao hơn về chất lượng trong thời hạn quy định.
Nghị định 339/2026/NĐ-CP quy định mức phạt tiền tối đa tới 1 tỷ đồng đối với một số vi phạm trong lĩnh vực xây dựng và kinh doanh bất động sản; đồng thời bổ sung nhiều hình thức xử phạt, biện pháp khắc phục hậu quả và quy định cụ thể về thời hiệu xử phạt.
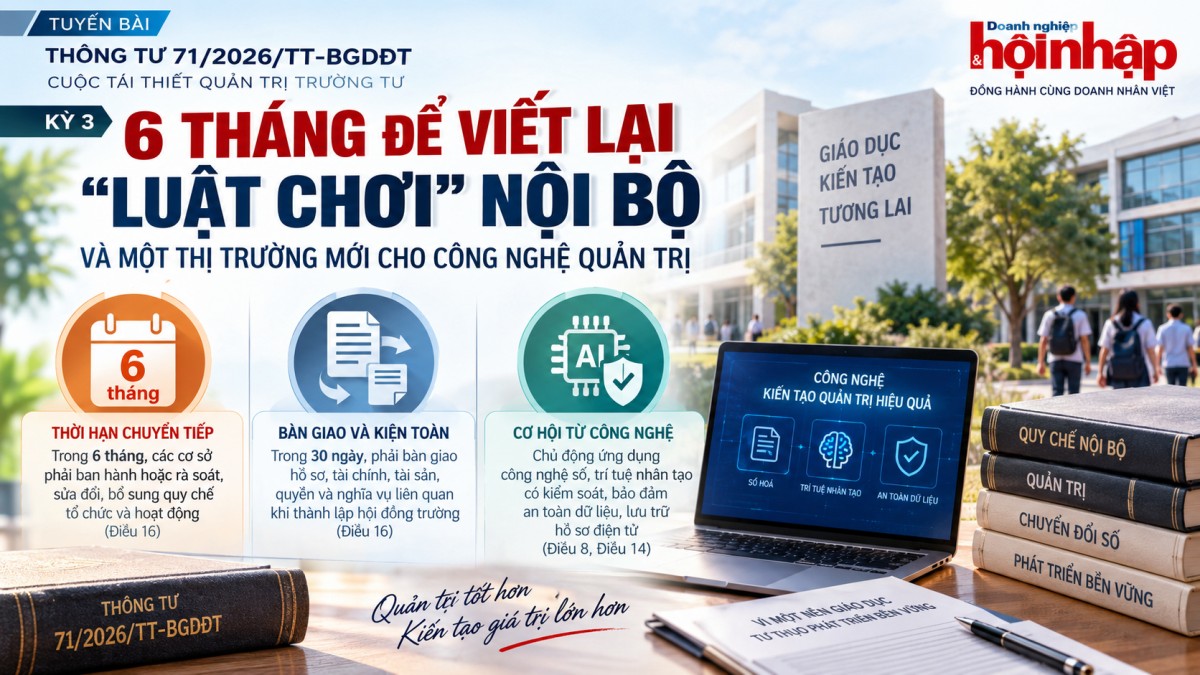
Thông tư 71/2026/TT-BGDĐT đặt các trường tư thục trước thời hạn sáu tháng để rà soát lại “luật chơi” nội bộ. Cùng với yêu cầu bàn giao, kiện toàn hội đồng trường, văn bản còn mở không gian cho công nghệ số, AI và quản trị dữ liệu an toàn.
Thông tư 71/2026/TT-BGDĐT đặt các quyết định của hội đồng trường tư thục dưới yêu cầu chặt chẽ hơn về thẩm quyền, túc số, biểu quyết và hồ sơ. Một nghị quyết đúng nội dung nhưng sai quy trình vẫn trở thành rủi ro pháp lý cho nhà đầu tư.
Thông tư 71/2026/TT-BGDĐT đang đặt lại ranh giới quyền lực trong trường tư thục: nhà đầu tư bỏ vốn nhưng không đồng nghĩa nắm toàn bộ quyền điều hành. Khi hội đồng trường và hiệu trưởng được phân định thẩm quyền, quản trị trở thành bài toán pháp lý mới.
Hà Nội đang lấy ý kiến dự thảo lần 2 quy định về cấp giấy phép xây dựng, trong đó đề xuất bỏ giới hạn công trình được cấp giấy phép xây dựng có thời hạn chỉ được tồn tại tối đa 5 năm. Thay vào đó, thời hạn tồn tại sẽ được ghi cụ thể trong giấy phép và gắn với thời hạn thực hiện quy hoạch.