Phó Thủ tướng Thường trực Chính phủ Phạm Bình Minh đã ký ban hành Nghị định số 114/2021/NĐ-CP ngày 16/12/2021 của Chính phủ quy định về quản lý và sử dụng vốn hỗ trợ phát triển chính thức (ODA) và vốn vay ưu đãi của nhà tài trợ nước ngoài. Nghị định
aa
Ảnh minh họa.
Ưu tiên sử dụng vốn ODA cho phát triển cơ sở hạ tầng, y tế, giáo dục, môi trường
Vốn ODA không hoàn lại được ưu tiên sử dụng để thực hiện chương trình, dự án phát triển cơ sở hạ tầng kinh tế - xã hội; tăng cường năng lực; hỗ trợ xây dựng chính sách, thể chế và cải cách; phòng, chống, giảm nhẹ rủi ro thiên tai, cứu trợ thảm họa, phòng chống dịch bệnh; thích ứng với biến đối khí hậu; tăng trưởng xanh; đổi mới sáng tạo; an sinh xã hội; chuẩn bị các dự án đầu tư hoặc đồng tài trợ cho dự án sử dụng vốn vay ưu đãi nhằm làm tăng thành tố ưu đãi của khoản vay.
Vốn vay ODA được ưu tiên sử dụng cho các chương trình, dự án trong lĩnh vực y tế, giáo dục, giáo dục nghề nghiệp, thích ứng với biến đối khí hậu, bảo vệ môi trường, hạ tầng kinh tế thiết yếu không có khả năng thu hồi vốn trực tiếp.
Vốn vay ưu đãi được ưu tiên sử dụng cho chương trình, dự án vay về để cho vay lại theo quy định pháp luật về cho vay lại vốn vay ODA, vay ưu đãi nước ngoài của Chính phủ; chương trình, dự án thuộc nhiệm vụ chi của ngân sách nhà nước trong lĩnh vực phát triển hạ tầng kinh tế - xã hội.
Các trường hợp ưu tiên khác thực hiện theo quyết định của Thủ tướng Chính phủ về định hướng thu hút, quản lý và sử dụng vốn ODA, vốn vay ưu đãi của các nhà tài trợ nước ngoài theo từng thời kỳ.
Vốn ODA, vay ưu đãi sử dụng cho chi đầu tư phát triển, không sử dụng cho chi thường xuyên
Nghị định nêu rõ nội dung quản lý nhà nước về vốn ODA, vốn vay ưu đãi gồm: Xây dựng, ban hành và tổ chức thực hiện văn bản quy phạm pháp luật về quản lý và sử dụng vốn ODA, vốn vay ưu đãi; xây dựng và tổ chức thực hiện đề án thu hút, quản lý và sử dụng vốn ODA, vốn vay ưu đãi cho từng thời kỳ để hỗ trợ thực hiện kế hoạch phát triển kinh tế - xã hội 5 năm; các giải pháp, chính sách quản lý và sử dụng hiệu quả các nguồn vốn này; theo dõi, cung cấp thông tin về quản lý và sử dụng vốn ODA, vốn vay ưu đãi; giám sát, đánh giá, kiểm tra, thanh tra tình hình, kết quả quản lý, sử dụng vốn ODA, vốn vay ưu đãi theo quy định của pháp luật.
Về nguyên tắc cơ bản trong quản lý nhà nước về vốn ODA, vốn vay ưu đãi, vốn vay ODA, vay ưu đãi được sử dụng cho chi đầu tư phát triển, không sử dụng cho chi thường xuyên; không sử dụng vốn vay nước ngoài cho các hoạt động đào tạo, tập huấn nâng cao năng lực trừ trường hợp phục vụ chuyển giao công nghệ, kỹ năng vận hành trang thiết bị, máy móc; tham quan khảo sát; nộp thuế, trả các loại phí, lãi suất tiền vay; mua sắm ô tô trừ ô tô chuyên dụng được cấp có thẩm quyền quyết định; vật tư, thiết bị dự phòng cho quá trình vận hành sau khi dự án hoàn thành trừ một số vật tư, thiết bị dự phòng đặc biệt được cấp có thẩm quyền quyết định theo quy định của pháp luật; chi phí bồi thường, hỗ trợ và tái định cư; chi phí hoạt động của Ban Quản lý dự án.
Chính phủ thống nhất quản lý nhà nước về vốn ODA, vốn vay ưu đãi trên cơ sở bảo đảm hiệu quả sử dụng vốn và khả năng trả nợ; thực hiện phân cấp gắn với trách nhiệm, quyền hạn, năng lực của bộ, cơ quan trung ương, địa phương; bảo đảm sự phối hợp quản lý, giám sát và đánh giá của các cơ quan có liên quan theo quy định hiện hành của pháp luật.
Bảo đảm công khai, minh bạch và đề cao trách nhiệm giải trình về chính sách, trình tự, thủ tục vận động, quản lý và sử dụng vốn ODA, vốn vay ưu đãi giữa các ngành, lĩnh vực và giữa các địa phương, tình hình thực hiện và kết quả sử dụng vốn ODA, vốn vay ưu đãi.
Công bố thông tin về chính sách hợp tác, lĩnh vực ưu tiên của các nhà tài trợ nước ngoài trên Hệ thống Cổng Thông tin điện tử của Chính phủ (chinhphu.vn; mpi.gov.vn; mof.gov.vn; mofa.gov.vn).
Phòng chống tham nhũng, thất thoát, lãng phí trong quản lý và sử dụng vốn ODA, vốn vay ưu đãi, ngăn ngừa và xử lý các hành vi này theo quy định của pháp luật.
Phương thức xác định khoản mục chi đầu tư phát triển thuộc ngân sách nhà nước: Việc xác định các khoản mục chi đầu tư phát triển được thực hiện theo quy định của Luật Đầu tư công, Luật Ngân sách Nhà nước, Luật Xây dựng và các văn bản pháp luật có liên quan.
Nguyên tắc áp dụng cơ chế tài chính đối với vốn ODA, vốn vay ưu đãi
Nghị định cũng nêu rõ nguyên tắc áp dụng cơ chế tài chính trong nước đối với vốn ODA, vốn vay ưu đãi.
Cụ thể, đối với chương trình, dự án thuộc nhiệm vụ chi của ngân sách Trung ương: Cấp phát toàn bộ vốn vay ODA, vốn vay ưu đãi nước ngoài từ ngân sách Trung ương.
Đối với chương trình, dự án đầu tư thuộc nhiệm vụ chi của ngân sách địa phương: Vay lại một phần hoặc toàn bộ vốn vay ODA, vốn vay ưu đãi nước ngoài theo quy định pháp luật về cho vay lại vốn vay ODA, vay ưu đãi nước ngoài của Chính phủ.
Đối với chương trình, dự án thuộc nhiệm vụ chi của ngân sách địa phương sử dụng vốn vay ODA, vốn vay ưu đãi nước ngoài làm phần vốn Nhà nước tham gia trong dự án đối tác công tư (PPP): Vay lại toàn bộ vốn vay ODA, vay ưu đãi nước ngoài theo quy định pháp luật về cho vay lại vốn vay ODA, vốn vay ưu đãi nước ngoài.
Đối với chương trình, dự án có khả năng thu hồi vốn toàn bộ hoặc một phần: Cho vay lại toàn bộ hoặc một phần vốn vay ODA, vốn vay ưu đãi nước ngoài từ ngân sách Trung ương theo quy định pháp luật về cho vay lại vốn vay nước ngoài của Chính phủ.
Đối với vốn ODA không hoàn lại, bao gồm cả vốn ODA không hoàn lại gắn với khoản vay, vốn ODA không hoàn lại cho dự án đầu tư, dự án hỗ trợ kỹ thuật (độc lập, chuẩn bị, hỗ trợ thực hiện dự án đầu tư), phi dự án: Áp dụng cơ chế cấp phát toàn bộ.
Thẩm quyền quyết định chủ trương đầu tư dự án sử dụng vốn ODA
Nghị định quy định rõ:
1. Thẩm quyền quyết định chủ trương đầu tư chương trình mục tiêu quốc gia, dự án quan trọng quốc gia và chương trình đầu tư công sử dụng vốn ODA, vốn vay ưu đãi thực hiện theo quy định tại Khoản 1, 2 Điều 17 của Luật Đầu tư công.
2. Thủ tướng Chính phủ quyết định chủ trương đầu tư chương trình, dự án sau đây:
a) Chương trình, dự án đầu tư sử dụng vốn vay ODA và vốn vay ưu đãi, trừ chương trình, dự án quy định tại Khoản 1.
b) Chương trình, dự án đầu tư sử dụng vốn ODA không hoàn lại trong các trường hợp sau: Chương trình, dự án nhóm A và nhóm B; chương trình, dự án kèm theo khung chính sách; chương trình, dự án trong lĩnh vực quốc phòng, an ninh, tôn giáo; chương trình tiếp cận theo ngành; mua sắm các loại hàng hóa thuộc diện phải được Thủ tướng Chính phủ cho phép;
c) Dự án hỗ trợ kỹ thuật sử dụng vốn ODA, vốn vay ưu đãi của các nhà tài trợ nước ngoài để chuấn bị dự án đầu tư.
3. Người đứng đầu cơ quan chủ quản quyết định chủ trương đầu tư đối với chương trình, dự án đầu tư sử dụng vốn ODA không hoàn lại nhóm C.
Quốc hội yêu cầu các chủ quản nền tảng thương mại điện tử triển khai xác thực điện tử danh tính người bán và người livestream bán hàng từ ngày 1/1/2027, đồng thời đẩy mạnh quản lý thuế đối với hoạt động kinh doanh trên nền tảng số.
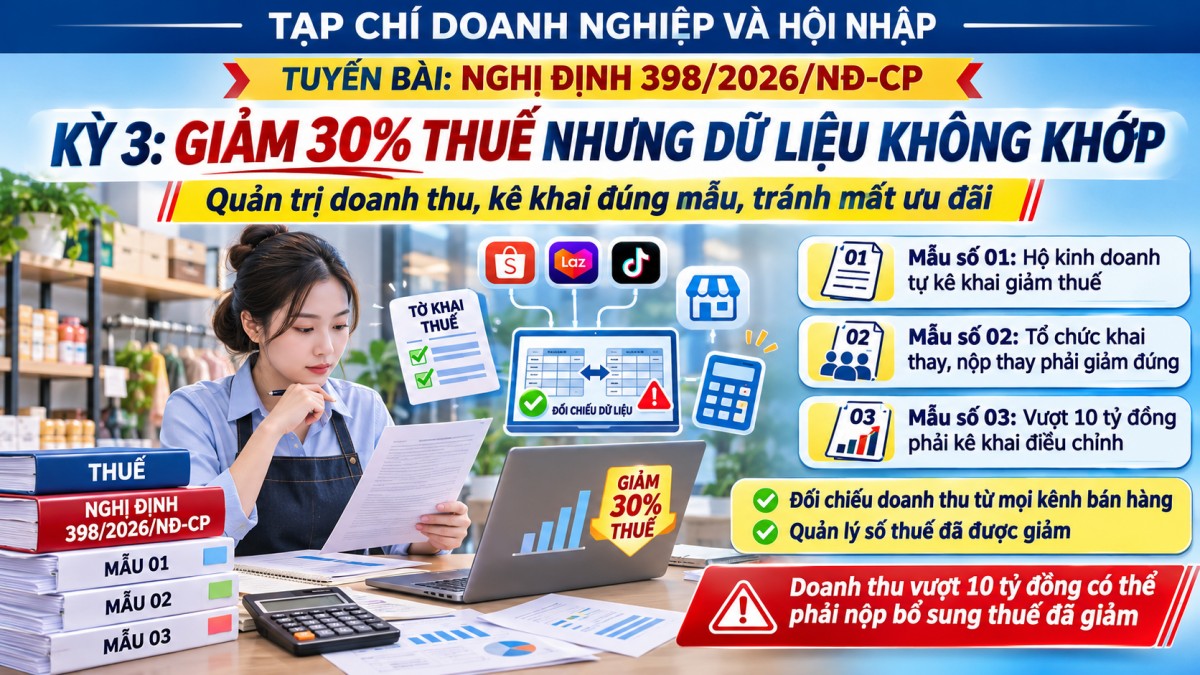
Giảm 30% thuế thu nhập cá nhân theo Nghị định 398/2026/NĐ-CP đòi hỏi hộ kinh doanh kiểm soát doanh thu từ nhiều nguồn. Mẫu số 01 dùng khi tự kê khai, Mẫu số 02 dành cho bên khai thay, Mẫu số 03 điều chỉnh khi doanh thu vượt 10 tỷ đồng.
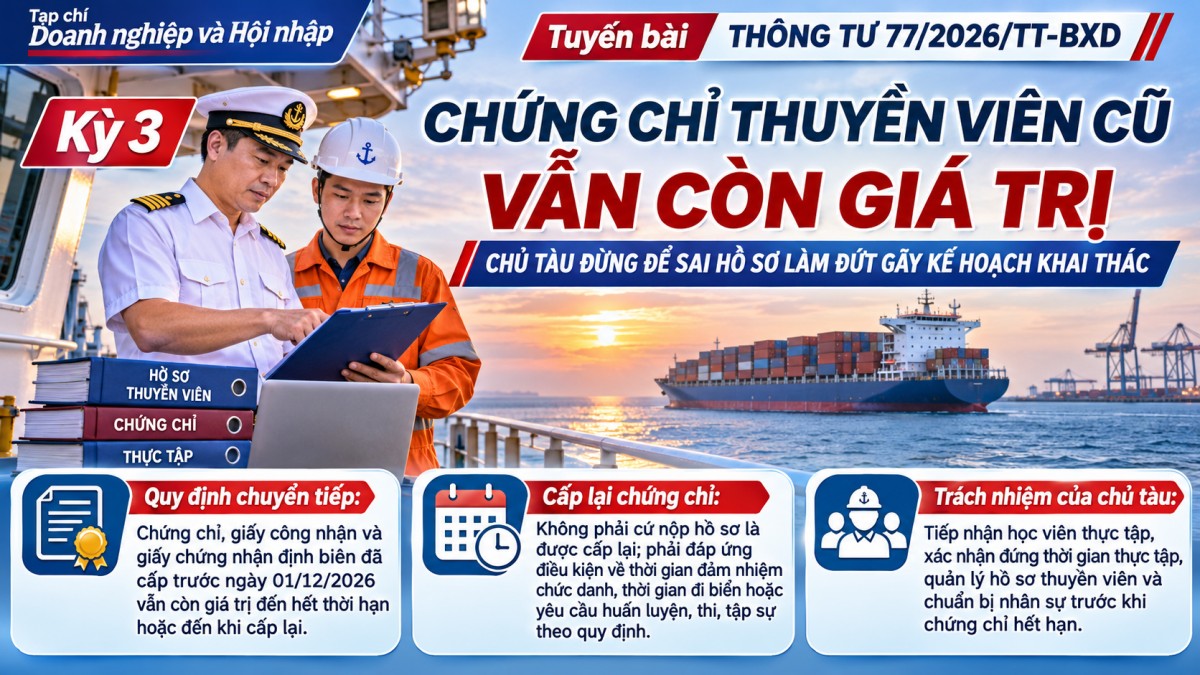
Thông tư 77/2026/TT-BXD bảo lưu giá trị chứng chỉ thuyền viên đã cấp trước ngày 1/12/2026, quy định điều kiện cấp lại và trách nhiệm xác nhận thực tập. Chủ tàu cần rà soát thời hạn, hồ sơ, kinh nghiệm đi biển để tránh chi phí, gián đoạn khai thác.
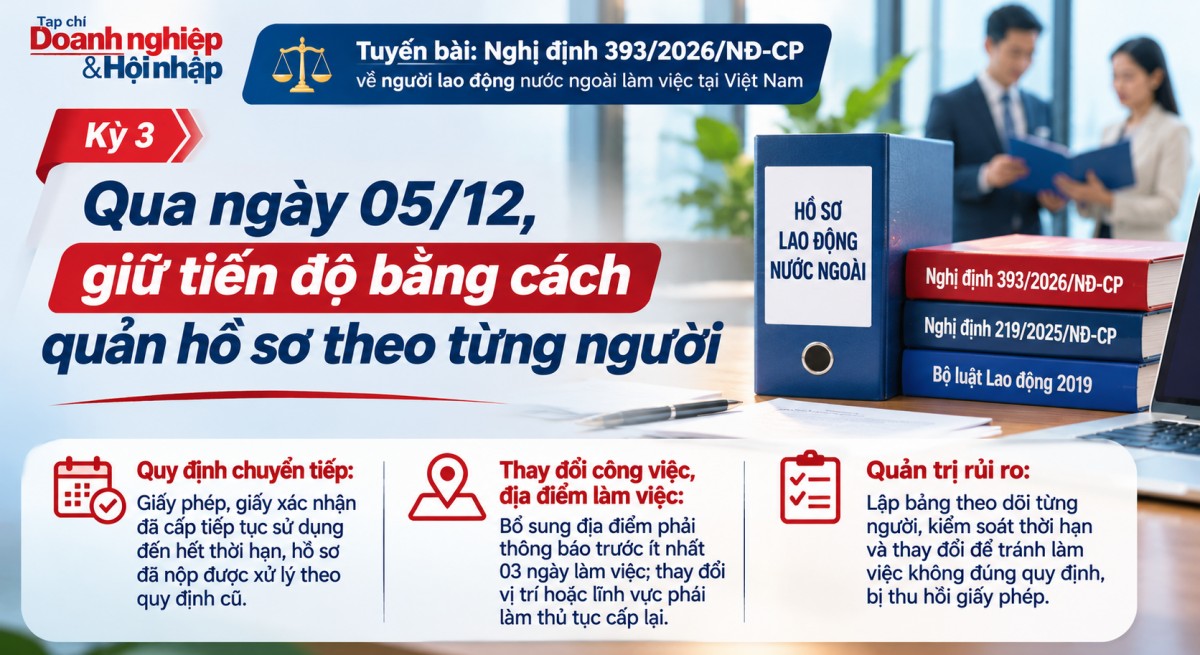
Từ ngày 05/12/2026, doanh nghiệp không phải đổi đồng loạt giấy tờ lao động nước ngoài. Để tránh gián đoạn công việc, chủ doanh nghiệp và hộ kinh doanh cần rà soát từng hồ sơ: giấy nào còn hạn, hồ sơ nào thuộc diện chuyển tiếp, thay đổi nào cần làm thủ tục.
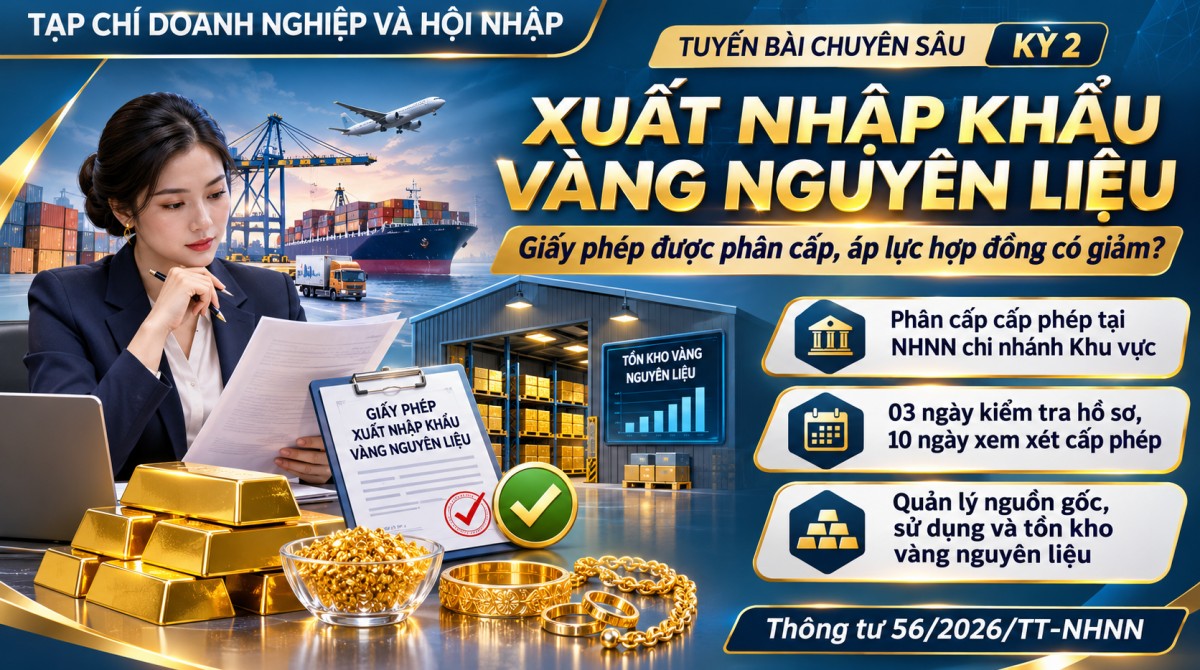
Thông tư 56/2026/TT-NHNN quy định lộ trình báo cáo kinh doanh vàng, phân biệt thời điểm áp dụng giữa cơ quan quản lý và doanh nghiệp. Dữ liệu giấy phép, xuất nhập khẩu, tồn kho thống nhất; tiệm vàng nhỏ lưu ý quy định thanh toán không dùng tiền mặt.
Luật sửa đổi quy định áp dụng thuế suất 0,2% đối với đất bỏ hoang, không phân biệt trong hay ngoài hạn mức; đất sử dụng không đúng mục đích chịu thuế suất 0,15%. Các quy định này có hiệu lực từ ngày 1/7/2027.
Bộ Tài chính đề xuất sửa đổi Luật Doanh nghiệp với 5 nhóm chính sách trọng tâm, tập trung cải cách thủ tục gia nhập và rút lui khỏi thị trường, nâng cao hiệu quả quản trị, đồng thời tăng cường quản lý doanh nghiệp dựa trên dữ liệu và đánh giá rủi ro.
Bộ luật Hình sự (sửa đổi) được Quốc hội thông qua, thu hẹp phạm vi áp dụng hình phạt tử hình từ 10 xuống còn 4 tội danh. Quy định mới có hiệu lực từ ngày 1/3/2027, đánh dấu bước điều chỉnh quan trọng trong chính sách hình sự.
Doanh nghiệp có doanh thu năm không quá 10 tỷ đồng sẽ được lựa chọn phương pháp tính thuế theo quy định pháp luật. Cùng với chính sách ưu đãi thuế, hỗ trợ mặt bằng và cơ chế cấp phiếu hỗ trợ, quy định mới được kỳ vọng giảm chi phí tuân thủ, tạo động lực để doanh nghiệp nhỏ mở rộng hoạt động.
Bộ Công Thương ban hành Thông tư số 71/2026/TT-BCT, quy định hệ thống tiêu chí phân loại, phân hạng trung tâm logistics trên toàn quốc. Quy định mới đặt ra yêu cầu cụ thể về diện tích, công suất, kết nối giao thông, ứng dụng công nghệ và hạ tầng xanh, đồng thời thiết lập cơ chế doanh nghiệp tự công bố thông tin.
Từ ngày 8/1/2027, hệ thống trung tâm logistics sẽ được phân thành ba hạng, từ cấp tỉnh đến cấp quốc tế, quốc gia. Quy định mới đặt ra các ngưỡng cụ thể về diện tích, năng lực xử lý hàng hóa, kết nối giao thông, ứng dụng công nghệ và hạ tầng xanh, tạo cơ sở thống nhất cho việc đánh giá và phát triển mạng lưới logistics.
Thông tư 56/2026/TT-NHNN điều chỉnh xuất nhập khẩu vàng nguyên liệu, phân cấp cấp phép và thời hạn xử lý hồ sơ. Doanh nghiệp cần đồng bộ hợp đồng, giấy phép, nguồn gốc và tồn kho để kiểm soát tiến độ, hạn chế chi phí và tranh chấp.
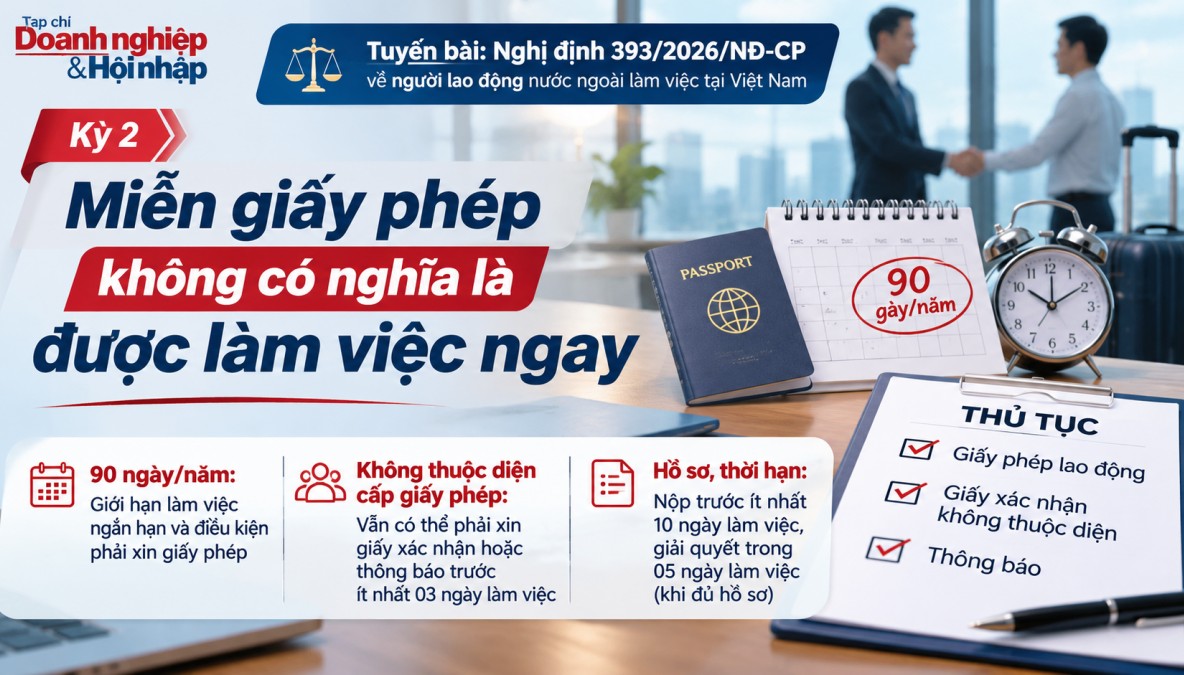
Mốc 90 ngày không tự động miễn giấy phép lao động. Theo Nghị định 393/2026/NĐ-CP, doanh nghiệp và hộ kinh doanh cần phân biệt khi nào phải xin giấy phép, khi nào cần giấy xác nhận hoặc chỉ phải thông báo, trước khi chốt lịch đưa chuyên gia vào làm.
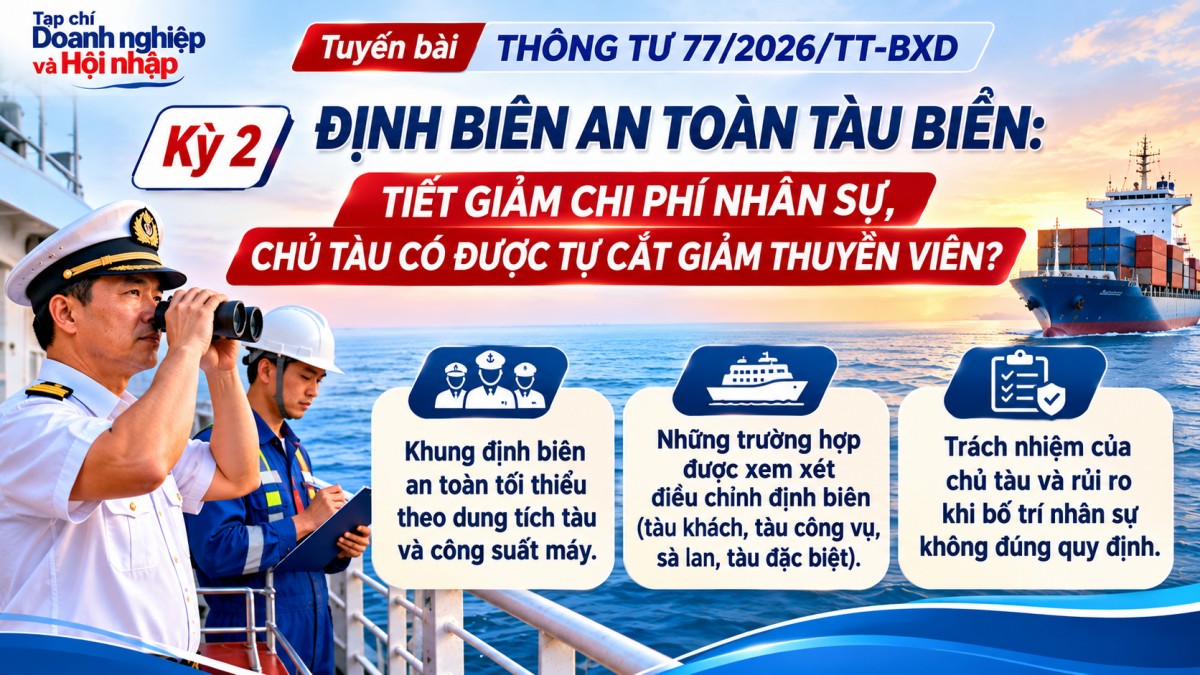
Thông tư 77/2026/TT-BXD quy định định biên an toàn tối thiểu tàu biển theo dung tích, công suất máy và đặc điểm khai thác. Không thể tự ý cắt giảm thuyền viên để tiết kiệm chi phí; các trường hợp điều chỉnh phải tuân thủ điều kiện và thẩm quyền.
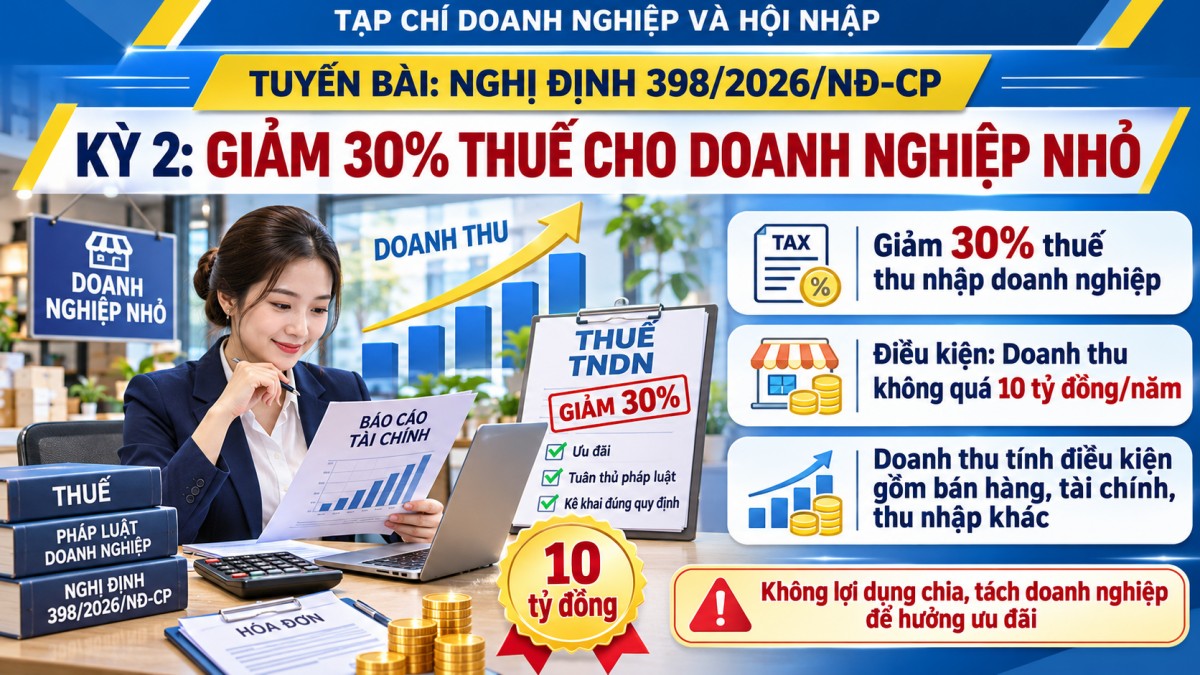
Nghị định 398/2026/NĐ-CP giảm 30% thuế thu nhập doanh nghiệp cho đơn vị có doanh thu năm không quá 10 tỷ đồng. Doanh thu bán hàng, hoạt động tài chính và thu nhập khác đều cần được rà soát; vượt ngưỡng có thể khiến doanh nghiệp mất ưu đãi thuế.