Thứ bảy 03/10/2026 12:07
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Mức vay tiêu dùng tối đa 100 triệu đồng tại một công ty tài chính đang được đề xuất điều chỉnh sau gần một thập kỷ áp dụng. Đề xuất được đưa ra trong bối cảnh tín dụng phục vụ đời sống và tín dụng qua thẻ đã tăng mạnh, trong khi nhu cầu vốn của người dân ngày càng đa dạng. Tuy nhiên, việc tăng hạn mức nếu được xem xét sẽ phải đi cùng khả năng nhận diện dư nợ thực tế và kiểm soát sức trả nợ của người vay.
4,62 triệu tỷ đồng dư nợ tiêu dùng
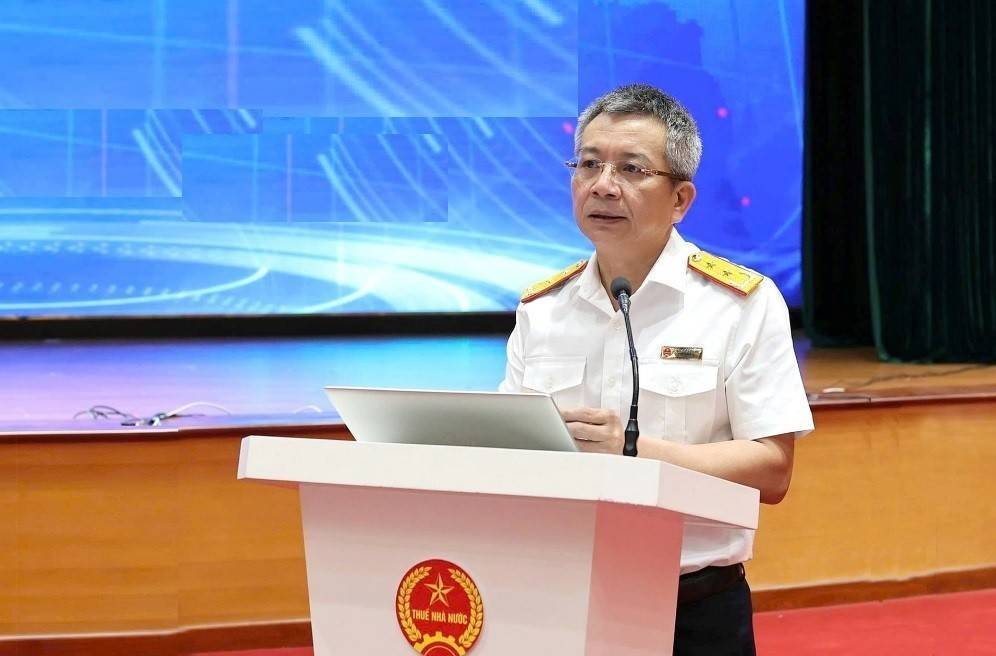
Tại hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững” ngày 2/10, TS. Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nguyên Phó Thống đốc Thường trực Ngân hàng Nhà nước, cho biết quy mô tín dụng tiêu dùng đang ngày càng lớn.
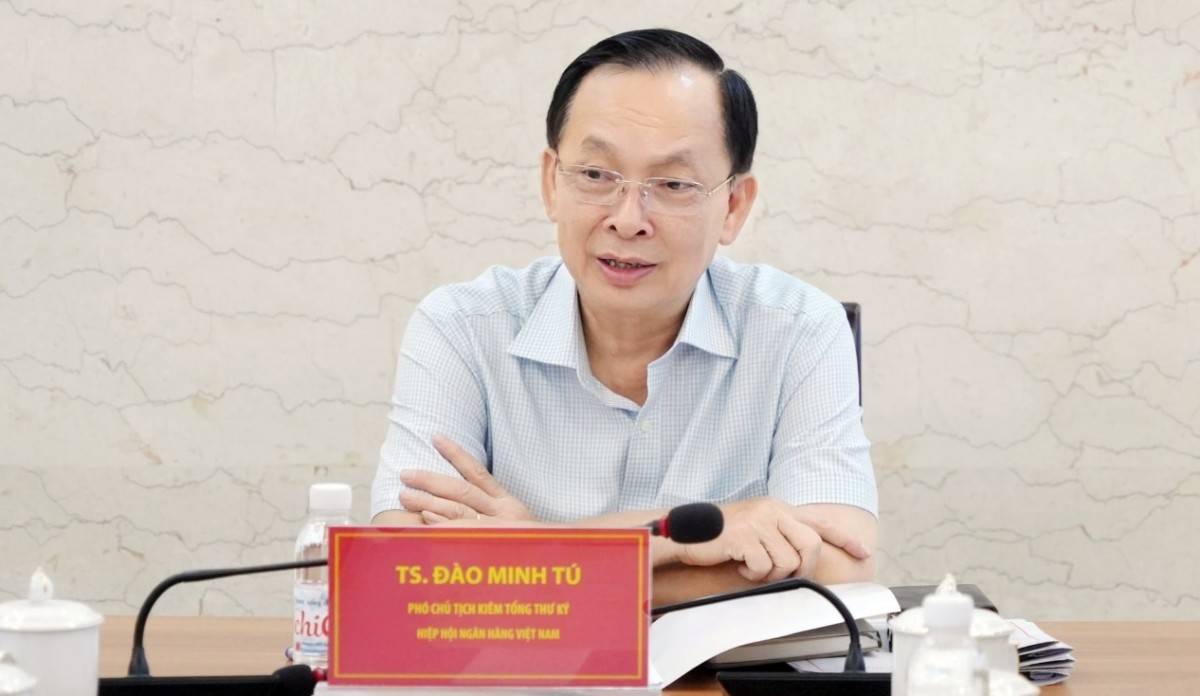 |
| TS. Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA), nguyên Phó Thống đốc Thường trực Ngân hàng Nhà nước. |
Theo số liệu Ngân hàng Nhà nước được dẫn tại hội thảo, đến cuối tháng 8/2026, dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ và chiếm 22,56% tổng dư nợ tín dụng của nền kinh tế.
Riêng khối công ty tài chính, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ đạt gần 185.000 tỷ đồng, tăng 13,37%. Trong đó, cho vay phục vụ nhu cầu đời sống đạt gần 134.000 tỷ đồng, tăng hơn 19%; dư nợ tín dụng qua thẻ trên 51.000 tỷ đồng.
Quy mô này cho thấy tài chính tiêu dùng đã trở thành một kênh tín dụng đáng kể, đặc biệt với nhóm khách hàng có nhu cầu vay phục vụ những khoản chi như học tập, chữa bệnh, phương tiện đi lại, thiết bị gia đình hoặc các nhu cầu thiết yếu khác.
Vì sao mức 100 triệu được đặt lại trên bàn?
Theo quy định hiện hành tại Thông tư 43/2016/TT-NHNN, cho vay tiêu dùng của công ty tài chính đối với một khách hàng có tổng dư nợ không vượt quá 100 triệu đồng tại chính công ty tài chính đó, ngoại trừ trường hợp vay mua ô tô và sử dụng ô tô làm tài sản bảo đảm cho khoản vay.
 |
| Các hình thức cho vay tín dụng trên mạng hiện nay rất phổ biến với thủ tục dễ dàng, nhanh chóng, đặc biệt không cần thế chấp, khiến nhiều người rơi vào bẫy của tín dụng đen - Ảnh minh họa: https://mst.gov.vn |
Mức trần này được đặt ra từ năm 2016, trong bối cảnh quy mô thu nhập, giá cả hàng hóa và nhu cầu tài chính của hộ gia đình khác đáng kể so với hiện nay.
Tại hội thảo ngày 2/10, đề xuất điều chỉnh hạn mức được đưa ra theo hướng nâng mức trần đối với các công ty tài chính đáp ứng yêu cầu an toàn, đồng thời kiểm soát chặt tỷ lệ nghĩa vụ trả nợ trên thu nhập của khách hàng.
Đây là một đề xuất chính sách, chưa phải quy định mới có hiệu lực.
Nếu hạn mức được điều chỉnh, tác động đáng chú ý không chỉ nằm ở số tiền người dân có thể vay tại một công ty tài chính. Vấn đề lớn hơn là khả năng khoản vay chính thức đáp ứng sát hơn nhu cầu thực tế, thay vì người vay phải tìm thêm nguồn vốn khác khi khoản vay đầu tiên không đủ.
Tăng hạn mức nhưng phải biết người vay đang nợ bao nhiêu
Một trong những vấn đề được đặt ra cùng với đề xuất nâng trần là dữ liệu tín dụng.
Khi hạn mức một khoản vay tăng lên, yêu cầu xác định chính xác tổng nghĩa vụ tài chính của khách hàng cũng tăng theo. Nếu tổ chức cho vay không nhìn thấy đầy đủ dư nợ của khách hàng tại các tổ chức khác, nguy cơ người vay phát sinh nhiều khoản vay cùng lúc sẽ khó kiểm soát.
Bởi vậy, các ý kiến tại hội thảo đề cập đến việc hoàn thiện hạ tầng dữ liệu, tăng tần suất cập nhật thông tin tại Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), đồng thời hoàn thiện cơ sở pháp lý cho chấm điểm tín dụng và Open API.
Đây là phần có ý nghĩa trực tiếp với cả bên cho vay và người vay. Với công ty tài chính, dữ liệu đầy đủ hơn giúp đánh giá khả năng trả nợ trước khi giải ngân. Với khách hàng, việc kiểm soát tổng nghĩa vụ trả nợ giúp hạn chế tình trạng nhiều khoản vay chồng lên nhau.
Tín dụng chính thức và bài toán minh bạch
TS. Đào Minh Tú cho rằng các công ty tài chính được Ngân hàng Nhà nước cấp phép có vai trò đưa nguồn vốn chính thức tới những nhóm khách hàng khó tiếp cận tín dụng ngân hàng truyền thống. Theo ông, khi khoảng trống tín dụng chính thức được thu hẹp, dư địa cho tín dụng đen và cho vay bất hợp pháp cũng có thể giảm.
Tuy nhiên, mở rộng tiếp cận tín dụng cũng đặt ra yêu cầu cao hơn về minh bạch. Người vay cần biết rõ số tiền thực nhận, lãi suất, phí, tổng nghĩa vụ phải thanh toán, kỳ hạn và các khoản phải trả nếu chậm thanh toán.
Ở chiều ngược lại, công ty tài chính phải thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng và thực hiện hoạt động nhắc nợ, thu hồi nợ theo quy định.
Điều đáng chú ý của đề xuất lần này vì vậy không chỉ nằm ở việc nâng con số 100 triệu đồng. Nếu hạn mức được xem xét điều chỉnh, bài toán đi cùng sẽ là làm sao để công ty tài chính nhìn rõ hơn khả năng trả nợ của từng khách hàng, còn người vay tiếp cận được khoản vốn phù hợp mà không biến khoản vay thành gánh nặng vượt quá thu nhập.