Thứ hai 14/09/2026 10:22
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Kinh doanh

Tư vấn thuế phải đi trước những quyết định lớn của doanh nghiệp

Thuế không còn là phần việc chỉ được xử lý sau khi doanh nghiệp hoàn tất một giao dịch. Khi dữ liệu kinh doanh ngày càng được số hóa và chính sách thuế liên tục cập nhật, bài toán thuế cần được đặt lên bàn ngay từ lúc doanh nghiệp bắt đầu tính toán trước khi chốt một quyết định lớn.

Một thương vụ có thể được tính toán rất kỹ về vốn, thị trường và lợi nhuận nhưng vẫn phát sinh chi phí ngoài dự kiến nếu tác động thuế chưa được tính từ đầu. Với doanh nghiệp, đây là lý do tư vấn thuế ngày càng chuyển từ vai trò giải đáp quy định sang một lớp kiểm soát trong quá trình ra quyết định.

Thuế phải được tính từ lúc giao dịch còn trên giấy

Theo Luật Quản lý thuế số 38/2019/QH14, người nộp thuế thực hiện quyền, nghĩa vụ theo cơ chế quản lý thuế và phải chịu trách nhiệm về việc thực hiện nghĩa vụ của mình.
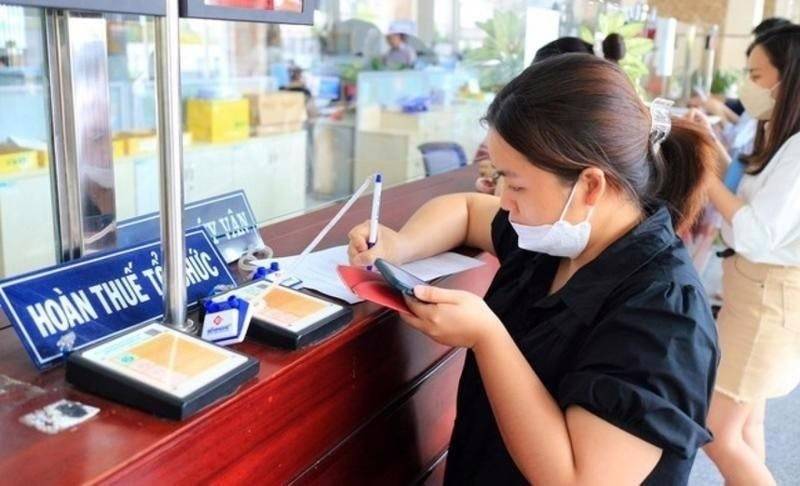
Người nộp thuế tự đăng ký số lượng người phụ thuộc (Ảnh minh họa).
Đối với doanh nghiệp vừa và nhỏ (SMEs), việc sử dụng dịch vụ tư vấn thuế theo nhu cầu là giải pháp tinh gọn bộ máy mà vẫn đảm bảo được chất lượng chuyên môn tương đương với các tập đoàn lớn. Điều này giúp doanh nghiệp kiểm soát hiệu quả chi phí tài chính hàng năm (Ảnh minh họa).

Trong thực tế, một giao dịch kinh doanh hiếm khi chỉ tạo ra một tác động tài chính. Thay đổi cơ cấu vốn, mở rộng dự án, chuyển nhượng vốn, mua bán - sáp nhập, giao dịch với bên liên kết hay thực hiện chính sách ưu đãi đều có thể kéo theo những yêu cầu riêng về hồ sơ, chứng từ và nghĩa vụ thuế.

Nếu đến cuối kỳ kế toán mới rà soát, doanh nghiệp có thể đã rất khó thay đổi cách thiết kế giao dịch hoặc bổ sung những căn cứ cần thiết để chứng minh bản chất kinh tế của giao dịch.

Bởi vậy, tư vấn thuế có giá trị nhất không nhất thiết nằm ở việc “chữa” một hồ sơ đã có vấn đề. Giá trị lớn hơn là nhận diện hệ quả thuế trước khi doanh nghiệp đưa ra quyết định.

Dữ liệu đang thay đổi cách nhìn về rủi ro thuế

Cùng với quá trình số hóa, hóa đơn và chứng từ trở thành một phần quan trọng của dữ liệu quản lý thuế. Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ và đã tiếp tục được sửa đổi, bổ sung trong quá trình hoàn thiện chính sách.

Điều này khiến việc quản trị thuế không thể tách rời hệ thống kế toán, hóa đơn, hợp đồng và dòng tiền của doanh nghiệp.

Một khoản chi có thể hợp lý về mặt kinh doanh nhưng vẫn cần được kiểm tra về điều kiện chứng từ. Một khoản doanh thu có thể đã ghi nhận trên hệ thống nhưng cách xác định nghĩa vụ thuế lại phụ thuộc vào bản chất giao dịch. Một giao dịch giữa các bên có quan hệ liên kết còn phải được xem xét trong khuôn khổ quản lý riêng; Nghị định 132/2020/NĐ-CP hiện đã được sửa đổi, bổ sung bởi Nghị định 20/2025/NĐ-CP.

Vì vậy, “phòng thủ thuế” hiệu quả không bắt đầu khi Cơ quan Thuế gửi thông báo kiểm tra. Nó bắt đầu từ cách doanh nghiệp lưu giữ dữ liệu và xây dựng hồ sơ ngay khi giao dịch phát sinh.

Những quyết định càng lớn, nhu cầu rà soát càng sớm và kỹ càng

Không phải doanh nghiệp nào cũng cần duy trì một bộ máy tư vấn thuế bên ngoài với cường độ như nhau. Tuy nhiên, có những thời điểm việc rà soát chuyên sâu đặc biệt quan trọng.
Hội Tư vấn thuế Việt nam ra đời là cầu nối giữa người nộp thuế với Cơ quan Thuế. Hội là tổ chức nghề nghiệp của những người làm dịch vụ tư vấn, kê khai thuế; là đại diện, bảo vệ  các quyền, lợi ích chính đáng, hợp pháp của  hội viên trong hoạt động nghề n
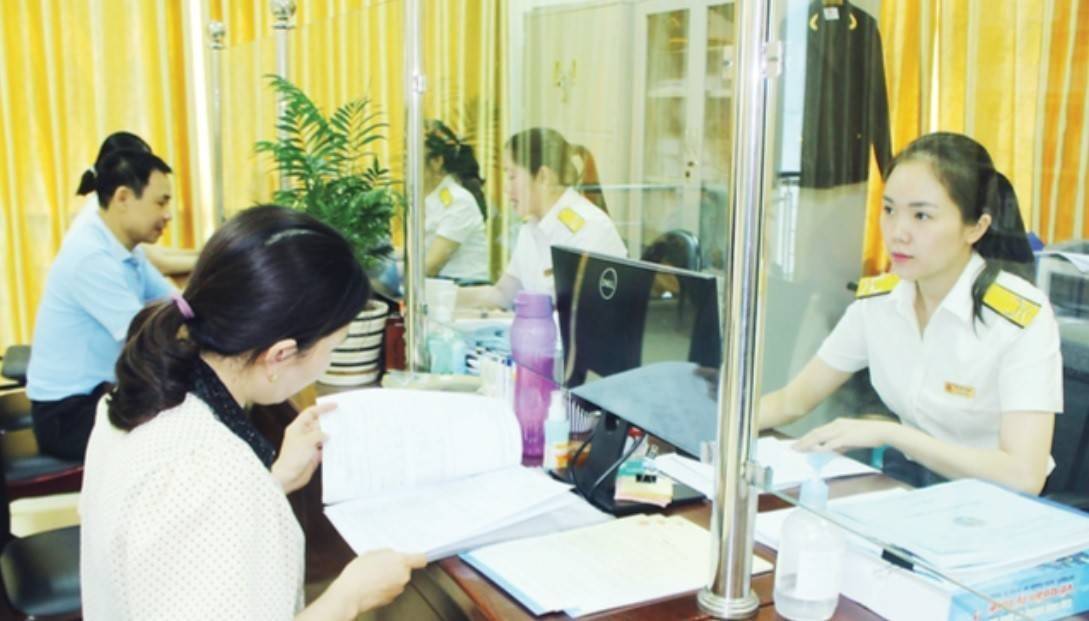
Pháp luật không bắt buộc mọi doanh nghiệp phải thuê ngoài chuyên gia tư vấn, nhưng có những nhóm đối tượng mà sự hiện diện của tư vấn thuế rất quan trọng (Ảnh: https://thue.man.net.vn).

Với dự án đầu tư mới hoặc mở rộng hoạt động, bài toán thuế nên được đặt cùng với bài toán vốn và dòng tiền. Doanh nghiệp cần biết chính sách thuế áp dụng thế nào, điều kiện hưởng ưu đãi ra sao và những hồ sơ nào phải được chuẩn bị từ đầu.

Với M&A, chuyển nhượng vốn hoặc tái cấu trúc, việc rà soát nghĩa vụ thuế trong quá khứ có thể trở thành một phần quan trọng của quá trình thẩm định. Một nghĩa vụ chưa được nhận diện có thể làm thay đổi giá trị thực của thương vụ hoặc phát sinh chi phí sau khi giao dịch hoàn tất.

Với doanh nghiệp có giao dịch liên kết, yêu cầu quản lý không chỉ nằm ở con số cuối cùng mà còn ở hồ sơ chứng minh và cách xác định giao dịch theo quy định hiện hành. Đây là lĩnh vực mà việc chuẩn bị trước thường có giá trị hơn nhiều so với xử lý khi cơ quan quản lý yêu cầu giải trình.

Ngay cả quyết toán thuế định kỳ cũng cần được nhìn như một bước kiểm tra sức khỏe của hệ thống quản trị. Những sai lệch về hóa đơn, hợp đồng, doanh thu, chi phí hay chứng từ nếu được phát hiện sớm sẽ tạo dư địa để doanh nghiệp xử lý chủ động hơn.

Tư vấn thuế không thay doanh nghiệp quyết định

Một cách hiểu khác về tư vấn thuế là xem đây như một “lá chắn” để doanh nghiệp tìm cách giảm số thuế phải nộp. Cách tiếp cận này dễ dẫn tới ranh giới nguy hiểm giữa tối ưu nghĩa vụ thuế hợp pháp và xử lý thiếu căn cứ.

Giá trị thực của tư vấn thuế nằm ở việc giúp doanh nghiệp hiểu trước chi phí thuế của một quyết định, lựa chọn phương án phù hợp pháp luật và chuẩn bị đủ căn cứ để giải trình.

Điều đó cũng có nghĩa tư vấn thuế phải làm việc cùng kế toán, tài chính, pháp chế và bộ phận kinh doanh thay vì đứng tách biệt như một khâu xử lý hồ sơ.

Doanh nghiệp có thể thuê chuyên gia bên ngoài hoặc xây dựng năng lực nội bộ. Nhưng dù lựa chọn mô hình nào, nguyên tắc quan trọng vẫn là đưa câu hỏi về thuế vào trước những giao dịch có giá trị lớn, thay vì chờ đến khi phát sinh tranh chấp, truy thu hoặc kiểm tra.

Trong môi trường kinh doanh ngày càng dựa trên dữ liệu, quản trị thuế vì thế không còn là câu chuyện của riêng bộ phận kế toán. Đó là một phần của quản trị rủi ro và bảo toàn lợi nhuận. Khi nghĩa vụ thuế được tính đúng ngay từ lúc doanh nghiệp ra quyết định, khoản chi phí lớn nhất đôi khi không phải là số thuế phải nộp, mà là những rủi ro có thể tránh được.
Tin bài khác
Muốn xuất khẩu online, doanh nghiệp Việt phải hiểu thị trường từ bên trong

Muốn xuất khẩu online, doanh nghiệp Việt phải hiểu thị trường từ bên trong

Thương mại điện tử xuyên biên giới đang mở thêm một con đường xuất khẩu hàng Việt ra thế giới. Nhưng một gian hàng trên nền tảng số chưa đủ để tạo nên một hoạt động xuất khẩu bền vững. Doanh nghiệp phải hiểu thị trường đích, đáp ứng pháp lý, tổ chức logistics và xây dựng sản phẩm phù hợp ngay từ đầu.
TP. Hồ Chí Minh đối thoại, tháo gỡ loạt vướng mắc hải quan cho doanh nghiệp

TP. Hồ Chí Minh đối thoại, tháo gỡ loạt vướng mắc hải quan cho doanh nghiệp

Doanh nghiệp kiến nghị tháo gỡ nhiều vướng mắc về thủ tục hải quan, thuế, C/O và kiểm tra chuyên ngành, nhằm rút ngắn thời gian thông quan, giảm chi phí và tạo thuận lợi cho hoạt động xuất nhập khẩu.
Doanh nghiệp Thành phố mang tên Bác bước vào "cuộc đua trên đấu trường dư địa mới"

Doanh nghiệp Thành phố mang tên Bác bước vào "cuộc đua trên đấu trường dư địa mới"

Từ một trung tâm đô thị - dịch vụ lớn, TP. Hồ Chí Minh đang hình thành cấu trúc kinh tế rộng hơn với công nghiệp, cảng biển, logistics, công nghệ cao và không gian biển. Sự thay đổi này tạo thêm cơ hội nhưng cũng kéo doanh nghiệp vào một cuộc cạnh tranh khác - "cuộc đua trên đấu trường dư địa mới".
Muốn ở lại thị trường Mỹ, doanh nghiệp Việt phải giữ kỷ luật tuân thủ

Muốn ở lại thị trường Mỹ, doanh nghiệp Việt phải giữ kỷ luật tuân thủ

Một chứng nhận có thể mất 9 tháng mới hoàn tất, trong khi một sai phạm sau khi hàng vào Mỹ có thể khiến doanh nghiệp mất cơ hội quay lại, thậm chí là bị chặn đứng mọi cơ . Với thị trường này, tuân thủ phải được chuẩn bị trước và duy trì trong suốt quá trình kinh doanh.
Chủ động chuẩn hóa quy trình để tham gia chuỗi cung ứng toàn cầu

Chủ động chuẩn hóa quy trình để tham gia chuỗi cung ứng toàn cầu

Xanh hóa sản xuất, giảm phát thải và áp dụng ESG không chỉ là xu hướng. Nó trở thành tiêu chuẩn tối ưu hàng đầu, tác động trực tiếp đến năng lực cạnh tranh vào đường đua chuỗi cung ứng toàn cầu của doanh nghiệp Việt Nam.
Từ mẫu hàng đến nhà máy, doanh nghiệp Việt phải chứng minh sức cạnh tranh

Từ mẫu hàng đến nhà máy, doanh nghiệp Việt phải chứng minh sức cạnh tranh

Một mẫu hàng có thể mở đầu cuộc gặp, nhưng năng lực sản xuất, chất lượng, công suất và khả năng giao hàng mới quyết định doanh nghiệp Việt có bước được vào chuỗi cung ứng toàn cầu hay không.
Bài 16: Du lịch muốn cất cánh, SME phải được khơi thông vốn

Bài 16: Du lịch muốn cất cánh, SME phải được khơi thông vốn

Nghị quyết số 26-NQ/TW ngày 22/8/2026 của Bộ Chính trị đã mở ra một không gian phát triển mới cho du lịch Việt Nam. Nhưng để những định hướng lớn trở thành tăng trưởng thực chất, chính sách phải được chuyển hóa thành tín dụng, hạ tầng, dữ liệu, thị trường và cơ hội mà doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, có thể tiếp cận.
Logistics Đồng Nai: Doanh nghiệp nhỏ cần chuyển đổi số để bứt phá

Logistics Đồng Nai: Doanh nghiệp nhỏ cần chuyển đổi số để bứt phá

Doanh nghiệp nhỏ và vừa chiếm phần lớn ngành logistics Đồng Nai nhưng còn hạn chế về vốn, nhân lực và công nghệ. Theo ông Nguyễn Duy Hưng, Phó Chủ tịch Hiệp hội Logistics Đồng Nai, mô hình hybrid là bước chuyển tiếp cần thiết, song đích đến phải là kết nối dữ liệu và chuyển đổi số toàn diện.
Chuyển đổi xanh -  “tấm vé” để doanh nghiệp khu công nghiệp giữ thị trường

Chuyển đổi xanh - “tấm vé” để doanh nghiệp khu công nghiệp giữ thị trường

Trước sức ép ngày càng lớn từ CBAM, ESG và các tiêu chuẩn môi trường quốc tế, chuyển đổi xanh không còn là lựa chọn mang tính định hướng mà đang trở thành yêu cầu trực tiếp đối với doanh nghiệp khu công nghiệp.
Logistics chuyển đổi số: “Số trong – Giấy ngoài” và bài toán quản trị rủi ro pháp lý

Logistics chuyển đổi số: “Số trong – Giấy ngoài” và bài toán quản trị rủi ro pháp lý

Từ xu hướng số hóa mạnh mẽ, ngành logistics đang đứng trước một yêu cầu mới, không chỉ chuyển giao dịch từ giấy sang điện tử, mà phải xây dựng được một hệ thống giao dịch có giá trị pháp lý, khả năng kiểm chứng và độ tin cậy cao.
TP. Hồ Chí Minh tìm cách khơi thông nguồn quỹ cho khoa học, công nghệ

TP. Hồ Chí Minh tìm cách khơi thông nguồn quỹ cho khoa học, công nghệ

Quỹ phát triển khoa học và công nghệ của doanh nghiệp được kỳ vọng trở thành nguồn lực trực tiếp cho nghiên cứu, đổi mới công nghệ và chuyển đổi số. Tuy nhiên, để nguồn tiền này thực sự đi vào sản xuất, kinh doanh, TP. Hồ Chí Minh đang tập trung tháo gỡ những vướng mắc từ quy định đến cách thức triển khai.
TP.HCM: Tích xanh trách nhiệm, số hóa bếp ăn học đường

TP.HCM: Tích xanh trách nhiệm, số hóa bếp ăn học đường

Mô hình “Tích xanh trách nhiệm” được TP.HCM triển khai nhằm số hóa truy xuất nguồn gốc, minh bạch suất ăn và tăng giám sát an toàn thực phẩm từ nhà trường, phụ huynh đến cơ quan quản lý.
Giáo dục thời AI: Không chỉ dạy trẻ cách dùng công nghệ

Giáo dục thời AI: Không chỉ dạy trẻ cách dùng công nghệ

Sau khi trí tuệ nhân tạo (AI) ngày càng có khả năng thực hiện những công việc vốn đòi hỏi nhiều thời gian và kỹ năng của con người, câu hỏi đặt ra với giáo dục không còn chỉ là dạy trẻ sử dụng công nghệ như thế nào, mà còn là làm sao để người học đủ năng lực làm chủ công nghệ và không phụ thuộc vào nó.
SME ít vốn càng không thể sống bằng quảng cáo

SME ít vốn càng không thể sống bằng quảng cáo

Với doanh nghiệp nhỏ và vừa (SME), bài toán thương hiệu không nằm ở việc chi bao nhiêu tiền cho một chiến dịch mà ở khả năng khiến khách hàng nhớ và tin doanh nghiệp sau mỗi lần giao dịch. Khi niềm tin đủ lớn, doanh nghiệp có thể giảm dần sự phụ thuộc vào quảng cáo, giá bán và việc liên tục mua khách hàng mới.
CEO trước bài toán sống còn trong kỷ nguyên AI và Robotics

CEO trước bài toán sống còn trong kỷ nguyên AI và Robotics

AI và Robotics đang làm thay đổi cách doanh nghiệp vận hành, đặt ra yêu cầu mới đối với vai trò CEO. Người đứng đầu không chỉ điều hành dựa trên kinh nghiệm mà phải biết nhìn trước xu hướng, lựa chọn đúng bài toán, tổ chức con người thích nghi, kiểm soát rủi ro và biến công nghệ thành giá trị thực.