Thứ sáu 16/10/2026 10:16
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Với nhiều doanh nghiệp, điện, nhiên liệu và các nguồn năng lượng khác thường được theo dõi chủ yếu dưới góc độ chi phí sản xuất, kinh doanh. Tuy nhiên, khi cơ sở đạt ngưỡng sử dụng năng lượng trọng điểm, dữ liệu tiêu thụ còn là căn cứ xác định nghĩa vụ quản lý, lập kế hoạch, báo cáo và kiểm toán theo quy định. Việc thống kê thiếu hoặc phân công trách nhiệm chưa rõ ràng có thể khiến doanh nghiệp bỏ sót nghĩa vụ pháp lý, dù vẫn duy trì hoạt động sản xuất, kinh doanh bình thường.
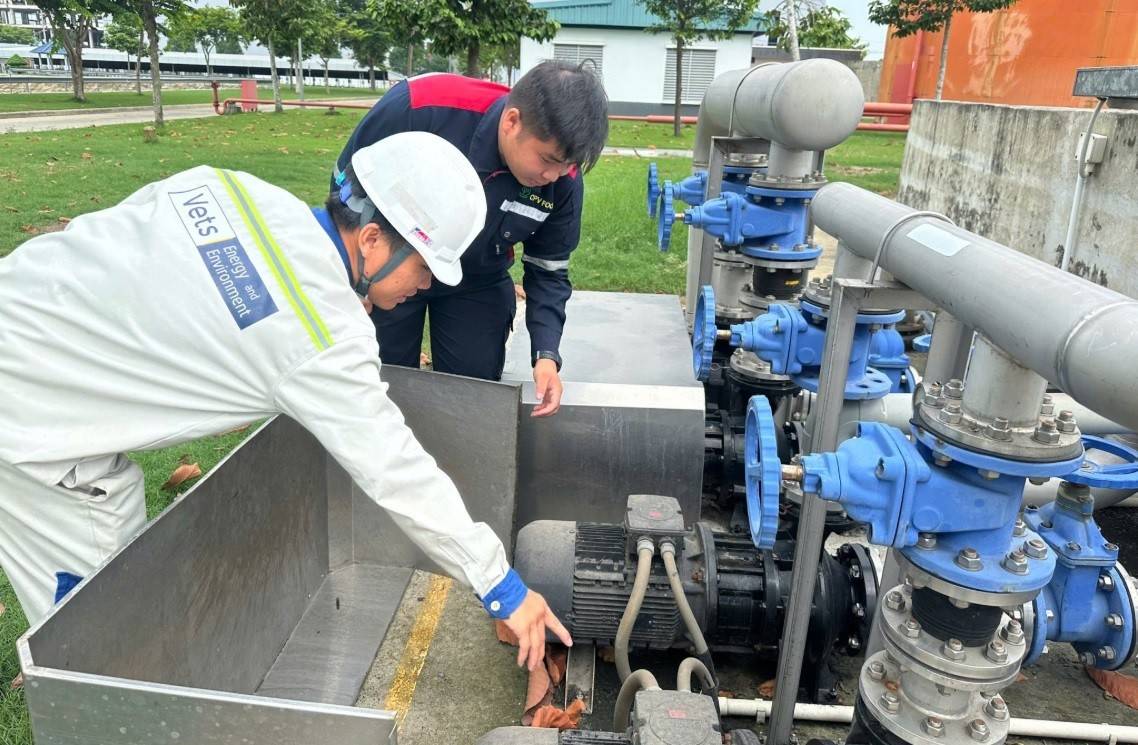 |
| Doanh nghiệp thuộc nhóm sử dụng năng lượng trọng điểm phải thực hiện kiểm toán năng lượng - Ảnh minh họa: https://vets.energy |
Xác định đúng cơ sở thuộc diện sử dụng năng lượng trọng điểm
Thông tư số 64/2026/TT-BCT được Bộ Công Thương ban hành ngày 30/9/2026, có hiệu lực từ ngày 20/11/2026 và thay thế Thông tư số 25/2020/TT-BCT. Văn bản hướng dẫn việc lập kế hoạch, báo cáo sử dụng năng lượng tiết kiệm và hiệu quả; áp dụng mô hình quản lý năng lượng và thực hiện kiểm toán năng lượng. Đây là căn cứ để các cơ sở thuộc diện điều chỉnh rà soát quy trình quản lý trước thời điểm quy định mới được áp dụng.
Theo Điều 3 Nghị định số 30/2026/NĐ-CP, cơ sở sản xuất công nghiệp, nông nghiệp và đơn vị vận tải có tổng mức tiêu thụ năng lượng trong một năm từ 1.000 tấn dầu tương đương (TOE) trở lên thuộc diện sử dụng năng lượng trọng điểm. Với công trình dùng làm trụ sở, văn phòng, khách sạn, siêu thị, nhà hàng, cửa hàng và các công trình thuộc nhóm được quy định, ngưỡng là từ 500 TOE/năm.
Doanh nghiệp cần tính toán trên cơ sở tổng mức tiêu thụ năng lượng theo quy định, không chỉ căn cứ số tiền điện phải thanh toán. Điện năng, nhiên liệu và các nguồn năng lượng liên quan cần được tổng hợp đầy đủ, có chứng từ và dữ liệu đối chiếu. Các cơ sở cũng nên kiểm tra danh sách cơ sở sử dụng năng lượng trọng điểm do cơ quan có thẩm quyền công bố để xác định chính xác trách nhiệm của mình.
Tại Khánh Hòa, các cơ sở chế biến thủy sản, sản xuất công nghiệp, khách sạn, siêu thị và đơn vị vận tải nên chủ động rà soát số liệu thực tế. Việc xác định đúng phạm vi áp dụng là bước đầu tiên để tránh tình trạng chỉ phát hiện nghĩa vụ khi đến hạn lập báo cáo hoặc kiểm toán.
Không bỏ sót thời hạn lập kế hoạch và báo cáo
Một nội dung cần chú ý là các loại báo cáo và kế hoạch có thời hạn khác nhau. Theo thông tin hướng dẫn của hệ thống thuộc Bộ Công Thương, báo cáo tình hình tiêu thụ năng lượng năm trước có thời hạn hoàn thành trước ngày 15/1; kế hoạch năm và báo cáo thực hiện kế hoạch năm được gửi trước ngày 30/4 hằng năm. Kế hoạch năm năm và báo cáo theo chu kỳ năm năm có thời hạn tương ứng theo quy định.
Do đó, doanh nghiệp không nên hiểu rằng tất cả hồ sơ đều có chung một mốc nộp. Bộ phận phụ trách cần đối chiếu từng biểu mẫu, kỳ báo cáo và nhóm nghĩa vụ áp dụng với cơ sở mình, đồng thời cập nhật hướng dẫn chính thức trên hệ thống dữ liệu sử dụng năng lượng quốc gia.
Để hạn chế sai sót, doanh nghiệp nên giao một đầu mối chịu trách nhiệm theo dõi tiến độ, phối hợp giữa bộ phận kế toán, kỹ thuật và quản lý vận hành. Hóa đơn điện, chứng từ mua nhiên liệu, số liệu đo đếm và nhật ký vận hành cần được lưu trữ nhất quán, có thể truy xuất khi lập báo cáo hoặc phục vụ kiểm tra.
| Kiểm toán năng lượng là hoạt động khảo sát, thu thập và phân tích dữ liệu tiêu thụ năng lượng. Dựa trên số liệu thu thập, các kiểm toán viên sẽ tiến hành phân tích và đưa ra những nhận định về mức tiêu thụ năng lượng trong hiện tại, tiềm năng tiết kiệm năng lượng và đề xuất giải pháp sử dụng năng lượng tiết kiệm và hiệu quả trong tương lai. |
Kiểm toán năng lượng phải đúng chu kỳ, đúng thực tế
Đối với cơ sở sử dụng năng lượng trọng điểm, kiểm toán năng lượng là nghĩa vụ bắt buộc theo chu kỳ ba năm một lần. Theo Thông tư 64/2026/TT-BCT, báo cáo kiểm toán phải được gửi trong thời hạn 30 ngày kể từ ngày phát hành. Cơ sở mới được đưa vào danh sách sử dụng năng lượng trọng điểm phải lưu ý thời hạn thực hiện theo quy định dành cho trường hợp này.
Khi lựa chọn đơn vị kiểm toán, doanh nghiệp cần kiểm tra điều kiện hoạt động và năng lực chuyên môn, đồng thời bảo đảm quá trình thực hiện có khảo sát, thu thập dữ liệu và đo lường phù hợp với tình trạng thực tế. Báo cáo cần phản ánh đúng hiện trạng sử dụng năng lượng, xác định được những khâu tiêu hao lớn và đề xuất giải pháp có cơ sở kỹ thuật.
Đáng chú ý, khoản 3 Điều 12 Thông tư 64/2026/TT-BCT quy định báo cáo kiểm toán phát hành trước ngày Thông tư có hiệu lực có giá trị ba năm kể từ ngày ban hành. Vì vậy, doanh nghiệp cần kiểm tra ngày phát hành báo cáo gần nhất để xác định thời điểm thực hiện tiếp theo, tránh bỏ sót kỳ kiểm toán hoặc phát sinh chi phí không cần thiết.
Gắn trách nhiệm quản lý năng lượng với hoạt động sản xuất
Ngoài kế hoạch, báo cáo và kiểm toán, cơ sở thuộc diện sử dụng năng lượng trọng điểm cần thực hiện yêu cầu về mô hình quản lý năng lượng và người quản lý năng lượng theo quy định. Việc phân công không nên chỉ dừng ở quyết định hành chính mà cần gắn với nhiệm vụ theo dõi tiêu thụ, kiểm tra thiết bị, phân tích số liệu và đề xuất biện pháp tiết kiệm.
Người đứng đầu cơ sở nên định kỳ xem xét kết quả sử dụng năng lượng, yêu cầu giải trình khi số liệu biến động bất thường và tổ chức hướng dẫn người lao động thực hiện các biện pháp vận hành tiết kiệm. Những cải tiến như điều chỉnh chế độ vận hành thiết bị, hạn chế thất thoát hoặc nâng cao hiệu suất hệ thống có thể góp phần giảm chi phí, nhưng cần được lựa chọn trên cơ sở đánh giá kỹ thuật và hiệu quả đầu tư.
Về chế tài, doanh nghiệp cần đối chiếu hành vi cụ thể với quy định xử phạt đang có hiệu lực tại thời điểm phát sinh vi phạm. Không nên chỉ dựa vào một văn bản xử phạt chung để kết luận mức phạt hoặc tình trạng hiệu lực của từng điều khoản, nhất là khi quy định pháp luật đã được sửa đổi, bổ sung.
Công an tỉnh Khánh Hòa khuyến nghị doanh nghiệp chủ động rà soát mức tiêu thụ năng lượng, danh sách cơ sở trọng điểm, thời hạn báo cáo và kiểm toán, cũng như việc bố trí người quản lý năng lượng. Khi gặp vướng mắc về chuyên môn, doanh nghiệp cần liên hệ Sở Công Thương hoặc cơ quan được giao nhiệm vụ quản lý để được hướng dẫn. Nếu phát hiện dấu hiệu giả mạo hồ sơ, chứng chỉ hoặc lừa đảo trong cung cấp dịch vụ, cần lưu giữ tài liệu liên quan và phản ánh đến cơ quan Công an để xem xét theo thẩm quyền.
Chủ động thực hiện đúng quy định không chỉ giúp doanh nghiệp hạn chế rủi ro pháp lý mà còn tạo nền tảng quản trị dữ liệu năng lượng minh bạch, kiểm soát chi phí và nâng cao hiệu quả hoạt động sản xuất, kinh doanh.