Thứ ba 22/09/2026 15:25
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Tạo thuận lợi cho DN trong xác định xuất xứ hàng hóa xuất, nhập khẩu

12/10/2020 00:00
Thông tư số 38/2018/TT-BTC do Bộ Tài chính mới ban hành quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu, tạo thuận lợi cho hoạt động xuất khẩu, nhập khẩu của doanh nghiệp; bảo vệ quyền lợi người tiêu dùng và áp dụng ưu đãi thuế quan theo đ

Ảnh minh họa

Thông tư số 38/2018/TT-BTC là một văn bản quy phạm pháp luật quan trọng quy định cụ thể, thống nhất, minh bạch về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu. Lần đầu tiên đối với lĩnh vực xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu có một đầu mối văn bản riêng giúp hải quan và doanh nghiệp thuận tiện trong việc thực hiện và tra cứu.

Việc ban hành Thông tư giúp minh bạch hóa trong việc thực hiện xác định xuất xứ hàng hóa: Thông tư đã quy định cụ thể hồ sơ xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu; các trường hợp phải nộp chứng từ chứng nhận xuất xứ hàng hóa, thời điểm nộp chứng từ chứng nhận xuất xứ hàng hóa, các trường hợp không phải nộp chứng từ chứng nhận xuất xứ hàng hóa, các chừng từ phải nộp khác để chứng minh xuất xứ hàng hóa xuất khẩu, nhập khẩu...

Một số nội dung quan trọng

Thông tư 38 quy định cụ thể hồ sơ xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu (Điều 3). Theo đó, hồ sơ xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu gồm:

a) Đơn đề nghị xác định trước xuất xứ hàng hoá xuất khẩu, nhập khẩu theo các chỉ tiêu thông tin tại mẫu số 01/CT/XĐTXX/GSQL Phụ lục I ban hành kèm theo Thông tư số 38/2018/TT-BTC;

b) Bản kê nguyên liệu, vật tư dùng để sản xuất hàng hoá gồm các thông tin: tên hàng, mã số hàng hóa, xuất xứ nguyên liệu, vật tư cấu thành sản phẩm, giá CIF hoặc giá tương đương của nguyên liệu, vật tư do nhà sản xuất hoặc nhà xuất khẩu cung cấp: 01 bản chụp;

c) Bản mô tả sơ bộ quy trình sản xuất hàng hoá hoặc Giấy chứng nhận phân tích thành phần do nhà sản xuất cung cấp: 01 bản chụp;

d) Catalogue hoặc hình ảnh hàng hóa: 01 bản chụp.

Thủ tục xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu thực hiện theo quy định tại Điều 28 Luật Hải quan, Điều 24 Nghị định số 08/2015/NĐ-CP và khoản 11 Điều 1 Nghị định số 59/2018/NĐ-CP.

Bên cạnh đó, Thông tư cũng quy định cụ thể các trường hợp phải nộp chứng từ chứng nhận xuất xứ hàng hóa (Điều 4):

a) Hàng hoá có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam; hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam.

b) Hàng hoá thuộc diện phải tuân thủ các chế độ quản lý nhập khẩu theo quy định của pháp luật Việt Nam hoặc theo Điều ước quốc tế hai bên hoặc nhiều bên mà Việt Nam và nước, nhóm nước hoặc vùng lãnh thổ cùng là thành viên; hàng hóa đang được thông báo nghi ngờ nhập khẩu từ nước, nhóm nước hoặc vùng lãnh thổ trong danh sách bị cấm vận theo Nghị quyết của Hội đồng Bảo an Liên hợp quốc.

c) Hàng hoá thuộc diện Việt Nam hoặc các tổ chức quốc tế thông báo đang ở trong thời điểm có nguy cơ gây hại đến an toàn xã hội, sức khoẻ của cộng đồng hoặc vệ sinh môi trường cần được kiểm soát.

d) Hàng hoá thuộc diện Việt Nam thông báo đang ở trong thời điểm áp dụng thuế chống bán phá giá, thuế chống trợ cấp, các biện pháp tự vệ, biện pháp hạn ngạch thuế quan, biện pháp hạn chế số lượng, để xác định hàng hóa không thuộc diện áp dụng các thuế này.

Xử lý các trường hợp không nộp chứng từ chứng nhận xuất xứ hàng hóa

Thông tư 38 quy định cụ thể việc xử lý các trường hợp không nộp chứng từ chứng nhận xuất xứ hàng hóa (Điều 4) như sau: Đối với hàng hóa nhập khẩu áp dụng thuế suất ưu đãi đặc biệt nếu người khai hải quan không nộp chứng từ chứng nhận xuất xứ hàng hóa thì hàng hóa áp dụng thuế suất ưu đãi (MFN) hoặc thông thường.

Đối với hàng hóa phải nộp chứng từ chứng nhận xuất xứ tại thời điểm làm thủ tục hải quan mà người khai hải quan không nộp thì hàng hóa không được thông quan và bị xử lý theo quy định của pháp luật.

Trường hợp hàng hóa quy định tại điểm b, điểm c khoản 1 Điều 4 Thông tư số 38/2018/TT-BTC, người khai hải quan không nộp được chứng từ chứng nhận xuất xứ hàng hóa nhưng hàng hóa được cơ quan có thẩm quyền của Việt Nam kết luận hàng hóa đủ điều kiện nhập khẩu hoặc cho phép nhập khẩu theo pháp luật chuyên ngành thì cơ quan hải quan thực hiện thông quan theo quy định.

Đối với hàng hóa áp dụng thuế chống bán phá giá hoặc thuế chống trợ cấp hoặc thuế tự vệ hoặc thuế suất ngoài hạn ngạch thuế quan nếu người khai hải quan không nộp chứng từ chứng nhận xuất xứ hàng hóa thì hàng hóa áp dụng thuế chống bán phá giá hoặc thuế chống trợ cấp hoặc thuế tự vệ hoặc thuế suất ngoài hạn ngạch thuế quan đối với toàn bộ lô hàng và được thông quan theo quy định.

Thời điểm nộp chứng từ chứng nhận xuất xứ hàng hóa

Thông tư quy định cụ thể thời điểm nộp chứng từ chứng nhận xuất xứ hàng hóa (Điều 7): Đối với trường hợp người khai hải quan có chứng từ chứng nhận xuất xứ tại thời điểm làm thủ tục hải quan: nộp tại thời điểm làm thủ tục hải quan.

Đối với trường hợp người khai hải quan chưa có chứng từ tại thời điểm làm thủ tục hải quan: được chậm nộp trong thời hạn 30 ngày kể từ ngày đăng ký tờ khai hải quan, trừ 02 trường hợp ngoại lệ: (1) đối với C/O mẫu EAV nộp tại thời điểm làm thủ tục hải quan, (2) đối với C/O mẫu KV (VK) trường hợp chưa có chứng từ chứng nhận xuất xứ tại thời điểm làm thủ tục hải quan thì nộp trong thời hạn 01 năm.

Đồng thời, Thông tư cũng quy định cụ thể việc trừ lùi C/O đối với hàng hóa nhập khẩu từ nước ngoài đưa vào kho ngoại quan để nhập khẩu nhiều lần vào nội địa (Điều 23).

Theo đó, trường hợp một lô hàng đưa từ nước ngoài vào kho ngoại quan để nhập khẩu vào nội địa nhiều lần thì được sử dụng C/O để lập Phiếu theo dõi trừ lùi cho từng lần nhập khẩu vào nội địa và được áp dụng trừ lùi tại nhiều Chi cục Hải quan khác nhau.

Quy định này tạo thuận lợi cho hoạt động nhập khẩu hàng hóa từ kho ngoại quan vào nội địa.

Khánh Linh/Chinhphu.vn
Tin bài khác
TP. Hồ Chí Minh thành lập Cụm công nghiệp Châu Đức, vốn đầu tư hơn 405 tỷ đồng

TP. Hồ Chí Minh thành lập Cụm công nghiệp Châu Đức, vốn đầu tư hơn 405 tỷ đồng

UBND TP. Hồ Chí Minh đã quyết định thành lập Cụm công nghiệp Châu Đức tại xã Bình Giã với quy mô 32 ha và tổng vốn đầu tư hơn 405 tỷ đồng. Dự án được kỳ vọng góp phần hoàn thiện hạ tầng công nghiệp, thu hút doanh nghiệp sản xuất, đồng thời hỗ trợ di dời các cơ sở gây ô nhiễm ra khỏi khu dân cư.
Việt Nam - Hoa Kỳ hướng tới sớm hoàn tất Hiệp định thương mại đối ứng

Việt Nam - Hoa Kỳ hướng tới sớm hoàn tất Hiệp định thương mại đối ứng

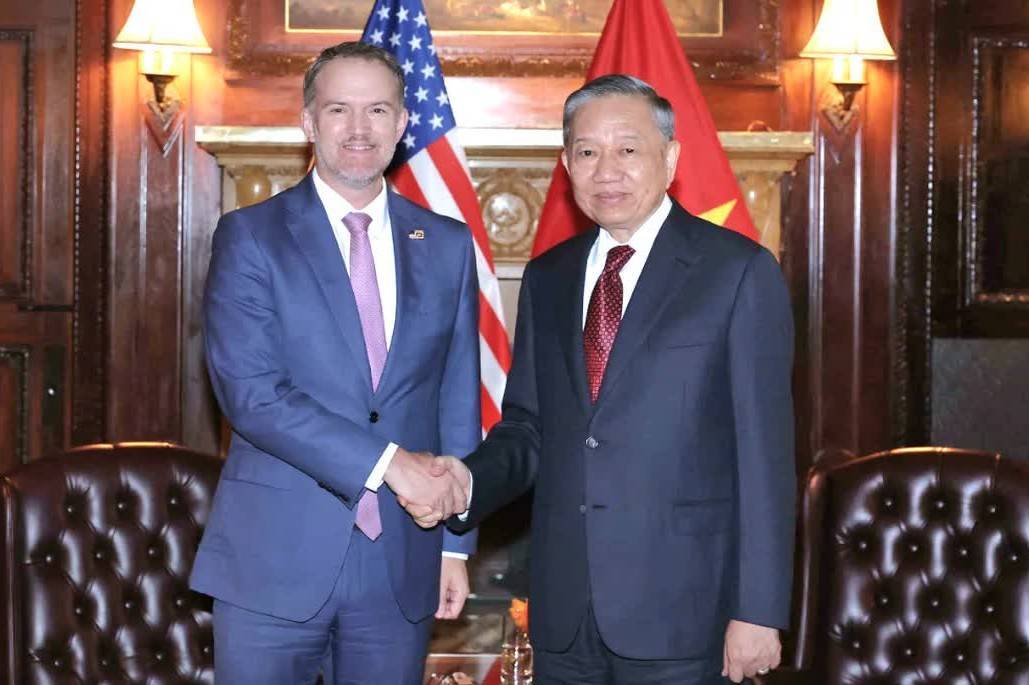
Tổng Bí thư, Chủ tịch nước Tô Lâm hoan nghênh những tiến triển tích cực trong đàm phán, hướng tới sớm ký kết Hiệp định thương mại đối ứng, công bằng và cân bằng, tạo khuôn khổ ổn định, lâu dài cho quan hệ kinh tế, thương mại và đầu tư giữa Việt Nam và Hoa Kỳ.
Khơi thông “mạch máu” logistics, mở không gian tăng trưởng mới

Khơi thông “mạch máu” logistics, mở không gian tăng trưởng mới

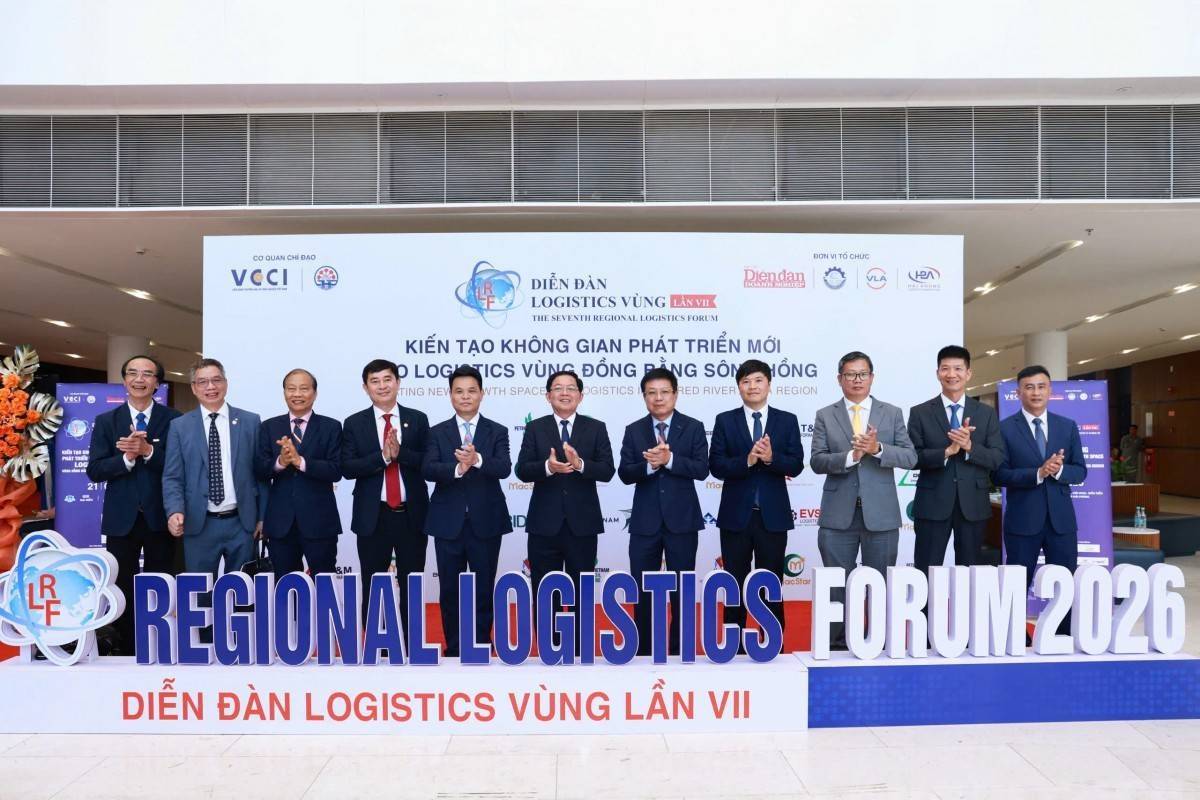
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc mạnh mẽ, logistics không còn đơn thuần là dịch vụ hỗ trợ mà đang trở thành một trong những yếu tố quyết định năng lực cạnh tranh của nền kinh tế. Đây cũng là thông điệp nổi bật được đưa ra tại Diễn đàn Logistics Vùng lần thứ 7 năm 2026 diễn ra tại Hải Phòng.
ASEAN - Nhật Bản thúc đẩy chuỗi cung ứng bền vững trước biến động toàn cầu

ASEAN - Nhật Bản thúc đẩy chuỗi cung ứng bền vững trước biến động toàn cầu

Trước những bất ổn địa chính trị, thương mại và năng lượng ngày càng gia tăng, ASEAN - Nhật Bản đang mở rộng hợp tác nhằm củng cố khả năng chống chịu của chuỗi cung ứng, bảo đảm an ninh năng lượng và tăng sức chống chịu cho nền kinh tế khu vực.
Doanh nghiệp nhỏ và vừa sẽ có thêm cách tiếp cận vốn ngoài tài sản bảo đảm

Doanh nghiệp nhỏ và vừa sẽ có thêm cách tiếp cận vốn ngoài tài sản bảo đảm

Một trong những thay đổi đáng chú ý trong Đề án hiện đại hóa hệ thống ngân hàng đến năm 2030 là định hướng mở rộng cách đánh giá doanh nghiệp khi cấp tín dụng. Với doanh nghiệp nhỏ và vừa, vốn vay có thể được xem xét dựa nhiều hơn vào phương án sản xuất kinh doanh, dòng tiền và dữ liệu thanh toán, thay vì phụ thuộc chủ yếu vào tài sản bảo đảm.
R3 Lithium đến Việt Nam và bài toán làm chủ chuỗi vật liệu pin

R3 Lithium đến Việt Nam và bài toán làm chủ chuỗi vật liệu pin

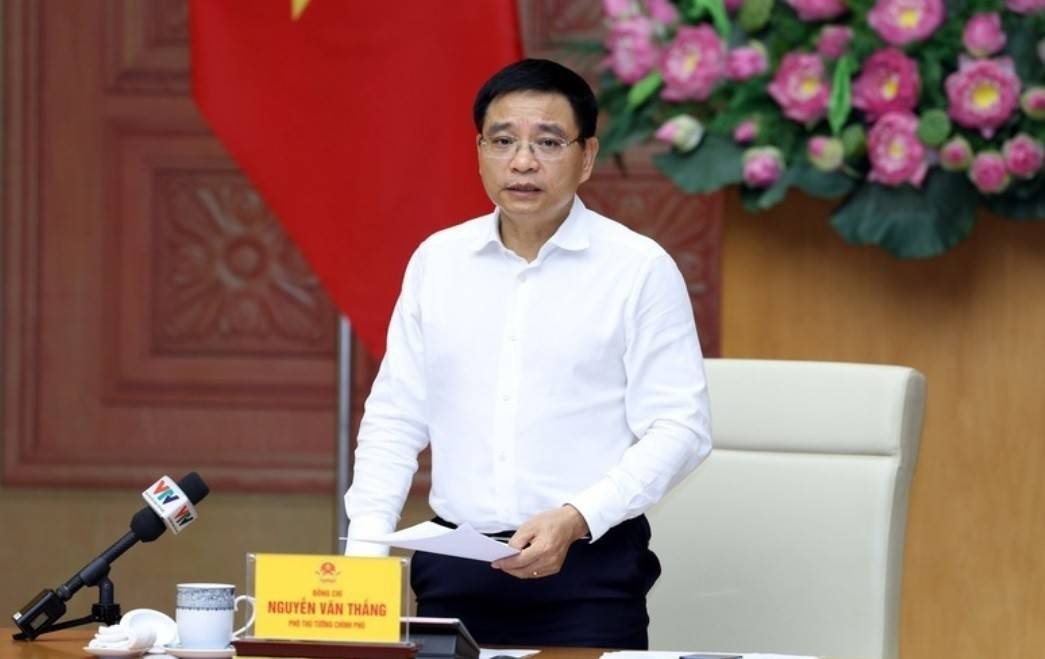
Cuộc gặp giữa Phó Thủ tướng Nguyễn Văn Thắng và lãnh đạo R3 Lithium mở ra câu chuyện lớn hơn về vật liệu pin và chuỗi cung ứng khoáng sản chiến lược. R3 Lithium cho biết doanh nghiệp quan tâm khả năng hợp tác với các đối tác Việt Nam trong chuyển đổi xanh, đặc biệt ở công nghệ pin, tái chế và xử lý khoáng sản thiết yếu.
TP.Hồ Chí Minh đặt yêu cầu phát huy cao hơn giá trị nguồn lực đất đai, tài chính

TP.Hồ Chí Minh đặt yêu cầu phát huy cao hơn giá trị nguồn lực đất đai, tài chính

Tại Kỳ họp thứ 5 (Kỳ họp chuyên đề)HĐND thành phố yêu cầu khai thác hiệu quả hơn các nguồn lực tài chính, ngân sách và đất đai được đặt song song với việc hoàn thiện cơ chế, chính sách nhằm mở rộng không gian và tạo động lực phát triển mới cho thành phố.
Quy mô kinh tế Việt Nam "tăng tốc", bài toán phía sau vị trí thứ hai Đông Nam Á

Quy mô kinh tế Việt Nam "tăng tốc", bài toán phía sau vị trí thứ hai Đông Nam Á

Việc Việt Nam được dự báo vượt mốc 2.000 tỷ USD GDP tính theo sức mua tương đương (PPP), vươn lên vị trí thứ hai Đông Nam Á và lọt nhóm 22 nền kinh tế lớn nhất thế giới cho thấy quy mô thị trường và sức nặng của nền kinh tế đang gia tăng. Tuy nhiên, phía sau cột mốc đáng chú ý ấy còn là bài toán về năng suất, thu nhập bình quân đầu người và chất lượng tăng trưởng.
Nền kinh tế cần nhiều kênh vốn hơn tín dụng ngân hàng

Nền kinh tế cần nhiều kênh vốn hơn tín dụng ngân hàng

Dư nợ tín dụng đã vượt 20 triệu tỷ đồng, nhưng nhu cầu vốn cho tăng trưởng còn lớn hơn nhiều. Khi các dự án hạ tầng, đô thị và sản xuất cần nguồn vốn trung, dài hạn, nền kinh tế phải mở thêm những kênh dẫn vốn ngoài ngân hàng.
UEH thúc đẩy hợp tác công, đưa tri thức vào giải quyết bài toán thực tiễn

UEH thúc đẩy hợp tác công, đưa tri thức vào giải quyết bài toán thực tiễn

Hội nghị Kết nối đối tác khu vực công UEH 2026 cho thấy một hướng tiếp cận mới trong quan hệ giữa đại học và khu vực công: không dừng ở hợp tác, chia sẻ tri thức mà tiến tới cùng xác định vấn đề, thiết kế giải pháp, triển khai và tạo ra những giá trị có khả năng ứng dụng trong thực tiễn.
Sân bay Long Thành tăng tốc, 5 gói thầu đã vượt 90% giá trị hợp đồng

Sân bay Long Thành tăng tốc, 5 gói thầu đã vượt 90% giá trị hợp đồng

Sân bay Long Thành đang chuyển từ giai đoạn thi công sang hoàn thiện và kiểm tra đồng bộ để chuẩn bị vận hành thử từ cuối tháng 9/2026. Trong khi nhiều gói thầu đã đạt trên 90% giá trị hợp đồng, áp lực lớn nhất hiện nằm ở khả năng khớp nối nhà ga, khu bay, hạ tầng kỹ thuật và các hệ thống phục vụ khai thác.
Việt Nam – Hoa Kỳ: Từ mở rộng thương mại đến nâng tầm chuỗi giá trị

Việt Nam – Hoa Kỳ: Từ mở rộng thương mại đến nâng tầm chuỗi giá trị

Kim ngạch thương mại Việt Nam – Hoa Kỳ tiếp tục tăng mạnh, đạt khoảng 137,42 tỷ USD trong 8 tháng năm 2026, tăng 23,4% so với cùng kỳ năm trước. Quy mô trao đổi ngày càng lớn mở thêm dư địa hợp tác, nhưng đồng thời đặt ra yêu cầu hai nền kinh tế chuyển mạnh từ tăng trưởng thương mại sang hợp tác sâu hơn về công nghệ, đầu tư, năng lượng và chuỗi cung ứng.
Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Chính phủ mở hướng tiếp cận vốn mới cho doanh nghiệp nhỏ và vừa

Ngày 18/9, Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định 1809/QĐ-TTg phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”.
Bộ Tài chính tăng tiếp xúc nhà đầu tư quốc tế, Việt Nam hướng tới xếp hạng tín nhiệm đầu tư”

Bộ Tài chính tăng tiếp xúc nhà đầu tư quốc tế, Việt Nam hướng tới xếp hạng tín nhiệm đầu tư”

Bộ Tài chính chuẩn bị tổ chức chương trình tiếp xúc nhà đầu tư quốc tế không kèm phát hành trái phiếu, nhằm cập nhật bức tranh kinh tế vĩ mô, chính sách tài khóa, tiền tệ và quản lý nợ công. Hoạt động này cũng mở thêm kênh đối thoại với thị trường vốn toàn cầu trong bối cảnh Việt Nam đặt mục tiêu tăng trưởng cao và hướng tới mức xếp hạng tín nhiệm đầu tư.
Đề xuất cơ chế 2 bước công nhận khu kinh tế đặc biệt

Đề xuất cơ chế 2 bước công nhận khu kinh tế đặc biệt

Bộ Tài chính đề xuất việc công nhận khu kinh tế đặc biệt được thực hiện theo cơ chế đánh giá hai bước: địa bàn phải đáp ứng đầy đủ 4 điều kiện đầu vào, sau đó đạt từ 90/100 điểm theo 5 nhóm tiêu chí mới được xem xét công nhận.