Doanh nghiệp dệt may trước bài toán tự chủ nguyên liệu để tận dụng FTA
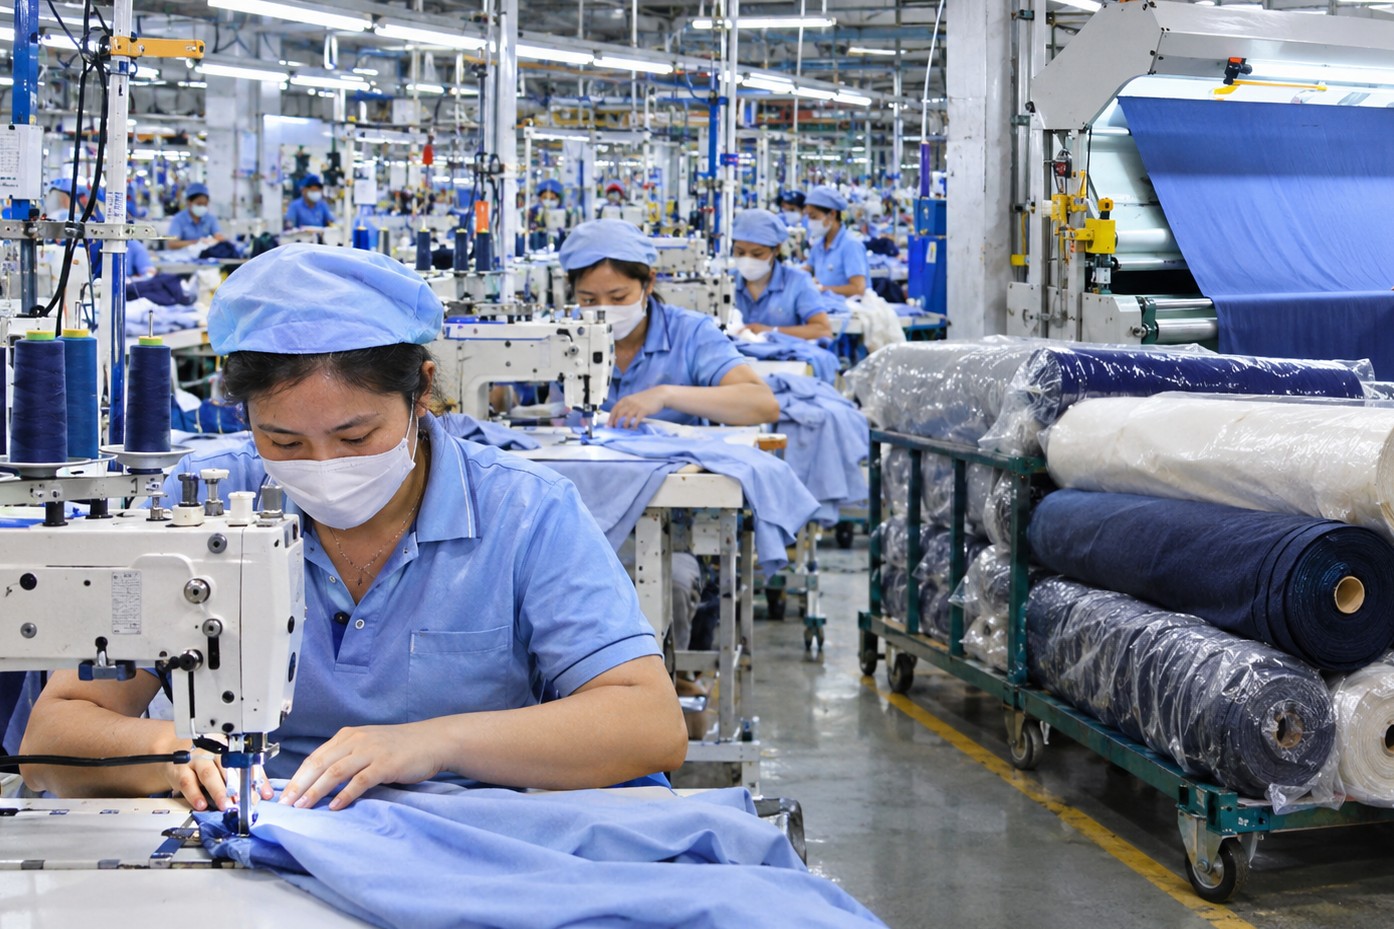
Dù sở hữu mạng lưới 18 hiệp định thương mại tự do (FTA), ngành dệt may Việt Nam vẫn đối mặt bài toán tự chủ nguyên liệu để tận dụng ưu đãi thuế quan và nâng giá trị xuất khẩu.

Bảo hộ hợp lý sản xuất kinh doanh trong nước
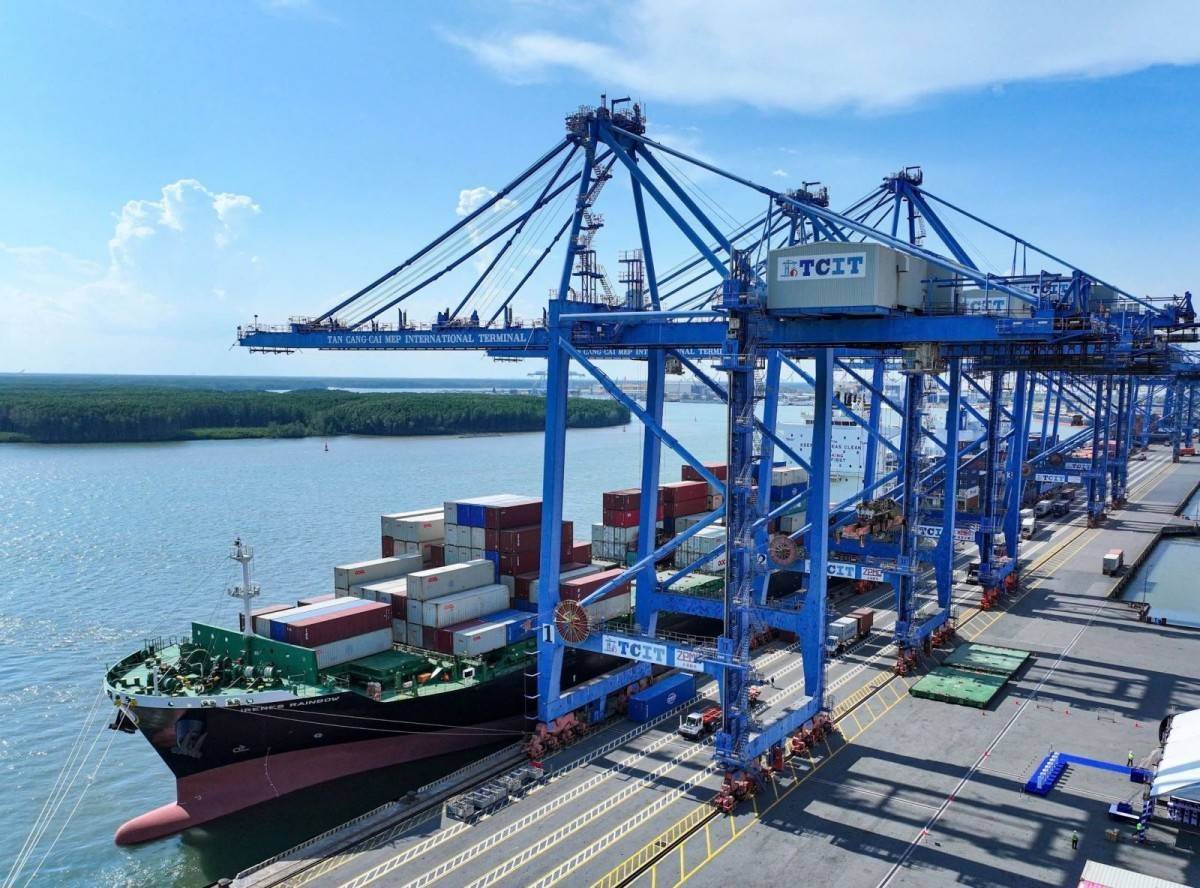
Luật Thuế xuất khẩu, thuế nhập khẩu (XNK) năm 2016 đã bổ sung các quy định về thuế chống bán phá giá, chống trợ cấp, chống phân biệt đối xử để góp phần bảo vệ nền sản xuất kinh doanh trong nước trong điều kiện hội nhập quốc tế; trên cơ sở kế thừa, nâng cấp, bổ sung những quy định của Pháp lệnh liên quan thời gian qua.
Cụ thể, Luật đã bổ sung quy định về thuế áp dụng đối với hàng hóa xuất khẩu, nhập khẩu gồm thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ gồm điều kiện áp dụng, nguyên tắc áp dụng, thời hạn áp dụng đối với từng loại thuế.
Căn cứ mức thuế, số lượng hoặc trị giá hàng hóa thuộc đối tượng chịu thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ, người khai hải quan có trách nhiệm kê khai và nộp thuế theo quy định của pháp luật về quản lý thuế.
Đồng thời, Luật đã sửa đổi nguyên tắc ban hành biểu thuế, thuế suất. Khuyến khích nhập khẩu nguyên liệu, vật liệu, ưu tiên loại trong nước chưa đáp ứng nhu cầu; chú trọng phát triển lĩnh vực công nghệ cao, công nghệ nguồn, tiết kiệm năng lượng, bảo vệ môi trường; phù hợp với định hướng phát triển kinh tế - xã hội của Nhà nước và các cam kết về thuế xuất khẩu, thuế nhập khẩu trong các điều ước quốc tế mà Việt Nam là thành viên. Các nguyên tắc sẽ góp phần bình ổn thị trường và nguồn thu ngân sách Nhà nước; đơn giản, minh bạch, tạo thuận lợi cho người nộp thuế và thực hiện cải cách thủ tục hành chính về thuế.
Sửa đổi thẩm quyền ban hành Biểu thuế xuất khẩu, thuế nhập khẩu và Biểu Khung thuế xuất khẩu. Theo đó, Chính phủ có thẩm quyền ban hành: Biểu thuế xuất khẩu; Biểu thuế xuất khẩu ưu đãi; Biểu thuế nhập khẩu ưu đãi; Biểu thuế nhập khẩu ưu đãi đặc biệt; Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Trong trường hợp cần thiết, Chính phủ trình Ủy ban thường vụ Quốc hội sửa đổi, bổ sung Biểu thuế xuất khẩu theo Danh mục nhóm hàng chịu thuế và khung thuế suất thuế xuất khẩu đối với từng nhóm hàng chịu thuế ban hành kèm theo Luật này.
Luật cũng bổ sung, sửa đổi quy định về miễn thuế nhập khẩu đối với một số loại hàng hóa như: Hàng hóa có trị giá hoặc có số tiền thuế phải nộp dưới mức tối thiểu; Nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất hàng hóa xuất khẩu; Giống cây trồng; giống vật nuôi; phân bón, thuốc bảo vệ thực vật trong nước chưa sản xuất được, cần thiết nhập khẩu theo quy định của cơ quan quản lý nhà nước có thẩm quyền; Máy móc, thiết bị, nguyên liệu, vật tư, linh kiện, bộ phận, phụ tùng nhập khẩu phục vụ hoạt động in, đúc tiền; Hàng hóa xuất khẩu, nhập khẩu để bảo vệ môi trường…
Bổ sung nhiều quy định để hoàn thiện hệ thống pháp luật thuế
Để góp phần hoàn thiện hệ thống pháp luật, thống nhất với văn bản pháp luật liên quan, đồng thời khắc phục các vướng mắc phát sinh trong quá trình thực hiện Luật Thuế XNK hiện hành, Luật đã có sửa đổi, bổ sung nhiều quy định đáng chú ý.
Bổ sung hàng hóa XNK tại chỗ và hàng hóa XNK của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối vào đối tượng chịu thuế; hàng trung chuyển vào đối tượng không chịu thuế.
Bổ sung người nộp thuế đối với tổ chức nhận ủy thác XNK; người được ủy quyền, bảo lãnh, nộp thuế thay cho người nộp thuế, bao gồm:
- Đại lý làm thủ tục hải quan trong trường hợp được người nộp thuế ủy quyền nộp thuế xuất khẩu, thuế nhập khẩu.
- Doanh nghiệp cung cấp dịch vụ bưu chính, dịch vụ chuyển phát nhanh quốc tế trong trường hợp nộp thuế thay cho người nộp thuế.
- Tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng trong trường hợp bảo lãnh, nộp thuế thay cho người nộp thuế.
- Người được chủ hàng hóa ủy quyền trong trường hợp hàng hóa là quà biếu, quà tặng của cá nhân; hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh.
- Chi nhánh của doanh nghiệp được ủy quyền nộp thuế thay cho doanh nghiệp; đối với người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng mà đem bán tại thị trường trong nước và thương nhân nước ngoài được phép kinh doanh hàng hóa xuất khẩu, nhập khẩu ở chợ biên giới theo quy định của pháp luật; người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi và chuyển sang đối tượng chịu thuế theo quy định của pháp luật.
Bổ sung phương pháp tính thuế hỗn hợp là tổng số tiền thuế theo tỷ lệ và số tiền thuế tuyệt đối; thuế đối với hàng hóa nhập khẩu áp dụng hạn ngạch thuế quan; thời điểm tính thuế đối với trường hợp thay đổi đối tượng không chịu thuế, miễn thuế, áp dụng thuế tuyệt đối trong hạn ngạch thuế quan.
Sửa đổi quy định về thuế suất thông thường, về trị giá tính thuế, thời điểm tính thuế; quy định miễn thuế đối với hàng hóa mua bán trao đổi của cư dân biên giới...
Bổ sung quy định nhiều trường hợp được miễn thuế nhập khẩu, thuế xuất khẩu đối với máy móc, thiết bị, phương tiện, dụng cụ, vật tư chuyên dùng nhập khẩu phải là loại trong nước chưa sản xuất được theo danh mục hàng hóa bảo vệ môi trường do Bộ Kế hoạch và Đầu tư quy định và sản phẩm xuất khẩu của hoạt động bảo vệ môi trường để thống nhất với quy định tại Luật Bảo vệ môi trường.
Đồng thời, thêm quy định miễn thuế nhập khẩu đối với máy móc, nguyên liệu, vật tư phục vụ trực tiếp cho hoạt động sản xuất sản phẩm phần mềm để thống nhất với quy định tại Luật Khoa học và Công nghệ.
 |
| Với nhiều điểm mới, sửa đổi theo hướng tiến bộ, đáp ứng yêu cầu hội nhập và phát triển, Luật Thuế xuất khẩu, thuế nhập khẩu 2016 được kỳ vọng sẽ mang lại những hiệu ứng tích cực, thúc đẩy kinh tế phát triển. |
Sửa Luật hướng tới phù hợp thông lệ quốc tế
Để phù hợp thông lệ quốc tế, Luật Thuế XNK năm 2016 đã bổ sung quy định về áp dụng thuế xuất khẩu đối với trường hợp có hàng hóa xuất khẩu sang nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi về thuế xuất khẩu trong quan hệ thương mại với Việt Nam.
Quy định về thuế suất ưu đãi áp dụng đối với hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam.
Luật cũng quy định về thuế suất ưu đãi đặc biệt áp dụng đối với hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi đặc biệt về thuế nhập khẩu trong quan hệ thương mại với Việt Nam. Thuế suất thông thường áp dụng đối với hàng hóa nhập khẩu không thuộc các trường hợp áp dụng thuế suất ưu đãi và thuế suất ưu đãi đặc biệt.
Thuế suất thông thường được quy định bằng 150% thuế suất ưu đãi của từng mặt hàng tương ứng. Trường hợp mức thuế suất ưu đãi bằng 0%, Thủ tướng Chính phủ căn cứ quy định tại Điều 10 của Luật để quyết định việc áp dụng mức thuế suất thông thường.
Bổ sung quy định thời hạn nộp thuế đối với người nộp thuế được áp dụng chế độ ưu tiên theo quy định của Luật Hải quan theo hướng được thực hiện nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa chậm nhất vào ngày 10 của tháng kế tiếp…
Đơn giản hóa nhiều thủ tục hành chính
Luật sửa đổi, bổ sung nhiều quy định nhằm đơn giản hóa, tạo thuận lợi cho người nộp thuế; góp phần thực hiện cải cách hành chính, cải thiện môi trường kinh doanh và nâng cao năng lực cạnh tranh quốc gia, như: Chuyển hàng hóa là nguyên liệu, vật tư nhập để sản xuất hàng xuất khẩu từ đối tượng phải nộp thuế khi nhập khẩu, được hoàn thuế khi xuất khẩu sang đối tượng miễn thuế để khuyến khích sản xuất hàng xuất khẩu, đơn giản thủ tục hành chính, phù hợp với thông lệ quốc tế; chuyển hàng hóa kinh doanh tạm nhập tái xuất từ đối tượng chịu thuế ở khâu nhập khẩu và thực hiện hoàn thuế khi xuất khẩu sang đối tượng miễn thuế có điều kiện về bảo lãnh, đặt cọc phù hợp với thông lệ quốc tế…
Để Luật nhanh chóng đi vào cuộc sống…
Luật Thuế XNK năm 2016 có nhiều nội dung mới, tiến bộ, phù hợp hơn với quá trình hội nhập quốc tế của Việt Nam như đã đề cập trên đây. Song, để Luật nhanh chóng đi vào cuộc sống, bên cạnh việc xây dựng, ban hành các văn bản hướng dẫn thi hành luật một cách kịp thời, cụ thể, khách quan, bảo đảm tôn trọng tư tưởng chỉ đạo và những nguyên tắc được quy định trong Luật, thì khâu tổ chức triển khai thực hiện một cách đầy đủ, kịp thời, thống nhất có vai trò cực kỳ quan trọng.
Do vậy, các cơ quan quản lý Nhà nước cần kịp thời tổ chức tập huấn, phổ biến cho cán bộ, công chức thực thi nhiệm vụ hiểu rõ, nắm vững những nội dung cơ bản, cốt lõi, đặc biệt là những nội dung mới của Luật và các văn bản hướng dẫn thực hiện luật nhằm bảo đảm thực thi một cách đồng bộ, nhất quán, kịp thời.
Thường xuyên theo dõi quá trình thực thi Luật Thuế XNK năm 2016, đặc biệt trong giai đoạn đầu triển khai để kịp thời nắm bắt những vấn đề vướng mắc, khó khăn nảy sinh từ phía doanh nghiệp hoạt động kinh doanh XNK, từ đó có các biện pháp tháo gỡ, giải quyết và phản hồi nhanh chóng, tạo thuận lợi cho doanh nghiệp; hoặc đề xuất, kiến nghị với Chính phủ, các cơ quan chức năng xem xét giải quyết đối với những vấn đề vượt quá thẩm quyền.
Tăng cường công tác kiểm tra, thanh tra việc thực thi Luật, nâng cao năng lực chuyên môn nghiệp vụ, phẩm chất đạo đức của cán bộ, công chức làm nhiệm vụ, đảm bảo hiệu lực và hiệu quả công tác quản lý nhà nước về thuế đối với hàng hóa XNK.
Cùng với sự vào cuộc nhanh chóng của cơ quan quản lý Nhà nước thì các doanh nghiệp kinh doanh XNK, các hiệp hội ngành hàng cũng cần phải theo dõi, cập nhật những nội dung mới sửa đổi, bổ sung, bảo đảm nắm chắc và tuân thủ nghiêm.
Kịp thời phát hiện, phản ánh với các cơ quan quản lý Nhà nước có liên quan về những vướng mắc, khó khăn phát sinh trong quá trình làm thủ tục về thuế đối với hàng hóa xuất khẩu, nhập khẩu. Đồng thời đề xuất, kiến nghị các giải pháp tháo gỡ, giải quyết các vướng mắc phát sinh.
Phối hợp với các cơ quan Nhà nước trong việc giám sát, phát hiện những hành vi tiêu cực, lợi dụng các quy định của pháp luật để gian lận, trục lợi về thuế đối với hàng hóa xuất khẩu, nhập khẩu của cả cán bộ, công chức và doanh nghiệp nhằm kịp thời chấn chỉnh, ngăn chặn và xử lý nghiêm những hành vi vi phạm pháp luật.
Theo Chinhphu.vn