Thứ năm 19/11/2026 10:44
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

-Ông thấy mức lãi suất 8,2%/năm, ưu đãi trong 5 năm trong gói tín dụng 120.000 tỷ đồng áp dụng cho người mua, thuê mua nhà ở xã hội, nhà ở công nhân, nhà thuộc dự án cải tạo, xây lại có phù hợp với khả năng tài chính của người thu nhập thấp hay không?
TS Trần Xuân Lượng: Mặc dù Ngân hàng Nhà nước đã cố ép mức lãi suất xuống còn 8,2%/năm, thấp hơn mức lãi suất thương mại trung và dài hạn từ 1,5-2%, tuy nhiên với mức lãi suất này để dành cho các đối tượng vay mua nhà ở xã hội không hẳn đã phải là mức lãi suất hỗ trợ dành cho người có thu nhập thấp. Trên thế giới, Singapore mức lãi suất bình quân cho vay mua nhà chỉ khoảng từ 2-3 %, và được sử dụng từ nhiều nguồn, nhiều quỹ khác để hỗ trợ cho người dân mua nhà ở xã hội.
Với mức lãi 8,2% trong kỳ hạn 5 năm, thì mức lãi này còn quá cao đối với lãi suất nhà ở thương mại, huống chi đối với người có thu nhập thấp mua nhà ở xã hội. Thông thường chi phí sản xuất bất kỳ một loại hàng hóa nào đó với lãi suất trên, cộng chi phí nhân công, chi phí quản lý, chi phí sản xuất, chi phí bán hàng, các chi phí khấu hao, các khoản thuế khác, thì mức lãi suất này không còn hiệu quả cho các doanh nghiệp nữa, nên đây chưa phải là một mức lãi suất dài hạn cho người nghèo mua nhà.
Đó là chưa kể sau 5 năm lãi suất thả nổi, người mua nhà ở xã hội sẽ gặp nhiều rủi ro hơn. Thậm chí mức lãi này có thể đẩy người nghèo vào hoàn cảnh nghèo hơn khi họ lâm vào cảnh nợ nần sau mua nhà. Tạo ra một vấn nạn kép cho xã hội.
Theo tôi, để chính sách nhà ở xã hội có được giải pháp căn cơ và có hiệu quả, thì Nhà nước phải có các nguồn thu khác để bù vào, đa dạng các hình thức huy động vốn, chẳng hạn như là nguồn trích từ lương được ví như là khoản bảo hiểm nhà ở. Nói cách khác, khoản vay này có thể trừ dần vào thu nhập của người lao động, mua trả góp, không phải để bán trắng mà theo kiểu thuê mua, tích lũy điểm. Ví dụ, căn nhà có diện tích 50m2, khi nào người mua trả đủ 50m2 thì 100% căn nhà ở đó sẽ thuộc về họ.

- Theo ông, mức lãi suất cho các doanh nghiệp đầu tư nhà ở xã hội là 8,7%/năm, ưu đãi trong 3 năm có hấp dẫn các nhà đầu tư hay không? Trong khi đó, về thủ tục pháp lý, 1 dự án nhà ở xã hội phải mất hơn 1 năm mới hoàn thành. Liệu đây có phải là lý do cho đến nay gói tín dụng này chưa thể giải ngân được đồng nào?
TS Trần Xuân Lượng: Các yếu tố về nhà ở xã hội không chỉ là yếu tố về tài chính, mà còn có yếu tố về đất đai, quỹ đất, thủ tục cho dự án, công tác định giá, bàn giao đất. Trong khi đó, chúng ta vẫn còn đang loay hoay khâu định giá đất, không định được giá đất thì không xác định được giá nhà, kể cả việc Nhà nước có miễn tiền sử dụng đất cho chủ đầu tư. Hơn nữa trước đây nhiều nơi có dự án nhà ở xã hội nằm giữa một cánh đồng, thiếu các hạ tầng xã hội thiết yếu, chất lượng nhà thấp không thu hút được các cư dân về ở nên bỏ hoang, gây lãng phí. Nếu người dân về sống ở đó, chi phí cuộc sống, đi lại sẽ phát sinh cao hơn, việc mưu sinh lại càng khó khăn hơn với họ.
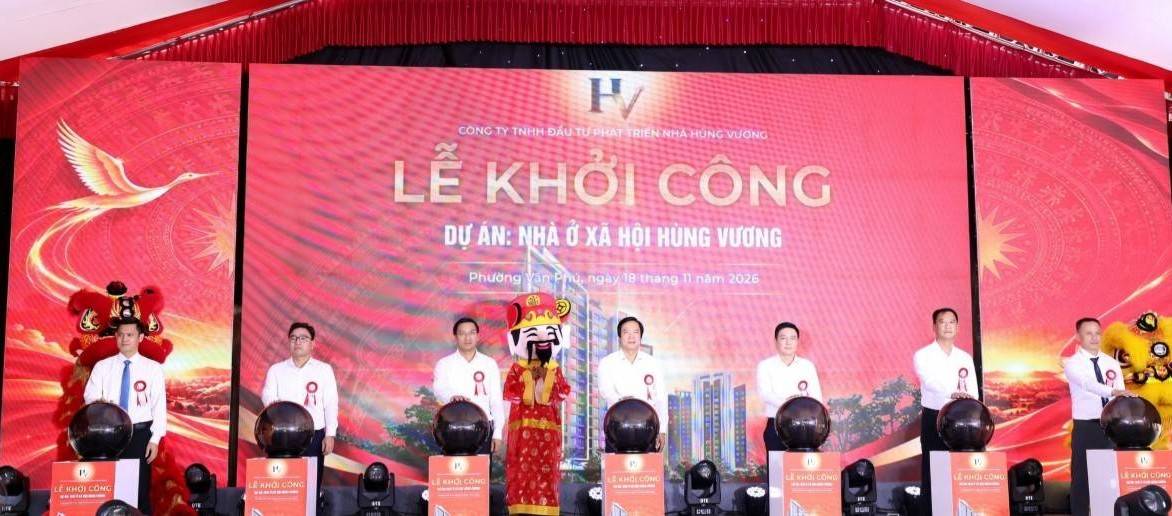
Vì thế, bài toán nhà ở xã hội phải được giải tận gốc, Nhà nước phải đi trước một bước, không nên để cho doanh nghiệp tự dò đường, phải làm tốt từ khâu quy hoạch, dành quỹ đất sạch, đầy đủ hạ tầng kỹ thuật, hạ tầng xã hội, đầy đủ về điện đường trường trạm, đa dạng các hình thức vay, mua, thuê, thuê mua với lãi suất dài hạn hợp lý, thậm chí phải dựa vào nguồn lực khác, chính sách tầm nhìn xa bởi đây là một chính sách an sinh quan trọng, chủ trương của Đảng và Nhà nước ta.
Ngoài ra, Nhà nước phải công bằng, công khai minh bạch thông tin, giảm các thủ tục hành chính, chào đón hỗ trợ tối đa cho các doanh nghiệp phát triển nhà ở xã hội chuyên nghiệp, tránh vấn nạn xin cho.
- Mới đây, Hiệp hội Bất động sản TP HCM (HoREA) đã có kiến nghị gửi Thủ tướng đề xuất các vấn đề xung quanh gói tín dụng này. HoREA đề xuất cần có chính sách ưu đãi tín dụng cho người mua, thuê mua nhà ở xã hội vay với lãi suất thấp, dài hạn hơn mới là chính sách cốt lõi, và đề xuất thấp mức lãi suất cho người vay mua nhà 4,8-5%/năm, thời hạn tối đa 25 năm. Ông có ý kiến gì về đề xuất này?
TS Trần Xuân Lượng: Mức lãi suất 4,8 – 5% là phù hợp. Tuy nhiên, tại thời điểm này, khi người lao động thất nghiệp, cắt giảm lương hàng loạt, mức lãi suất 2% đã rất cao, người dân cũng khó lòng trả được.
Như vậy, Nhà nước nên tính bài toán trong trường hợp cư dân thất nghiệp phải được hỗ trợ thế nào, các tiêu chí thế nào để xét được ưu tiên mua nhà ở xã hội, không thể để loại hình nhà ở này rơi vào tay giới đầu cơ. Ngoài ra, phải có 1 luật riêng về nhà ở xã hội hoặc một chương riêng về loại hình nhà ở này.
Thêm vào đó, Nhà nước cần đặt ra các tiêu chí xây nhà ở xã hội, không để chủ đầu tư bị kẹt về pháp lý, không để các dự án thương mại lại chuyển sang làm dự án nhà ở xã hội làm phá vỡ quy hoạch, xét từng đối tượng, tài nguyên, lấy nguồn ngân sách đó từ đâu? Chúng ta phải có giải pháp cụ thể và căn cơ nhất.
- Trước đây, Chính phủ đã từng có gói tín dụng ưu đãi 30.000 tỷ đồng cho người có thu nhập thấp để thuê, mua nhà ở xã hội, nhà ở thương mại có diện tích nhỏ hơn 70m2 theo Nghị quyết 02/NQCP có lãi suất không quá 6%/năm, định kỳ tháng 12 hàng năm, sau đó Ngân hàng Nhà nước công bố mức lãi suất cho năm tiếp theo (bằng khoảng 50% lãi suất cho vay bình quân của các NH trên thị trường), thời hạn vay 10-15 năm. Gói tín dụng này đã thực hiện đúng tinh thần hỗ trợ người có thu nhập thấp an cư và rất thành công, đã giải ngân gần bằng 100%. Liệu kinh nghiệm từ gói vay này có thể áp dụng với gói tín dụng 120.000 tỷ đồng hay không?
TS Trần Xuân Lượng: Ở mỗi giai đoạn, một bối cảnh khác nhau, chính sách cũng phải linh hoạt khác nhau. Chúng chỉ giống nhau về mặt hình thức - cùng là một chính sách tiền tệ. Để chính sách tiền tệ có hiệu quả cần nhiều chính sách khác nhau, trong đó có chính sách về tài khóa, vĩ mô, nền kinh tế chung, không thể so sánh được bằng nhau vì thời điểm, tính chất khác nhau. Cách đây 10 năm quỹ đất lúc đó còn nhiều, nền kinh tế giai đoạn đó đang phát triển rất mạnh mẽ.
Tuy nhiên, tôi không đánh giá gói tín dụng 30.000 tỷ đồng là thành công hoàn toàn. Ban đầu, chính sách này vướng rất nhiều, thậm chí đối tượng mua nhà ở xã hội giai đoạn đó bị thương mại hóa, không đúng đối tượng là người có thu nhập thấp. Nên cần có thang đo, tiêu chí cụ thể để xác định đối tượng được mua nhà ở xã hội, đảm bảo sự công bằng, chính sách đến đúng và trúng đối tượng thụ hưởng.
- Ông có suy nghĩ gì về một chính sách nhà ở quốc gia, như mọi công dân Singapore, Hàn Quốc… đều có quyền được mua nhà với sự trợ giúp của Chính phủ để an cư?
TS Trần Xuân Lượng: Thực tế, Singapore, hay Hàn Quốc đều đi trước chúng ta rất nhiều năm trong lĩnh vực nhà ở xã hội. Các quốc gia này có đến 70-80% cư dân đang sinh sống trong nhà ở xã hội với nhiều hình thức sở hữu và sử dụng khác nhau. Thậm chí, tại 2 nước này, các quy định về diện tích, vật liệu cũng được nới lỏng hơn, các thủ tục quy trình về xây dựng các tiêu chí, tiêu chuẩn cho loại hình nhà ở xã hội cũng linh hoạt hơn. Chưa hết, chúng ta cần phải có dữ liệu cung - cầu, dữ liệu thị trường, đối tượng người cần nhà ở xã hội, từ đó quy hoạch dành quỹ đất và nguồn vốn. Do đó, Chính phủ cần phải có dữ liệu về nhà ở minh bạch như các nước, từ đó tính được nhu cầu nhà ở, dành quỹ đất và nguồn lực để giải quyết cho vấn đề này.
Tóm lại, muốn chính sách nhà ở xã hội có hiệu quả, Nhà nước cần cơ sở dữ liệu chuẩn, sử dụng nhiều công cụ, chính sách đồng bộ, không nên lạm dụng chính sách tiền tệ cho loại hình nhà ở xã hội. Bởi đây là chính sách an sinh xã hội rất cao, phi thị trường, khác với chính sách của nhà ở thương mại. Hơn nữa, chính sách tiền tệ được ví như "liều kháng sinh", có tác dụng nhanh nhưng luôn là "con dao hai lưỡi", tác động ngược. Nếu không khéo, chủ trương ban đầu là "xây 1 triệu căn nhà ở xã hội cho người thu nhập thấp" lại trở thành "1 triệu vấn nạn nợ nần trong tương lai" nếu áp dụng chính sách tiền tệ và mức lãi suất không phù hợp.
- Xin cám ơn ông về cuộc trao đổi.
Nhân Hà Phan (thực hiện)