Thứ tư 30/09/2026 14:38
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

“Khách VIP ngân hàng” nghe có vẻ như một danh hiệu dành cho người thật nhiều tiền. Nhưng trên thực tế, để bước vào nhóm khách hàng ưu tiên, mỗi ngân hàng lại đặt ra một “ngưỡng cửa” riêng. Có nơi tính từ vài tỷ đồng tiền gửi, có nơi xét tổng tài sản, thu nhập hoặc giá trị sử dụng dịch vụ.
Vì vậy, câu hỏi được nhiều khách hàng quan tâm không chỉ là có bao nhiêu tiền để thành VIP, mà còn là thành VIP thì thực sự được gì.
Không có một mức tiền chung để trở thành khách VIP
“Khách VIP ngân hàng” là cách gọi phổ biến trên thị trường đối với nhóm khách hàng ưu tiên, thường được các ngân hàng thiết kế một hệ thống dịch vụ riêng. Tên gọi có thể là Priority, Premier, Diamond, Private Banking hoặc một tên thương mại khác. Quan trọng hơn, đây không phải một nhóm khách hàng được pháp luật quy định chung với một mức tài sản cố định cho toàn hệ thống ngân hàng.
 |
| VIP là viết tắt của từ Very Important Person - Người rất quan trọng. Khách VIP thường được thụ hưởng những quyền lợi đặc biệt, ưu tiên trong nhiều lĩnh vực của đời sống. |
Nói cách khác, một khách hàng có thể được xếp vào nhóm ưu tiên ở ngân hàng này nhưng chưa chắc đạt tiêu chí tương tự tại ngân hàng khác.
Các ngân hàng thường căn cứ vào quy mô tài sản, tiền gửi, thu nhập, dư nợ, doanh số chi tiêu thẻ, giá trị đầu tư hoặc tổng giá trị mà khách hàng mang lại cho ngân hàng.
Chẳng hạn, Vietcombank hiện đưa ra nhiều tiêu chí để định danh Khách hàng Ưu tiên. Một trong số đó là tổng tài sản tại Vietcombank và các đối tác từ 2 tỷ đồng, trong đó tiền gửi từ 1 tỷ đồng; hoặc tiền gửi bình quân 12 tháng từ 2 tỷ đồng. Ngân hàng cũng xét trường hợp CASA bình quân 12 tháng từ 500 triệu đồng và các tổ hợp giữa tiền gửi, tiền vay, thẻ, bảo hiểm, đầu tư.
ACB lại chia Ngân hàng Ưu tiên thành ba hạng gồm Infinite Plus, Infinite và Privilege. Theo tiêu chí ACB công bố, hạng Infinite Plus có thể được xác định với tiền gửi tiết kiệm mở mới kỳ hạn 3 tháng từ 15 tỷ đồng hoặc đáp ứng điều kiện về tổng thu nhập mang lại cho ngân hàng; các hạng thấp hơn có ngưỡng khác.
Những con số này cho thấy “VIP” không có một chiếc thước đo duy nhất. Điều kiện cụ thể phụ thuộc vào chính sách của từng ngân hàng và từng thời kỳ.
VIP không chỉ là người gửi nhiều tiền
Một cách hiểu đơn giản là ngân hàng muốn nhận diện nhóm khách hàng có giá trị quan hệ tài chính cao hoặc tiềm năng cao để thiết kế dịch vụ phù hợp hơn.
Vì thế, tiền gửi chỉ là một tiêu chí. Một khách hàng có thể được xét ưu tiên dựa trên tổng tài sản, thu nhập, khoản vay, mức chi tiêu thẻ, danh mục đầu tư, phí bảo hiểm hoặc sự kết hợp của nhiều yếu tố.
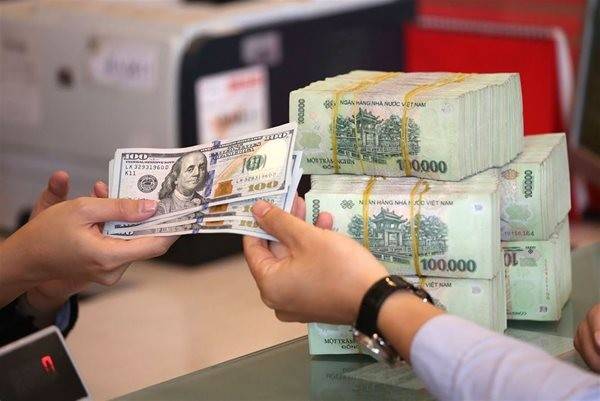 |
| Mỗi ngân hàng có tiêu chí riêng để xếp hạng khách hàng ưu tiên, từ tiền gửi, tài sản đến thu nhập và mức độ sử dụng dịch vụ - Ảnh minh họa. |
BIDV Premier, chẳng hạn, giới thiệu hệ sinh thái dành cho khách hàng ưu tiên gồm giải pháp quản lý tài sản, đầu tư, tín dụng và các dịch vụ chăm sóc riêng.
Ở một số chương trình, quyền lợi còn mở rộng sang những nhu cầu ngoài giao dịch ngân hàng thông thường như phòng chờ sân bay, đón tiễn sân bay, golf, nghỉ dưỡng, ẩm thực hoặc chăm sóc sức khỏe.
Khách VIP được hưởng gì?
Quyền lợi tùy ngân hàng và tùy hạng hội viên, nhưng thường tập trung vào ba nhóm.
Thứ nhất là ưu tiên phục vụ. Khách hàng có thể được giao dịch tại khu vực riêng, có chuyên viên quan hệ khách hàng phụ trách hoặc sử dụng hotline riêng.
Thứ hai là sản phẩm tài chính được cá nhân hóa. Ngân hàng có thể cung cấp các giải pháp về tiền gửi, tín dụng, đầu tư, bảo hiểm hoặc quản lý tài sản phù hợp hơn với quy mô và mục tiêu tài chính của khách hàng.
Thứ ba là các đặc quyền dịch vụ. Đây là phần dễ nhận biết nhất, từ phòng chờ sân bay, ưu đãi nhà hàng, khách sạn đến golf và các chương trình chăm sóc sức khỏe.
VPBank Diamond hiện mô tả mô hình phục vụ theo hướng mỗi hội viên có chuyên viên chăm sóc khách hàng ưu tiên riêng, trong khi MB Priority cũng có hotline dành riêng cho nhóm khách hàng này. (VPBank Diamond)
VIP có đồng nghĩa với khách hàng rủi ro cao?
Không! Đây là hai khái niệm cần tách biệt.
Theo Luật Phòng, chống rửa tiền, khách hàng được phân loại theo mức độ rủi ro về rửa tiền: thấp, trung bình và cao. Với khách hàng rủi ro cao, tổ chức báo cáo phải áp dụng các biện pháp tăng cường và giám sát chặt chẽ hơn.
Trong khi đó, “khách hàng ưu tiên” chủ yếu là cách ngân hàng phân khúc khách hàng để cung cấp dịch vụ và quản lý quan hệ khách hàng.
Một người có vài tỷ đồng tiền gửi và được ngân hàng xếp hạng Priority không vì thế mà mặc nhiên trở thành khách hàng có rủi ro rửa tiền cao. Ngược lại, việc một khách hàng được ngân hàng đánh giá có rủi ro rửa tiền cao cũng không phải là một “hạng VIP”.
Đây cũng là lý do khi nói về quản lý rủi ro trong ngân hàng, cần phân biệt rõ phân khúc dịch vụ khách hàng với phân loại khách hàng theo rủi ro phòng, chống rửa tiền.
Điều khách hàng nên hỏi khi được gọi là “VIP”
Nếu được ngân hàng thông báo trở thành khách hàng ưu tiên, khách hàng nên hỏi rõ mình được xếp hạng theo tiêu chí nào, thời hạn duy trì hạng ra sao và những quyền lợi nào thực sự áp dụng.
Đặc biệt, cần kiểm tra các điều kiện đi kèm. Một số ưu đãi có thể chỉ áp dụng trong thời gian nhất định, theo từng hạng hội viên hoặc khi khách hàng duy trì một mức tài sản, tiền gửi hay mức sử dụng dịch vụ nhất định.
Vì vậy, VIP ngân hàng không đơn giản là có nhiều tiền, mà là một phân khúc dịch vụ được ngân hàng xây dựng với tiêu chí và quyền lợi riêng. Hiểu đúng khái niệm này cũng giúp khách hàng không nhầm lẫn giữa “được phục vụ ưu tiên” và “được miễn khỏi các quy định kiểm soát, nhận biết hay quản lý rủi ro của ngân hàng”.