Thứ bảy 17/10/2026 22:10
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Hướng dẫn chi tiết cách tra cứu mã số thuế cá nhân 2021

08/03/2021 06:16
Hiện nay việc đăng ký cũng như tra cứu mã số thuế được thực hiện online vô cùng đơn giản và dễ dàng chỉ với vài thao tác đơn giản.

Tạp chí Doanhnghiephoinhap.vn đăng tải hướng dẫn chi tiết cách tra cứu mã số thuế cá nhân mới nhất để quý độc giả tham khảo.
Bộ Tài chính vừa báo cáo lên Chính phủ các giải pháp chính sách tài khoá nhằm tháo gỡ khó khăn cho sản xuất, kinh doanh trước tác động của đại dịch Covid-19
Bộ Tài chính vừa báo cáo lên Chính phủ các giải pháp chính sách tài khoá nhằm tháo gỡ khó khăn cho sản xuất, kinh doanh trước tác động của đại dịch Covid-19. (Ảnh: minh họa)

Mục đích sử dụng mã số thuế cá nhân

Khoản 2 Điều 5 Thông tư 95/2016/TT-BTC, người nộp thuế phải sử dụng mã số thuế được cấp theo quy như sau:

Người nộp thuế sử dụng mã số thuế để thực hiện khai thuế, nộp thuế, hoàn thuế và thực hiện các thủ tục về thuế khác đối với tất cả các nghĩa vụ phải nộp ngân sách nhà nước, kể cả trường hợp người nộp thuế hoạt động sản xuất kinh doanh tại nhiều địa bàn khác nhau.

Hộ gia đình, nhóm cá nhân, cá nhân kinh doanh có từ 02 địa điểm kinh doanh trở lên và mỗi địa điểm kinh doanh do một cơ quan thuế quản lý thì sử dụng mã số thuế đã cấp để kê khai, nộp thuế với cơ quan thuế tại địa bàn nơi có địa điểm kinh doanh.

Cá nhân đã được cấp mã số thuế cá nhân, khi phát sinh hoạt động kinh doanh, nếu cá nhân là đại diện hộ kinh doanh thì sử dụng mã số thuế của mình để kê khai, nộp thuế cho hoạt động kinh doanh và ngược lại.

Chủ doanh nghiệp tư nhân phải sử dụng mã số thuế cá nhân của mình để kê khai, nộp thuế và quyết toán thuế thu nhập cá nhân của bản thân chủ doanh nghiệp tư nhân. Trường hợp doanh nghiệp tư nhân phát sinh nghĩa vụ khấu trừ, nộp thay thuế thu nhập cá nhân cho các cá nhân làm việc tại doanh nghiệp tư nhân thì sử dụng mã số thuế của doanh nghiệp tư nhân để kê khai, khấu trừ, nộp thay.

Cá nhân là người phụ thuộc khi phát sinh nghĩa vụ phải nộp ngân sách nhà nước thì sử dụng mã số thuế đã được cấp cho người phụ thuộc để khai thuế, nộp thuế đối với các nghĩa vụ phát sinh phải nộp ngân sách nhà nước. Cơ quan thuế căn cứ vào hồ sơ phát sinh nghĩa vụ thuế lần đầu, thực hiện chuyển mã số thuế của người phụ thuộc thành mã số thuế của người nộp thuế để hạch toán nghĩa vụ thuế cho người nộp thuế.

Cách tra cứu mã số thuế cá nhân
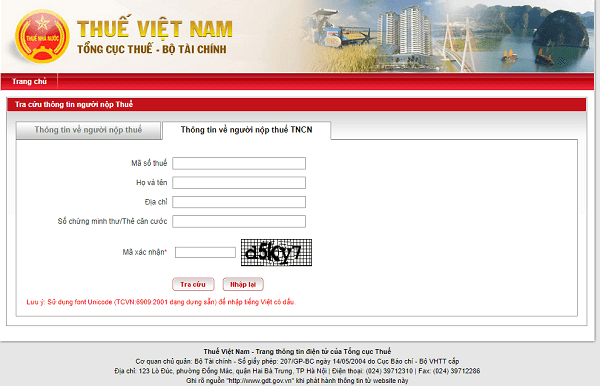
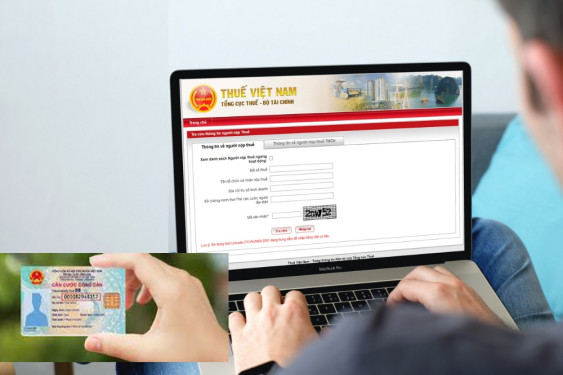
Bước 1: Truy cập vào đường link: http://tracuunnt.gdt.gov.vn/tcnnt/mstcn.jsp

Bước 2: Điền số chứng minh hoặc thẻ căn cước.

Bước 3: Điền mã xác nhận.

Lưu ý: Phần mã xác nhận có phân biệt chữ hoa và chữ thường nên cần điền đúng và đủ mã số theo in thường, in hoa.

Bước 4: Bấm vào ô Tra cứu và nhận kết quả.

Việc quên mã số thuế cá nhân rất phổ biến, nếu cá nhân không nhớ mã số thuế của mình thì chỉ cần thực hiện theo các bước sau là sẽ biết được mã số thuế:

Bước 1: Truy cập theo địa chỉ: http://tracuunnt.gdt.gov.vn/tcnnt/mstcn.jsp.

Bước 2: Điền số chứng minh nhân dân hoặc thẻ căn cước vào ô Chứng minh thư/Thẻ căn cước.

Bước 3: Điền mã xác nhận.

Bước 4: Bấm vào ô Tra cứu và nhận kết quả.

PV
Tin bài khác
Thông tư số 141/2026/TT-BTC (kỳ 3): Đào tạo 10.000 CEO, doanh nghiệp có thực sự mạnh lên?

Thông tư số 141/2026/TT-BTC (kỳ 3): Đào tạo 10.000 CEO, doanh nghiệp có thực sự mạnh lên?

Chương trình đào tạo 10.000 CEO không thể chỉ dừng ở chứng nhận hoàn thành khóa học. Thông tư 141 đặt trọng tâm vào cố vấn, ứng dụng kiến thức và đánh giá hiệu quả. Vấn đề là ngân sách hỗ trợ có thực sự giúp doanh nghiệp mạnh lên?
Nghị định 365/2026/NĐ-CP (kỳ 1): Xuất khẩu gạo trước bước ngoặt chính sách, cửa mở rộng, doanh nghiệp nhỏ có dễ bước vào?

Nghị định 365/2026/NĐ-CP (kỳ 1): Xuất khẩu gạo trước bước ngoặt chính sách, cửa mở rộng, doanh nghiệp nhỏ có dễ bước vào?

Nghị định 365 mở cơ hội gia nhập thị trường xuất khẩu gạo khi giảm điều kiện kinh doanh và đẩy mạnh hậu kiểm. Nhưng với doanh nghiệp nhỏ, chi phí hạ tầng, trách nhiệm pháp lý và khả năng liên kết vẫn là phép thử không dễ vượt qua.
Thông tư 141: Học bổng đào tạo CEO và những rủi ro pháp lý doanh nghiệp cần biết

Thông tư 141: Học bổng đào tạo CEO và những rủi ro pháp lý doanh nghiệp cần biết

Thông tư 141 mở cơ hội nhận học bổng đào tạo CEO, nhưng hỗ trợ ngân sách không đồng nghĩa miễn trách nhiệm. Doanh nghiệp cần kê khai trung thực, tránh nhận hỗ trợ trùng lặp, bảo đảm hoàn thành khóa học và kiểm soát tốt rủi ro pháp lý.
Bộ Tài chính cắt giảm hai thủ tục hành chính liên quan đến doanh nghiệp nhà nước

Bộ Tài chính cắt giảm hai thủ tục hành chính liên quan đến doanh nghiệp nhà nước

Từ ngày 1/11/2026, hai thủ tục hành chính về xử lý miễn lãi các khoản lãi chậm nộp của Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp sẽ chính thức được bãi bỏ, theo Quyết định số 2885/QĐ-BTC của Bộ Tài chính.
10.000 CEO và câu hỏi lớn: Chính sách hỗ trợ có đến đúng doanh nghiệp cần nhất?

10.000 CEO và câu hỏi lớn: Chính sách hỗ trợ có đến đúng doanh nghiệp cần nhất?

Chương trình đào tạo 10.000 CEO mở cơ hội nâng cao năng lực quản trị cho doanh nghiệp tư nhân. Tuy nhiên, giới hạn học bổng, điều kiện thụ hưởng và khoảng trống đối với hộ kinh doanh đặt ra câu hỏi: chính sách có đến đúng nơi cần nhất không?
Nghị định 373/2026/NĐ-CP (Kỳ 3): Chuyển đổi đơn vị sự nghiệp công lập, doanh nghiệp đối diện phép thử trách nhiệm và cạnh tranh

Nghị định 373/2026/NĐ-CP (Kỳ 3): Chuyển đổi đơn vị sự nghiệp công lập, doanh nghiệp đối diện phép thử trách nhiệm và cạnh tranh

Nghị định 373/2026/NĐ-CP đặt doanh nghiệp chuyển đổi trước trách nhiệm duy trì dịch vụ công, kế thừa nghĩa vụ và bảo vệ người lao động. Cơ hội tham gia thị trường đi cùng sức ép quản trị, cạnh tranh, buộc nhà đầu tư tính chi phí và rủi ro.
Quy định mới về bí mật nhà nước của Quốc hội: Làm rõ 2 cấp độ bảo mật

Quy định mới về bí mật nhà nước của Quốc hội: Làm rõ 2 cấp độ bảo mật

Quyết định số 1978/QĐ-TTg của Thủ tướng Chính phủ quy định cụ thể 5 nhóm thông tin thuộc bí mật nhà nước độ Tối mật và 5 nhóm thuộc độ Mật trong hoạt động của Quốc hội, các cơ quan của Quốc hội, Văn phòng Quốc hội và Đoàn đại biểu Quốc hội. Quyết định có hiệu lực từ ngày 13/10/2026, thay thế quy định ban hành năm 2020.
Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC yêu cầu quản lý tài sản viện trợ thuộc ngân sách nhà nước, từ ghi nhận hàng hóa, công trình đến quyết toán, báo cáo. Doanh nghiệp tham gia dự án cần chuẩn hóa chứng từ, nghiệm thu, kiểm soát công nợ và rủi ro pháp lý.
Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC đặt việc tái cấu trúc nợ trái phiếu trước yêu cầu minh bạch và bảo vệ trái chủ. Từ thay đổi kỳ hạn, thanh toán bằng tài sản khác đến giám sát dữ liệu, doanh nghiệp phải kiểm soát rủi ro pháp lý và dòng tiền.
Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP đặt ra yêu cầu kiểm kê, định giá tài sản, xử lý đất đai và công nợ khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Nhà đầu tư cần nhận diện nghĩa vụ tài chính, giới hạn sử dụng đất và rủi ro pháp lý.
Nghị định 371/2026/NĐ-CP (Kỳ 3): Cho thuê lại lao động trước sức ép minh bạch và trách nhiệm pháp lý

Nghị định 371/2026/NĐ-CP (Kỳ 3): Cho thuê lại lao động trước sức ép minh bạch và trách nhiệm pháp lý

Nghị định 371/2026/NĐ-CP đặt ra yêu cầu quản lý đối với doanh nghiệp cho thuê lại lao động Việt Nam làm việc cho tổ chức nước ngoài. Từ nghĩa vụ thông báo, báo cáo đến quản lý dữ liệu nhân sự, doanh nghiệp cần kiểm soát rủi ro pháp lý, bảo vệ quyền lợi người lao động.
Nghị định 373/2026/NĐ-CP (Kỳ 1): Chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, cơ hội nào cho khu vực tư nhân?

Nghị định 373/2026/NĐ-CP (Kỳ 1): Chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, cơ hội nào cho khu vực tư nhân?

Nghị định 373/2026/NĐ-CP mở ra cơ hội đầu tư khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, nhưng không áp dụng đại trà. Điều kiện chuyển đổi, tỷ lệ vốn nhà nước và cam kết của nhà đầu tư chiến lược đặt ra yêu cầu thẩm định.
Thông tư 138/2026/TT-BTC (kỳ 2): Siết giao dịch trái phiếu, doanh nghiệp cần lưu ý gì?

Thông tư 138/2026/TT-BTC (kỳ 2): Siết giao dịch trái phiếu, doanh nghiệp cần lưu ý gì?

Thông tư 138/2026/TT-BTC siết kỷ luật giao dịch trái phiếu doanh nghiệp riêng lẻ, từ kiểm soát tư cách nhà đầu tư đến thanh toán trong ngày. Quy định giảm rủi ro giao dịch, nhưng không bảo đảm thanh khoản hay khả năng trả nợ của doanh nghiệp phát hành.
Nghị định 371/2026/NĐ-CP (Kỳ 2): Siết quản lý lao động Việt Nam, tổ chức nước ngoài cần lưu ý gì?

Nghị định 371/2026/NĐ-CP (Kỳ 2): Siết quản lý lao động Việt Nam, tổ chức nước ngoài cần lưu ý gì?

Nghị định 371/2026/NĐ-CP đặt ra yêu cầu mới về quản lý lao động Việt Nam làm việc cho tổ chức, cá nhân nước ngoài. Từ thời hạn thông báo, hồ sơ nhân sự đến nghĩa vụ báo cáo, các bên phải chuẩn bị quy trình tuân thủ, kiểm soát rủi ro pháp lý.
Hải quan cải cách mạnh mẽ, giảm thời gian, chi phí cho doanh nghiệp

Hải quan cải cách mạnh mẽ, giảm thời gian, chi phí cho doanh nghiệp

Cắt giảm thủ tục, đẩy mạnh xử lý hồ sơ trực tuyến và chuyển từ tiền kiểm sang hậu kiểm dựa trên quản lý rủi ro đang giúp doanh nghiệp giảm gánh nặng hành chính, chủ động hơn trong hoạt động kinh doanh. Từ thực tiễn triển khai, doanh nghiệp kỳ vọng cải cách hải quan tiếp tục đi vào chiều sâu, với quy trình minh bạch, dữ liệu kết nối và cách thức thực hiện thống nhất.