Thứ năm 19/11/2026 23:32
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Hộ kinh doanh lớn phải khai thuế như doanh nghiệp

09/04/2021 07:02
Tới đây, các hộ kinh doanh có quy mô lớn sẽ phải thực hiện sổ sách kế toán, hóa đơn, chứng từ như một doanh nghiệp siêu nhỏ, nhưng ở mức đơn giản hơn...

Thông tin này mới đây đã được đại diện Vụ Quản lý thuế doanh nghiệp nhỏ, vừa và hộ kinh doanh (Tổng cục Thuế) khẳng định.

Theo đó, hộ kinh doanh lớn sẽ phải nộp thuế theo hình thức kê khai và thực hiện chế độ kế toán như doanh nghiệp là một nội dung mới được quy định tại Luật Quản lý thuế số 38.
Thủ tục hành chính, thuế, chi phí kiểm, thanh tra,… là những trở ngại khiến nhiều hộ kinh doanh cá thể dù muốn phát triển thành doanh nghiệp nhưng vẫn e ngại

Thủ tục hành chính, thuế, chi phí kiểm, thanh tra… là những trở ngại khiến nhiều hộ kinh doanh cá thể dù muốn phát triển thành doanh nghiệp nhưng vẫn e ngại. (Ảnh: minh họa)

Thông thường, thời gian qua các hộ kinh doanh sử dụng hóa đơn áp dụng thuế khoán, không phải lưu giữ sổ sách kế toán, chứng minh đầu vào, kê khai với Cơ quan Thuế, trong khi đó họ vẫn xuất hóa đơn giá trị gia tăng (GTGT) bình thường. Vì vậy, một số hộ kinh doanh lợi dụng việc này để buôn bán hóa đơn GTGT mặc dù không có hoạt động sản xuất kinh doanh.

Vì lẽ đó, mục đích chính của quy định quản lý thuế đối với hộ kinh doanh lớn được đưa vào luật là để quản lý chặt chẽ những hộ lớn sử dụng hóa đơn GTGT, tránh buôn bán hóa đơn GTGT để hợp thức hóa đầu vào cho doanh nghiệp. Hiện cả nước có hơn 100.000 hộ lớn, hoạt động tập trung ở các thành phố lớn.

Theo Dự thảo, tùy theo lĩnh vực kinh doanh và quy mô doanh thu, hộ kinh doanh có 10 lao động nộp bảo hiểm sẽ phải thực hiện sổ sách kế toán như doanh nghiệp siêu nhỏ.

Cụ thể, tổng doanh thu của năm từ 3 tỉ đồng đối với hộ kinh doanh trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản, công nghiệp, xây dựng; từ 10 tỉ đồng với những hộ kinh doanh thương mại, dịch vụ...

Nhìn nhận từ các Cơ quan Thuế cho thấy, các cơ quan này vận động hộ cá nhân lên doanh nghiệp nhưng do không có biện pháp bắt buộc nên họ vẫn ở trong mô hình hộ kinh doanh và như vậy họ không phải thực hiện các chế độ kế toán, không bị thanh tra kiểm tra...

Thế nhưng, ở một góc nhìn khác, việc yêu cầu các hộ kinh doanh lớn phải thực hiện sổ sách kế toán là một bước để thúc đẩy các hộ lên doanh nghiệp. Tuy nhiên, như đã nêu ở trên, việc yêu cầu các hộ lớn kê khai thuế theo đúng doanh thu từng được các Cơ quan Thuế thực hiện nhưng thất bại.

Chẳng hạn một hộ kinh doanh đang được khoán doanh thu 1 tỉ đồng/tháng, hộ bên cạnh cũng khoán 1 tỉ, nếu họ kê khai lên 1,5 tỉ, nhưng hộ bên cạnh chỉ kê khai 1 tỉ, họ sẽ thấy rõ... bị thua thiệt. Khi đó, họ phải nộp thuế nhiều hơn, khó cạnh tranh được với hộ kinh doanh khác trong khi nếu vẫn kê khai và nộp thuế với doanh thu như cũ thì họ cũng không bị gì.
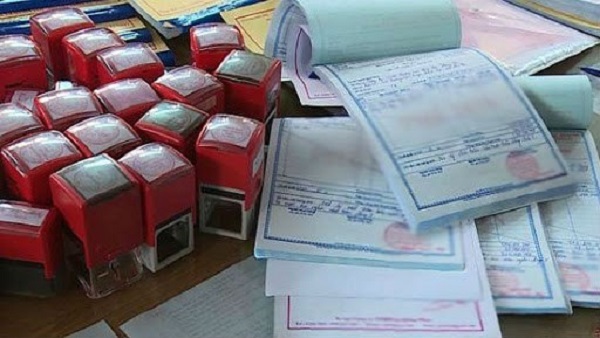
mục đích chính của quy định quản lý thuế đối với hộ kinh doanh lớn được đưa vào luật là để quản lý chặt chẽ những hộ lớn sử dụng hóa đơn GTGT, tránh buôn bán hóa đơn GTGT
mục đích chính của quy định quản lý thuế đối với hộ kinh doanh lớn được đưa vào luật là để quản lý chặt chẽ những hộ lớn sử dụng hóa đơn GTGT, tránh buôn bán hóa đơn GTGT.

Theo sự thay đổi lớn này, tới đây các hộ kinh doanh lớn phải thực hiện sổ sách kế toán và kê khai định kỳ với Cơ quan Thuế về các chi phí liên quan đến hàng hóa dịch vụ.

Được biết, về chế độ kế toán với đối tượng này, Bộ Tài chính đang hoàn thiện Dự thảo thông tư với nguyên tắc rất đơn giản và không phải quyết toán thuế, báo cáo tài chính như doanh nghiệp. Hộ không bị tính thuế doanh thu trừ chi phí, không hạch toán các tài khoản như doanh nghiệp mà chỉ có 4 sổ để theo dõi doanh thu, tiền lương, thu chi và hàng hóa dịch vụ mua vào.

Như vậy, thời gian tới, hộ kinh doanh vẫn phải có sổ theo dõi. Với quy định mới, chỉ hợp thức hóa bằng quy định và buộc họ phải lưu giữ và xuất trình, với hình thức hết sức đơn giản.

Hộ kinh doanh lớn sẽ không được xuất hóa đơn GTGT do họ tự phát hành mà chỉ được xuất hóa đơn bán hàng và hóa đơn GTGT do cơ quan thuế in.

Về tính thuế đối với hộ lớn, đại diện Vụ Quản lý thuế doanh nghiệp nhỏ, vừa và hộ kinh doanh cho hay vẫn tính thuế trên doanh thu chứ không phải doanh thu trừ chi phí.

"Số thuế nộp sẽ kê khai theo thực tế doanh thu chứ không khoán nữa. Thực tế bao nhiêu, trên hóa đơn bao nhiêu thì nộp thuế bấy nhiêu. Họ sẽ phải lưu giữ hóa đơn chứng từ đầu vào để chứng minh nguồn gốc đầu vào hàng hóa là hợp pháp, dịch vụ là có thật.

Còn trước đây, hộ kinh doanh sử dụng hóa đơn sẽ phải nộp thuế theo mức khoán và nộp thêm một lần nữa trên hóa đơn" - vị đại diện Vụ Quản lý thuế doanh nghiệp nhỏ, vừa và hộ kinh doanh thông tin thêm.

Bất cứ hộ kinh doanh cá thể nào cũng muốn chuyển đổi thành doanh nghiệp với hi vọng đạt được lợi nhuận cao hơn, mở rộng được quy mô sản xuất, làm ăn phát đạt.

Nhưng nhiều hộ kinh doanh vẫn còn nhiều nỗi lo. Đầu tiên chính là thuế, thứ 2 là phương hướng cho sự tồn tại phát triển của chính cơ sở sản xuất đó, thứ 3 là vốn. Đặc biệt, thủ tục hành chính về thuế quá rườm rà, mất rất nhiều chi phí và thời gian qua từng khâu khiến doanh nghiệp phải đối diện với nhiều vấn đề “đau đầu” như thanh tra, kiểm tra, chi phí ngầm.

Thực tế cho thấy, những trở ngại về thủ tục hành chính, điều kiện hoạt động kinh doanh không thuận lợi đang là những vướng mắc cơ bản. Thậm chí vì những trở ngại này đã khiến nhiều doanh nghiệp tình nguyện chuyển thành hộ kinh doanh cá thể.

Theo một nghiên cứu điều tra được Viện Nghiên cứu quản lý kinh tế Trung ương thực hiện với hơn 400 hộ kinh doanh tại 6 tỉnh thành, có đến 11% hộ kinh doanh thuộc diện phải chuyển thành doanh nghiệp, tức là sử dụng lao động thường xuyên từ 10 lao động trở lên, nhưng chỉ có 5,6% hộ kinh doanh dự kiến sẽ chuyển đổi. Trên thực tế con số chuyển đổi là rất ít.

Đáng nói là nhiều hộ kinh doanh cũng đã nhận thức được việc chuyển đổi lên thành doanh nghiệp sẽ nhận được nhiều ưu đãi về thuế, vay vốn và thuê lao động.

Tuy nhiên, những lo lắng như nộp thuế nhiều hơn, thực hiện nghĩa vụ với người lao động cao hơn, phải thực hiện các quy định về môi trường, giảm tiếng ồn, phòng cháy chữa cháy và nghiệp vụ kế toán…của hộ kinh doanh đã có phần lấn át các ưu đãi khi chuyển thành doanh nghiệp. Kết quả khảo sát của VCCI thực hiện cũng không có nhiều thay đổi, vẫn là các vấn đề về thủ tục hành chính, thuế…

Ông Phan Đức Hiếu, Phó Viện trưởng Viện Nghiên cứu quản lý kinh tế Trung ương cho rằng, để giải đáp những băn khoăn của các hộ kinh doanh nhà quản lý không thể dùng mệnh lệnh hành chính để khuyến khích hộ kinh doanh thành doanh nghiệp, thay vào đó phải khuyến khích động viên bằng đòn bẩy kinh tế, tạo môi trường kinh doanh đơn giản, hợp lý và phù hợp với quy mô và tính chất kinh doanh. Nếu để người kinh doanh thấy có lợi ích sẽ tự khắc chuyển đổi.

Bên cạnh đó, nên đưa ra các hình thức hỗ trợ, làm sao để các chủ hộ cảm thấy nếu trở thành doanh nghiệp họ sẽ được lợi hơn rất nhiều so với khi là hộ kinh doanh.

Trần Linh (T/h)
Tin bài khác
Ô tô nhập khẩu được giảm thủ tục kiểm định, xe lỗi phải ngừng bán

Ô tô nhập khẩu được giảm thủ tục kiểm định, xe lỗi phải ngừng bán

Quy định về kiểm tra, chứng nhận chất lượng ô tô và linh kiện nhập khẩu được cập nhật theo hướng đẩy mạnh xử lý hồ sơ trực tuyến, giảm giấy tờ trùng lặp. Cùng với việc tạo thuận lợi cho doanh nghiệp, trách nhiệm triệu hồi xe có lỗi kỹ thuật được xác định bằng những thời hạn cụ thể.
Thông tư 56/2026/TT-NHNN: Kinh doanh vàng thay đổi gì, doanh nghiệp cần lưu ý?

Thông tư 56/2026/TT-NHNN: Kinh doanh vàng thay đổi gì, doanh nghiệp cần lưu ý?

Thông tư 56/2026/TT-NHNN sửa đổi hồ sơ kinh doanh vàng; Nghị định 390/2026/NĐ-CP điều chỉnh điều kiện sản xuất vàng trang sức, mỹ nghệ. Doanh nghiệp phân biệt vàng trang sức với vàng miếng, kiểm tra địa điểm, giấy phép, tránh nhầm lẫn giảm thủ tục với miễn trách nhiệm.
Nghị định 398/2026/NĐ-CP: Hộ kinh doanh được giảm 30% thuế, vượt 10 tỷ đồng phải làm gì?

Nghị định 398/2026/NĐ-CP: Hộ kinh doanh được giảm 30% thuế, vượt 10 tỷ đồng phải làm gì?

Nghị định 398/2026/NĐ-CP quy định giảm 30% thuế thu nhập cá nhân cho hộ kinh doanh có doanh thu năm không quá 10 tỷ đồng. Tuy nhiên, khi doanh thu thực tế vượt ngưỡng, người kinh doanh phải điều chỉnh kê khai, nộp bổ sung khoản thuế đã được giảm.
Nghị định 393/2026/NĐ-CP: Tuyển lao động nước ngoài thế nào?

Nghị định 393/2026/NĐ-CP: Tuyển lao động nước ngoài thế nào?

Nghị định 393/2026/NĐ-CP mở thêm cách chứng minh năng lực của lao động nước ngoài. Với doanh nghiệp nhỏ và hộ kinh doanh, tuyển đúng người vẫn bắt đầu từ ba việc: xác định đúng vị trí, làm rõ ai sử dụng lao động và chuẩn bị căn cứ giải trình.
Thông tư 77/2026/TT-BXD: Chứng chỉ thuyền viên thay đổi gì từ ngày 1/12/2026?

Thông tư 77/2026/TT-BXD: Chứng chỉ thuyền viên thay đổi gì từ ngày 1/12/2026?

Thông tư 77/2026/TT-BXD quy định tiêu chuẩn, chứng chỉ thuyền viên từ ngày 1/12/2026. Chủ tàu cần kiểm tra chức danh, hành trình, thời gian đi biển và thời hạn chứng chỉ để tránh thiếu nhân sự đủ điều kiện, ảnh hưởng khả năng khai thác và nghĩa vụ hợp đồng.
Thông tư 159/2026/TT-BQP: Mã ngành công nghệ quốc phòng có giúp doanh nghiệp tiếp cận nguồn lực?

Thông tư 159/2026/TT-BQP: Mã ngành công nghệ quốc phòng có giúp doanh nghiệp tiếp cận nguồn lực?

Thông tư 159/2026/TT-BQP quy định danh mục công nghệ quốc phòng phục vụ phân bổ nguồn lực, xét duyệt chuyên gia. Mã ngành không phải giấy phép hay căn cứ hưởng ưu đãi, nhận nhiệm vụ. Doanh nghiệp cần chứng minh năng lực và sử dụng theo đúng phạm vi.
Hỗ trợ hợp tác xã: Hồ sơ được tiếp nhận, đã có thể tính vào nguồn vốn?

Hỗ trợ hợp tác xã: Hồ sơ được tiếp nhận, đã có thể tính vào nguồn vốn?

Hồ sơ đăng ký hỗ trợ hợp tác xã được tiếp nhận không có nghĩa khoản hỗ trợ đã được duyệt. Từ biểu mẫu theo Thông tư 162/2026/TT-BTC, bài viết phân tích vì sao cần chuẩn bị số liệu và dự phòng vốn trước khi đặt cọc mua thiết bị.
Thông tư 28/2026/TT-BNV: Hồ sơ BHYT đã duyệt có phải làm lại từ năm 2027?

Thông tư 28/2026/TT-BNV: Hồ sơ BHYT đã duyệt có phải làm lại từ năm 2027?

Thông tư 28/2026/TT-BNV bảo lưu giá trị hồ sơ bảo hiểm y tế đã phê duyệt, không yêu cầu làm lại thủ tục nếu không có thay đổi. Từ 2027, dữ liệu điện tử được khai thác theo quy định, gắn với trách nhiệm bảo vệ thông tin cá nhân.
Thông tư 166/2026/TT-BQP: Doanh nghiệp cần lưu ý gì khi kế toán, quyết toán bảo hiểm?

Thông tư 166/2026/TT-BQP: Doanh nghiệp cần lưu ý gì khi kế toán, quyết toán bảo hiểm?

Thông tư 166/2026/TT-BQP quy định kế toán, quyết toán và công khai tài chính BHXH, BHTN, BHYT trong Bộ Quốc phòng. Doanh nghiệp thuộc phạm vi áp dụng phải phản ánh thu, chi bảo hiểm, lưu trữ chứng từ và đối chiếu nghĩa vụ đóng, tránh rủi ro quyết toán.
Thông tư 165/2026/TT-BQP: Sự cố công trình quốc phòng phải báo cáo trong 24 giờ

Thông tư 165/2026/TT-BQP: Sự cố công trình quốc phòng phải báo cáo trong 24 giờ

Thông tư 165/2026/TT-BQP quy định báo cáo sự cố công trình quốc phòng trong 24 giờ theo tuyến quản lý. Chủ đầu tư, nhà thầu ưu tiên cứu hộ, bảo vệ hiện trường, giảm rủi ro. Công trình hết hạn sử dụng cần chuẩn bị phương án trước 12 tháng.
Thông tư 162/2026/TT-BTC: Cập nhật thông tin hợp tác xã từ 2027 - Thời hạn và cách đối chiếu dữ liệu

Thông tư 162/2026/TT-BTC: Cập nhật thông tin hợp tác xã từ 2027 - Thời hạn và cách đối chiếu dữ liệu

Từ 1/1/2027, Thông tư 162/2026/TT-BTC quy định lịch cập nhật riêng cho tổ hợp tác, hợp tác xã và liên hiệp hợp tác xã. Khi thông tin đăng ký không khớp, doanh nghiệp cần đối chiếu dữ liệu đăng ký gốc trước khi ký hợp đồng, đặt cọc hoặc giao hàng.
Thông tư 28/2026/TT-BNV: Cập nhật danh sách BHYT trong 5 ngày làm việc từ năm 2027

Thông tư 28/2026/TT-BNV: Cập nhật danh sách BHYT trong 5 ngày làm việc từ năm 2027

Thông tư 28/2026/TT-BNV quy định UBND cấp xã lập danh sách bảo hiểm y tế và cập nhật thay đổi trong năm ngày làm việc. Đối chiếu dữ liệu, chuyển thông tin đúng hạn giúp hạn chế sai lệch, tránh ảnh hưởng quyền lợi người dân và giảm thủ tục.
Thông tư 166/2026/TT-BQP: Dự toán thu, chi bảo hiểm sai, doanh nghiệp đối mặt rủi ro gì?

Thông tư 166/2026/TT-BQP: Dự toán thu, chi bảo hiểm sai, doanh nghiệp đối mặt rủi ro gì?

Thông tư 166/2026/TT-BQP quy định lập dự toán, phân bổ và cấp kinh phí BHXH, BHTN, BHYT trong Bộ Quốc phòng. Doanh nghiệp thuộc phạm vi quản lý cần dự báo quỹ lương, nhu cầu chi; cơ sở quân y theo dõi, điều chỉnh dự kiến chi khám chữa bệnh.
Thông tư 159/2026/TT-BQP: AI, tự động hóa, vật liệu mới mở cơ hội gì cho doanh nghiệp?

Thông tư 159/2026/TT-BQP: AI, tự động hóa, vật liệu mới mở cơ hội gì cho doanh nghiệp?

Thông tư 159/2026/TT-BQP phân loại AI, học máy, tự động hóa và vật liệu tiên tiến. Doanh nghiệp cần phân biệt sản phẩm thương mại với năng lực nghiên cứu công nghệ lõi, tránh hiểu mã ngành là căn cứ hưởng ưu đãi hoặc được giao nhiệm vụ quốc phòng.
Thông tư 165/2026/TT-BQP: Hạng mục bị che khuất phải lưu ảnh, video để nghiệm thu thế nào?

Thông tư 165/2026/TT-BQP: Hạng mục bị che khuất phải lưu ảnh, video để nghiệm thu thế nào?

Thông tư 165/2026/TT-BQP yêu cầu ảnh, video đối với bộ phận công trình bị che khuất, che lấp. Doanh nghiệp cần lưu trữ chứng cứ đúng thời hạn, quản lý hồ sơ số và BIM phù hợp, bảo vệ bí mật nhà nước, hạn chế tranh chấp về nghiệm thu.