Thứ năm 08/10/2026 16:48
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Sức ép đè nặng từ chính sách tiền tệ và đồng USD
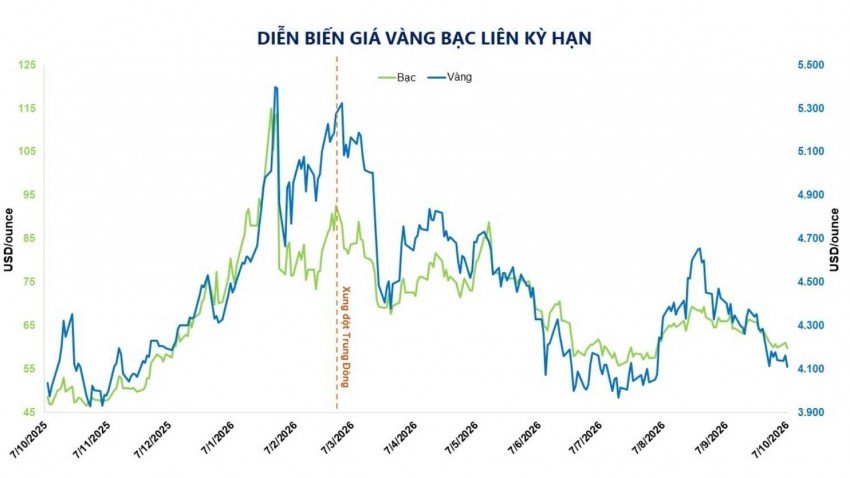
Theo dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), thị trường kim loại quý vừa trải qua những giờ giao dịch đầy sóng gió dưới áp lực từ thị trường tài chính Mỹ. Đóng cửa phiên 7/10/2026, giá vàng thế giới sụt 1,3%, lùi về mốc 4.110,5 USD/ounce. Trên thị trường giao ngay, kim loại quý này có thời điểm bị đẩy xuống mức thấp nhất tính từ đầu tháng 8. Cùng chung xu hướng, giá bạc bốc hơi 2,1%, chốt phiên ở mức 59,9 USD/ounce, trong khi giá bạch kim liên kỳ hạn chịu mức giảm mạnh nhất lên tới 3,5%, rơi xuống vùng 1.633 USD/ounce.
 |
| Lợi suất trái phiếu Mỹ lên đỉnh 24 năm cùng áp lực từ đồng USD tăng mạnh đẩy giá vàng rơi khỏi đà phục hồi |
Nguyên nhân chính châm ngòi cho đợt lao dốc này xuất phát từ Biên bản cuộc họp tháng 9/2026 của FED vừa được công bố. Dù vẫn tồn tại những bất đồng về lộ trình cụ thể, phần lớn các quan chức FED đều đồng thuận với mức tăng 25 điểm cơ bản vừa qua và không loại trừ khả năng sẽ áp thêm một đợt tăng lãi suất nữa trong những tháng cuối năm nếu nền kinh tế duy trì sức nóng.
Tín hiệu diều hâu này ngay lập tức kích hoạt đà bứt phá của chỉ số DXY (đo lường sức mạnh đồng USD) với mức tăng 0,41%, tiệm cận mốc cao nhất trong 1,5 năm qua. Đáng chú ý, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vọt lên chạm ngưỡng 5,36% – đỉnh cao nhất trong vòng 24 năm. Việc chi phí cơ hội nắm giữ tăng vọt đã khiến vàng, bạc cùng các tài sản không trả lãi lập tức mất đi sức hấp dẫn trong mắt giới đầu tư.
 |
Xét riêng từng mặt hàng, bạc chịu đòn đau hơn vàng bởi tính chất "kép": vừa là tài sản tích trữ, vừa là nguyên liệu sản xuất. Dữ liệu ngành chỉ ra nhu cầu công nghiệp chiếm tới 58% tổng lượng tiêu thụ bạc toàn cầu. Sự nhạy cảm cao với triển vọng tăng trưởng kinh tế, đặc biệt là trong các lĩnh vực điện tử, năng lượng mặt trời và hạ tầng điện, khiến giá bạc hứng chịu tổn thất lớn khi điều kiện tài chính bị siết chặt.
Đối với bạch kim, bên cạnh đòn đập từ tỷ giá, báo cáo từ Hội đồng Đầu tư Bạch kim Thế giới (WPIC) còn chỉ ra nguy cơ dư cung khoảng 265.000 ounce trong năm 2026. WPIC dự báo tổng nhu cầu bạch kim toàn cầu sẽ sụt giảm 18%, trong đó nhu cầu đầu tư quay đầu bán ròng 83.000 ounce, nhu cầu trang sức tại Trung Quốc giảm 15% và ngành ô tô giảm 4%. Mọi chuyện còn phức tạp hơn trong trung hạn khi doanh nghiệp nhà nước Mutapa Platinum Group (Zimbabwe) vừa gọi vốn thành công 100 triệu USD để khôi phục siêu dự án Darwendale (quy mô 44 triệu ounce PGMs), dự kiến đi vào sản xuất từ năm 2027.
Bệ đỡ tài khóa và lực mua bền bỉ từ các Ngân hàng Trung ương
Dù chao đảo trước "cơn bão" lãi suất, đà giảm của các kim loại quý - đặc biệt là vàng vẫn ghi nhận sự kháng cự đáng kể nhờ các rủi ro cấu trúc của kinh tế toàn cầu. Báo cáo mới nhất từ Viện Tài chính Quốc tế (IIF) cho thấy tổng nợ toàn cầu trong 6 tháng đầu năm 2026 đã phình to thêm 10.000 tỷ USD, cán mốc kỷ lục hơn 365.000 tỷ USD tính đến cuối tháng 6.
Lợi suất trái phiếu chính phủ leo thang đang bào mòn không gian tài khóa của hàng loạt quốc gia. Tại Mỹ, lãi suất vay mua nhà cố định kỳ hạn 30 năm đã chạm mốc 7,49% – mức cao nhất kể từ cuối tháng 11/2023. Thị trường bất động sản thương mại chịu đòn đau khi dữ liệu từ Trepp cho thấy tỷ lệ nợ quá hạn phân khúc văn phòng trong chứng khoán hóa khoản vay thương mại (CMBS) chạm ngưỡng 12,2% vào tháng 9/2026 – vượt đỉnh khủng hoảng tài chính 2008 và tiến sát mốc kỷ lục 12,3% ghi nhận hồi tháng 1/2026. Những bất ổn tiềm ẩn từ chi phí vốn và nợ vay chính là động lực thôi thúc dòng tiền tìm kiếm sự an toàn ở kim loại quý.
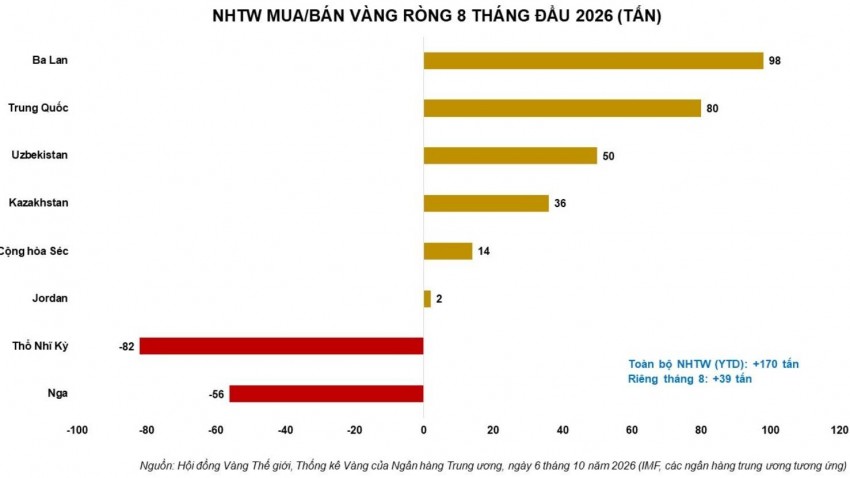 |
Bên cạnh đó, "lá chắn" vững chắc nhất cho giá vàng hiện nay đến từ động thái gom hàng quyết liệt của các ngân hàng trung ương. Theo Hội đồng Vàng Thế giới (WGC), các tổ chức này đã mua ròng kỷ lục 288,9 tấn vàng trong quý II/2026 (tăng 62% so với cùng kỳ). Bước sang tháng 8/2026, các ngân hàng trung ương tiếp tục tích trữ thêm 39 tấn, nâng tổng mức mua ròng từ đầu năm lên khoảng 170 tấn. Trong đó, Ngân hàng Quốc gia Ba Lan dẫn đầu khi gom thêm 98 tấn (nâng tổng dự trữ lên 648 tấn), còn Ngân hàng Nhân dân Trung Quốc (PBOC) duy trì mạch mua ròng xuyên suốt nhiều tháng nhằm đa dạng hóa tài sản dự trữ.
Tựu trung lại, thị trường kim loại quý đang trải qua giai đoạn giằng co khốc liệt giữa hai lực lượng: một bên là áp lực ngắn hạn cực lớn từ đồng USD và chính sách thắt chặt của FED, một bên là lực đỡ dài hạn đến từ rủi ro tài chính toàn cầu cùng làn sóng tích trữ của các ngân hàng trung ương. Trong ngắn hạn, biến động giá nhiều khả năng vẫn sẽ duy trì ở mức cao theo từng phát ngôn và dữ liệu kinh tế phát ra từ Washington.